
當美國財政赤字始終維持在6%-7%的高位,同時天量國債與AI債務融資平行湧入市場,長端利率開始失控。
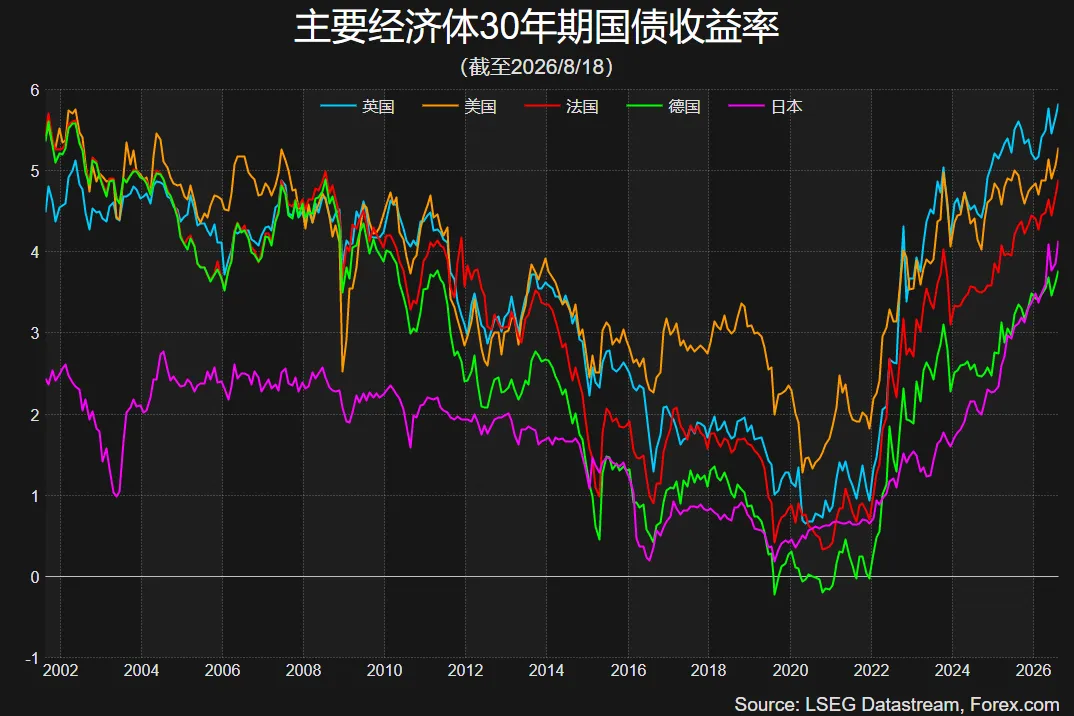
當地時間8月18日,美國30年期國債收益率升至2007年以來最高水平,10年期收益率刷新2025年1月以來新高。上一次30年期美債站上5.3%,彼時次貸危機的暗流尚未浮出水面。近二十年後,這一數字再度出現在交易螢幕上。不同的是,對手方已從房地產泡沫換成了一個被AI敘事推至歷史高估值的全球科技股市場。美債長端的每一個基點上行,都在無聲地重新計算那些依賴低融資成本、押注遠期增長的科技企業的內在價值。
市場給出了答案:美國半導體類股重挫6.5%,美光、海力士、西部資料等明星AI硬體股跌幅接近10%;8月19日A股開盤後同步下行,科創50指數跌幅一度超5%。
隨後,美國財政部緊急宣佈,在本季度剩餘時間內將每次長端債券回購規模至少增加20億美元。高盛測算,本季度長端回購將至少增加180億美元,折合年化720億美元,使長端債券年度回購總規模達約1440億美元——相當於20年期和30年期國債拍賣總量的三分之一。美股隨即止跌小幅回升。
客觀而言,如今恐慌指數VIX(波動率)仍處於全年低位,各界對AI超級周期前景依舊樂觀。不過,失控的美國長端利率究竟能否被有效壓制?這又對全球AI超級周期意味著什麼?這些問題仍可能主導市場波動。
01 美債收益率為何令市場不安
美債收益率作為全球資產定價的錨,一舉一動都將引發劇烈迴響。
華爾街資深人士、安先資本創始人和CEO王梅君對騰訊財經表示,近期債市波動之所以引發廣泛擔憂,是因為美債利率攀高直接導致公司債融資成本上升,既打擊存量固息債券價格,更挑戰著需要持續融資的公司的估值與現金流。“只有商業模式站得住腳的公司才能在這場血戰中勝出。”
王梅君2007年起在美國摩根大通和花旗負責信貸市場研究,並於2026年前掌管規模8兆美元的全球私募信貸和貸款抵押債券投資策略。在她看來,AI超級周期已經將股票和債券市場深度捆綁在一起。AI信貸發展迅速,2025年堪稱“AI債券元年”,2026年以來的市場融資需求明顯快於存量資金和投資機構的步伐。這也是輝達選擇聯合六大私募信貸公司簽訂長期合作、將AI算力作為新資產類別、從根本上降低融資成本的深層邏輯。
她還提到,今年市場上新發行的CoreWeave債券利息已飆升至10%以上,7月底甚至一度達到13%,與其債券評級明顯不符,也敲響了系統性風險的警鐘。"股票市場已經在懲罰那些高融資成本和高負債的公司。"
這說明,如今美債收益率波動的影響早已不止是一個數字,而是直接作用於全球AI超級周期的發展脈絡。其傳導機制並不複雜:美債被公認為全球最安全的資產,5.3%的收益率意味著資金可以躺著無風險年收5.3%,科技股的預期回報必須遠超這一門檻才值得冒險持有。與此同時,高利率直接壓低科技股估值——分析師將未來十年預期利潤折算回今日價值的“折現率”,恰恰就是債券收益率。利率越高,遠期現金流的現值就越低,科技股估值天花板隨之下移。
02 財政部下場回購
儘管回購並不算少見,但此次財政部宣佈擴大回購的時機耐人尋味。川普幾乎在同一時間於X上對伊朗再度鬆口,頗似“大解放日”前後的TACO操作。當時正是美債拍賣不盡如人意導致收益率飆升,而現任財長貝森特素來被視為最關注美債收益率走向的官員。
當地時間19日早間,財政部宣佈在本季度剩餘時間內每次長端回購規模至少增加20億美元。高盛交易台同步發佈交易筆記,表示“擴大後的回購規模預計將延續至未來各季度”。
幾組資料有助於理解這一政策的量級:財政部目前每季度發行20年期和30年期國債合計約1110億美元,折合年化4440億美元;此次回購增量相當於長端供給減少約16%;長端年度回購總規模將達20年期和30年期國債拍賣總量的約三分之一。
受此影響,美債收益率迅速回落,當日收益率曲線出現明顯平坦化走勢,長端利率下行幅度大於短端。
高盛交易員表示:“鑑於財政部明確展現出壓制期限溢價的強烈意願,美債曲線近期將難以走陡,長端利率波動率也將得到一定錨定。”但他同時指出,長端收益率大幅下行的可能性不大——財政赤字壓力與AI相關債券供給增量將持續壓制長久期資產,市場難以因回購擴容而出現深度反彈。
03 AI超級周期向何處去
儘管各界對AI前景仍然樂觀,但利率的未來走向,仍是市場最大的懸念。
“我覺得市場最終會自我調節並走向穩定。”王梅君表示,在AI時代,債市和股市不是對家,而是牌桌上的兩位隊友。"沒有股權安全墊,債都是紙上談兵。重點看風險調整後收益,其他都是浮雲。股市和債市必須同時研究。”
高盛的觀點與此相近。該機構股票部門策略師在18日盤後快評中指出,儘管半導體類股當日重挫,但回呼在一定程度上屬於技術性回吐。值得注意的是,當日仍有投資者趁跌入場買入DRAM的短期看漲期權,顯示市場對記憶體晶片的上行信心並未因跌勢而動搖。
輝達的最新舉措也有助於在中期穩定市場。過去一周,輝達正式聯合阿波羅、黑石、貝萊德、KKR、高盛及布魯克菲爾德六大頂級資管機構,搭建專屬AI算力基建融資平台,計畫撬動超5000億美元第三方資本專項投入全球AI基礎設施建設。
這一創新融資模式直擊當前AI產業的核心痛點——基建資金缺口與信用額度不足。這些掌控逾10兆美元可投資金的機構,扮演的是"資本架構師與防火牆"的角色:將GPU晶片、資料中心及與Google、微軟等簽署的長期租約打包,設立SPV並分層結構化為優先順序債務、次級債和股權。KKR專門成立Helix平台評估營運與現金流風險;黑石則通過旗下資料中心巨頭QTS直接管理物理基礎設施。
最核心的創新在於輝達推出的GPU殘值兜底機制——承諾顯示卡租用周期內剩餘價值不低於25%,差額由輝達全額補足。這讓GPU算力硬體正式成為可抵押的標準化金融資產,為撬動養老金、保險資金等兆級長線資本打開了閘門。
邏輯在於:養老金受限於嚴格信託責任,無法直接評估晶片折舊速度或雲廠商違約風險。新架構下,資管巨頭借助輝達殘值背書充當"過濾器",將高風險GPU算力貸款包裝成評級極高、年化收益6%-8%的優先順序債務證券;養老金和保險資金購入後獲取穩定現金流,資管巨頭則賺取豐厚金融服務費。
這套體系同時幫助亞馬遜、Google、Meta以及CoreWeave等新型雲廠商,將高額基建負債從表內轉移至長期穩健資本端,大幅最佳化資產負債表,釋放信用額度以持續加碼AI資本開支。它直接化解了市場兩大核心風險:一是消解高槓桿AI基建企業的破產風險——CoreWeave此前營業利潤不足債務利息的三分之一,資本市場給予其50%的破產機率,新融資機制落地後債務風險得到有效出清;二是扭轉市場對AI資本開支放緩的悲觀預期,明確未來數年全球科技巨頭AI基建投入將持續高增。
不過,這並不會是一招制勝的方法。"輝達用低於市場的融資成本反哺新興公司、培育生態鏈,不失為一種市場解決方案。但長期來看,即便有領頭資金乃至政府支援,市場也必然會經歷一個優勝劣汰的周期。"王梅君說。(騰訊財經)