
2026年第二季度,全球半導體行業呈現出顯著的增長態勢。根據最新發佈的行業資料,頭部半導體企業的營收表現分化明顯,AI晶片與記憶體晶片成為增長的核心引擎,而傳統消費電子領域則面臨一定的下行壓力。多家權威機構對2026年全年市場 forecast 持樂觀態度,預計行業將迎來新一輪擴張周期。
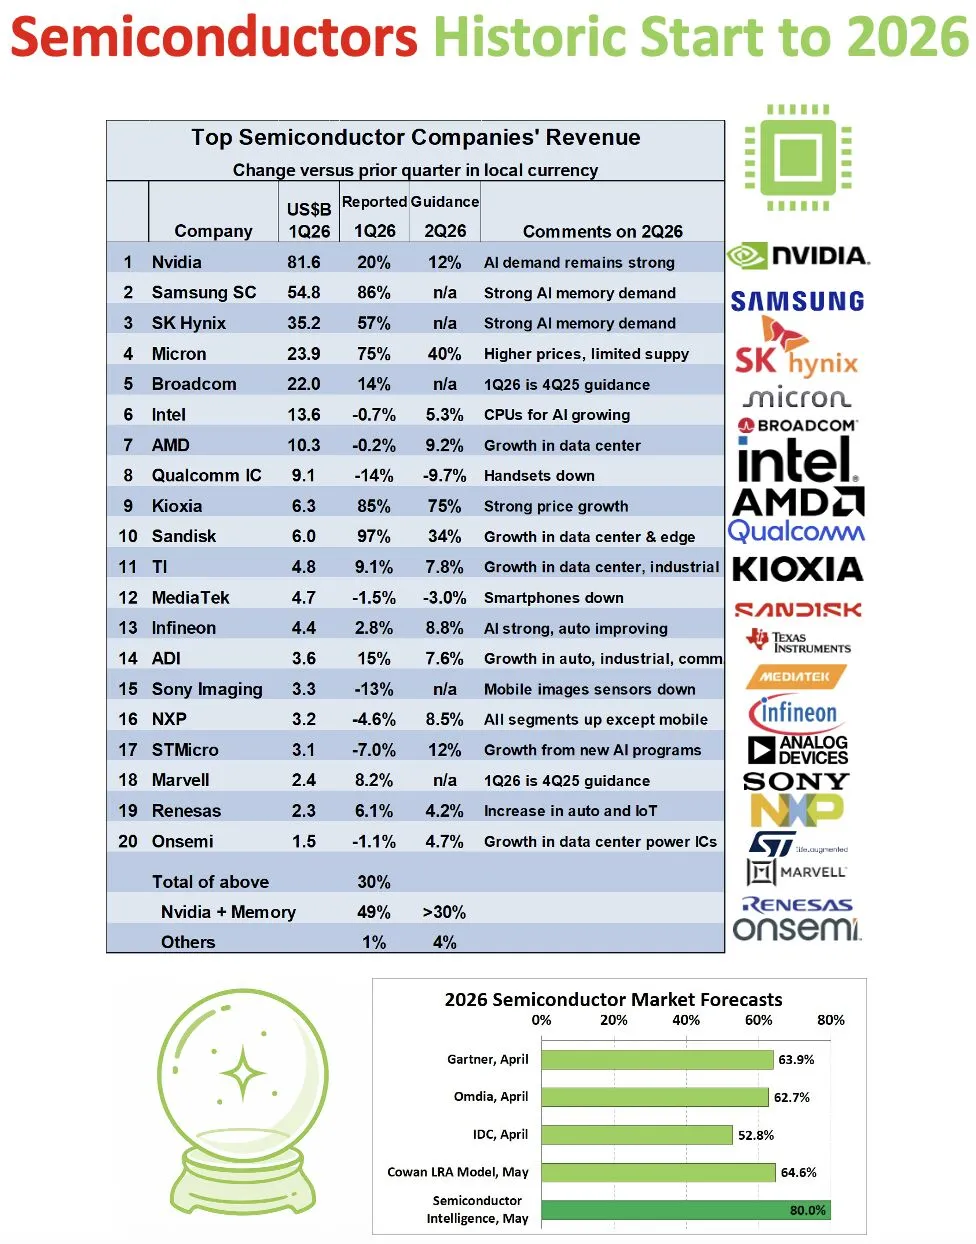
頭部企業營收:
AI與記憶體領跑,傳統業務承壓
在2026年第一季度的營收榜單中,Nvidia以816億美元的業績穩居榜首,同比增長20%,其對第二季度的指引也高達12%,顯示出AI算力需求的持續旺盛。緊隨其後的是三星電子(Samsung SC)和SK海力士(SK Hynix),兩者分別以548億美元和352億美元的營收位列第二、第三,環比增長分別高達86%和57%,主要得益於AI伺服器對高頻寬記憶體(HBM)等高端記憶體產品的強勁需求。
記憶體晶片廠商普遍表現亮眼。美光科技(Micron)一季度營收239億美元,環比增長75%,並預計二季度將繼續增長40%,主要受價格上漲和供應緊張推動。鎧俠(Kioxia)和閃迪(Sandisk)也分別實現了85%和97%的環比高增長,顯示出記憶體市場整體回暖的態勢。
相比之下,部分傳統業務領域則面臨挑戰。英特爾(Intel)一季度營收136億美元,環比微降0.7%,儘管其AI相關CPU業務正在增長,但整體復甦步伐較慢。AMD的資料中心業務雖有9.2%的增長,但整體營收仍環比下降0.2%。高通(Qualcomm IC)和聯發科(MediaTek)則因智慧型手機市場需求疲軟,營收分別環比下降14%和1.5%。
機構普遍樂觀,全年增長預期強勁
儘管不同企業表現分化,但市場對2026年半導體行業的整體前景充滿信心。多家權威機構發佈的預測資料顯示,全年市場增長率普遍在50%以上。
Semiconductor Intelligence 在5月發佈的預測最為樂觀,預計2026年全球半導體市場將實現80.0%的驚人增長。
Cowan LRA Model 同樣在5月預測增長率為64.6%。
Gartner 和 Omdia 在4月的預測分別為63.9%和62.7%。
IDC 的預測相對保守,但也達到了52.8%。
這些資料表明,無論採用何種模型,業界對2026年半導體市場的強勁復甦已形成高度共識。增長的主要驅動力來自AI基礎設施建設的持續投入、資料中心擴容、以及汽車電子和工業應用的穩步增長。
另一方面,消費電子類晶片需求疲軟,庫存壓力依然存在。這種分化促使企業加速調整產品結構,向高附加值領域轉型。
此外,全球供應鏈的重構也在持續進行中。地緣政治因素推動各國加強本土半導體製造能力,而技術迭代(如先進封裝、Chiplet等)則為行業提供了新的增長點。未來,能否在AI、汽車、工業等新興領域佔據先機,將成為決定半導體企業成敗的關鍵。 (銳芯聞)