
多空雙方都能從甲骨文本次業績中找到依據:AI雲基礎設施收入暴增121%、RPO再創新高,但資本支出增超兩倍。業績發佈前,投資者擔心甲骨文是否會為了AI需求而過度燒錢;業績後,市場開始承認AI需求確實強勁,但進一步追問,這些巨額訂單能否最終轉化為足夠的利潤和自由現金流。
甲骨文上一財季業績超預期強勁,備受關注的AI基礎設施雲業務收入更是同比翻倍猛增,但這份亮眼業績並未讓股價一路上揚。
美東時間9月11日周五,甲骨文(ORCL)股價裂口高開約7.5%,盤初一度漲逾8.5%,隨後漲幅快速縮小,早盤不止一次短線轉跌,午盤股價再度小幅轉跌,刷新日低時,日內跌幅達到1.65%。股價高開低走與周四盤後的市場第一反應形成鮮明對比。周四公佈業績後,甲骨文股價在美股盤後一度漲近10%。
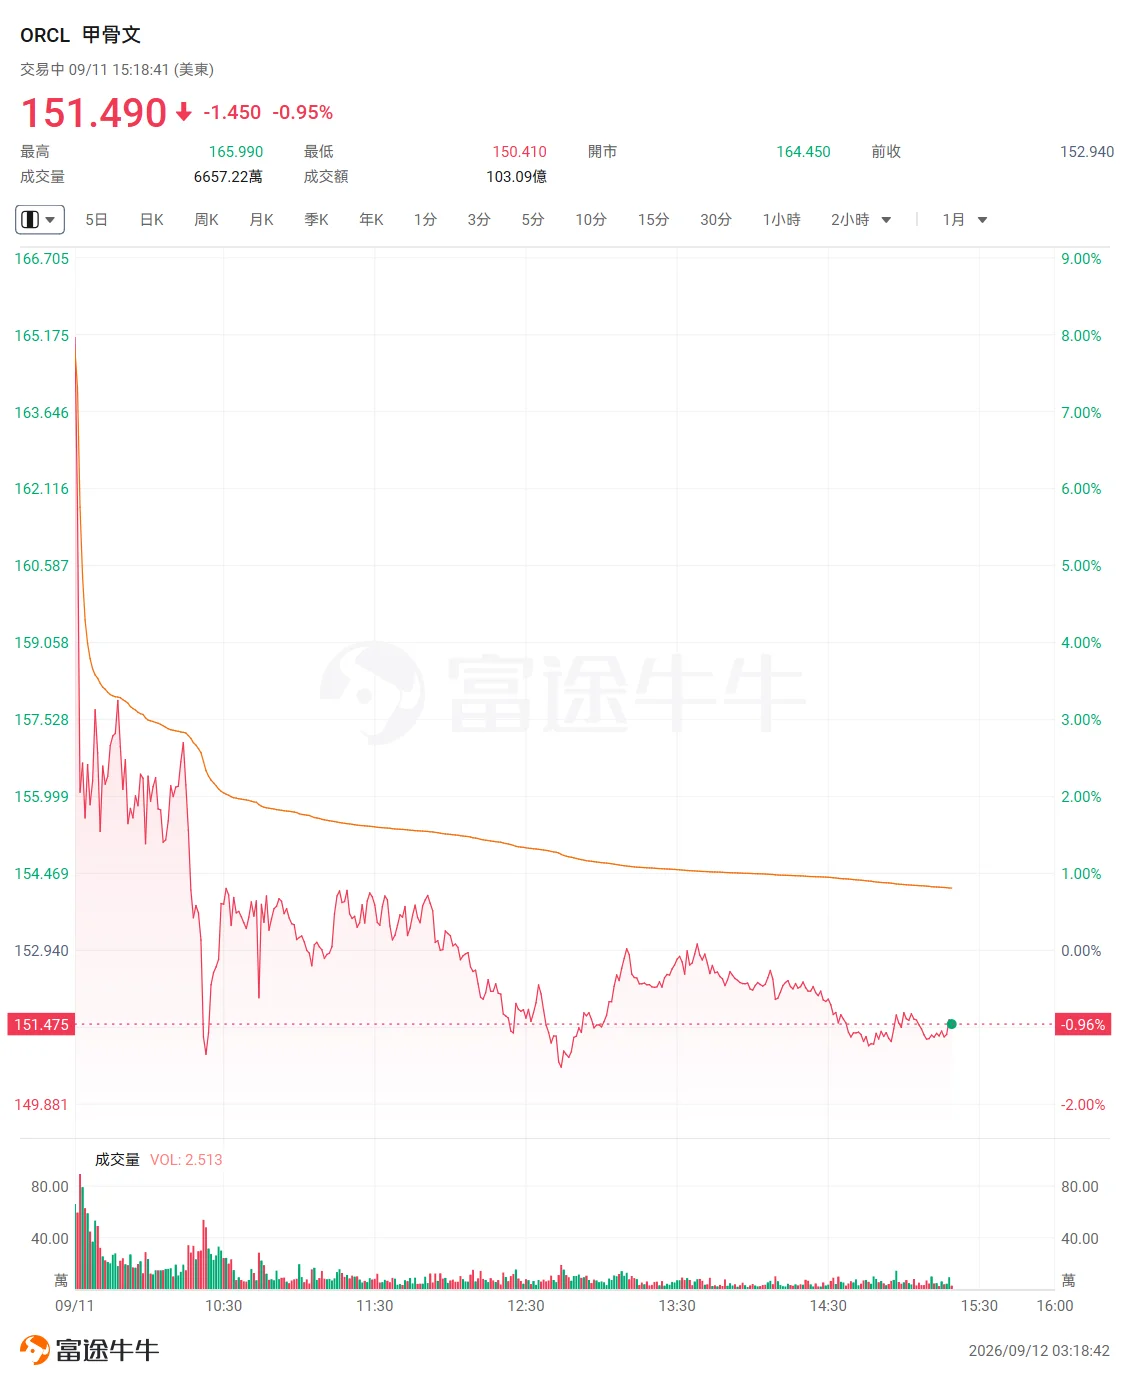
周四盤後,市場主要交易的是AI需求爆發帶來的利多:甲骨文不僅營收和利潤超預期,雲基礎設施業務更保持三位數增長,創紀錄的剩餘履約義務(RPO)也顯示未來收入儲備大幅擴張。與此同時,市場認為甲骨文通過客戶預付款、客戶提供晶片等方式緩解了此前最受質疑的「AI燒錢」壓力。
周五正常交易時段,投資者開始重新審視這份業績的另一面:AI需求確實強勁,但甲骨文為了滿足這股需求仍在以極高速度擴大資本投入,現金流依然承壓,數據中心業務未來能否轉化為足夠的利潤和自由現金流,仍需進一步驗證。
AI雲基礎設施收入暴增121%,業績全面超預期
從經營表現來看,甲骨文這份業績相當強勁。
公司第一財季營收同比增長30%,達到193億美元;雲業務收入同比增長62%至116億美元。其中,雲基礎設施(IaaS)收入同比暴增121%,達到74億美元,成為推動整體業績增長的核心引擎。甲骨文還預計,第二財季雲業務收入將同比增長65%至71%,顯示AI算力需求仍在快速釋放。
甲骨文稱,第一財季新增交付超過30萬塊GPU,並新增850MW數據中心容量,新增交付的算力容量約為上一財季的3倍。
公司同時上調了全年業績預期,預計2027財年營收至少達到900億美元,非GAAP每股收益預期提高至8.10美元。
因此,業績公佈後市場首先關注的並不是甲骨文有沒有AI需求,而是需求強度遠超此前預期。雲基礎設施收入同比增長121%,也進一步證明甲骨文正在從傳統數據庫軟件公司加速轉型為AI基礎設施供應商。
RPO再創新高:同比增加209億美元,增幅近46%
在AI基礎設施投資熱潮中,剩餘履約義務(RPO)已經成為衡量雲計算企業未來收入增長的重要指標。與單季收入相比,RPO能夠反映公司已經簽訂合同、但尚未確認收入的未來業務規模,因此尤其受到投資者關注。
甲骨文第一財季RPO達到6640億美元,刷新上一財季剛剛創下的6380億美元歷史最高紀錄,單季增加260億美元;與去年同期相比,則增加2090億美元,增幅約46%。公司第一財季新增AI雲合同超過300億美元,推動RPO繼續大幅攀升。
更重要的是,甲骨文表示,約一半的6640億美元RPO預計將在未來36個月轉化為銷售收入。這意味著,雖然這些合同並不會立即計入當期營收,但已經為未來數年的收入增長提供了相當可觀的可見度。
RPO的快速膨脹,也成為周四盤後股價大漲的重要支撐。此前市場最擔心甲骨文為了搶佔AI基礎設施市場而投入巨額資金,卻未必能夠獲得足夠訂單;如今持續刷新紀錄的RPO則表明,至少在需求端,甲骨文暫時並不缺訂單。
資本支出同比增超兩倍,AI擴張仍是一場燒錢大戰
但訂單增長的另一面,是甲骨文必須投入巨額資金建設數據中心、購買GPU並擴大算力供應。
甲骨文第一財季資本支出達到約285億美元,遠高於去年同期的85億美元,同比增幅超過兩倍。僅一個季度的資本支出,就已經超過上一財年全年資本支出的約一半。
與此同時,甲骨文維持2027財年900億至950億美元的資本支出預期不變。公司上一財年資本支出已經達到約557億美元,這意味著今年的投資規模仍將進一步大幅擴大。
如此激進的投資也直接反映在現金流上。甲骨文第一財季自由現金流為負54億美元,雖然好於市場此前預計的約負95.6億美元,但公司仍需要依靠外部融資來支撐AI基礎設施擴張。
也正是在這裡,周五股價的走勢開始出現分歧。
周四盤後,市場看到的是「RPO暴增+AI需求爆發」;到了周五,投資者開始進一步追問:如此龐大的訂單儲備,最終能否產生足夠高的利潤和現金流,覆蓋不斷攀升的數據中心投資?
客戶預付款緩解現金壓力,但盈利兌現仍需時間
甲骨文此次業績中一個值得注意的變化,是公司正在嘗試改變傳統的AI基礎設施投資模式,以降低自身承擔的資本壓力。
路透社指出,甲骨文此次新增的大量合同中,有相當一部分並不需要公司完全依靠自身資本投入來建設,包括客戶預付款以及由客戶提供晶片等安排。這意味著,雖然RPO大幅增長,但新增訂單並不必然對應同等規模的甲骨文新增資本開支。
這也是為什麼周四盤後市場迅速降低了對甲骨文「燒錢」的擔憂。
但這種模式並沒有徹底解決現金流問題。晨星分析師Luke Yang指出,即便甲骨文要求客戶部分承擔硬體成本,公司的現金流狀況短期內仍不會發生根本性變化;雲收入需要達到足夠大的規模,才能同時支撐持續的產能擴張並實現正向自由現金流。
與此同時,甲骨文字財年仍計劃通過債務和股權融資籌集約400億美元,其中第一財季已經完成200億美元股票發行。
因此,對投資者而言,甲骨文目前的核心矛盾已經從「AI訂單夠不夠多」,逐漸轉向「AI訂單的盈利質量有多高」。
盤後先交易需求爆發,周五轉向估值與現金流
從股價走勢來看,周五的高開低走,很大程度上反映了市場在數小時內完成了兩輪不同的定價。
周四盤後業績剛剛公佈時,市場第一時間交易的是業績超預期、IaaS收入暴增121%、RPO創紀錄以及AI需求遠超供給的樂觀預期,因此甲骨文股價一度漲近10%。
到了周五開盤,隨著更多投資者參與交易,利多繼續推動股價一度上漲8.5%以上。但當盤後已經釋放的利多被充分計價之後,市場開始把注意力重新轉向資本支出、融資需求、利潤率以及自由現金流。
有分析稱,甲骨文雖然AI需求強勁,但高額資本支出仍然是市場需要持續觀察的問題;華爾街部分分析師則認為,公司本次業績已經明顯緩解了此前對於資本開支進一步失控的擔憂。
這也解釋了為何甲骨文股價沒有簡單地從「漲」切換成「跌」:多空雙方實際上都能從同一份業績中找到依據。
多頭看到的是121%的IaaS增長、6640億美元RPO和持續爆發的AI雲需求;空頭看到的則是285億美元季度資本支出、負自由現金流以及未來仍高達900億至950億美元的年度資本開支計劃。
市場不再懷疑AI需求,開始考驗AI投資回報
因此,甲骨文周五盤中從漲逾8.5%到一度跌1.65%,並不意味著華爾街突然否定了甲骨文的AI故事。
恰恰相反,這份業績進一步證明了AI基礎設施需求的真實性,而且需求增長速度仍明顯快於甲骨文當前的供給能力。
真正發生變化的是市場的關注重點。
業績之前,投資者擔心的是甲骨文是否會為了AI需求而過度燒錢;業績之後,市場開始承認AI需求確實強勁,但進一步追問這些巨額訂單能否最終轉化為足夠的利潤和自由現金流。
路透社援引分析師觀點稱,甲骨文在平衡高速增長與投資壓力方面取得了進展,但公司仍面臨債務、數據中心盈利能力以及現金流改善速度等風險。
這意味著,甲骨文下一階段真正需要向市場證明的,已經不只是能不能拿到AI訂單,而是:能不能在滿足AI算力需求的同時,把創紀錄的RPO轉化為足夠高質量的收入、利潤和現金回報。
這或許正是強勁業績公佈後甲骨文股價仍高開低走的關鍵所在。 (華爾街見聞)