
2.16兆令吉!馬來西亞貿易爆單
一、資料衝擊:單月破紀錄,順差翻倍
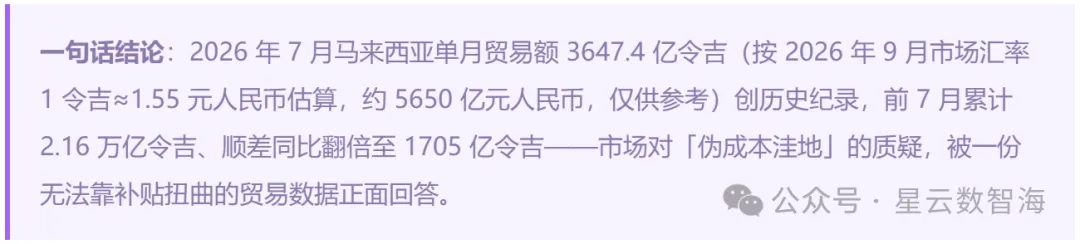
3647.4 億令吉。這是馬來西亞 2026 年 7 月的單月貿易總額,同比增長 37.3%,史上最高單月紀錄。
拆開看:出口 1936 億令吉(+38.0%),進口 1711 億令吉(+36.4%),貿易順差 224.6 億令吉(+51.9%)——這是馬來西亞連續第 75 個月保持順差,為 2020 年 5 月以來最長紀錄。
拉長到前 7 個月,趨勢更清楚:
順差 1705 億令吉,是去年同期 714.2 億令吉的 2.4 倍。出口突破 1 兆令吉、貿易總額突破 2 兆令吉,馬來西亞對外貿易促進局(MATRADE)的評價是「截至 2026 年 7 月,馬來西亞國際貿易表現史上最強勁」。
與之呼應的是宏觀面:2026 年第二季度馬來西亞國內生產總值(GDP)增長 6.0%,貿易是核心引擎。
為什麼這組資料值得決策者停下來看:補貼可以製造低成本幻覺,匯率可以粉飾報表,但貿易額是真金白銀的跨境投票。3647 億令吉的單月紀錄,是買家用訂單投出來的。
二、三條增長曲線:馬來西亞到底吸了那邊的紅利
前 7 月對主要夥伴出口增速排名,藏著這輪紅利的來源結構:
三條曲線,三種邏輯:
第一條,對美 +58.3%——中美科技脫鉤的轉口與替代紅利。 美國買家在關稅與出口管制夾縫中重構供應鏈,馬來西亞的半導體封測、電子組裝成為直接承接地。單月對美出口 +79.8% 的斜率,說明這不是存量轉移,是增量放量。
第二條,對台灣 +71.4%——AI 算力擴張的產業鏈內循環。 台灣是全球 AI 晶片與伺服器製造中樞,對台出口近翻倍,本質是馬來西亞封測產能嵌入台系算力供應鏈(封裝、測試、模組)。這條曲線與全球資料中心建設周期高度同步。
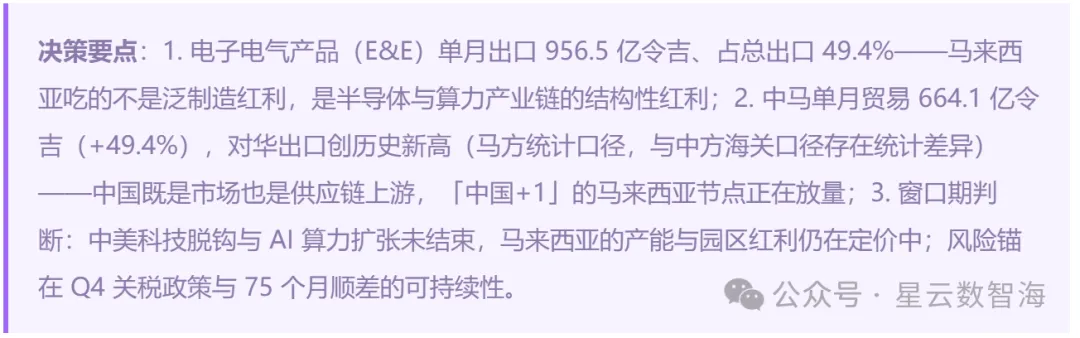
第三條,對華 +24.3%——中國供應鏈的上游卡位。 中馬單月貿易 664.1 億令吉(+49.4%),其中馬來西亞對華出口創歷史新高(本節中馬貿易資料均為馬方統計口徑,與中方海關口徑存在統計差異,建議交叉參考)。中國向馬來西亞輸出裝置、材料與中間品,馬來西亞向全球輸出製成品——「中國+1」不是去中國化,而是中國供應鏈的馬來西亞延伸。
三條曲線交匯在一個品類上:電子電氣產品(E&E)單月出口 956.5 億令吉(+51%),佔總出口 49.4%。製造業出口 1739 億令吉(+42.6%),佔全部出口 89.8%,同為歷史最高。一個國家的出口一半是電子電氣、九成是製成品——這不是大宗商品行情,是硬科技製造行情。
三、認知增量:貿易資料是「偽成本窪地」之爭的終局裁判
市場對馬來西亞的成本優勢一直有一派質疑:電價梯度、用工合規、補貼兌現難,所謂「低成本」是補貼堆出來的幻覺。如果這個質疑成立,由成本優勢吸引來的需求就是脆弱的。
這組貿易資料給出了反向證據,邏輯鏈有三環:
第一環,買家結構決定了補貼解釋不了需求。 美國、台灣、歐盟買家不會因為馬來西亞國內補貼而下單——他們買的是產能、良率與交付確定性。對美 +58.3%、對台 +71.4% 的增速,是對馬來西亞製造能力的定價,不是對補貼的定價。
第二環,連續 75 個月順差跨越了完整政策周期。 75 個月橫跨疫情後復甦、兩屆政府更替、多輪補貼調整。順差的持續性說明競爭力來自產業生態(檳城 50 年半導體積累、英飛凌/英特爾/美光等存量產能),而非單一政策變數。
圖片來源:Wikimedia Commons(CC BY-SA 4.0),檳城港——背靠檳城 50 年半導體產業帶的出海通道
第三環,FTA 網路放大了成本優勢的變現半徑。 前 7 月對自貿協定(FTA)夥伴出口 7379 億令吉(+22.4%),佔總出口 63.3%;區域全面經濟夥伴關係協定(RCEP)市場 +19.7%,跨太平洋夥伴全面進步協定(CPTPP)市場 +18.1%。成本優勢只有疊加關稅優勢,才能變成訂單優勢。
結論可以下一半:馬來西亞的成本優勢有水分(隱性成本真實存在),但貿易資料證明,水分沒有大到沖垮需求。「偽成本窪地」的「偽」字,要重新掂量。
四、對中企:機會在那,門檻在那
機會側,三條可落子的線:
- 半導體與電子製造的供應鏈協同。
對台、對美出口暴漲意味著馬來西亞封測與電子組裝產能處於滿負荷擴張期,上游裝置、材料、精密零部件的本地供給缺口在放大。中國供應鏈企業的機會不是去搶存量訂單,而是填產能擴張帶來的本地配套空白。
- 借道中馬的關稅與原產地結構。
中馬單月貿易 +49.4% 與對美出口 +79.8% 同框出現,說明「中國中間品—馬來西亞組裝—全球交付」的鏈路正在跑量。對受關稅直接衝擊的出口企業,馬來西亞節點的原產地價值正在被重估。
- 非傳統市場的跳板。
前 7 月馬來西亞對非傳統市場出口 +18.2%,安哥拉 +231.2%、辛巴威 +242.7%、蘇丹 +203.5%(以上高增速為 MATRADE 單源資料,暫無第二來源交叉驗證)。MATRADE 明確把中小企業(SME)推向范堡羅航展、SEMI 西海岸峰會、阿布扎比石油展(ADIPEC)等國際平台——跟隨馬來西亞貿易網路出海的中企,可以共用這條管道。
- 門檻側,三件事沒變:
- 投資審批仍走馬來西亞投資發展局(MIDA)通道,製造業執照、稅收優惠(新興工業地位 PS / 投資稅務補貼 ITA)各有適用條件與「死亡條款」風險;
- 本地含量、用工配額、清真認證(食品與消費品)等合規成本不因貿易繁榮而降低;
- 原產地規則的實質性加工標準在收緊——簡單轉口貼牌的模式,在美國海關審查下風險上升。
五、風險與窗口期:75 個月順差會被打斷嗎
三個風險錨,按優先順序排:
- 關稅政策反覆。
對美出口 +79.8% 的單月斜率,部分可能含關稅窗口前的搶出口成分。若 Q4 關稅戰升級或美國對轉口審查加嚴,這條曲線的斜率會率先回落。
- AI 算力周期波動。
對台出口 +96% 深度繫結 AI 資本開支周期。若全球資料中心建設節奏放緩,電子電氣出口的高基數會反噬增速。
- 林吉特走強。
順差翻倍疊加外資流入,若令吉快速升值,將直接壓縮出口利潤率。
窗口期判斷:三條增長曲線的驅動因素(科技脫鉤、AI 擴張、供應鏈多元化)都是 3-5 年等級的結構性變數,不是季度級脈衝。MATRADE 的判斷是「即使年內還有五個月,2026 年貿易表現將繼續穩固,可能再創年度紀錄」。對決策者而言,當前處於「資料已驗證、產能與園區價格尚未完全定價」的階段——這正是窗口期的定義。
FAQ 快答
Q:馬來西亞 2026 年貿易資料到底有多強?
A:7 月單月 3647.4 億令吉創歷史紀錄(+37.3%),前 7 月累計 2.16 兆令吉(+24.7%),順差 1705 億令吉同比翻倍,連續 75 個月順差。
Q:中國企業在馬來西亞貿易暴漲中的機會是什麼?
A:三層:半導體產能擴張帶來的上游裝置材料配套缺口;「中國中間品—馬來西亞組裝—全球交付」的原產地結構紅利;借 MATRADE 管道進入非洲、中東等非傳統市場。中馬單月貿易 664.1 億令吉(+49.4%,馬方口徑)、對華出口創歷史新高。
Q:馬來西亞還是「偽成本窪地」嗎?
A:隱性成本真實存在,但 75 個月順差 + 對美對台出口近翻倍證明需求由產業能力定價、而非補貼定價。成本優勢有水分,但水分沒有沖垮需求。
Q:這輪貿易景氣能持續多久?
A:驅動因素(中美科技脫鉤、AI 算力擴張、供應鏈多元化)是 3-5 年結構性變數;主要風險在 Q4 關稅政策、AI 資本開支節奏與令吉升值。
本文貿易資料口徑出自馬來西亞對外貿易促進局(MATRADE)與貿工部(MITI)公開聲明;我們維護的東南亞國別產業動態庫持續追蹤該類資料的月度更新與二次校核。 (星雲數智海)