
光模組系列 · 模仿就是妥協出品
從 DFB 到 EML,把原理、卡點和國產突圍講明白
朋友們大家周末好!
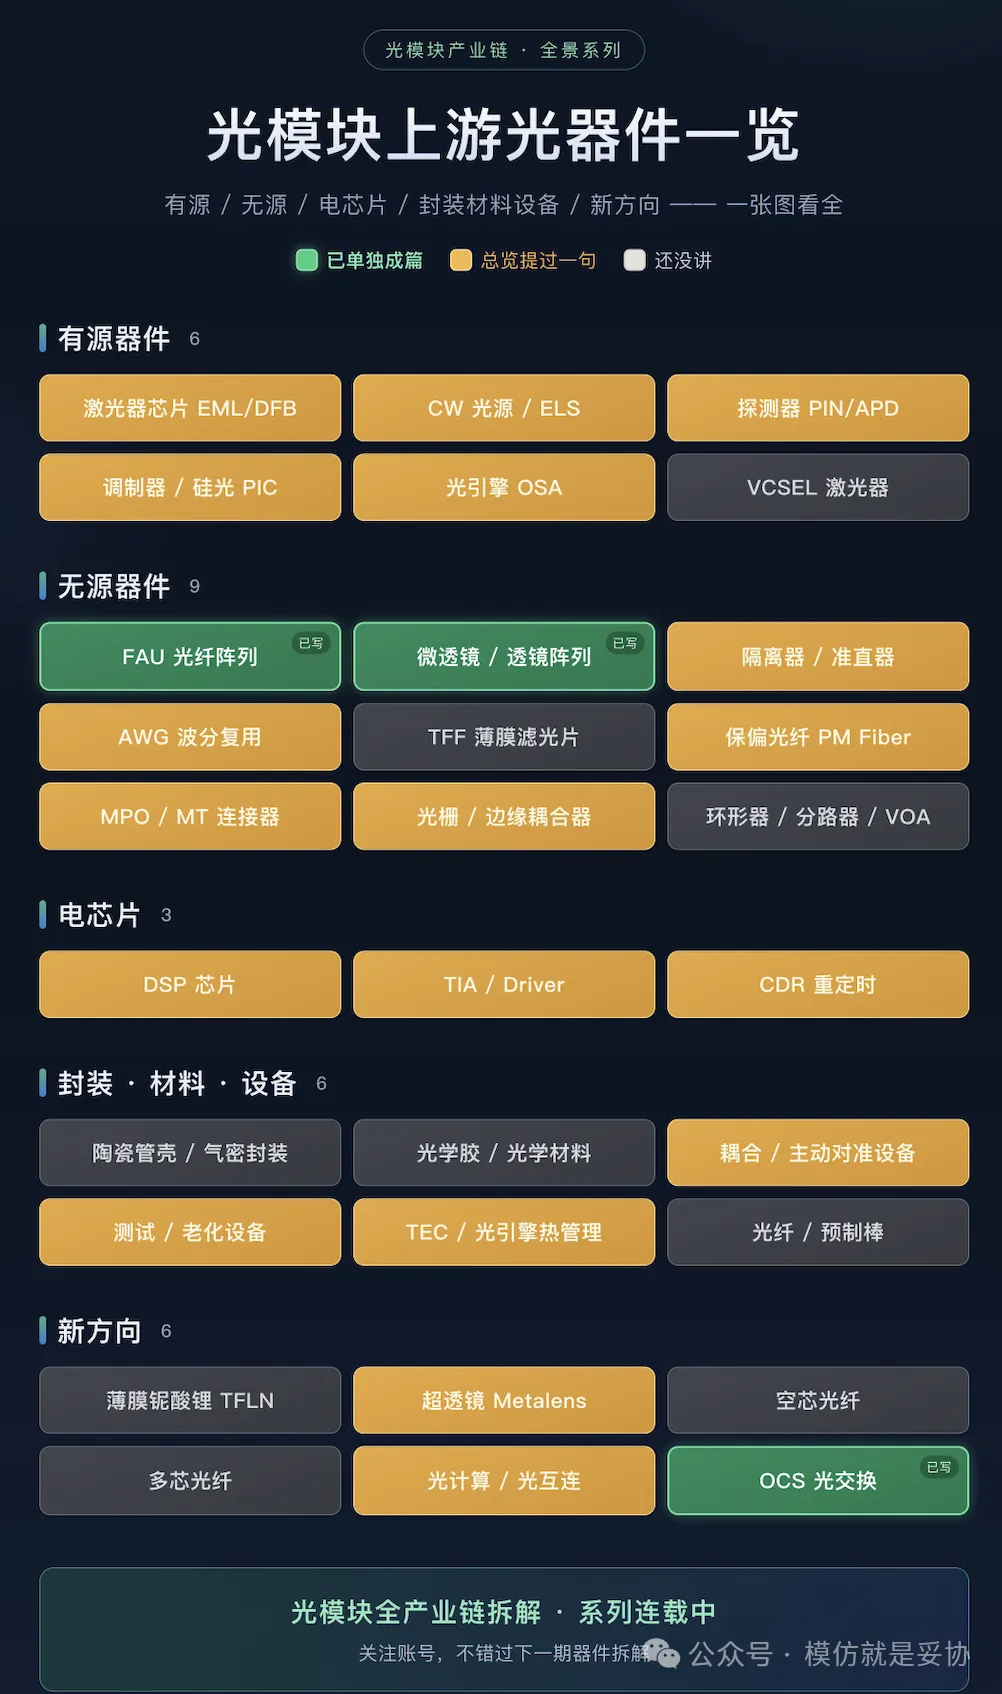
前面幾篇我們把光模組裡的FAU、微透鏡這些小器件拆完了。今天來講整個上游最核心的環節——雷射器晶片,也就是業內說的"光晶片"。
光晶片是整個光模組裡最貴、技術壁壘最高的環節:光晶片(雷射器+探測器)通常佔模組成本的 30%-60%,速率越高佔比越大。一台光模組能跑多快、傳多遠,上限基本由這顆晶片決定。
不過有一個比較現實的問題:目前中國光模組的全球市佔率已經超過 70%,但光晶片的國產化率還不到 20%,高端 EML 長期依賴進口。模組做成了,但是最值錢的部分卻還在別人手裡。
下面就跟著博主來深度研究一下光晶片這個整個光模組最難的部分。
📋 目錄
一、一顆雷射器是怎麼發光的
二、五類晶片,各守一段戰場
三、DFB 和 EML:多出來的光柵和調製器
四、EML 為什麼又貴又難
五、為什麼現在這麼缺
六、誰在突圍
寫在最後:從"組裝強國"到"晶片強國"
一、一顆雷射器是怎麼發光的
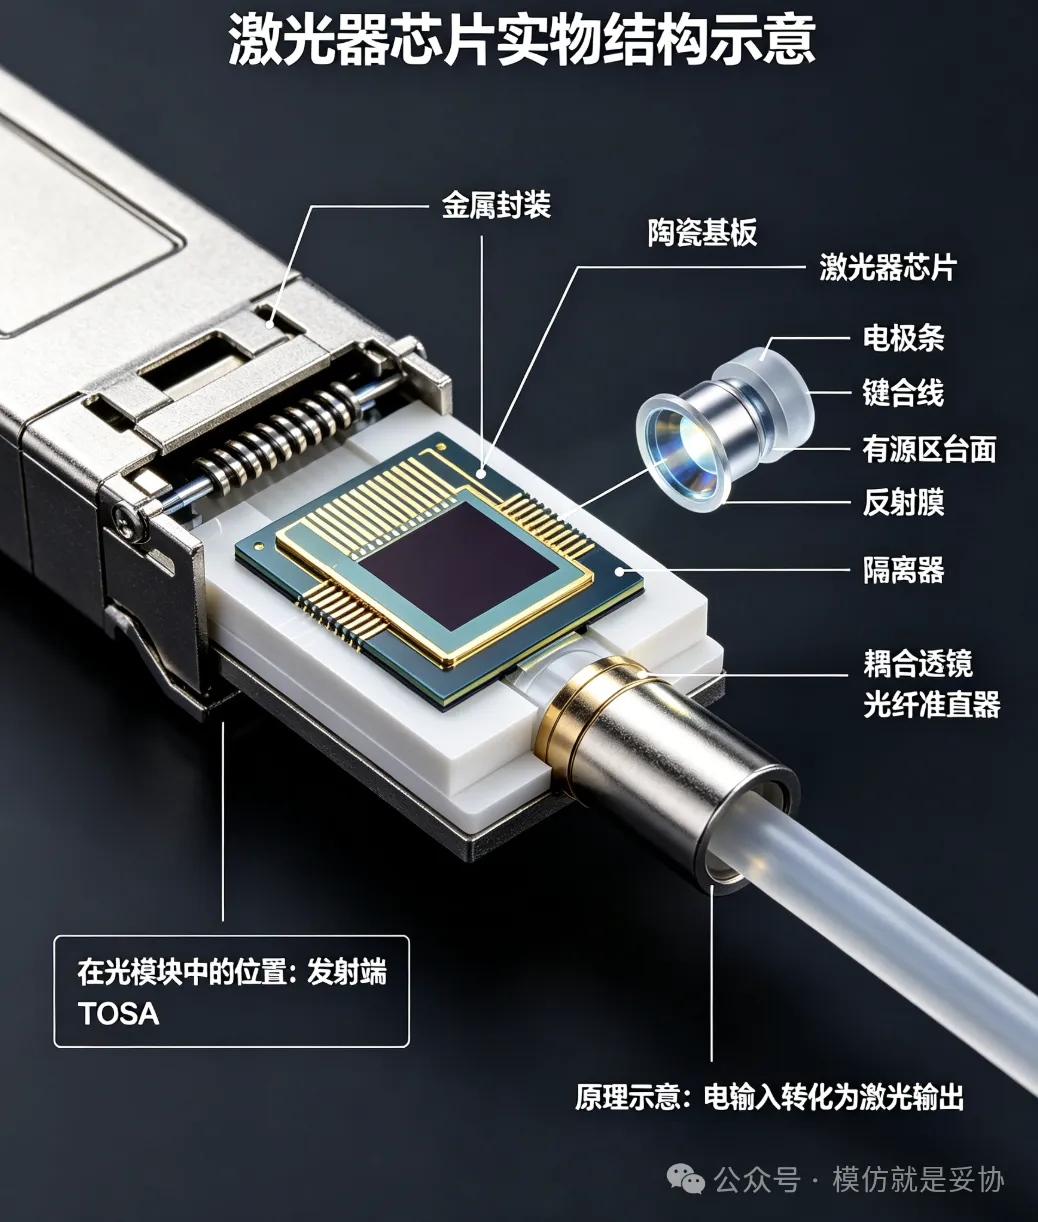
所有半導體雷射器的原理其實是一句話:給 PN 接面正向通電,電子和空穴在有源區裡撞在一起,釋放出光子;這些光在兩個反射鏡之間來回跑、越跑越強,最後從一端射出來。
看結構更清楚:晶片從上到下是 P 型包層、有源區(量子阱)、N 型包層和襯底。有源區是"發光層",也兼作光的通道;晶片沿晶面解理後,兩端天然平整的斷面就變成了反射鏡(反射率約 30%),光在裡面往返放大——這就構成了諧振腔。
圖 1:半導體雷射器的通用結構——發光靠有源區,放大靠兩端解理面構成的諧振腔
決定"什麼波長能發出來"的是一個簡單關係:2nL = mλ(折射率 × 腔長 × 2 等於波長的整數倍),滿足條件的波長才能在腔裡形成穩定駐波、被放大輸出。
二、五類晶片,各守一段戰場
同樣叫雷射器晶片,市面上主要有五種,做出來的東西差別很大。這張表建議存下來:
註:速率指單通道(per lane);EML、DFB、CW 屬邊發射(EEL),VCSEL 屬面發射(SEL)。資料為行業通用口徑。
這裡面有個規律:距離越短、速率越低,拼的是成本(FP、VCSEL);距離越長、速率越高,拼的是性能(DFB、EML、CW)。而 AI 資料中心把光模組推進到 800G、1.6T 之後,需求的重心一下子壓到了 EML 身上——這也是它最缺、最貴的原因。
三、DFB 和 EML:多出來的光柵和調製器
五種晶片裡,DFB 和 EML 是資料中心的主力,也是國產替代的主戰場。它倆的結構差別,一張圖能看清:
圖 2:DFB 是"會發光的晶片",EML 是"會發光 + 會開關"的晶片
先說 DFB:它在有源區旁邊刻了一層周期性的布拉格光柵,只有匹配光柵周期的那個波長能被反饋放大,其他全被壓住——所以輸出的是又純又穩的單色光,譜寬小於 0.1nm。
再說 EML:它把兩顆晶片的功能塞進了一顆——後段 DFB 恆流發連續光,前段電吸收調製器(EA)把電訊號"寫"到光上;中間插一段隔離區防電學串擾,兩端分別鍍高反膜和抗反膜,讓光只往一個方向走。
四、EML 為什麼又貴又難
既然 DFB 也能調製(直接調製,也就是 DML),為什麼還要費勁做 EML?答案藏在一個詞裡:啁啾(chirp)。
圖 3:為什麼高速長距必須用 EML——把"發光"和"調製"分開,就是為了壓住啁啾
啁啾是什麼?直接調製靠電流通斷代表 0 和 1,但電流一波動,有源區的折射率和溫度跟著變,輸出波長輕微漂移,光脈衝在光纖裡被"拉寬",跑著跑著 0 和 1 就糊了。速率越高、距離越遠,這個問題越致命。
EML 的解法是把兩件事拆開:發光的那段電流恆定,波長就穩;開關靠的是量子限制斯塔克效應——加反向偏壓時材料的吸收邊移動,光要麼被吸收(0)、要麼通過(1)。這就是 EML 能上 53Gbaud 甚至 112Gbaud、而普通 DML 大多卡在 25Gbaud 的原因。
代價是工藝難度指數級上升:要在同一片 InP 襯底上,讓"發光區"和"調製區"的能帶結構、材料厚度各長各的(這叫選擇區域外延或對接生長),兩邊還要電學隔離;晶片解理的端面質量直接決定良率,封裝後還得配 TEC 半導體製冷器精確控溫。業內形容光晶片是"三分設計、七分工藝",說的就是這種活。
五、為什麼現在這麼缺
第一,需求端是爆發式的。800G 成為主流、1.6T 快速上量,單模組裡雷射器的用量和單價一起漲。LightCounting 預計 2026 年乙太網路光模組銷售額增長 70% 以上,800G 出貨再翻一番。
第二,供給端擴不出來。高速 EML 用的 InP(磷化銦)襯底,2026 年全球需求約 260-300 萬片,有效產能只有 75 萬片上下,缺口七成以上;海外產能年增速僅 15%-20%,訂單已經排到 2028 年。高端 EML 的供給缺口也在 20%-30% 這個量級。
第三,格局高度集中。高速雷射器晶片長期由 Lumentum、Coherent、Broadcom 把持,輝達甚至給前兩家各投 20 億美元鎖產能——高端產能的分配權,不在我們手裡。
這種"下游強大、上游空心"的結構,在缺貨周期裡會被放大:華工科技就因為 DSP、Driver 等物料緊缺,800G/1.6T 交付不足訂單的一半。晶片卡住的不只是成本,是整條鏈的交付節奏。
六、誰在突圍
缺貨的另一面,是國產替代的窗口。這兩年國內進展最快的是兩家:
688498 | 歸母約 6.07 億(+12 倍) | |
688048 | (佔總營收 42.5%) |
另:光迅科技(自研光晶片+模組一體)、仕佳光子(AWG+部分有源)、雲南鍺業與北京通美(InP 襯底)也在鏈條上卡位。資料取 2026 年半年報及公開報導。
兩家的狀態差別也很典型:源傑是"業績已經兌現"——CW 光源趕上矽光的爆發期,利潤成倍往上走;長光華芯是"卡位已經拿到,業績還在爬坡"——收入結構剛切過來,200G EML 還在驗證和小批次階段。一個是現在,一個是明年。
寫在最後:從"組裝強國"到"晶片強國"
把這篇收一下,三層邏輯:
① 技術邏輯:越往上走越難。FP 靠兩端鏡子,DFB 加一層光柵,EML 要在同一片 InP 上整合發光和調製兩段——每上一層,工藝難度和單價都翻一個台階。
② 產業邏輯:瓶頸已經挪到最上游。前兩年光模組缺的是 DSP 和產能,現在缺的是襯底和光晶片。海外擴產一年只增兩成,需求翻倍地漲,這個缺口不是一年能補上的。
③ 投資邏輯:看"能不能量產",不看"有沒有樣品"。光晶片這行,送樣和量產之間隔著一年半載的良率爬坡。誰先跑通 200G EML 的量產、誰先鎖定襯底產能,誰才真正吃到這輪缺貨紅利。
(模仿就是妥協)