
美股在中期選舉前行情往往反覆震盪,但選舉落地之後,不確定性得到釋放,市場常迎來較好表現。
2026年美國中期選舉將於11月3日舉行,眾議院全部435席改選,參議院100席之中的35席進行改選,選舉結果將決定美國總統川普執政後兩年的立法與監督環境。當前美國國會的席位現狀是,參議院共和黨53席,民主黨及與其協同投票的獨立議員合計為47席;眾議院共和黨手握微弱多數,剛好218席,丟失1席即失去控制權。
從二戰之後的統計資料來看,絕大多數情況下,現任美國總統所屬政黨都會在中期選舉中丟失國會多數席位,這幾乎成為美國政治的一種“鐵律”。根據當前的民調,機構普遍預計,美國中期選舉後將出現“分裂國會”,即民主黨奪回眾議院,共和黨保留參議院控制權,這將造成川普政府後半任期立法受阻,國會監督調查力度上升。
美國中期選舉形勢迷離
距離美國中期選舉已經不到兩個月的時間,局勢也日趨明朗起來。市場普遍預計,中期選舉後將出現“分裂國會”,即民主黨奪回眾議院,共和黨保留參議院控制權。
主流選舉分析機構普遍預期,眾議院的整體環境偏向民主黨,有20個左右的眾議院席位被標記為搖擺席位,以民主黨奪回眾議院為基準情景,但共和黨選區重劃帶來的結構性優勢仍會形成阻力。預測市場平台Kalshi的機率資料顯示,民主黨拿下眾議院機率約為85%。
參議院方面,共和黨仍保留著微弱的優勢。根據庫克政治報告的席位評級,一共有6個參議院席位劃為搖擺席位,民主黨需要在搖擺席位中拿下大部分席位才可以實現翻盤,整體看共和黨守住參議院的機率更高,但多數席位或將被大幅壓縮。Kalshi估算,共和黨保住參議院機率約53%。關鍵搖擺州包括佐治亞、北卡羅來納、密歇根、德克薩斯等,這些州的民調會持續左右參議院控制權的預期變化。
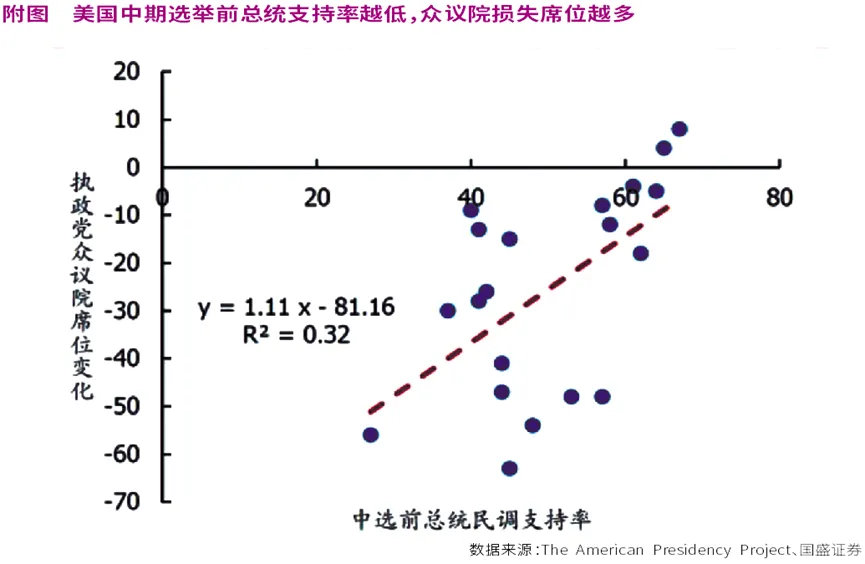
實際上,執政黨在中期選舉中丟席的機率極高。國盛證券指出,在1946年以來的20次美國中期選舉中,執政黨18次在眾議院丟席,平均損失25.7席、中位損失22席;參議院有13次丟席,平均損失3.6席、中位損失3.5席。中期選舉前,總統的支援率越低,執政黨在中期選舉中通常丟席越多,而且“總統公投效應”在眾議院更明顯。
蓋洛普(Gallup)8月末的月度跟蹤顯示,川普的支援率為37%,其歷史經驗顯示,總統中期選舉前支援率若持續低於40%,通常預示著執政黨國會席位會出現明顯淨流失。
為什麼美國中期選舉通常對執政黨不利呢?
第一,美國中期選舉本質上是對現任總統的“公投式投票”,選民天然帶有懲罰傾向。中期選舉沒有總統候選人,投票行為很大程度上變成對白宮過去兩年施政表現的評判。很多選民借中期選舉表達對現任總統的不滿:對通膨、就業、對外政策、社會議題的失望,都會投射到現任總統所屬國會議員身上。總統上台時,會有一部分“蜜月期”支援。經過兩年執政,現實總會與競選承諾出現落差,失望選民傾向於用選票進行懲戒。
第二,支持者投票熱情的不對稱。從歷史規律看,在任總統的支持者容易出現投票倦怠,反對黨的選民動員意願更強。當總統執政兩年,其陣營部分支持者會因為政策落地不及預期產生失望,選擇不去投票;反觀反對黨選民,出於遏制現任總統的目的,投票意願會被充分激發。這種“一方躺平、一方亢奮” 的選民結構,容易造成席位流失。
第三,經濟周期的天然約束。經濟一旦走弱,或者通膨持續走高,選民會把責任歸咎於現任執政黨。即便經濟問題有複雜歷史成因,但普通選民的直覺是“現在的政府要為當下經濟負責”。當前,選民對經濟領域的不滿可能主要來自通膨的居高不下。
第四,政治博弈的現實。反對黨天然擁有“批評的便利”,執政黨背負治理責任。執政黨手握行政權力,所有社會矛盾、社會問題都要落到自己頭上,需要為各類社會難題負責;而反對黨不需要承擔施政責任,只需要持續批評現狀,不需要拿出完整可行方案就可以獲取民意。執政黨既要處理複雜現實問題,又要承擔政策失誤的代價;反對黨只負責指責,在輿論博弈中天然佔優。
“分裂國會”的市場影響
由於共和黨有失去眾議院的風險,面對較大的美國中期選舉壓力,短期內白宮會不會在關稅和地緣政治等問題上退讓呢?
中信證券認為,在民主黨拿下眾議院、共和黨守住參議院的情境下,兩院分治雖然會加劇調查彈劾、預算制定和政策執行層面的政治博弈,但只要共和黨守住參議院,彈劾定罪、司法任命受阻等極端情形就較難出現,兩黨競爭也將更多圍繞2028年大選展開,政治風險整體可控。與此同時,中期選舉對川普的“TACO交易”約束可能弱於市場此前預期,選情壓力並不必然促使其在關稅、戰爭等問題上退讓。因此,在判斷川普面對壓力是否會調整政策時,建議更多觀察金融條件和資產價格的變化。
歷史經驗表明,美股在中期選舉前的表現較為反覆,而在中期選舉後的一段時間裡往往有不錯的表現。
國盛證券認為,從機制看,中期選舉前政策方向和國會控制權存在不確定性,容易壓制企業投資和市場風險偏好;結果落地後,無論那一黨獲勝,政策路徑的可預測性通常都會提高,風險溢價隨之回落。若進一步形成分裂國會,激進財政、稅收和監管政策落地難度上升,也有助於降低政策尾部風險。因此,中期選舉對美股更像是一個不確定性釋放的時間節點,但選後行情能否延續,最終仍取決於盈利、經濟和利率環境。
天風國際證券也認為,美股對經濟政策不確定性的變化是反向反應:不確定性下降,股市回報通常更好;不確定性上升,則可能對股市回報有一定壓製作用,變化速度也重要。當經濟政策不確定性從高位快速下降,本質上就是一次“壓力解除”,對應的滾動12個月標普500回報通常最好。這也解釋了為什麼美國中期選舉後12個月股市回報更好。
對於美債的影響,國盛證券認為,美國中期選舉前後的利率方向並不存在很強的穩定對應關係,平均路徑並不能簡單歸因於中期選舉。利率的核心驅動仍是增長、通膨、聯準會政策路徑、財政風險等因素,美國中期選舉更多通過兩個管道產生邊際影響:一是結果落地降低政治不確定性,帶動期限溢價回落;二是若選舉導致“分裂國會”,新增財政刺激和赤字擴張的空間受到約束,可能壓低遠期國債供給和通膨風險溢價。因此,選後利率下行往往是宏觀趨勢與政治風險釋放共同作用的結果,而非獨立的中期選舉效應。
由於美國中期選舉前的這種不確定性會降低全球金融市場的風險偏好,進而也會一定程度波及A股及其他主要市場。 (證券市場周刊宏觀號)