
台積電8月營收暴漲53.3%背後:不是AI又火了一次,是產能的天花板正在被重新定價
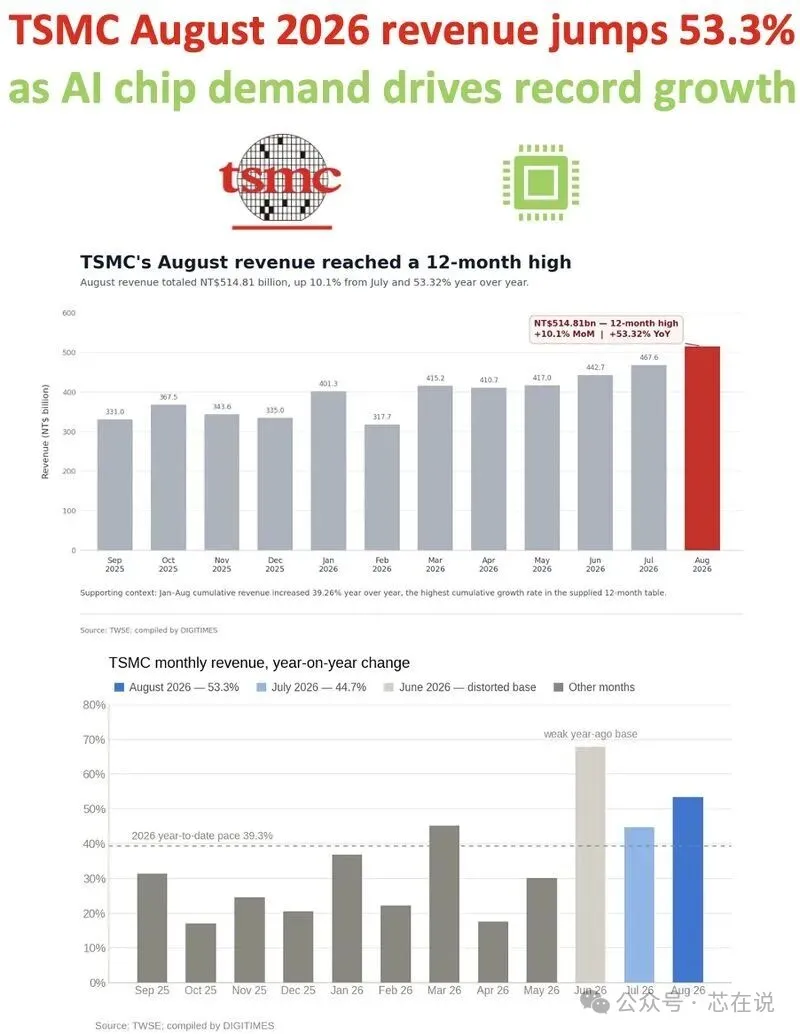
台積電9月10日公佈8月合併營收5148.1億新台幣,環比增10.1%,同比暴增53.3%,單月曆史新高。這不是又一條“AI晶片需求旺盛”的例行播報,這是產業鏈定價權徹底轉移的訊號——先進製程的稀缺性,已經從“交期長”演變成“誰給的價高誰先排隊”。
聚焦 🔍
8月5148.1億新台幣,環比+10.1%,同比+53.3%,創12個月新高。1-8月累計營收3.387兆新台幣,同比增39.3%,創同期最高累計增速。這已經是台積電連續第四個月營收攀升。
一、資料:曲線不是平滑上漲,是台階式跳躍
把過去12個月的月度營收擺出來,能看出一個反常識的現象——增長不是線性的,是脈衝式的。
注意6月那根柱子——同比接近70%的漲幅,不是需求突然翻倍,是去年同期基數太低造成的統計假象。真正有含金量的是7月和8月連續兩個月的加速,這才是產能利用率真實爬坡的證據,不是財務遊戲。
警示 ⚠️
很多媒體在報導同比數字時,直接拿6月的67%和8月的53%放在一起說“增速放緩”。這是典型的基數陷阱。如果你是分析師,月度同比資料必須疊加環比資料交叉驗證,單看YoY會被低基數月份誤導判斷。
二、機制:為什麼是現在——2nm量產和先進製程被訂滿
台積電2nm製程今年正式進入商業化量產,這是本輪漲價潮的技術錨點。7月創紀錄的467.58億新台幣,分析師普遍歸因於先進製程出貨佔比提升,尤其是2nm。到了8月,這個邏輯繼續兌現,而且疊加了一個更硬的事實——根據集邦諮詢(TrendForce)9月9日發佈的資料,台積電在2026年第二季度的全球晶圓代工市場份額達到72.5%,5奈米、4奈米、3奈米產能在當季度處於滿載狀態。
這裡有個反直覺的點:滿載不代表台積電在“拚命擴產搶單”,恰恰相反,滿載意味著台積電在用產能作為議價籌碼,誰能接受漲價和長期鎖產能協議,誰才能排進佇列。這就是為什麼台積電二季度淨利潤同比暴漲超過77%——漲的不只是出貨量,是單位晶圓的實際議價。
全球前十大晶圓代工廠2026年第二季度合併營收創紀錄,達到約534.9億美元,驅動因素是AI和高性能計算處理器所需先進製程的供給緊張。這句話翻譯成人話就是——不是訂單太多,是供給結構性稀缺,稀缺撐起了溢價。
洞察 💡
記憶體漲價不是缺貨,是帳期遊戲。晶圓代工漲價也不是產能不夠,是話語權重新分配。當你能一次性把2nm、3nm、5nm都訂滿,你就不再是“接單方”,你是價格制定方。台積電現在扮演的角色,已經從供應商切換成了准壟斷的資源分配者。
三、衝突:High NA 的2030年,和AI資本開支的2026年
9月8日台積電和ASML聯合宣佈,將推進High NA EUV光刻技術向下一代製程的產業轉移。台積電明確表態,計畫從2030年開始在先進製程大規模生產中使用High NA裝置,並預計隨著AI應用對更複雜電晶體架構的需求提升,採用率會逐步提高。
問題來了——2030年才是High NA大規模量產的起點,而AI晶片的資本開支高峰,現在就已經在發生。這中間有整整4年的時間差。這個時間差意味著什麼?意味著在High NA真正鋪開之前,台積電現有的3nm、2nm產能,會被反覆超額預定,漲價周期不會因為“下一代技術要來了”而提前結束,反而會因為“下一代還沒到”而被進一步拉長。
這是本輪漲價潮裡最值得警惕、也最容易被忽略的結構性矛盾——市場總在等技術拐點降價,但技術拐點本身需要資本開支周期去鋪墊,而鋪墊期恰恰是價格最硬的時候。
關鍵 📌
三星以5.9%的份額排名第二,中芯國際以5.4%緊隨其後,兩者合計份額還不到台積電一半的六分之一。這不是簡單的技術代差,是先進製程賽道事實上已經形成單一寡頭結構。任何試圖用“國產替代速度”或“成熟製程擴產”去避險先進製程稀缺性的邏輯,在2026年這個時間點上都站不住腳——成熟製程解決不了AI晶片對先進節點的剛性依賴。
四、跳出框架:從詞元成本反推產能供需,而不是反過來
大部分報導停在“營收創新高”就結束了,但真正值得深挖的是——這一輪AI晶片需求的源頭,其實可以從AI推理的詞元(Token)成本倒推回來。
詞元是AI運算的最小單位,每一次模型推理輸出,都在消耗詞元。過去一年,大模型廠商為了壓低單位詞元成本,拚命堆算力密度,而算力密度的提升路徑幾乎全部依賴先進製程晶片——無論是訓練側的加速器還是推理側的定製ASIC,都在往3nm、2nm遷移。換句話說,詞元價格戰打得越激烈,對先進製程晶圓的邊際需求就越剛性,這才是台積電產能被訂滿的底層動力,而不是簡單的“AI晶片需求旺盛”這種循環論證。
大部分行業軟文喜歡正著講這個故事——“AI需求旺→晶片需求旺→台積電營收漲”,但這是果推果,不是因推果。真正的因果鏈是——詞元價格競爭倒逼算力密度提升,算力密度提升倒逼先進製程佔比,先進製程佔比倒逼晶圓代工的稀缺定價權。理解這條鏈條,你才能預判下一個漲價窗口出現在那個環節,而不是等財報公佈之後才後知後覺。
機會 ✅
如果詞元成本競爭是先進製程需求的真實驅動力,那麼真正的領先訊號不在台積電財報裡,而在各大模型廠商的推理定價策略裡。誰先降價搶市場份額,誰就在倒逼自己的算力密度需求提前釋放,這個訊號比月度營收公告至少提前一到兩個季度。
五、一個刻意留下的裂縫
本文把7月和8月的連續加速解讀為“產能利用率真實爬坡的證據”,但嚴格意義上,這個結論需要台積電四季度的產能利用率資料和資本開支指引來交叉驗證,而不是僅憑兩個月的營收環比就下定論。如果你覺得這個推斷過於武斷,歡迎在評論區反駁——這恰恰是判斷AI硬體周期是否見頂的關鍵分歧點。
六、給從業者的判斷矩陣
台積電三季度營收指引是446億到458億美元,這個區間本身就已經隱含了管理層對AI需求可持續性的判斷——不是保守,是有底氣。真正的懸念不在這個季度,而在2027年到2030年之間,當High NA還沒鋪開、現有產能又持續被預定的這段真空期裡,誰能扛住漲價,誰會被擠出先進製程的採購名單。這才是接下來該盯的下一張牌。 (芯在說)