
周一美股全線下跌,晶片股走低拖累大盤。此前美國頭部AI企業高管提出安全風險警示,呼籲放緩研發。另一方面,美債收益率與油價劇烈波動推高聯準會加息預期,打壓風險偏好。
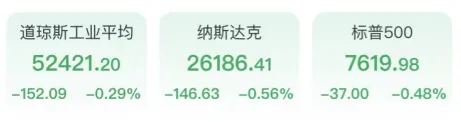
截至收盤,道瓊斯工業平均指數下跌152.09點,跌幅0.29%,報52421.20點,納斯達克綜合指數跌0.56%,報26186.41點,標普500指數跌0.48%,報7619.98點。衡量市場波動性的芝商所恐慌指數VIX飆升近8%,報17.10。
【熱門股表現】
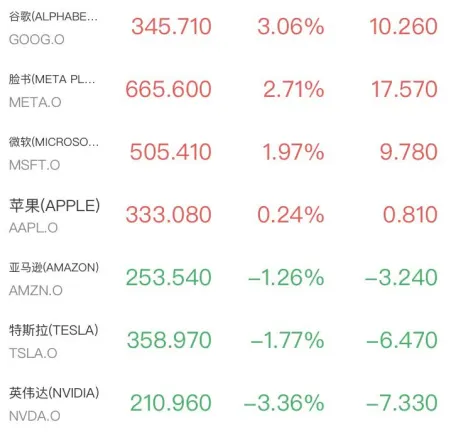
明星科技股漲跌互現,Google和Meta漲超2%,亞馬遜、特斯拉跌超1%。
費城半導體指數重挫近6%,熱門標的輝達下跌3.36%,博通、AMD 跌幅均超4%,英特爾跌超5%;邁威爾科技大跌7%。
記憶體晶片類股承壓,SK 海力士跌超7%,美光科技、閃迪和西部資料跌逾5%。
光通訊類股暴跌,康寧、Coherent跌超12%,Lumentum跌近10%。
此前一直擔憂AI會顛覆自身業務的軟體類股走強,ServiceNow、奧多比(Adobe)、Workday漲幅均超2%。
金融類股異動跳水,美國銀行跌超5%。該行CEO布萊恩・莫伊尼漢表示,第三季度投行業務手續費將同比下滑,交易收入大致與去年持平。高盛跌近4%,摩根大通、花旗和富國銀行跌超1%。
納斯達克中國金龍指數漲0.36%,愛奇藝漲超4%,網易漲2.06%,百度和京東分別上漲0.55%和0.74%。
【市場概述】
本周聯準會議息會議前夕,基準10年期美債收益率盤中自 2023 年以來首次短暫突破5%,加劇投資者緊張情緒。市場普遍預期聯準會將加息。過去一個月,高通膨、政府與企業大規模舉債,疊加市場對美國長期財政前景的擔憂,共同推高美債收益率。分析師警告,周一觸及的5%是關鍵心理閾值,會向美國經濟傳導連鎖衝擊,並削弱股票相對吸引力,威脅美股牛市。
瑞銀證券周一在客戶郵件研報中表示:聯準會預計將在本周政策會議加息25個基點,最新點陣圖大機率釋放訊號,暗示今年後續還會再有一次加息。
上周末,Anthropic首席執行長達里歐・阿莫代伊呼籲AI企業放緩模型能力迭代速度引發科技類股波動。xAI 創始人埃隆・馬斯克與 OpenAI 首席執行長山姆・奧爾特曼均表示認同阿莫代的觀點。
本輪下跌反映市場狂熱情緒有所降溫:此前行業瘋狂競賽、不斷迭代更強AI模型,如今市場開始冷靜重估相關預期。海量資金湧入AI賽道,推動部分科技股與半導體股大幅飆升,成為過去數年美股走強的核心驅動力。
部分投資者不確定本輪迴調能否持續,因為市場對阿莫代所說的 “放緩研發”究竟是什麼形態尚無共識。但AI研發節奏放緩,有可能降低行業對算力基礎設施的大額資本開支需求。Triple D Trading 創始人、市場分析師丹尼斯・迪克表示:“這對AI股而言更像是一次短期擾動,而非根本性拐點。”
Aptus資本顧問公司股票主管大衛・瓦格納表示:“顯然,一眾知名人物公開提出前沿 AI 模型的擴張節奏需要放緩,對市場形成衝擊。如果資本開支隨之降溫,企業盈利會受到壓制,但自由現金流大機率會迎來拐點改善,估值倍數有機會重新回升至 2025年12月的水平。”他補充道:“儘管如此,市場清楚當下已經進入季節性偏弱的階段,疊加中期選舉大量政治言論擾動,股市可能延續休整格局。”
中東局勢尚不明朗。據央視新聞報導,當地時間9月14日,美國總統川普在社交媒體發文稱,伊朗目前“希望盡快達成協議”,並稱伊朗尋求達成協議的意願“非常迫切”。川普稱,他將決定美國是否選擇與伊朗進行接觸,並表示美方“對這一想法持開放態度”。
根據14日的船舶追蹤資訊,上周末兩天內,4艘船隻駛出荷姆茲海峽,其中包括運載能源的船隻;10艘貨船駛入荷姆茲海峽。荷姆茲海峽是全球航運要道,承載全球約四分之一海運石油貿易以及大量液化天然氣和化肥運輸。美國和以色列2月28日對伊朗發起軍事打擊前,荷姆茲海峽每日大約可通過125艘大型商船,包括油輪、天然氣運輸船、散貨船和集裝箱船。
【大宗表現】
國際油價走高,WTI原油近月合約漲1.34%,報101.39美元/桶,布倫特原油近月合約漲1.02%,報105.68美元/桶。
貴金屬市場承壓,紐約商品交易所9月交割的COMEX黃金期貨跌1.29%,報4310.00美元/盎司,COMEX白銀期貨跌1.61%,報63.51美元/盎司。(第一財經資訊)