
一、執行摘要
(一)核心結論
空芯光纖產業正處於從“技術驗證”向“規模商用”全面跨越的關鍵窗口。空芯光纖(Hollow-core Fiber, HCF)是一種顛覆性的新型光纖,將傳統光纖的玻璃纖芯取代為空氣孔,讓光主要在空氣而非玻璃中傳輸。這一根本性改變,使其具備了超低時延(傳輸速度提升約47%)、超低損耗(突破0.1dB/km)、超低非線性等傳統光纖無法企及的優勢。空芯光纖被視為下一代光通訊技術。
2025年,被行業定義為空芯光纖的商用元年。7月29日,中國首條擁有完全自主智慧財產權的反諧振空芯光纖在粵港澳大灣區率先商用,反諧振空芯光纖專線將跨境雙向時延壓縮至1毫秒。2025年,中國移動開通中國首條空芯光纖商用線路,資料損耗降低7.6倍。中國電信開通全球最長的100千米商用空芯光纜。中國聯通建成首條空芯光纖跨境商用線路,網路時延大幅降低32%。
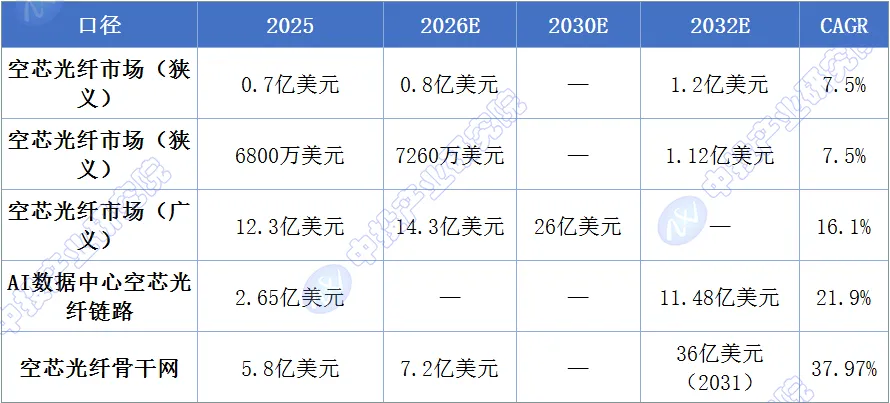
據共研網統計,2025年全球空芯光纖市場銷售額約0.7億美元,2026年預計達0.8億美元。168報告網資料顯示,2025年全球空芯光纖市場規模達6800萬美元,預計2026年將增長至7260萬美元。更值得關注的是AI資料中心空芯光纖鏈路市場——QYResearch調研顯示,2025年全球AI資料中心空芯光纖鏈路市場規模約2.65億美元,預計2032年將達到11.48億美元,2026-2032年複合增長率為21.9%。Hollow-core Fiber市場整體(Research and Markets口徑)從2025年的12.3億美元增長至2026年的14.3億美元。空芯光纖骨幹網市場預計從2025年的5.8億美元增至2031年的36億美元。不同口徑的差異主要源於統計範圍的寬窄——從純空芯光纖產品到完整的空芯光纖鏈路解決方案,再到涵蓋相關應用的廣義市場。
空芯光纖產業的爆發由三重結構性力量共同驅動:一是AI算力需求倒逼光纖代際躍遷——AI大模型從單機訓練走向分佈式叢集協同,資料中心之間的高速、低時延互聯成為剛需。空芯光纖可將傳輸時延降低約47%,為分佈式AI訓練提供關鍵支撐。二是營運商與科技巨頭的集體押注——微軟於2023年1月收購Lumenisity,計畫在Azure全球網路部署1.5萬公里空芯光纖;康寧在北卡羅來納州工廠專門為微軟生產空芯光纖。中國移動、中國電信、中國聯通均已完成首條空芯光纖商用線路部署。三是中國企業的全球引領地位——長飛光纖累計交付超10000芯公里,創下最低衰減0.04dB/km、最長拉絲91.2公里、最長商用線路100公里等多項紀錄,成為全球商用部署最廣的空芯光纖供應商。亨通光電斬獲全球首個空芯光纖CSP商用訂單,並聯合浙江聯通打造全國首條400G省干空芯光纖傳輸線路。中天科技與華為合作實現國內首次O波段反諧振空芯光纖在資料中心內部連接的規模化應用。
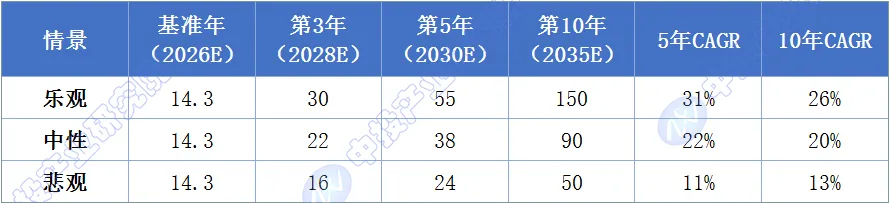
在中性情景下,全球空芯光纖相關市場規模有望從2026年的約14億美元增長至2030年約26億美元(Research and Markets口徑)。中國在空芯光纖商用部署、技術突破和產業生態建設方面均處於全球領先地位。產業正處於從“試點驗證”向“規模商用”加速跨越的關鍵窗口,未來五年將是空芯光纖從“小眾賽道”走向“主流方案”的戰略性機遇期。
(二)投資/戰略建議
產業階段定位:空芯光纖當前處於“成長期早期→成長期中期”的加速跨越窗口。2025年被行業定義為商用元年,2026年正式進入規模驗證階段。行業正從“試點部署”向“小規模商用”演進,呈現出“巨頭引領、營運商驅動、中國企業主導”的鮮明特徵。烽火通訊表示,空芯光纖目前整體處於試點驗證和小規模商用階段。中國聯通研究院副院長唐雄燕指出,空芯光纖仍處局部驗證階段,規模化商用任重道遠。建議圍繞三條主線進行配置:
其一,空芯光纖製造龍頭主線——長飛光纖已累計交付超10000芯公里,全球商用部署最廣;亨通光電已實現空芯反諧振光纖損耗≤0.2dB/km,具備批次交付能力;烽火通訊實現0.063dB/km超低衰減紀錄。
其二,空芯光纖商用部署與營運商主線——中國電信、中國移動、中國聯通均已啟動空芯光纖商用線路部署。長飛光纖中標中國電信廣東空芯光纜集采項目。
其三,核心材料與裝置主線——空芯光纖製造所需的高純石英材料、拉絲裝置、測試儀表等環節價值量高、國產替代空間大。
風險警示:空芯光纖產業面臨四大核心風險。一是規模化商用進度不及預期風險——中國聯通研究院副院長唐雄燕指出,空芯光纖仍處局部驗證階段,規模化商用任重道遠。二是成本競爭力風險——當前空芯光纖的製造成本顯著高於傳統單模光纖,若成本下降速度慢於預期,將影響其在大規模商用場景中的競爭力。三是技術路線競爭風險——空芯光纖面臨多芯光纖、空分復用等多種新型光纖技術的競爭,技術路線尚未完全收斂。四是標準體系不完善風險——空芯光纖的國際國內標準體系仍在建設中,標準缺失可能制約規模化部署。
二、行業階段判定
(一)累計滲透率
空芯光纖的滲透率需要從多個維度來理解:一是在全球光纖光纜市場中的佔比,二是在AI資料中心互聯中的採用率,三是在營運商骨幹網中的部署比例。2025年是空芯光纖商用元年,2026年進入規模驗證階段。
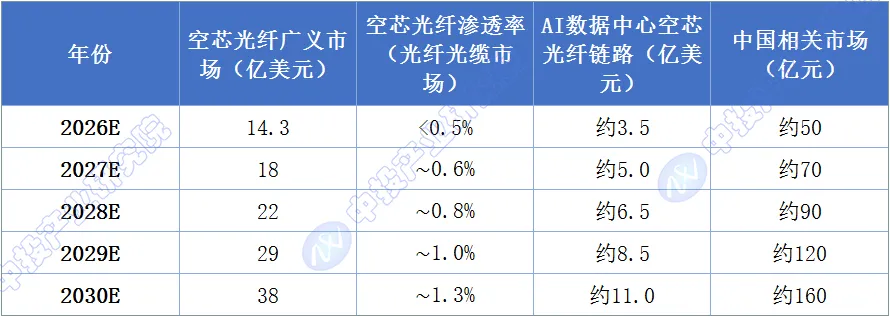
從全球光纖光纜市場滲透率來看,空芯光纖當前的滲透率仍然極低。2025年全球空芯光纖市場銷售額約0.7億美元,而全球光纖光纜市場規模超過200億美元,空芯光纖的滲透率不足0.5%。但這一極低的基數也意味著巨大的增長空間——Research and Markets預測空芯光纖市場將從2025年的12.3億美元增長至2030年的26億美元。
從AI資料中心互聯滲透率來看,空芯光纖正處於從“零”到“一”的突破階段。QYResearch資料顯示,2025年全球AI資料中心空芯光纖鏈路市場規模約2.65億美元,預計2032年將達到11.48億美元。空芯光纖可將傳輸時延降低約47%,對於AI大模型的分佈式訓練至關重要。
從營運商商用部署進度來看,中國三大營運商均已完成首條空芯光纖商用線路部署。2025年7月29日,中國移動於廣東開通中國首個反諧振空芯光纖商用線路。中國電信開通全球最長的100千米商用空芯光纜。中國聯通建成首條空芯光纖跨境商用線路,網路時延大幅降低32%。2026年1月,中國聯通在浙江杭州完成核心機房空芯光纖7.5km互聯驗證。
圖表1 全球空芯光纖市場規模及滲透率演進(2025-2032)
(二)行業增速 vs GDP增速
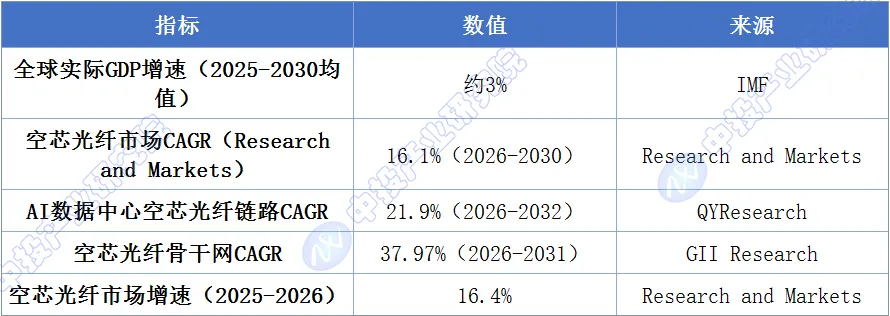
空芯光纖產業正處於遠超宏觀經濟增速的超常規增長通道。Research and Markets資料顯示,空芯光纖市場2025年至2026年增長16.4%,2026年至2030年CAGR為16.1%。AI資料中心空芯光纖鏈路市場CAGR高達21.9%。空芯光纖骨幹網市場CAGR高達37.97%。這些增速均遠超同期全球GDP增速(約3%)和中國GDP增速(約5%),屬於典型的“超級成長賽道”。
圖表2 空芯光纖行業增速 vs 宏觀增速對比(2025-2030)
(三)階段判定結論
當前階段:成長期早期→成長期中期過渡
空芯光纖產業具備成長期產業的典型特徵:行業增速遠超宏觀經濟增速,滲透率正處於從“幾乎為零”向“規模商用”加速跨越的關鍵階段,技術路線持續最佳化,競爭格局動態演變。
從判定維度逐一核對:
滲透率維度,空芯光纖在全球光纖光纜市場中的滲透率不足0.5%,正處於S曲線的底部起步階段。但AI資料中心互聯和營運商骨幹網等細分場景的滲透正在加速。
增速維度,空芯光纖市場CAGR達16%-38%,遠超GDP增速。
核心增長邏輯維度,空芯光纖的增長由“AI算力需求倒逼+營運商骨幹網升級+政策強力支援”三重力量驅動。
產業化階段維度,烽火通訊明確指出“空芯光纖目前整體處於試點驗證和小規模商用階段”。中國聯通研究院副院長唐雄燕指出“空芯光纖仍處局部驗證階段,規模化商用任重道遠”。
圖表3 空芯光纖產業生命周期階段判定
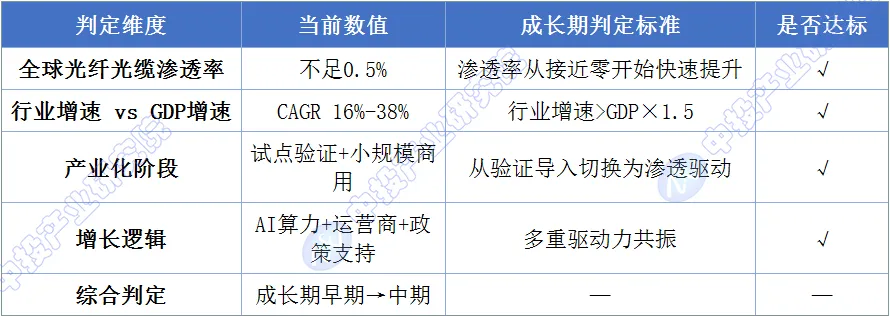
階段特徵總結:產業正處於滲透率從極低基數快速提升、增速維持超高位、技術與商用雙輪驅動的戰略窗口期。2025年商用元年的標誌性事件——首條商用線路開通、三大營運商首條線路部署——已將產業從“實驗室”推向“現網”。2026年至2028年將是驗證空芯光纖能否從“小規模商用”走向“規模化部署”的關鍵窗口。
三、發展驅動力分析(五維矩陣)
(一)政策維度
政策是空芯光纖產業發展的核心保障力量,其驅動力正從“行業引導”向“國家戰略+技術攻關”全面升級。
在國家戰略層面,2026年9月7日,工業和資訊化部印發《資訊通訊行業發展“十五五”規劃》,明確提出加強超高速大容量光傳輸、光接入、海纜光通訊技術研發,加快空芯光纖等新型光纖技術的研發與應用。規劃提出到2030年全面建成新一代通訊網,明確部署400G及以上高速傳輸技術。
在產業規劃層面,中國光電線纜及光器件行業“十五五”發展規劃明確將空芯光纖、反諧振空芯光纖等產品列為頭號產業化工程。規劃涵蓋“十五五”重點研發產品、標準化工作、產品分類分級與產業鏈自主可控清單等。
在地方政策層面,2025年9月,湖北省人民政府辦公廳發佈《湖北省加快算網存用協同發展的若干措施》,推動100T超低延時“空芯光纖”等一批全國“首發”光通訊技術和產品規模化應用。2026年5月,杭州市經濟和資訊化局明確支援羅素先進光波科學中心空芯光纖產業化落地,聯動富陽區共建“空芯光纖生產基地”。
在國家資料基礎設施層面,2025年《國家資料基礎設施建設指引》提出,推動國家樞紐節點和需求地之間400G/800G高頻寬全光連接,對光纖在低衰減、大容量和低時延方面提出了更高要求。
政策不再是方向性的鼓勵,而是進入了“目標設定+技術攻關+產業化工程+地方聯動”的全面實施階段,為空芯光纖的規模化發展提供了明確的制度保障。
政策維度評分:正面。政策支援力度持續加大,從國家戰略規劃到地方產業化落地,空芯光纖已成為通訊產業升級的戰略重點。
(二)資本維度
資本是空芯光纖產業景氣度的核心溫度計。從國際科技巨頭的重金佈局到A股市場的持續追捧,空芯光纖已成為資本市場最受關注的新材料賽道之一。
從國際科技巨頭佈局來看,微軟於2023年1月收購了英國空芯光纖公司Lumenisity。微軟計畫在Azure全球網路部署1.5萬公里空芯光纖。康寧在北卡羅來納州工廠專門為微軟生產空芯光纖。初創公司Relativity Networks(2025年成立)在尚未招聘員工時就已收到超大規模客戶訂單。Lightera(前身為OFS,朗訊/古河電氣旗下)被AWS列為正在合作的三大供應商之一。
從龍頭企業業績來看,長飛光纖2026年上半年業績大幅增長。長飛光纖已累計交付空芯光纖超過10000芯公里。2026年8月,長飛光纖中標中國電信廣東空芯光纜集采項目。
從產業投資來看,亨通光電已突破空芯反諧振光纖全鏈條核心技術,具備批次交付能力。中天科技與華為合作實現國內首次O波段反諧振空芯光纖在資料中心內部連接的規模化應用。藍思科技戰略收購同昇光電,以空芯光纖拓展光通訊賽道。
資本維度評分:正面。國際科技巨頭重金佈局,A股市場持續追捧,龍頭企業加速擴產,資本對空芯光纖賽道的信心與投入持續增強。
(三)產業供給維度
產業供給端的核心特徵是“中國引領、技術領先、產能擴張、格局初現”。
從全球競爭格局來看,全球空芯光纖市場主要企業包括:NKT Photonics、Photonics Bretagne、GLOphotonics、Guiding Photonics、OFS(Furukawa)、長飛光纖、安揚雷射、Lumenisity等。AI資料中心空芯光纖鏈路市場的主要廠商包括Microsoft Lumenisity、Lightera、Furukawa Solutions、Nokia、Prysmian Group、Corning、Fujikura、Sumitomo Electric、NKT Photonics、長飛光纖、亨通光電、烽火通訊等。
從中國企業表現來看,長飛光纖是全球商用部署最廣的空芯光纖供應商。2025年,長飛攜手中國移動、中國電信、中國聯通完成各自首條空芯光纖商用線路部署,其中廣東至香港100公里世界最長距離空芯光纖商用項目。長飛空芯光纖已在國內及海外多地部署超13個商用及試點項目。2026年3月,長飛在MWC大會上全球首發HollowBand空芯光纖。
亨通光電2025年7月空芯反諧振光纖亮相,在特定波段實現損耗≤0.2dB/km,達到國際先進水平。2025年12月,亨通光電中標中國移動寧夏公司2025年至2026年空芯光纜採購項目,斬獲全球首個空芯光纖CSP商用訂單。2026年6月,亨通光電聯合浙江聯通打造全國首條400G省干空芯光纖傳輸線路。
烽火通訊自主研發的四管雙巢狀式空芯光纖,通過最佳化巢狀結構設計,兼顧高機械強度與抗彎曲特性。烽火通訊實現0.063dB/km超低衰減新紀錄。2026年7月,烽火通訊空芯反諧振光纖三項重磅成果登上全球光子學權威講台,刷新空芯光纖即時光傳輸紀錄。
中天科技空芯光纖技術達行業領先水平,已完成四川電信量子通訊網路空芯光纜交付,聯合建成全球首例長距離低損耗空芯光纖量子通訊網路。
產業供給維度評分:正面。中國企業在全球商用部署、技術突破和產能擴張方面均處於引領地位,產業格局加速形成。
(四)技術維度
技術進步是空芯光纖從“能做”向“做優”躍遷的核心變數,正沿著“超低損耗、超長距離、大容量傳輸、紅外波段拓展”四大主線全面突破。
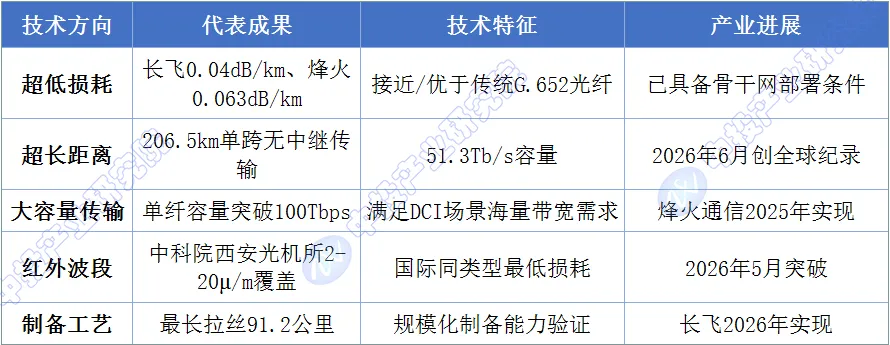
超低損耗技術是空芯光纖最核心的技術指標。長飛光纖空芯光纖最低衰減達0.04dB/km。烽火通訊實現0.063dB/km超低衰減新紀錄。微軟旗下Lumenisity已實現0.091dB/km的超低損耗紀錄。這些資料表明,空芯光纖的損耗已接近甚至優於傳統G.652光纖,具備了在骨幹網中規模化部署的技術基礎。
超長距離傳輸技術取得重大突破。2026年6月,中國電信與長飛公司聯合德科立,完成全球首個現網空芯光纖單波1.2Tb/s超長單跨無中繼波分傳輸系統試驗,基於全球最長跨境商用空芯光纜,僅通過EDFA放大,實現了206.5km、51.3Tb/s的單跨無中繼傳輸,一舉打破全球紀錄。
大容量傳輸技術持續刷新紀錄。烽火通訊刷新空芯光纖即時光傳輸紀錄,超低衰減空芯光纖實現單纖容量突破100Tbps。長飛空芯光纖實現206.5km、51.3Tb/s的單跨無中繼傳輸。
紅外波段拓展方面,中國科學院西安光機所團隊成功研製出國際同類型最低損耗的碲酸鹽和硫系紅外反諧振空芯光纖,硫系AR-HCF在4μm、7μm波段的實測損耗分別低至0.3dB/m、1dB/m。所設計光纖傳輸窗口可覆蓋2-20μm。
圖表4 空芯光纖核心技術方向與產業進展
技術維度評分:正面。超低損耗、超長距離、大容量傳輸多技術路線平行突破,紅外波段與製備工藝持續拓展,技術成熟度快速提升。
(五)使用者維度
使用者是產業鏈的最終裁決者。在空芯光纖產業中,“使用者”包括雲服務商(微軟、AWS等)、電信營運商(中國移動、中國電信、中國聯通等)、資料中心營運商以及金融高頻交易機構。
從雲服務商需求來看,微軟是空芯光纖最大的需求方與整合者。微軟通過收購Lumenisity切入空芯光纖領域,計畫在Azure全球網路部署1.5萬公里空芯光纖。康寧在北卡羅來納州工廠專門為微軟生產空芯光纖。AWS將Lightera列為正在合作的三大供應商之一。初創公司Relativity Networks在尚未招聘員工時就已收到超大規模客戶訂單。
從營運商需求來看,中國三大營運商均已完成首條空芯光纖商用線路部署。2025年7月29日,中國移動於廣東開通中國首個反諧振空芯光纖商用線路。中國電信開通全球最長的100千米商用空芯光纜。2026年8月,長飛光纖中標中國電信廣東空芯光纜集采項目。中國聯通建成首條空芯光纖跨境商用線路,網路時延大幅降低32%。2026年1月,中國聯通在浙江杭州完成核心機房空芯光纖7.5km互聯驗證。
從金融高頻交易需求來看,空芯光纖在金融高頻交易場景中已實現商用。深港證券交易所資料中心間的跨境資料傳輸時延降至1.07毫秒。空芯光纖將跨境雙向時延壓縮至1毫秒。在金融高頻交易中,微秒級的時延優勢即可轉化為顯著的經濟收益。
從AI資料中心需求來看,AI大模型從單機訓練走向分佈式叢集協同,資料中心之間的高速、低時延互聯成為剛需。空芯光纖更匹配DCI場景中智能學習演算法和神經網路處理等海量頻寬需求。
使用者維度評分:正面。雲服務商、營運商、金融機構、AI資料中心等下游需求全面啟動,頭部客戶已完成商用驗證,需求剛性持續增強。
(六)五維綜合評分
圖表5 空芯光纖五維研判矩陣分析
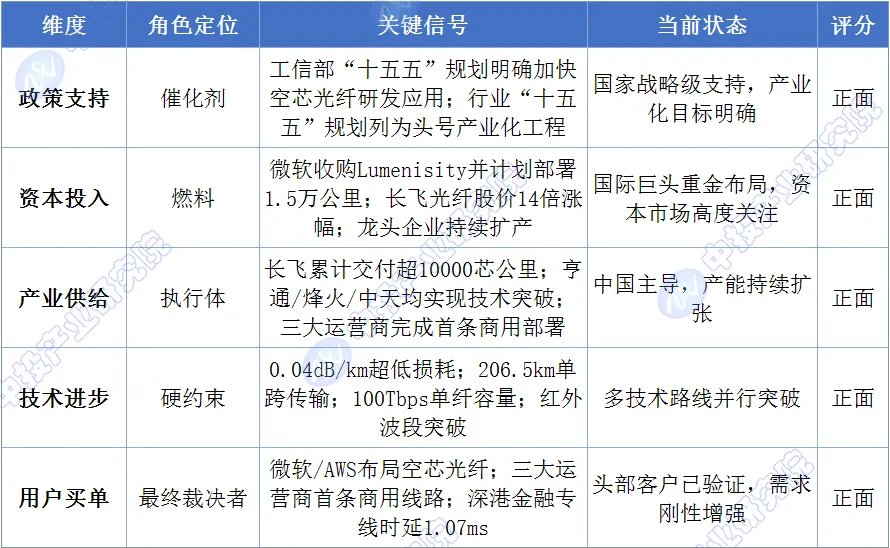
研判結論:五維全部為正面,產業正處於從“商用元年”向“規模商用”加速跨越的戰略性窗口。政策維度國家戰略級支援、產業化目標明確;資本維度國際巨頭重金佈局、資本市場高度關注;產業供給維度中國企業全球引領、產能持續擴張;技術維度超低損耗、超長距離、大容量傳輸多路線突破;使用者維度微軟/AWS等雲服務商和三大營運商均已啟動商用部署。五個維度的協同共振,共同構成了空芯光纖產業加速發展的確定性基礎。
四、市場規模預測
(一)預測方法選擇說明(基於階段判定)
基於產業階段判定——空芯光纖處於成長期早期向中期過渡階段——本報告採用成長期產業的“技術滲透+下游需求擴張+政策驅動”復合預測框架。空芯光纖市場規模主要取決於三個核心變數:AI資料中心/智算叢集的擴張速度、營運商骨幹網的升級節奏、以及空芯光纖在光纖光纜市場中的滲透率提升速度。當前行業基數極小但增速極高,預測的核心挑戰在於滲透率曲線的斜率判斷——而這一斜率高度依賴於成本下降速度和規模化商用進度。
(二)TAM測算與關鍵假設
核心彈性假設:
第一,AI資料中心的擴張速度是空芯光纖需求的核心驅動力。工信部“十五五”規劃明確提出“有序部署萬卡、十萬卡及以上智算叢集”。隨著AI算力叢集規模持續擴大,資料中心之間高速、低時延互聯的需求日益迫切。空芯光纖可將傳輸時延降低約47%,為分佈式AI訓練提供關鍵支撐。
第二,營運商骨幹網升級是空芯光纖規模化應用的重要場景。傳統的G.652光纖性能已逼近香農極限,空芯光纖成為下一代傳輸網的理想候選。三大營運商已完成首條空芯光纖商用線路部署,後續規模化採購將推動市場快速擴張。
第三,成本下降速度決定了空芯光纖的滲透速度。當前空芯光纖的製造成本顯著高於傳統單模光纖。隨著製備工藝的成熟和產能的擴大,成本有望持續下降。當空芯光纖的綜合成本降至與傳統光纖可比或略高的水平時,將觸發需求的加速釋放。
第四,中國企業在全球供應鏈中的份額是市場規模的重要變數。長飛光纖是全球商用部署最廣的空芯光纖供應商。亨通光電、烽火通訊、中天科技等企業均具備批次交付能力。隨著全球空芯光纖市場的擴張,中國企業的全球份額有望持續提升。
(三)三情景預測資料表
圖表6 全球空芯光纖相關市場規模三情景預測(億美元)
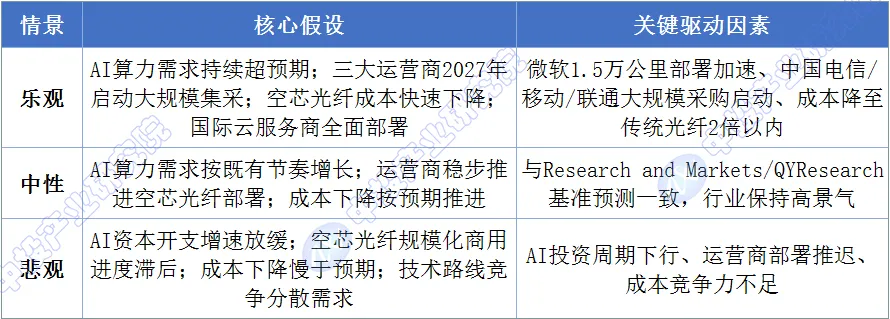
圖表7 三情景假設說明
圖表8 關鍵參數預測(全球,中性情景)
情景假設說明:
樂觀情景觸發條件:AI算力需求持續超預期爆發,十萬卡級智算叢集加速部署;微軟Azure全球網路1.5萬公里空芯光纖部署全面加速;三大營運商2027年啟動大規模空芯光纖集采;空芯光纖成本快速下降至傳統光纖的2倍以內;中國企業在全球空芯光纖市場中的份額持續擴大。
中性情景觸發條件:AI算力需求按產業鏈驗證的節奏穩步推進;營運商按既有節奏推進空芯光纖商用部署;成本下降按預期推進。此情景為本報告識別為機率權重最高的基準路徑。
悲觀情景觸發條件:全球經濟增速放緩,AI資本開支增速放緩;空芯光纖規模化商用進度滯後,成本下降慢於預期;多芯光纖、空分復用等其他新型光纖技術路線分流需求。
五、關鍵拐點監測
(一)本階段核心拐點定義
空芯光纖產業作為成長期產業,其“拐點”含義涉及商用里程碑、規模化集采、技術突破、國際部署四個維度的系統性里程碑。未來3-5年需重點監測以下四個結構性拐點。
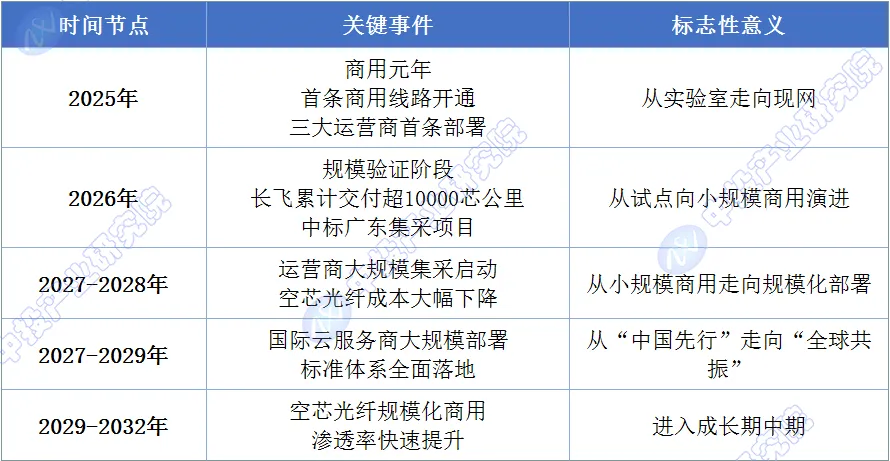
拐點一:營運商大規模集采啟動拐點(預計2027-2028年)。2025年,三大營運商已完成首條空芯光纖商用線路部署。2026年8月,長飛光纖中標中國電信廣東空芯光纜集采項目。當營運商從“試點採購”轉向“大規模集采”——單次採購規模突破百公里級時,將標誌著空芯光纖從“小規模驗證”正式進入“規模化商用”階段。烽火通訊指出,空芯光纖目前整體處於試點驗證和小規模商用階段。
拐點二:空芯光纖成本降至規模化商用閾值拐點(預計2027-2029年)。當前空芯光纖的製造成本顯著高於傳統單模光纖。隨著製備工藝成熟、產能擴大和規模效應釋放,當空芯光纖的單價降至傳統光纖的2-3倍以內時,將觸發從“高價值場景”向“大規模商用”的需求擴張。成本下降速度將直接決定滲透率曲線的斜率。
拐點三:國際雲服務商大規模部署拐點(預計2027-2029年)。微軟計畫在Azure全球網路部署1.5萬公里空芯光纖。AWS已將Lightera列為合作的三大供應商之一。Relativity Networks已收到超大規模客戶訂單。當微軟、AWS、Google等國際雲服務商開始大規模部署空芯光纖時,將標誌著空芯光纖從“中國先行”走向“全球共振”。
拐點四:空芯光纖國際標準體系落地拐點(預計2027-2029年)。長飛光纖聯合行業夥伴發佈“推動空芯光纖產業化,加速全球商用部署”合作倡議,積極推進該產品核心技術的標準立項與商用部署。中國光電線纜及光器件行業“十五五”發展規劃已將空芯光纖標準化工作列為重點任務。當空芯光纖的國際國內標準體系全面建立並成為行業共識時,將大大降低規模化部署的技術風險和成本。
(二)拐點時間窗口預測
圖表10 空芯光纖產業關鍵拐點時間軸
時間窗口推演依據:
拐點一窗口(2027-2028年):2025年三大營運商完成首條商用線路部署,2026年長飛中標中國電信廣東集采項目。從“首條”到“集采”的演進表明營運商對空芯光纖的認可度正在提升。預計2027-2028年間,三大營運商將陸續啟動更大規模的集采,推動空芯光纖從小規模商用走向規模化部署。
拐點二窗口(2027-2029年):長飛空芯光纖已實現最低衰減0.04dB/km、最長拉絲91.2公里。製備工藝的成熟和產能的擴大將推動成本持續下降。預計2027-2029年間,空芯光纖的綜合成本將大幅下降,規模化商用的經濟性門檻有望被突破。
拐點三窗口(2027-2029年):微軟計畫在Azure全球網路部署1.5萬公里空芯光纖。從計畫到落地通常需要2-3年時間。預計2027-2029年間,微軟等國際雲服務商的空芯光纖部署將從“計畫”走向“實施”,帶動全球市場的快速擴張。
拐點四窗口(2027-2029年):長飛已聯合行業夥伴積極推進空芯光纖標準立項。從標準立項到全面落地通常需要2-3年時間。預計2027-2029年間,空芯光纖的國際國內標準體系將逐步建立並完善。
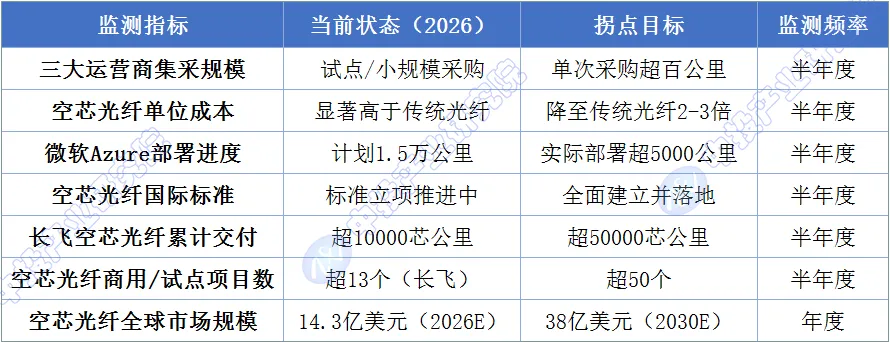
(三)拐點訊號監測清單
圖表11 空芯光纖關鍵拐點監測指標清單
六、風險提示
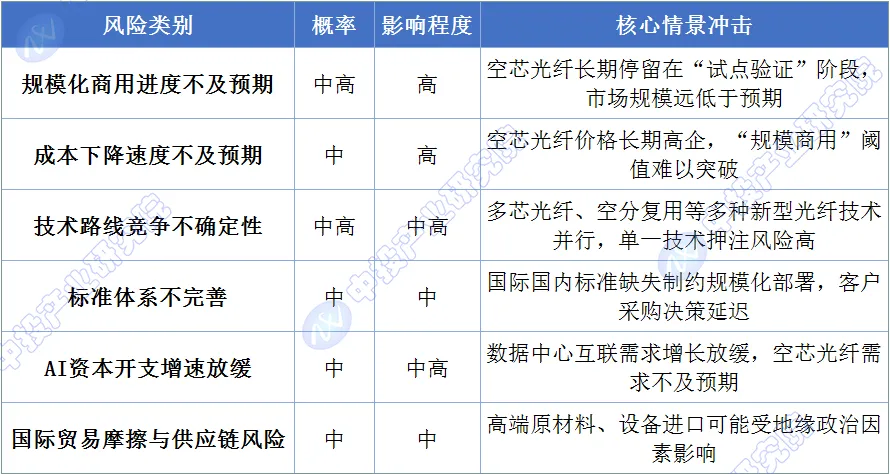
(一)風險矩陣(機率×影響)
圖表12 空芯光纖產業風險矩陣
(二)風險對預測的修正影響
規模化商用進度風險:這是空芯光纖產業當前最核心的風險。烽火通訊明確指出“空芯光纖目前整體處於試點驗證和小規模商用階段”。中國聯通研究院副院長唐雄燕也指出“空芯光纖仍處局部驗證階段,規模化商用任重道遠”。從“小規模商用”到“規模化部署”的跨越,涉及成本競爭力、供應鏈成熟度、標準體系完善等多重因素的疊加。如果2028年前仍無法實現大規模集采,空芯光纖的滲透率將長期停留在“個位數”以下,市場規模將遠低於中性預測。
成本下降風險:當前空芯光纖的製造成本顯著高於傳統單模光纖。成本下降取決於製備工藝成熟度、產能規模、原材料成本等多重因素。如果核心製備工藝的突破慢於預期,或規模效應釋放不及預期,空芯光纖的價格將長期高企,“規模商用”的閾值將難以突破。在成本差距持續高企的情況下,即便性能優勢顯著,多數營運商仍將因經濟性考量而推遲部署。
技術路線風險:空芯光纖面臨多芯光纖、空分復用、少模光纖等多種新型光纖技術的競爭。不同的技術路線在成本、性能、相容性上各有優劣。如果某一條技術路線在產業化處理程序中顯著領先,押注空芯光纖的企業將面臨轉型壓力。特別是在資料中心互聯場景中,多芯光纖等平行技術也在快速發展。
標準體系風險:空芯光纖的國際國內標準體系仍在建設中。長飛已聯合行業夥伴積極推進標準立項,但標準的全面建立和行業採納需要時間。如果標準體系建設進度慢於預期,將增加營運商和裝置商的技術選型風險,延緩規模化部署的節奏。
綜合來看,空芯光纖產業的基準路徑以中性情景機率最高,但規模化商用進度、成本下降速度、技術路線演進和標準體系建設是影響預測彈性的四大核心變數。2027-2028年將是驗證空芯光纖能否從“小規模商用”走向“大規模集采”的關鍵窗口,也是判斷產業能否實現從“成長期早期”向“成長期中期”跨越的核心觀察期。 (中投未來產業研究中心)