
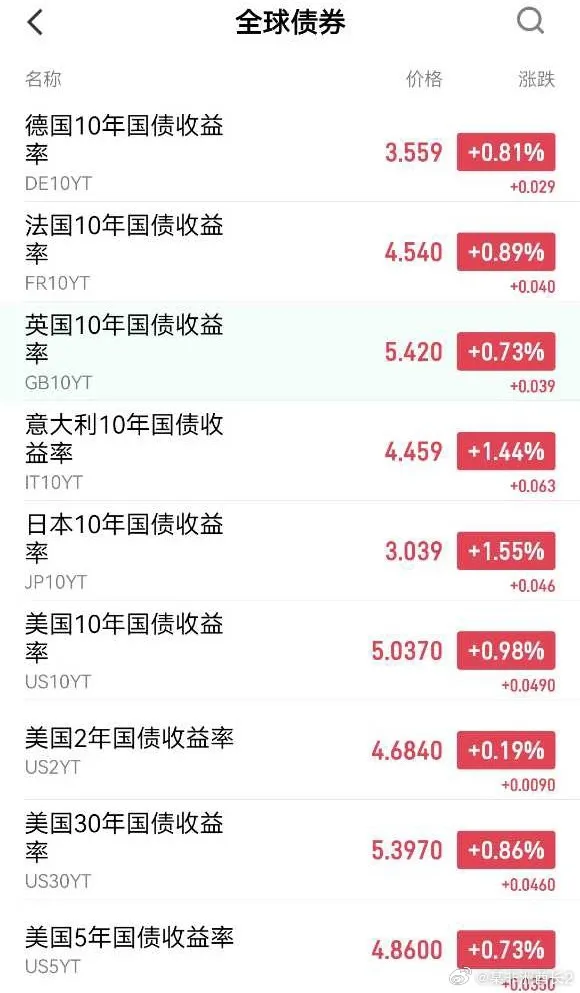
看過最近的十年期國債利率嗎?十年期美債收益率超過5%,十年期日債收益率超過3%,大家的注意力全部集中在美國和日本。
社交媒體好多人覺得美國和日本夠嗆,我這麼說:就目前發達國家的情況,日本和美國絕對算好的,真正有麻煩的是歐洲。
為什麼是歐洲?
美國目前的問題還是通膨問題,美債收益率高,可能通膨會出問題,但是無論如何,美元是世界貨幣,美國再出問題,也能把成本平攤到全世界。當然現在有點過高了,我認為美國即便是衰落,越是緩慢的,除非政治出更大問題。
日本的情況是,債務基本是日元債務,內部可控,日本屬於慢性病的惡化,但是日本有一個英法都沒有的優勢,國內金融體系以及本國居民資產緩衝。但是日本國債利率不能再漲了,現在3%還行,真搞到5%了,那可就不妙了。日本屬於東亞國家,能龜30年且能保持國內不出亂子,這很有點本事的,我覺得日本可能會受到衝擊,但是能扛得住。
歐洲不一樣,歐洲現在面對的問題,已經不是簡單的經濟衰退,而是過去二三十年形成的經濟和財政模式開始失去原有條件。英國的問題主要集中在財政和福利,法國的問題集中在財政、養老金和歐元約束,德國的問題則集中在製造業成本和產業競爭力。
英國的問題首先是財政
2026年6月底,英國公共部門淨債務已經達到約2.99兆英鎊,佔GDP的94.9%。2025至2026財年,英國政府債務利息支出約1090億英鎊,佔GDP約3.6%,到2030至2031年預計進一步升至1370億英鎊。
英國10年期國債收益率已經達到約5.4%,30年期一度達到5.8%左右。對於一個債務接近GDP95%的國家來說,長期利率上升意味著越來越多財政收入需要用於支付過去借的錢。
英國同時面臨一個很難削減的福利體系。英國現在雷多的很,舉個例子:
國家養老金每年上漲幅度取以下三者中最高的一個:
平均工資增長
消費者價格指數(通膨)
2.5%
如果經濟很好,工資漲得快,養老金跟著漲。
如果通膨很高,養老金跟著漲。
如果經濟特別差,工資和通膨都很低,養老金還規定:
至少漲2.5%。
這實際上是給養老金做了一個免費的上行期權。
這不知道是那個大聰明設計的。
這玩意現在壓根沒人敢改革,但是大家都知道,這英國養老金的問題拖垮財政是必然的,百分之百的。從設計的那一刻就決定了這玩意非破產不可。
醫療支出同樣具有很強的剛性。英國國家醫療服務體系等待治療人數仍處於700萬等級,長期沒有達到政府設定的18周治療目標。
養老金不能輕易削減,醫療不能輕易削減,債務利息又隨著利率上升而增加。如果政府選擇加稅,又會進一步壓縮居民和企業的可支配收入。
這也是英國改革黨崛起的經濟背景之一。移民、福利、稅收和公共服務問題逐漸集中到同一個政治矛盾上,即英國政府還能不能繼續維持過去的支出承諾。
昨新聞看了沒?蘇格蘭獨立、威爾士自治以及北愛爾蘭統一等議題重新升溫。本來財政已經有問題了,結果國家分裂問題又被拿到檯面上說。
經濟增長較高的時候,中央政府可以通過財政轉移支付緩和地區矛盾;如果長期增長不足,地區之間圍繞財政資源的競爭就會更加明顯。
因此英國現在面對的核心問題並不是單純的債務過高,而是一個高福利國家進入高利率時代以後,財政承諾越來越難以調整。過去大英帝國還在的時候分糖分果子,那大家當然都希望留在裡面,可萬一大家都要承受負擔呢?
我只能說:難說。
法國情況
法國的問題與英國相似,但法國多了一層貨幣制度約束。
法國公共債務已經達到GDP的116%左右,2026年財政赤字仍接近GDP的5%。法國政府今年債務利息支出約650億歐元,已經成為預算中最大的單項支出之一。與此同時,法國政府把2026年經濟增長預測下調至0.5%。
歐洲公共支出佔GDP的57%,57%啊。這還算資本主義國家嗎?
法國財政壓力最大的地方,是政府無法通過單獨的貨幣政策來解決。
法國擁有法國央行,但法國並不擁有獨立的歐元發行權。法國參加歐元體系,貨幣政策由歐洲央行統一決定,法國政府也不能要求法國央行直接為財政赤字提供貨幣融資。
這意味著法國在財政困難的時候,不能像擁有獨立貨幣的國家那樣,通過本國貨幣貶值、獨立降息或者直接貨幣化政府債務來進行調整。
因此法國政府只能在幾個選項之間選擇:提高稅收、削減支出、進行結構性改革或者繼續借債。
但法國的福利支出本身就很難削減,其中最重要的一項就是養老金。
2025年法國養老金支出約4220億歐元,佔GDP的14.1%。法國生育率已經下降到約1.45,勞動人口與退休人口之間的比例未來還會繼續惡化。
法國此前已經推動養老金改革,將退休年齡從62歲逐步提高到64歲,但改革持續受到強烈政治阻力。問題在於,養老金支出規模已經如此龐大,人口結構又在繼續惡化,因此法國很難通過維持現狀解決財政問題。
如果不改革養老金,財政壓力會繼續增加;如果改革養老金,就會直接觸碰法國最敏感的政治利益。
高利率又進一步放大財政壓力。
2026年9月,法國與德國10年期國債利差已經擴大到90個基點以上,達到2012年以來的高位。歐洲央行同月將主要利率從2.25%提高到2.50%,歐洲主要國家長期國債收益率繼續上升。
法國的問題因此不僅是法國自己的問題。
法國是歐元區第二大經濟體,也是歐洲債券市場的重要組成部分。法國國債收益率上升會影響銀行、保險公司和整個歐元區金融市場。如果法國財政繼續惡化,歐洲央行就會面臨兩難:如果採取更強措施穩定法國債券市場,會產生財政紀律和道德風險問題;如果不採取措施,法國債務壓力又可能繼續向整個歐元區傳導。
所以法國的核心矛盾是財政支出、養老金和人口結構不斷增加壓力,而法國又沒有完整的獨立貨幣政策工具。
梅朗雄昨天搞了個爆論,說要提議註銷總額18%的法債以解決財政問題,歐洲央行強烈反對。梅朗雄提議這個主要就是法國目前債務高,財政壓力重,且利率還高,根本沒有任何辦法解決,只能發暴論。
下個月法國政府就要提交財政預算了,我把話放在這:到時候絕對精彩好看
德國的情況
德國的政府財政空間相對更大。德國情況要好的多的多,雖然大家都看到了德國選擇黨的崛起,但是如果看財政和負債方面,德國空間比英法大。
2026年德國已經推出約5000億歐元、持續12年的基礎設施投資計畫,同時增加國防支出。因此德國目前最主要的問題不是政府馬上缺錢,而是德國企業還能不能繼續在德國生產。
德國過去能夠維持高工資、高福利、高環保標準和高稅費,很大程度上依靠製造業的高附加值和出口能力。
德國汽車工業就是典型例子。
可以直接比較日本本土市場的豐田卡羅拉和大眾高爾夫。
2026年日本本土銷售的豐田卡羅拉混合動力G版官方價格約274.6萬日元。按照2026年9月15日約178.5日元兌1歐元的匯率計算,相當於約1.54萬歐元。
目前大眾高爾夫在德國最便宜的:29,835 歐元起
這是同一個等級的車。這成本都差到那裡去了?注意,這可不是和中國車比,這是和日本車比,日本也是發達國家。
也別說什麼能源問題,日本不產任何能源,歐盟好歹還有點能源。
這麼高的差價都差到那裡了?
社會保障、環保、稅費、行政和合規,以及越來越高的融資成本。亂七八糟的加起來,把德國汽車製造業成本推到了一個完全無法接受的地步。
我就放個狠話:如果德國不改革,德國汽車製造業全滅這不是不可能的,汽車價格差一點還可以接受,差如此之多根本沒辦法用任何手段彌補。
卡羅拉在中國都被打的節節敗退,在面對中國汽車的時候,德國汽車製造業有幾分勝算?
而且中國還可以繞道投資匈牙利,然後生產出來汽車直接銷售到德國,根據歐盟法律,這關稅都征不到。
怎麼著?德國政府敢對匈牙利加關稅不?
當然這不意味著大眾,寶馬和奔馳就一定沒有活路:人家不一定在德國造車啊。
再看看德國頭部的化工企業,比如巴斯夫,這絕對是德國頭部的化工企業了。
2025年他的資本回報率為5.8%,如果德國的利率繼續上升,巴斯夫甚至無法覆蓋資本成本,這不是說巴斯夫這個企業不好啊,巴斯夫是非常優質的企業,它就只能搬家。
還有一些企業,比如說科思創,資本回報率是負的,-2.9%,國債收益率上行帶來資本成本上升,今年它會負的更厲害。
2026年9月德國選擇黨全國民調約29%,左翼黨約10%。都看到選擇黨在薩安州的表現了吧,44%的得票,馬上就要進行梅前州選舉,選擇黨排名第一是百分之百的,只看到底得多少票而已。
盤子縮小了以後,經濟問題就會轉化成政治問題。
然後政治極化導致投資者進一步撤出。
最後還是要感嘆一下:還是日本厲害,30年衰落政治依然穩如老狗,就這個龜的能力,我對日本還是高看一眼。對比歐洲,日本都顯得眉清目秀的
(新潮沉思錄)