
2026年9月,麥可·戴爾(Michael Dell)重新成為科技世界的焦點。
這一次,人們談論的是他的身家。9月9日,麥可·戴爾的淨資產一度升至2732億美元,《福布斯》即時富豪榜將他推到全球第二,僅次於埃隆·馬斯克(Elon Musk);幾天後,隨著市場價格變化,《財富》雜誌又以2620億美元將他列為世界第五大富豪。
短短一年,他的財富接近翻番,增加了約1220億美元,增幅超過了不少更耀眼的科技巨頭。拉里·佩奇(Larry Page)的淨資產在過去一年裡增長了163億美元,傑夫·貝佐斯(Jeff Bezos)的財富更是飆升了245億美元。而馬克·祖克柏(Mark Zuckerberg)的財富則縮水了33億美元。
這很大程度上得益於公司獲得了創紀錄的人工智慧訂單。2027財年第二財季(截至2026年7月31日),戴爾收入同比增長了58%,達到創紀錄的470億美元,每股收益更是激增203%,達到創紀錄的7.04美元。
該公司股價自年初以來已上漲327%。麥可·戴爾持有該公司40%的股份,隨著股價飆升,他的身家自然也水漲船高。
在由輝達、OpenAI和一眾模型公司主導的人工智慧敘事裡,一個以個人電腦起家的“老派硬體商”,卻意外站到了財富創造的最前排。
麥可·戴爾做對了什麼?
01. 從1000美元開始創業
麥可·戴爾1965年出生於德克薩斯州休斯敦。父親是牙醫,母親從事股票經紀工作。
他從小就對電子產品著迷。15歲時,他買了人生第一台蘋果電腦,把它拆開,看看能不能重新組裝起來,以及它為什麼值這麼多錢。
高中期間,他為《休斯敦郵報》推銷訂閱。別人挨家挨戶碰運氣,戴爾卻研究那些人最可能訂報。他發現,新婚夫婦和剛搬入新居的人轉化率更高,於是收集公開登記資訊,進行定向郵寄。那一年,他賺到的錢超過不少老師的年薪。
這兩段早年經歷,展現了麥可·戴爾最核心的特質:拆解複雜系統,找到成本與需求之間的空間,再把它變成一門生意。
1983年,他進入德克薩斯大學奧斯汀分校,按父母的期望學醫。但他敏銳發現,個人電腦裡藏著更大的機會。當時,IBM相容機通過經銷商層層加價,消費者付了高價,卻未必能買到真正需要的配置。戴爾從經銷商手中買來庫存機器,加裝記憶體或硬碟,再直接賣給客戶。
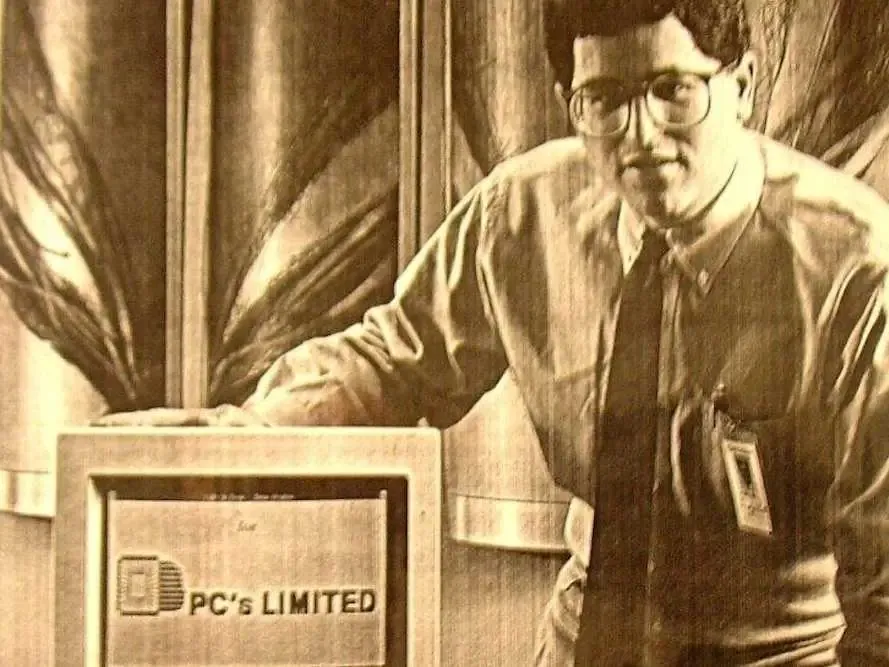
1984年,19歲的麥可·戴爾拿出1000美元,在宿舍創辦PC’s Limited,也就是戴爾公司的前身。公司正是從這筆微小的啟動資金開始,最終成長為全球最大的科技基礎設施企業之一。
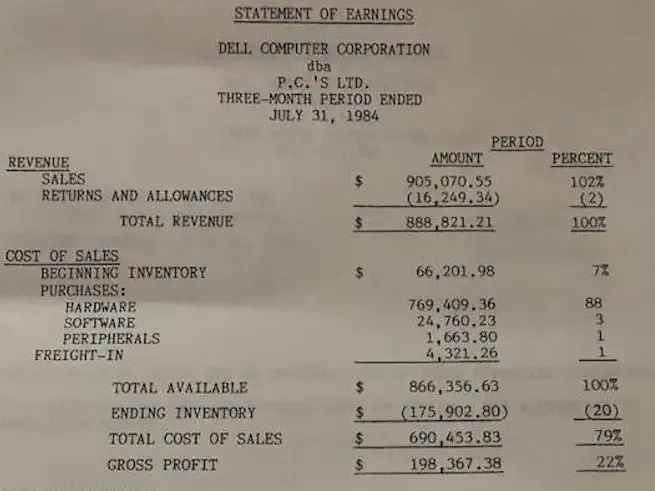
創業三個多月後,公司銷售額已接近100萬美元,淨利潤超過13萬美元。戴爾後來展示過那張1984年7月的季度財務報表,正是這張紙,說服父母同意他不再返校。
麥可·戴爾發明了一套更高效的商業系統,即“戴爾模式”(Dell Model),其核心是“直銷(Direct Model)+按單定製(Build to Order)+準時制(Just-in-Time)”。
客戶先下單,公司再採購零件和組裝機器;產品直接送到客戶手中,不經過傳統經銷商。這樣既減少管道費用,也能降低庫存。電腦零部件貶值極快,別人在倉庫裡堆著尚未售出的機器時,戴爾已經把庫存風險轉移成了現金流優勢。
1988年,戴爾公司上市。1992年,27歲的麥可·戴爾成為當時《財富》500強最年輕的首席執行長。
到世紀之交,戴爾模式已成為商學院案例,公司也一度登上全球個人電腦出貨量第一的位置,成為行業巨頭。
然而,任何被寫進教科書的模式,都可能在環境改變後成為包袱。
隨著個人電腦逐漸標準化,競爭對手學會了供應鏈管理,戴爾的成本優勢開始縮小。與此同時,智慧型手機和平板電腦奪走消費者的時間,企業技術預算則不斷轉向軟體、雲端運算和服務。客戶不再只需要一台便宜、配置合適的電腦,而是希望有人幫助管理整個資訊系統。
麥可·戴爾曾在2004年卸任首席執行長,轉任董事長。但到了2007年,戴爾名字依然響亮,市場份額卻下滑嚴重,為此麥可·戴爾再次擔任首席執行長。
比業績壓力更棘手的是資本市場的時間尺度。轉型需要連續多年投資,上市公司的股東卻每三個月追問一次利潤和出貨量。
2013年,戴爾聯合銀湖資本,以約249億美元完成私有化。交易遭到激進投資者卡爾·伊坎(Carl Icahn)等人的猛烈反對,批評者認為報價低估了公司,甚至指責戴爾試圖廉價拿走自己創辦的企業。
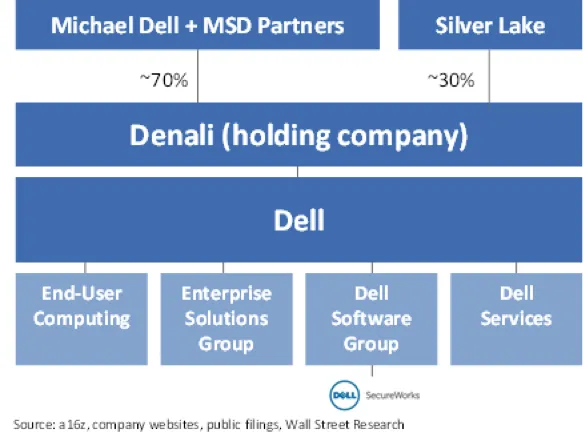
這是一場異常個人化的豪賭。麥可·戴爾把自己的聲譽、財富和公司未來綁在了一起。私有化並不能自動解決問題,它只是替他買來了不必每個季度向市場解釋的時間。(不過,5年之後,戴爾科技又選擇重新上市。)
舊業務線老化,新增長曲線未明,戴爾究竟該向什麼方向發展?這不僅是戰略問題,更是一場時間競賽。
02. 提前為AI時代埋下資產
很快,麥可·戴爾為公司找到了新的方向。
2015年,戴爾宣佈收購企業記憶體巨頭EMC,次年完成交易,總價值約670億美元,是當時科技行業規模最大的併購之一。
當時,戴爾在致客戶的信中表示:“我們將戴爾在中小企業和中型市場的優勢與EMC在大型企業市場的優勢相結合……事實上,我們合併後的收入協同效應預計將是成本協同效應的三倍。”
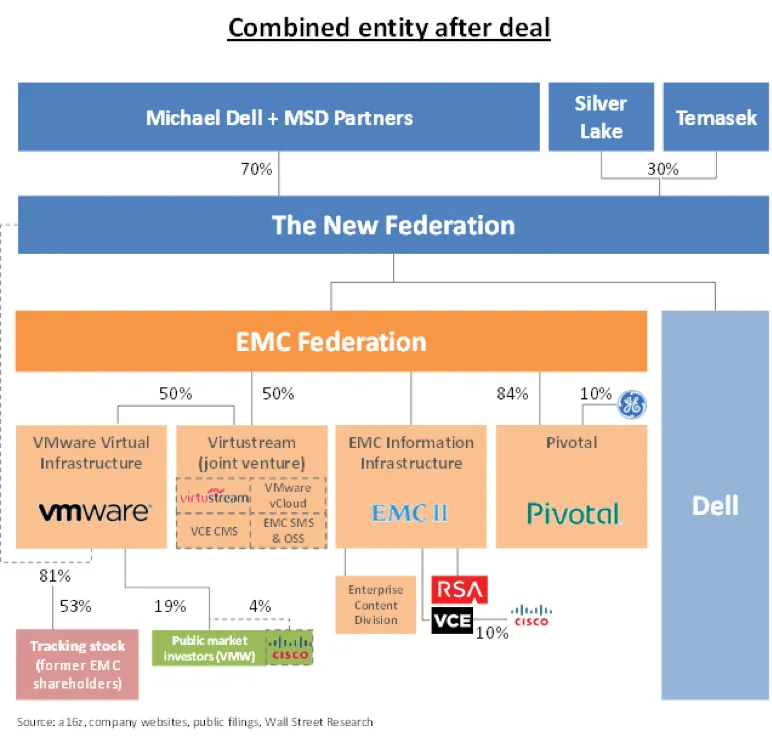
為了完成這筆交易,戴爾背上了500億美元的債務,公司一度因此承壓。
當時的主流趨勢是企業拆分、輕資產化,並全面擁抱公有雲,惠普和eBay等其他科技公司都在這麼做,以應對更靈活的競爭對手。戴爾卻反其道而行:舉債收購一家以記憶體硬體著稱的龐然大物。
這一舉動在當時備受質疑。但現在回過頭來看,麥可·戴爾是對的。收購EMC,最終為戴爾留下了一套恰好適合AI時代的基礎設施底盤。
2016年收購EMC,補上了戴爾轉型中最關鍵的一塊。EMC帶來的不只是企業級記憶體產品,還包括資料保護技術、龐大的企業客戶群、銷售管道和服務體系。
AI訓練與推理都需要海量資料持續流向GPU;如果資料讀取速度跟不上,再昂貴的晶片也只能等待。記憶體因此不再是伺服器旁邊的配套裝置,而是決定整個AI系統效率的核心環節。
通過EMC,戴爾還取得了其旗下軟體公司VMware的控制權。VMware讓這家以硬體聞名的公司深入虛擬化、私有雲和資料中心軟體市場,並與企業IT部門建立了更緊密的聯絡。
雖然VMware後來被分拆,不再屬於戴爾當前的資產組合,但這段經歷拓寬了戴爾對企業資料中心的理解,也為下一階段轉型提供了資金。
2021年,VMware在分拆前支付115億美元特別股息,其中戴爾科技獲得約93億美元。這筆資金被用於償還收購EMC留下的債務,改善資產負債表。此後博通收購VMware,麥可·戴爾又因個人持股獲得大量現金和博通股票。
換言之,VMware既幫助戴爾建立了企業軟體能力,也在退出時釋放了資本價值。
03. 戴爾在AI時代的新位置
當生成式人工智慧浪潮興起,戴爾這些多年積累的能力開始同時發揮作用。
一台AI伺服器,遠不只是把GPU裝進鐵盒子。數十乃至數千台裝置需要統一供電、聯網和液冷;GPU需要高速、穩定地讀取海量資料;不同廠商提供的晶片、交換機、記憶體裝置和管理軟體還必須協同運行。系統交付之後,又需要長期監控、維修和升級。
戴爾賣的,正是解決這些複雜問題的整套方案:把晶片、伺服器、機架、網路、記憶體、散熱、管理軟體和現場服務組合起來,再交付給雲端運算企業、政府和大型公司。
別人爭奪最聰明的模型,戴爾則負責把數千塊晶片變成一座能夠開機、散熱並持續運轉的“AI工廠”。
2026年推出的PowerRack,正是這種能力的集中體現。按照戴爾的說法,客戶最快可在裝置抵達後六個半小時內啟動AI或高性能計算任務。
2027財年第二財季,戴爾基礎設施解決方案集團(ISG)收入318億美元,是客戶端方案集團業務(CSG,含PC)150億美元的兩倍多。其中,AI伺服器收入164億美元,同比增長100%。這意味著,單是AI伺服器一項業務,收入就已經超過了戴爾整個PC部門。
更驚人的數字是訂單。戴爾當季獲得609億美元AI伺服器訂單,確認164億美元收入,期末仍握有950億美元待交付訂單。
公司因此把2027財年收入指引從1670億美元上調至1920億美元,並預計全年AI伺服器收入達到740億美元,是上一財年的約三倍。
客戶增長速度也印證了這一轉型。到2026年9月,購買戴爾AI工廠解決方案的客戶已超過6500家,其中約3300家是在此前三個季度新增的。客戶既包括CoreWeave、Nscale等新型雲端運算公司,也包括主權AI項目、政府機構、大型企業和前沿模型開發商。
大客戶帶來的訂單尤其可觀。2025年,彭博社曾報導,戴爾接近與馬斯克旗下xAI達成一筆超過50億美元的AI伺服器交易。此類項目一旦啟動,採購對像往往不是幾台伺服器,而是由數千塊GPU、配套網路、記憶體和冷卻裝置構成的完整叢集,因此能夠在短時間內顯著放大戴爾的收入。
戴爾管理層也明確表示,AI伺服器本身的經營利潤率目標僅為中個位數。利潤更豐厚的部分來自記憶體、網路、安裝、維護和融資:客戶先購買伺服器,隨後還需要讓資料不斷進入GPU,需要備份和保護,也需要有人維護液冷機架。
2027財年第二財季,戴爾的記憶體收入增長26%,基礎設施部門經營利潤達到48億美元,同比增長225%,部門利潤率由8.8%升至15%。
市場也由此開始重新定義這家公司:戴爾不再只是增長緩慢的個人電腦製造商,而是AI資本開支浪潮中的基礎設施整合商。
四十多年過去了,麥可·戴爾最擅長的東西從未改變。只不過,同樣的能力被放大到AI叢集。 (軒轅科技評論)