
這個夏天
高盛又幹了一件很“高盛”的事
他們組織了一場富二代夏令營
准入門檻9000萬美金
在別的暑期實習生在高盛哼哧哼哧干的同時
這群富二代在高盛學習怎麼防AI詐騙
01 高盛開啟“富二代訓練營”,這很高盛
高盛最近幹了一件很有意思的事。它把大約50個Gen Z年輕人聚在一起,搞了一個為期兩周、名為NextGS Investment Intensive Program的訓練營。
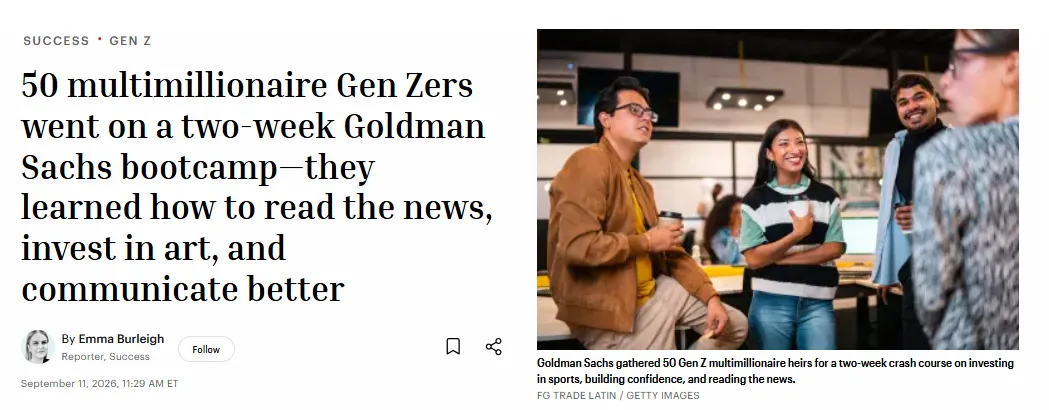
這個訓練營到今年已經是第三屆,地點在紐約。課程內容不是什麼金融精英速成班,而是教這群年輕人學怎麼讀WSJ、怎麼投資奢侈品手錶和手袋、學習溝通和領導力、還有專門講怎麼投資體育球隊。
1 這兩周的訓練營,誰能參加?
高盛這個訓練營倒不是想參加就能參加,當然,也不用像投行暑期實習生一樣遞簡歷和Networking。
因為這50位年齡在18到23歲之間的年輕人,都有著一個極具含金量的共同身份:高盛私人財富管理部門頂級客戶的家族繼承人。
高盛私人財富管理部門的客戶,平均帳戶規模超過9000萬美元,服務的客戶資產從1000萬美元到10億美元以上不等。這意味著高盛這次邀請的50位年輕人算是全球最富有的一批家族的孩子。
對這些家族來說,錢怎麼投固然重要,但還有一個更致命的問題:下一代能不能接得住自己的龐大家產?財富傳承從來不是自然而然的事。高盛舉辦這個訓練營,表面上看是幫富豪家族教育下一代,實質上是客戶維繫和代際傳承的戰略佈局。
這些18到23歲的年輕人,是高盛客戶的子女,他們遲早要繼承家族財富(當然,遲早也要成為高盛的實際客戶)。如果他們在繼承之前沒準備好,高盛失去的就不只是一個客戶,而是一個家族幾代人的資產。
2 他們具體在學什麼?
這些18到23歲的年輕繼承人雖然出身顯赫,但很多人在大學裡學的是藝術、科學或文學等完全與金融無關的專業,甚至對基本的市場概念一無所知。
高盛NextGS訓練營項目負責人Moeller強調,該訓練營最基本的核心目的之一是“幫助這些年輕人建立面對巨額財富的自信心”。
許多繼承人在面對龐大的家族財富時會感到焦慮和不自信,訓練營通過教授信用評分、基礎預算到高階投資,讓他們學會如何與家族辦公室的財富顧問以及長輩進行真正平等的對話。
話雖如此,高盛安排的特訓營起點,卻有點出乎意料地親民。
獨樹一幟的“跨界”課程表
訓練營的日程每天分為上下兩場,將枯燥的傳統金融與高淨值人群的奢華生活方式相結合:
上午:如何閱讀WSJ新聞與防範AI詐騙。
學員們首先要學習如何高效、批判性地閱讀WSJ新聞,理解市場波動。還重點學習了如何識別日益猖獗的AI換臉、換聲等針對富豪家族的複雜網路詐騙。
下午:實戰金融基礎。
學員們參加了一系列高強度的金融速成課。包括由高盛MD親自講授股票交易員的角色,實地參觀紐約證券交易所的交易大廳,親眼見證真實的大額交易如何達成。還學習了避險基金運作機制、固定收益(債券)以及如何建構多元化投資組合。
另類資產投資:從球隊到名表
除了股票和債券,課程還投入了大量精力教授“富豪專屬”的另類資產投資邏輯:
體育特許經營權: 專門開設了關於“如何買下並營運一支職業體育球隊”的經濟學課程。
奢侈品與藝術品: 高盛聯合著名拍賣行佳士得(Christie's),教導這些年輕人如何在拍賣會上購買藝術品、頂級奢華腕錶、高端珠寶以及限量版名牌包。重點不在於消費,而是在於如何評估這些藏品的長期投資與保值價值。
看到這裡,很多同學可能會產生一個疑問👉這到底還是不是我們理解的“財富管理”?
有一說一,這恰恰就是現在財富管理正在變成的樣子。因為對於超高淨值家庭來說,財富管理從來就不只是“幫買基金”。當財富達到一定等級之後,所謂“理財”就變成了一件複雜得多的事情,甚至連“下一代怎麼辦”,都成為了財富管理的一部分。
所以,高盛培訓這50個年輕人,與其說是讓他們參加一場“富二代夏令營”,不如說是在提前接觸一個家族未來的財富決策者。
02 財富管理,遠不止幫有錢人買股票
高盛不是唯一看到這件事的機構。實際上,美國頭部投行和私人銀行早就把“下一代教育”當成財富管理的核心戰場之一。
其中,摩根士丹利可能是美國投行裡把“下一代教育”做得最系統化的。
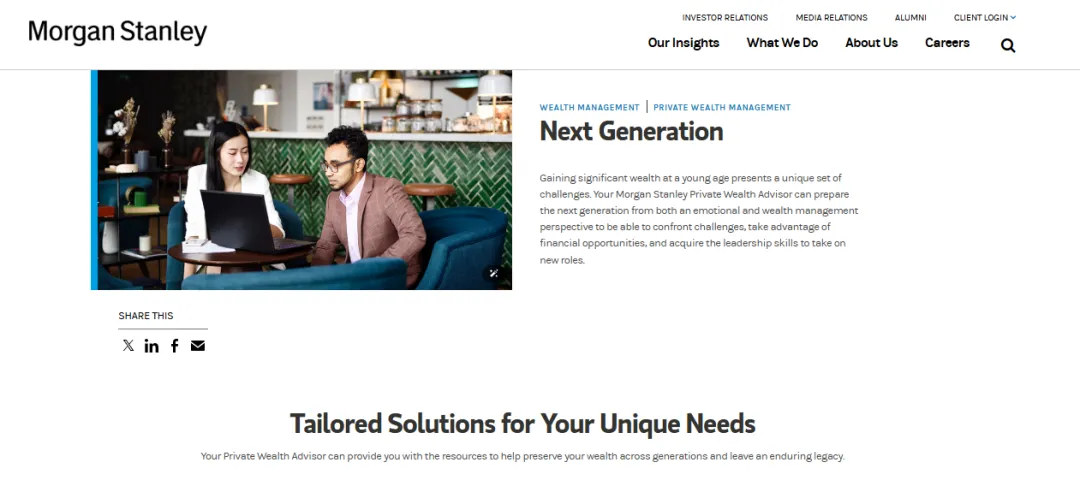
它有一個正式的服務類股就叫Next Generation,掛在私人財富管理(PWM)下面,官方描述是幫助年輕客戶從“情感和財富管理”兩個維度做好準備,去面對擁有巨額財富帶來的獨特挑戰,並培養承擔新角色所需的領導力。
早在2010年,大摩就邀請26位財富管理業務客戶的子女(18到25歲)參加,內容涵蓋與投行、資本市場、銷售交易、資產管理等部門的高管見面,模擬投資遊戲 “Portfolio in Peril”,甚至去彭博社參觀攝影棚。
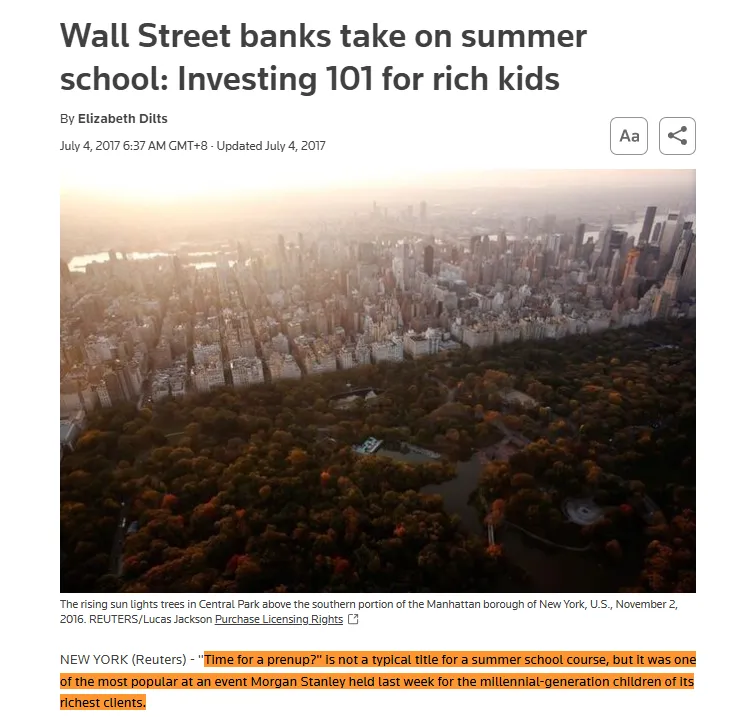
到了2017年,大摩邀請了約50位在PWM部門投資至少2000萬美金的客戶子女參加該項目,當時最受歡迎的話題環節是 “婚前該簽協議嗎?”。
近年來,大摩把這個框架落地到了不同市場。
在中國香港,它和香港大學經管學院合作推出WeTOP(Wealth Leaders of Tomorrow Program),今年已辦到第四屆,課程涵蓋投資主題、稅務規劃、家族傳承、人工智慧,甚至模擬家族會議。
在澳洲,它推出了WISE Australia(Wealth, Impact, Stewardship and Empowerment),為期兩天,內容包括領導力與韌性、資產保護與家族法律結構、AI與數位資產、慈善與社會影響力。
摩根士丹利官方對Next Generation的定位寫得很清楚:“多日的教育和社交活動,面向全球擁有顯著財富的千禧一代,幫助他們建立管理巨額財富所需的基礎知識,並與同齡人建立聯絡。”
翻譯一下就是:在你們繼承財富之前,先讓你們認識摩根士丹利,也讓摩根士丹利認識你們。大摩這小心思,懂的都懂。
過去說到高盛、大摩,很多留學生第一反應都是Investment Banking。但如果把這些投行的業務攤開來看,會發現 Wealth Management 同樣是一門規模龐大、而且離富人家庭非常近的生意。
很多人對這個行業最大的誤解,是認為財富管理就是“幫有錢人買理財產品”。但實際上這個業務的邊界要大得多。
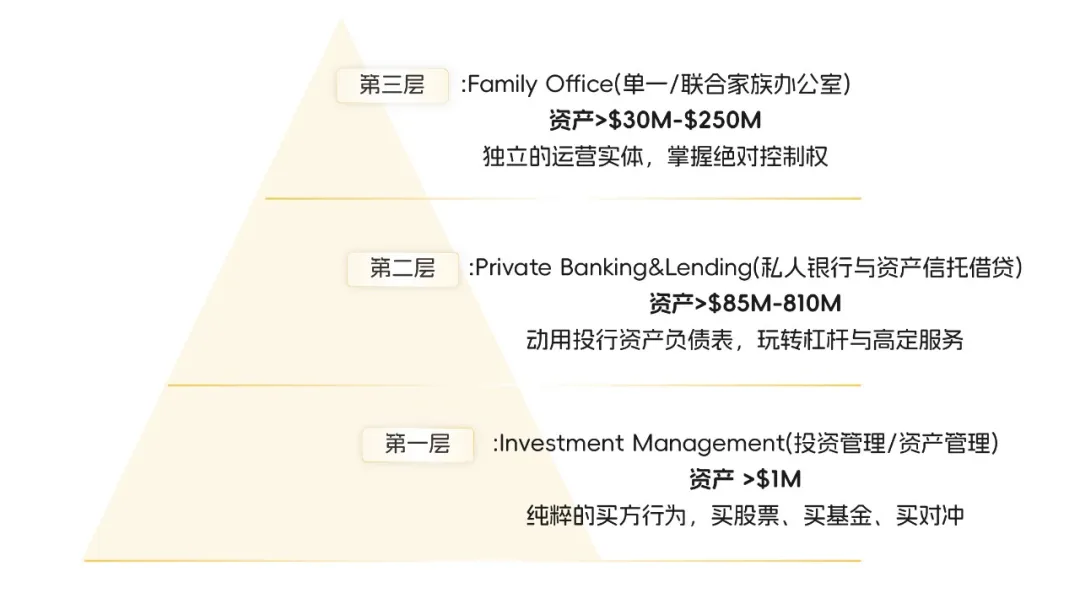
第一類 Investment Management,管錢怎麼投
這是最基礎的一層,也是大多數人想到“財富管理”時腦海裡浮現的東西。
客戶把錢交給機構,機構負責資產配置、投資組合管理、產品篩選。股票、債券、共同基金、ETF,這些是標配,再往上走,是另類投資——私募股權、避險基金、房地產、藝術品。
它的邏輯是“代客理財”,投行賺取的是管理費(AUM Fee)和交易相關收入。這一層的核心能力是投資判斷力,客戶選你是因為你的研究能力強、產品篩選嚴格、配置策略靠譜。
第二類 Private Banking & Lending,管錢怎麼用
有錢人不是只想著“錢生錢”,他們還有大量的流動性需求:買豪宅、買飛機、買藝術品、做慈善、繳遺產稅。如果每次都要賣股票套現,既麻煩又可能觸發稅務問題。
所以私人銀行會提供證券質押貸款(SBL) 、定製信貸、豪宅融資、藝術品融資等服務。客戶不用動長期投資組合,就能拿到現金。
這一層的核心能力是信貸設計能力和資產負債表理解力。
第三類 Family Office,管一個家族的全生命周期
當客戶的財富和家庭結構複雜到一定程度,需求就不再是“幫我管錢”,而是開始涉及整個家族的長期安排。這包括跨代傳承規劃、稅務結構設計、家族治理、慈善安排、下一代教育、藝術收藏管理等等。
此時,投行從管理者變成服務商,變成該家辦的主經紀商(Prime Broker),主要提供大宗交易通道、跨境結算支援和極其稀缺的直投(Co-investment)機會。
但高盛在2024年專門整合了Ayco和私人財富管理的家辦服務,推出統一的家族辦公室平台,如果客戶想要家辦等級的服務,但不想自己搭一個家辦,投行正好可以把這個能力打包賣給他們。
這一層的核心能力是跨領域協調能力——你需要的不是一個人,而是一個團隊:投資顧問、稅務律師、遺產規劃師、慈善顧問、教育導師。
作為求職教育領域最早深耕財富管理方向的機構,WST從2014年成立至今,已經在資產財富管理賽道上積累了大量的輔導案例和學員成果。(WallStreetTequila)