
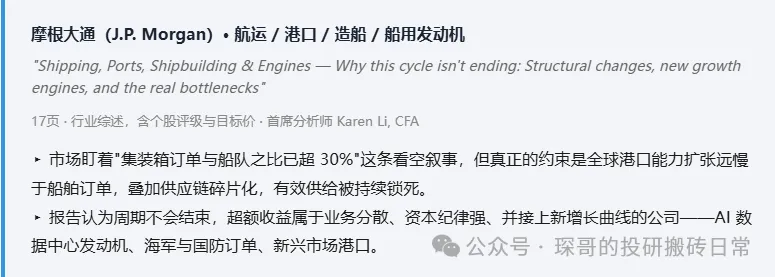
所有人都盯著集裝箱訂單簿——訂單與船隊之比已經超過 30%,按歷史經驗,這基本是運價的死刑判決書。摩根大通這份報告把視線挪開了:這輪周期真正的約束不在船廠,在碼頭。
訂單簿嚇人,但卡住供給的那一頭是港口
運力確實在猛增。集裝箱訂單與船隊之比約 30% 以上,這一點報告沒有否認。但它把過去 5–6 年的兩條曲線擺在了一起:船東下訂單的速度,遠遠快過全球港口吞吐能力的擴張速度。這個錯配才是關鍵,而且研報判斷它會在未來 3–5 年繼續存在。
瓶頸也不只出現在泊位。上海船舶等泊時間約 12 天,新加坡、馬尼拉、雅加達同樣在排隊,擁堵外溢到堆場和更長的內陸物流鏈條。克拉克森口徑的全球等泊運力達到 1113 萬標準箱的歷史高位,連自動化程度最高的樞紐港也被拉滿。直接結果就是運價、碼頭費和現金流一起變好。
真正卡住供給的是港口,不是船廠
市場圍繞船舶過度下單的負面敘事,主要是一個集裝箱航運故事——而這個視角漏掉了更大的畫面。
同一份運力,兩種命運
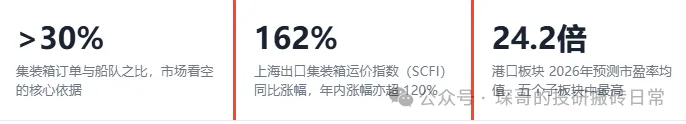
但報告沒有對所有人唱多。同一張對比表上,馬士基拿到"減持"、目標價隱含下行 57%,赫伯羅特 −45%,以星航運 −44%;而長榮海運 +42%、中遠海控 A 股 +38%、德翔海運 +32%。同一個運價環境,一邊一負一正差了近百個百分點。
差別在承擔新增運力的方式。純做幹線班輪的公司,面對的是同質化運力和自己無法控制的訂單潮;而業務分散在油運、散貨、汽車船、區域支線和碼頭特許經營上的公司,能把擁堵造成的低效率轉成自己的收入。報告對日韓和亞洲公司的偏好,幾乎全部落在後一類。
油運:一周之內跑出歷史級行情
如果只挑一個數字看這輪行情,是油運。中東灣到中國的超大型原油船(VLCC)單日收益已突破 100 萬美元,阿曼—中國約 64 萬美元/天,美灣—中國約 29 萬美元/天。
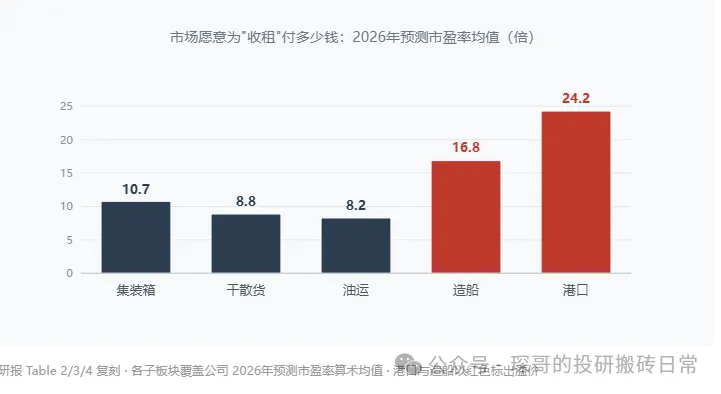
機制並不神秘:船東不願穿越霍爾木茲,貨就改用穿梭油輪加船對船轉運,這套系統的效率遠低於碼頭作業,等貨的 VLCC 被長期佔住;同時亞洲買家轉向美灣、西非、巴西補貨,航程拉長,同一支船隊能承運的貨量自然縮水。中遠海能 A 股與 H 股的目標價隱含上行 62% 與 58%。油運類股 2026年預測市盈率只有 8.2 倍,是五個子類股裡最低的;同行中 Frontline、DHT、International Seaways 的 2026年預測股息率分別為 17.2%、17.0%、14.1%(後三家為未覆蓋公司,採用市場一致預期)。
干散貨的真相:貨只多 3%,運價漲 60% 以上
同樣的邏輯在散貨市場更極端。波羅的海乾散貨指數同比上漲 60% 以上,而干散貨運量預計只增長約 3%。缺口幾乎全部來自路程:穀物貿易更多從美洲流向亞洲,平均運距從平常的 5,500 海里拉長到約 8,000 海里,厄爾尼諾、中東衝突和巴拿馬運河限行共同推動,煤炭需求上行又加了一層。報告建議關注太平洋航運(增持,目標價 4.90 港元,隱含 +19%,年內已漲 76%),並判斷散貨運價會在四季度和明年上半年繼續走強。
韓國船廠的新故事:給 AI 資料中心發電,順手接海軍訂單
造船這一端,報告認為韓國公司正在把估值從"商船周期"裡解放出來。現代重工在蔚山新建中速四沖程發動機工廠,陸用電站發動機產能將從 0.7GW 拉到 4GW,HiMSEN 發動機總產能到 2030 年從 3GW 擴至 7.2GW;報告據此推算,其發動機銷售額有望從 2025 年約 4 兆韓元升至 2030 年約 10 兆韓元。這是推演,不是訂單。
真實訂單已經落地:公開資訊顯示公司 4 月與美國 Aperion Energy 簽約 4.25 億美元(684MW),8 月再與 Corban Energy 簽約 6.74 億美元(1000MW),兩單合計超 1.58 兆韓元(此兩筆訂單研報正文未單獨點出)。底層原因是燃氣輪機排產已經堵死——GE Vernova 二季度燃氣輪機訂單積壓達 116GW,現在下單要排到 2031 年交貨,國際能源署則預計全球資料中心用電量將從 2025 年的 485 太瓦時接近翻倍至 2030 年的 950 太瓦時。
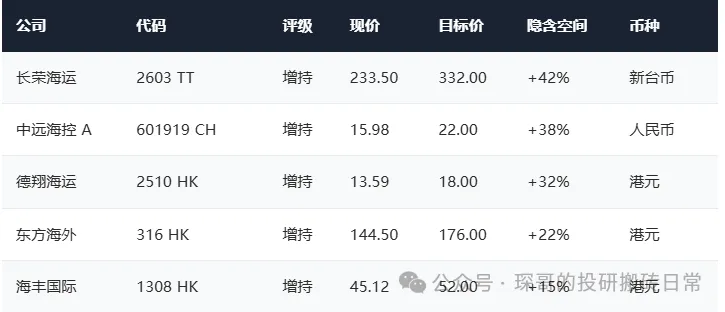
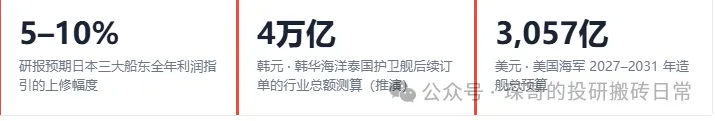
第二條腿是海軍訂單。美國海軍 2027–2031 年造艦計畫要造 75 艘艦艇,並明確鼓勵盟友承接部分建造;韓華海洋剛拿下泰國皇家海軍 4,000 噸級護衛艦,合同 167.3 億泰銖(約 5.08 億美元),行業預計後續訂單總額最高可達 4 兆韓元。現代重工評級增持、目標價 710,000 韓元(+61%);韓華海洋增持、目標價 150,000 韓元(+85%),是整張造船表裡上行空間最大的名字。中國這邊,報告把松發股份列為造船首選(激進擴產+利潤率質量+發動機新業務),中國船舶與揚子江船業提供更穩的利潤率可見度。
新增長曲線不跟著商船周期走
日本船東:三家裡面最看好商船三井
日本三家船東,報告的排序是商船三井 > 川崎汽船 > 日本郵船。理由不高深:集裝箱和油運運價被貿易路徑改變推著走,而這三家並不是純粹的集裝箱公司——散貨、油輪、汽車船都有敞口。報告預期三家會在 7–9 月財報窗口把全年利潤指引上修 5–10%,大機率超出市場一致預期,同時通過提高股東回報繼續改善資本效率和市淨率。川崎汽船還有一個近期看點:新的中期計畫可能包含進一步回購。
港口:這輪最耐久的一環,但已經不便宜
報告對港口的判斷最直白——這裡的定價權來自稀缺,不是來自運價。新興市場港口和門戶港同時吃到擁堵、產能回流、供應鏈重組和物流複雜化四重紅利,報告稱 ICTSI 的全球港口組合已覆蓋其 95% 的營運,防禦性來自貿易周期的分散。
業績也是硬的。ICTSI 上半年營業收入 19.2 億美元(+27%)、息稅折舊攤銷前利潤 12.3 億美元(+24%)、淨利潤 5.90 億美元(+22%),吞吐量 812 萬標準箱(+16%);招商局港口上半年淨利潤 38.32 億港元(+6.9%),並首次實施中期配息每股 0.25 港元,研報提到其 2026年配息率至少 45%,以及一筆待落地的巴西交易。
問題是市場已經為這個邏輯付過錢了。港口類股 2026年預測平均市盈率 24.2 倍,是集裝箱類股(10.7 倍)的兩倍多,也是油運(8.2 倍)的近三倍——同一條產業鏈上,市場給"收租型"資產的溢價遠高於"周期型"資產。
這一輪的稀缺性在岸上,不在海上。船可以下訂單,碼頭、堆場、內陸通道和一條願意穿越霍爾木茲的航線,短期造不出來。所以別盯著訂單簿問周期什麼時候結束——問題本身問錯了地方。 (琛哥的投研搬磚日常)