
馬云:把對手當朋友,心中無敵,才能無敵於天下。
1999年,阿里巴巴上線了面向海外買家的英文網站Alibaba.com,這是它的第一個網站。
那時,中國外貿老闆最頭疼的是找不到海外客戶。
二十多年後,買賣雙方已經可以在阿里國際站上快速交流。生意是好談了,物流反而成了最難的一關。
2018年,馬雲在致股東信中提出“全球買、全球賣、全球付、全球運、全球玩”。
其中最難啃的骨頭就是“全球運”。
平台可以在幾秒內匹配一家工廠,貨物卻要穿過倉庫、機場、港口和海關。一筆訂單談成只需要幾封郵件,真正把貨送過去,可能要打幾十個電話。
如今,阿里正在集中攻克物流這塊硬骨頭。
成功牽手國際物流巨頭DHL
阿里最近談成了一筆世界級合作。
近日,DHL集團與阿里巴巴國際站簽署諒解備忘錄。雙方計畫探索將DHL全球貨運的詢價、訂艙等能力接入阿里國際站AI智能體Accio,服務從事國際貿易的中小企業。
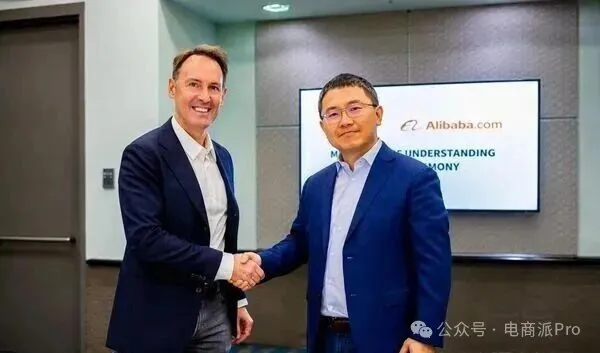
這次的合作對像是全球物流業真正的巨頭,阿里算是實打實拿下了一個大客戶。
DHL集團業務遍及全球220多個國家和地區,員工接近58.4萬人。2025年,DHL收入達到829億歐元,息稅前利潤為61億歐元。
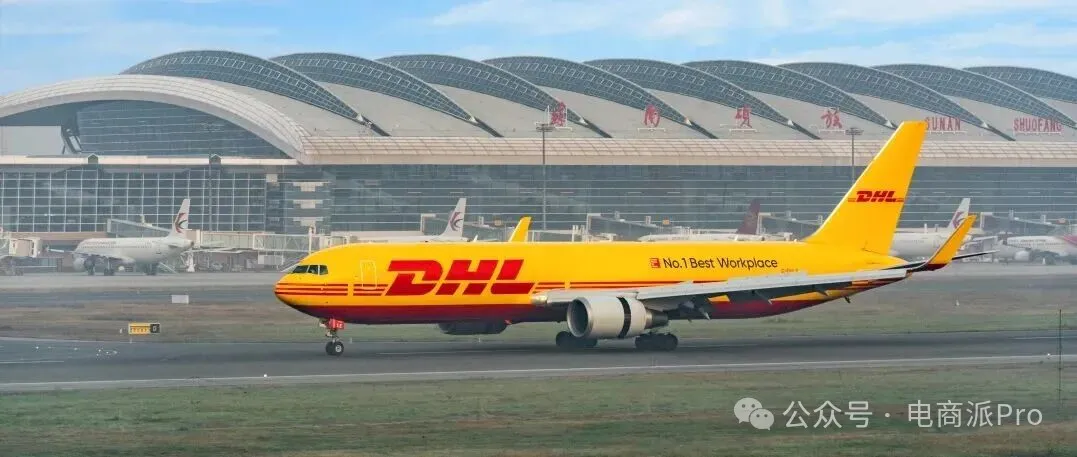
2026年第二季度,DHL收入同比增長13%至224億歐元,息稅前利潤增長30%至19億歐元,並將全年利潤指引上調至65億歐元以上。
值得注意的是,在全球跨境電商物流市場,DHL也是菜鳥繞不開的主要對手之一。雙方都在爭奪跨境商家、貨量和全球物流訂單。
如今,阿里竟然和DHL坐到了一張桌子上。競爭歸競爭,生意歸生意。阿里敢把對手變成朋友,心中無敵,全球路也就越走越寬。
而這次合作的關鍵落點是Accio。
Accio是阿里國際站推出的B2B AI搜尋和任務智能體,主要幫助商家做市場調研、尋找商品、匹配供應商和生成經營方案。
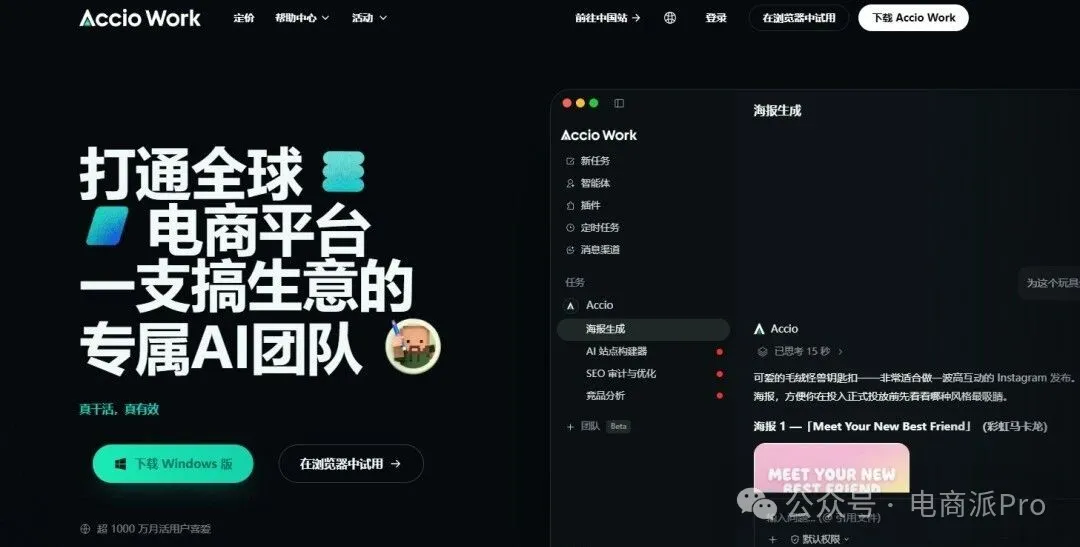
如果合作落地,商家可以在Accio找到商品和供應商後,繼續獲取DHL報價、比較運輸方案並完成訂艙。原本分散線上下的貨運流程,開始被收進同一個AI入口。
阿里擁有海量供應商、採購商和交易資料,菜鳥也擅長跨境小包,但B2B貨運涉及整櫃、拼箱、空運、海運和複雜的報關流程,阿里不可能全部自己做。
對阿里來說,DHL補充了全球貨運執行能力。
對DHL來說,阿里帶來的是實打實的中小企業訂單增量,是真金白銀。
2025年,DHL全球貨運類股收入下降5.1%,息稅前利潤下降29.6%至7.56億歐元。
DHL擁有全球航線和艙位,Accio可以彙集中小商家的需求,直接對接物流報價和訂艙。
目前,這項合作仍處於探索階段。報價覆蓋多少國家、訂艙能否線上完成、價格和時效是否有優勢,仍要看後續落地情況。
近期,阿里正在持續加碼海外業務。
據瞭解,1688與阿里國際站已經進一步打通,由阿里國際站總裁張闊統籌營運。1688沉澱著國內產業帶和工廠供給,阿里國際站連接海外採購商,兩項業務協同,首先補上了貨源。
9月9日,阿里又與順豐達成戰略合作,範圍覆蓋電商履約、跨境物流、數智供應鏈和AI應用。
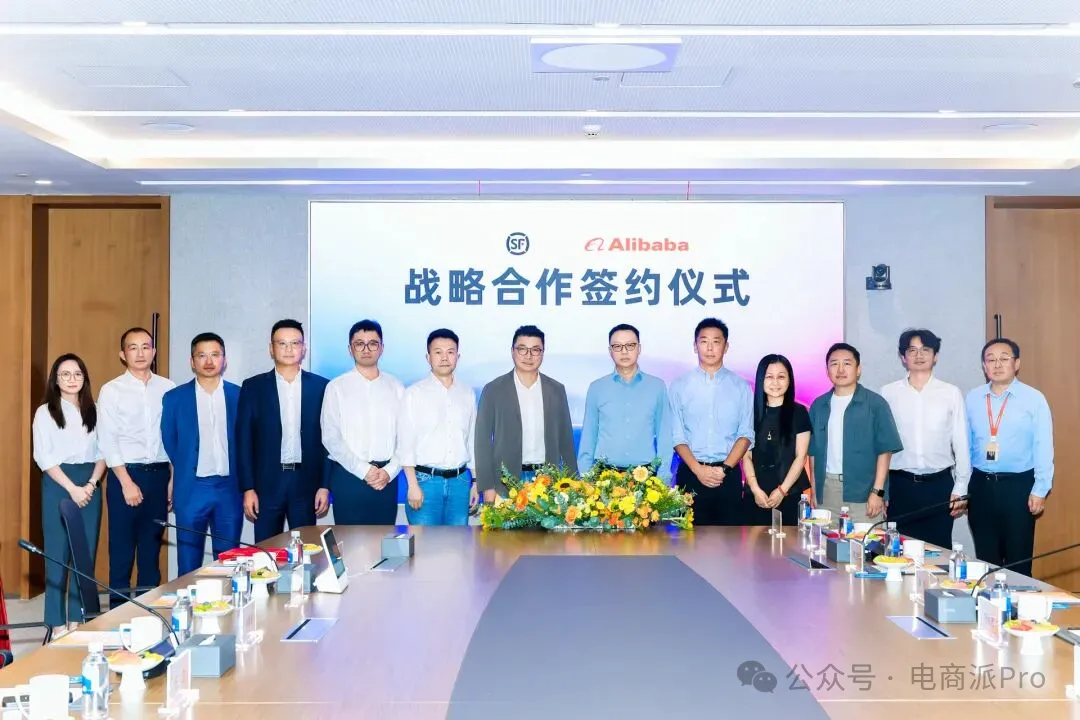
這次握手頗有故事。
2017年,菜鳥和順豐曾因物流資料介面公開交鋒。淘寶商家一度無法正常選擇順豐發貨,國家郵政局隨後介入協調。
九年前,雙方爭的是物流資料控制權;九年後,雙方開始合作做跨境物流和AI。
這不僅是從競爭轉向合作,也說明阿里對物流的態度發生了變化。面對全球市場,它不再強調所有能力都掌握在自己手中,而是通過合作補齊網路。
1688與阿里國際站彙集供應,順豐承接攬收和履約,Accio再連接DHL等全球運力。阿里正在把國內貨源、海外需求、物流決策和運輸執行接到一條鏈上。
與DHL、順豐建立合作,擴大了阿里能夠調動的外部運力。但要把詢價、訂艙和時效承諾真正落地,阿里仍需掌握樞紐、清關和物流系統等關鍵節點。
過去兩年,菜鳥的一系列資本和業務調整,都在強化這塊跨境物流底盤。
2024年,阿里宣佈撤回菜鳥的上市申請,還掏出37.5億美元將少數股東的股權收回。
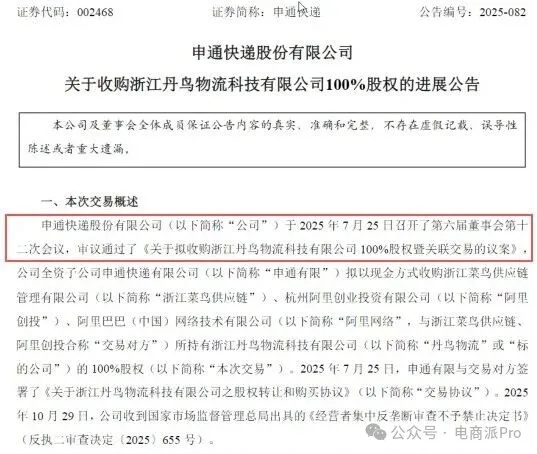
2025年,申通完成對丹鳥物流的收購。丹鳥曾是菜鳥速遞的營運主體,一度被寄望於和順豐、京東物流爭奪國內高端快遞市場。
2025年11月,菜鳥完成對遞四方的全資控股。後者擁有跨境小包、國際幹線、海外倉和退件處理能力。
賣掉丹鳥、控股遞四方,菜鳥進一步收縮國內直營快遞戰線,把戰略重心壓向國際物流和科技。
今年8月5日,菜鳥又發佈“全球三日達”。首批線路中,從香港發出的包裹最快兩天妥投英國,三日達妥投率達到90%。背後有每周約170架次包機包板、超過2300條卡班線路支撐。
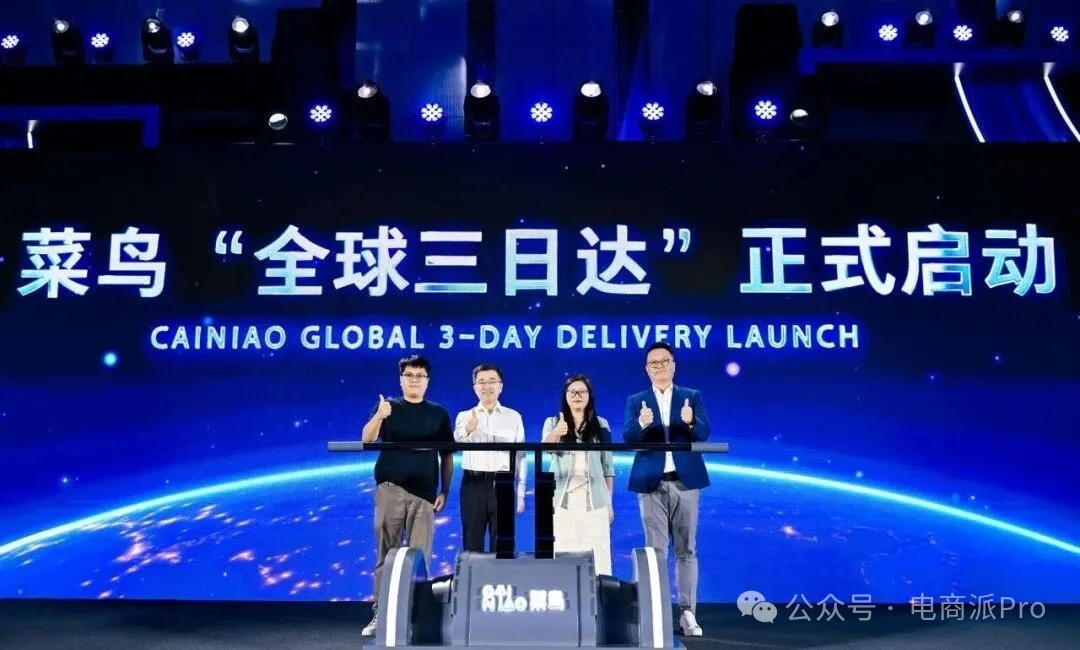
從全球十日達到五日達,再到三日達,菜鳥已經開始把跨境時效做成標準產品。
目前,菜鳥形成了以比利時列日、中國香港和馬來西亞吉隆坡三大eHub為核心,連接優選倉、合作海外倉和當地配送商的全球網路。它還向海外物流企業輸出自動化倉儲、WMS和演算法調度能力,進一步擴大網路覆蓋。
菜鳥的海外打法已經清晰:抓住樞紐、清關、系統和關鍵線路,再用合作夥伴補充倉儲、艙位和末端配送。
阿里由此降低海外重資產投入,同時保留對核心物流環節的控制。
阿里加快整合全球物流資源時,京東也不遑多讓,正在重金鋪設海外倉網。
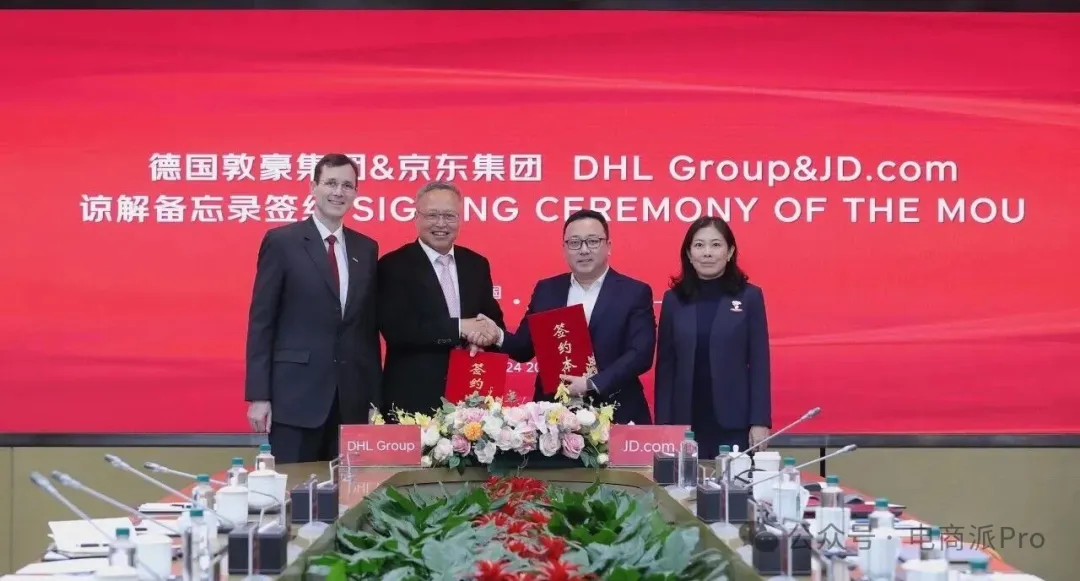
2026年2月,DHL也與京東簽署了諒解備忘錄,計畫共同服務德國品牌進入中國及拓展歐洲市場。
與阿里不同,京東把大量資金直接投向海外倉庫、物流園區和本地配送網路。
2025年6月,京東產發取得杜拜首個物流基礎設施項目。同月,又收購澳大利亞布裡斯班一座約9.9萬平方米的物流中心。
隨後,京東繼續在英國、阿布扎比、新加坡等地取得物流資產。25年9月,它在杜拜買下第二處物流設施,開始把單個倉庫連成區域網路。
更重的一筆投資是Ceconomy。
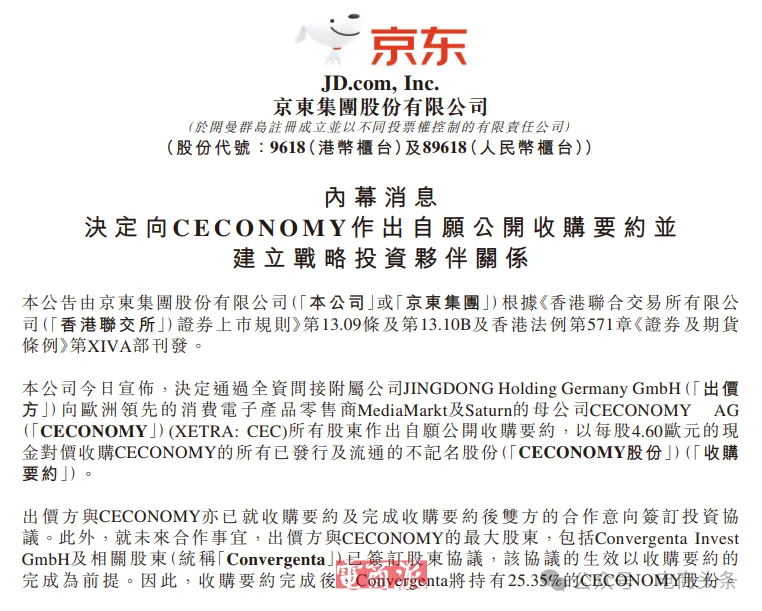
2025年7月,京東向這家歐洲消費電子零售集團發起收購要約,交易估值約22億歐元。Ceconomy旗下擁有MediaMarkt、Saturn等品牌。倉庫解決貨放在那裡,Ceconomy則能帶來門店、消費者和本地訂單。不過,該交易目前還尚未完成。
而京東在中東的投入更大。
2025年11月,京東產發與沙烏地阿拉伯工業城管理局MODON簽約,計畫開發合計200萬平方米的工業與物流資產。2026年8月30日,首個超過4萬平方米的吉達智慧物流項目正式破土動工。
京東一直在大手筆買倉、拿地和建網。
截至2025年底,京東物流營運的海外倉、保稅倉和直郵倉已接近200個,總管理面積接近200萬平方米。
至此,阿里和京東的海外物流戰爭已經擺上檯面。
京東走的是重資產路線:買倉、建倉、自營配送,再用Joybuy和第三方訂單提高倉網利用率。
它的AI也深入自營網路內部。京東物流“超腦大模型2.0”可以模擬人、車、貨、場的運行狀態,參與倉儲、運輸和配送決策,動態調整庫存與運輸路線。
阿里走的是平台化路線:1688和阿里國際站彙集商家與訂單,Accio計畫串聯找貨、物流詢價和訂艙,菜鳥再通過智能配倉、智能清關和路由調度等系統,協同DHL、順豐及各國物流商完成履約。
這套模式擴張快、覆蓋廣,短板是合作鏈條長,服務標準難以統一。
京東最大的風險,是海外訂單增長趕不上倉網擴張;阿里最大的風險,是自己掌握了訂單,卻管不住交付。
阿里想在這場海外物流爭奪戰中拿到更大份額,就不能跟著京東比賽誰買的倉更多,而要繼續把自己的商家和訂單優勢變成一套穩定的物流產品。
倉庫和AI都是手段,誰能把貨更便宜、更準時地送到全球,誰才能笑到最後。 (電商派Pro)