
導語|2026年前七個月,歐盟從中國進口的商品達到3520億歐元,再創紀錄,同比增長7%。汽車進口增幅接近50%,機械和化工產品也在年中重新出現兩位數增長。過去幾年,德國最擔心的是中國電動車;如今從重卡、醫療器械到高端鋼材,相似的壓力正在不同產業同時出現。
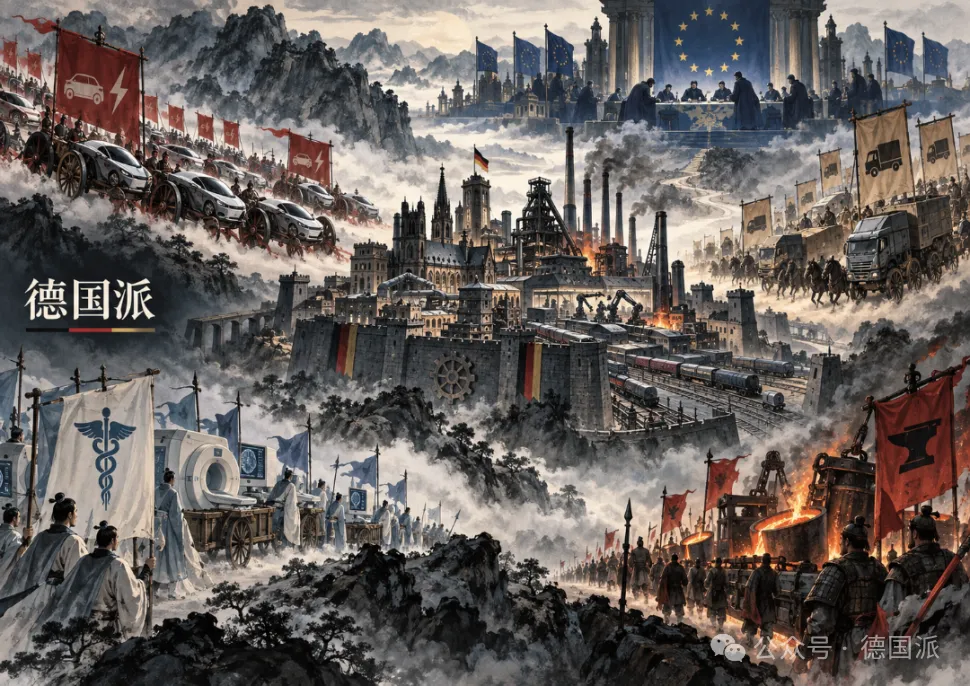
一、汽車,最早響起警報
汽車仍然是觀察這輪變化最好的窗口,因為它已經把整個過程提前演示了一遍。2021年,中國品牌在歐洲新車註冊量中的份額只有0.6%;今年1月至7月已經升至8.7%,約78萬輛中國品牌汽車駛上歐洲道路,數量接近2025年全年。
純電動車市場變化更快,中國品牌的份額從2021年的2.1%升至12.6%。截至7月底,比亞迪在歐洲註冊約21.7萬輛新車,已經超過沃爾沃、日產和特斯拉;德國仍是相對難進入的市場,但中國品牌的份額也已經從2025年的2.3%升至4.1%。
德國汽車產業的基本盤依然龐大,年營業額超過5300億歐元,擁有約73萬名員工,僅2024年就投入594億歐元研發資金。問題不在於德國突然失去了製造能力,而是汽車的價值重心正在從發動機、底盤和機械工程快速轉向電池、軟體、人工智慧和數字服務,原有優勢需要在一套新的競爭規則中重新證明。
大眾的內部規劃最能說明壓力已經到了什麼程度。《商報》披露,如果到2030年集團每年只能銷售800萬輛汽車,為實現9%的目標利潤率,需要改善超過400億歐元的經營結果,有內部人士給出的數字甚至達到420億歐元;目前大眾的基本情景仍是900萬輛。
其中最大的變數仍然是中國。高峰時期,大眾在中國一年銷售超過400萬輛汽車,到2030年的規劃只剩約270萬輛;2016年大眾在中國市場的份額超過15%,未來的目標約為11%。
這形成了一個過去很難想像的局面:中國曾經是德國汽車工業最重要的增長和利潤來源之一,現在德國車企不僅要在當地與中國品牌爭奪客戶,還要在歐洲重新面對從這個市場成長起來的競爭者。
二、重卡:真正值得擔心的不是那60輛車
今年漢諾威IAA商用車展共有1600家企業參展,其中363家來自中國,中國成為最大的外國參展群體。比亞迪、一汽、中國重汽、三一等企業集中亮相,但2026年上半年,中國品牌在歐洲賣出的重型卡車實際上還不到60輛。
所以現在談中國企業“佔領”歐洲重卡市場顯然為時過早。真正讓歐洲廠商警覺的是,這個數字背後的產業條件已經發生變化:普華永道Strategy&的研究顯示,目前全球約95%的電動卡車在中國生產,43%的全球產量就在中國本土銷售。
規模首先反映在成本和速度上。麥肯錫估算,中國電動重卡的全生命周期成本可能比歐洲產品低30%至40%,波士頓諮詢認為最高差距甚至達到50%;中國企業開發一款新卡車一般需要22至28個月,歐洲企業最長可能需要四年。
卡車市場又與乘用車不同,一家物流公司採購幾十輛車時,最終算的是能耗、維修、停運時間、殘值和每公里成本。品牌當然重要,但如果總成本長期相差三四成,再強的品牌忠誠度也會受到考驗。
歐洲廠商目前最明顯的護城河是售後。戴姆勒卡車在歐洲擁有大約1400個服務站,而新進入的中國企業還沒有建立能夠覆蓋主要運輸走廊的維修體系;對於運輸企業而言,一輛車壞在法國或波蘭高速公路上能否迅速重新上路,本身就是成本的一部分。
中國重汽對此也相當清楚。這家年產超過70萬輛、約一半用於出口的企業並沒有給歐洲市場設定激進銷售目標,而是準備先通過少量客戶測試車輛,同時補課售後、配件和產品全生命周期服務。
但歐洲重卡行業還有一個更難迴避的數學問題:整個市場一年大約40萬輛,而波士頓諮詢估計,在目前的成本結構下,一家歐洲製造商每年大約需要5萬輛重卡銷量,才比較容易保持盈利。中國企業因此不需要突然搶走三成市場,只要幾家公司分別拿走幾個百分點,就可能讓部分歐洲廠商逐漸逼近盈利臨界線。
三、醫療器械:競爭開始德國最擅長的地方
醫療器械釋放出的訊號與汽車不同,因為這個行業原本擁有很高的進入門檻。一台CT或者核磁共振裝置不僅涉及硬體,還牽涉軟體、醫生培訓、資料系統、認證、長期維護和備件供應,醫院購買的其實是一套要穩定運行多年的系統。
這正是西門子醫療這類德國企業長期擅長的領域。但《商報》記者Martin Benninghoff在上海醫療器械展看到,中國廠商正在進入過去由少數國際巨頭主導的複雜影像裝置市場,德國機械裝置製造業聯合會健康技術部門負責人Niklas Kuczaty甚至形容,行業形勢“從未像現在這樣嚴峻”。
東軟醫療已經推出採用光子計數探測器的CT產品,聯影醫療也在推進這一技術。光子計數屬於目前CT領域最複雜的技術路線之一,其意義不僅在於裝置本身,更在於中國廠商已經開始進入德國企業最希望守住的技術高地。
西門子醫療對此的評價很直接:在醫學影像領域,上海聯影已經成為其“技術上最值得認真對待的競爭者”,而且競爭不限於中國市場。聯影2025年營業收入約138億元人民幣,約合18億歐元,海外收入同比增長超過51%。
這並不意味著德國醫療技術正在失去優勢。在一些極窄、認證複雜、需要長期客戶關係的細分市場,德國企業仍然擁有很高壁壘,例如生產人體植入用高精度金屬管材的Vascotube就明確拒絕參加價格戰。
但醫療器械提出了一個比價格競爭更關鍵的問題:如果後來者能夠同時縮小技術、質量和服務上的差距,德國企業還能把自己的領先邊界向前推多快?這可能比中國企業今天究竟賣出了多少台裝置更值得觀察。
四、鋼鐵:保護自己,也可能傷己
鋼鐵體現的是另一種壓力。中國一年生產約9.61億噸粗鋼,印度約1.65億噸,德國只有約3400萬噸;全球最大的鋼鐵企業中國寶武一年生產接近1.25億噸,超過蒂森克虜伯產量的13倍。
房地產低迷導致中國國內鋼材需求下降後,出口已經超過每年1.3億噸。與此同時,經合組織估算全球鋼鐵過剩產能約為6.4億噸,到2028年可能進一步升至7.45億噸,這意味著全球價格壓力很難迅速消失。
歐洲擔心的並不只是普通鋼材。蒂森克虜伯波鴻工廠生產用於電動車電機等領域的高端電工鋼,新生產線投資1.6億歐元,成品只有0.2毫米厚,整個生產過程需要控制約2000個參數,屬於典型的高技術材料。
即便這樣的產品也面臨價格壓力。蒂森克虜伯方面表示,一些來自亞洲的電工鋼已經以低於歐洲生產成本的價格銷售,企業因此擔心,一旦訂單長期流失,歐洲損失的就不只是幾座工廠,還有未來很難重新恢復的生產經驗和工藝能力。
歐盟採取的辦法是加強貿易保護,今年7月進一步收緊部分鋼材配額,對配額外產品徵收50%的附加關稅。但代價也迅速顯現:歐洲熱軋卷板目前每噸約710至725歐元,比去年底高出約100歐元,所有使用鋼材的汽車零部件、機械和金屬加工企業都要承擔這部分增加的成本。
更麻煩的是,供應鏈會繞開關稅。蒂森克虜伯已經注意到,一些中國企業正在塞爾維亞建設電機沖壓件工廠,鋼材在那裡加工成定子和轉子元件後,再進入歐盟時就不再承擔同樣的鋼鐵關稅。
鋼鐵因此把歐洲最難處理的矛盾擺到了桌面上:如果什麼都不做,部分關鍵產能可能消失;如果保護力度過大,又可能把成本轉嫁給本來就承受高能源、高工資和高監管成本的下游製造業。
而且這已經很難被解釋成幾個行業的偶發現象。今年6月,中國化工產品對歐盟出口同比增長22%,7月仍增長20%;機械產品6月增長15%,7月增長10%。
壓力正在從一個行業向另一個行業傳遞。
五、“第二次中國衝擊”已經來了,歐洲開始改規則
這一輪變化為什麼集中發生在現在,並不難理解。中國國內需求減弱,很多行業卻擁有龐大的生產能力,企業之間的價格競爭不斷加劇;美國市場越來越難進入,歐洲自然成為最重要的海外目的地之一,一名幫助中國企業開拓海外業務的顧問把歐洲的吸引力概括成了兩個因素:“利潤更高,競爭更少。”
9月16日,歐盟委員會主席馮德萊恩在歐洲議會把這一問題說得非常直接。她表示,歐盟對華貿易逆差已經達到每天約10億歐元,並說有人認為“第二次中國衝擊”正在逼近,但實際上“它已經來了”;她還把這種變化與歐洲工業腹地的去工業化聯絡起來,表示歐盟將使用手頭所有工具重新平衡對華經貿關係。
這裡最值得注意的不是措辭,而是政策開始從“擋住進口”轉向“重新建立自己的能力”。馮德萊恩同時指出,歐盟在很多關鍵原材料上對中國依賴超過80%,部分稀土達到90%,因此將建立新的歐洲關鍵原材料機構,負責為電動車、晶片、電池、清潔技術和國防工業採購並儲備所需資源。
一天之後,巴符州、巴伐利亞州和下薩克森州三個德國最重要的汽車工業州又聯合向柏林和布魯塞爾施壓。三個州的政府分別由綠黨、基社盟和社民黨領導,這份聯合檔案因此值得注意的地方不僅是內容,更在於它體現了德國汽車重鎮之間正在形成跨黨派的政策趨同。
他們要求歐盟建立明確而可操作的本地化和“Made with Europe”規則,把針對中國汽車的反補貼調查擴大到插電式混合動力汽車,並增加歐洲在電池、半導體、軟體和人工智慧等關鍵技術上的生產能力。三州甚至提出,可以參考當年建立空巴的方式,把各國項目整合起來,培育一家真正擁有規模的歐洲電池冠軍。
這種政策思路實際上已經進入歐盟立法程序。今年3月,歐盟委員會提出《工業加速法案》,準備在政府採購和公共支援中增加“Made in EU”等要求;對於來自高度控制全球產能國家、投資額達到一定規模的戰略項目,還可能要求創造歐洲就業、進行技術和知識轉移,並滿足本地化條件。目前該法案仍需歐洲議會和成員國批准,並非已經生效。
由此可以看出,歐洲未來幾年的政策方向可能出現三種變化。
第一,關稅仍然會存在,但重要性可能逐漸讓位於本地化。對於一家中國企業來說,將汽車從中國運到歐洲,與在歐洲建廠、採購歐洲零部件、建立研發中心並創造當地就業,未來獲得的政策待遇可能越來越不同。
第二,歐洲判斷一筆外國投資的標準也可能變化。過去首先看投資金額和就業數量,今後還會越來越關注技術、供應鏈和增加值究竟留在那裡。
第三,歐洲已經意識到,僅靠限制中國企業解決不了自己的問題。馮德萊恩此次同時強調能源價格、電網、審批、融資和資本市場,德國三個汽車州也要求降低 Standort 成本、擴大基礎設施並放寬對產業轉型的支援空間。
所以,把接下來的歐洲簡單理解成“走向保護主義”,可能仍然過於粗糙。
歐洲沒有準備把門徹底關上。
它正在重新定義,進入這扇門需要滿足什麼條件。
對於德國企業而言,未來競爭已經不僅發生在工廠和產品之間;能源、資本、原材料、貿易規則和產業政策正在被放到同一張桌子上。
對於希望進入歐洲的中國企業,問題也會隨之改變。
過去最重要的是:產品能不能賣進歐洲?
以後還要回答:企業究竟能給歐洲留下什麼?
汽車只是最早發出警報的行業。如果馮德萊恩所說的“第二次中國衝擊”已經開始,那麼這場變化顯然不會停在汽車。✍ (德國派)