
2025年,新加坡家庭月收入中位數是10869新元,個人中位數是5586新元。
大部分人的實際收入在5500以下,數字看上去還可以,特別是剛參加工作的本地年輕人,起薪處在3800到4500之間,扣除20%的公積金之後,到手不到3400。
這3400得用來租房、吃飯、通勤,如果沒有組屋撐著,月底基本上沒剩下什麼。
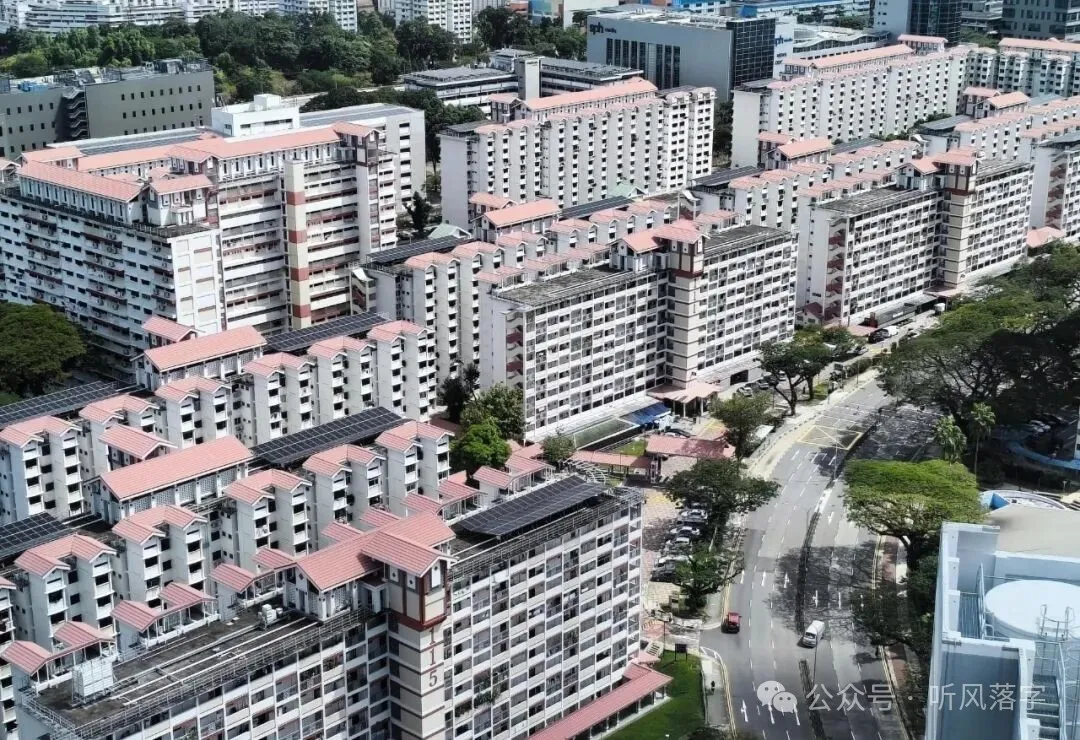
新加坡的組屋存在著一種比較特別的情況,只把新組屋賣給公民家庭,家庭月收入上限被設定成14000,如果超過這個數目就沒有購買資格。
2025年非成熟區四房式新組屋平均大概是45萬新元,首付用CPF普通帳戶的錢就可以涵蓋,年輕人結婚後基本不需要自己拿出現金。
可是轉售市場就不一樣了,PR購買轉售組屋要另外繳納5%的印花稅,外國人連資格都沒有,只能去看公寓。
同樣是90平米的房子,組屋是45萬,公寓起步就是150萬。從買房那時候起,身份就決定了你資產的增長情況。
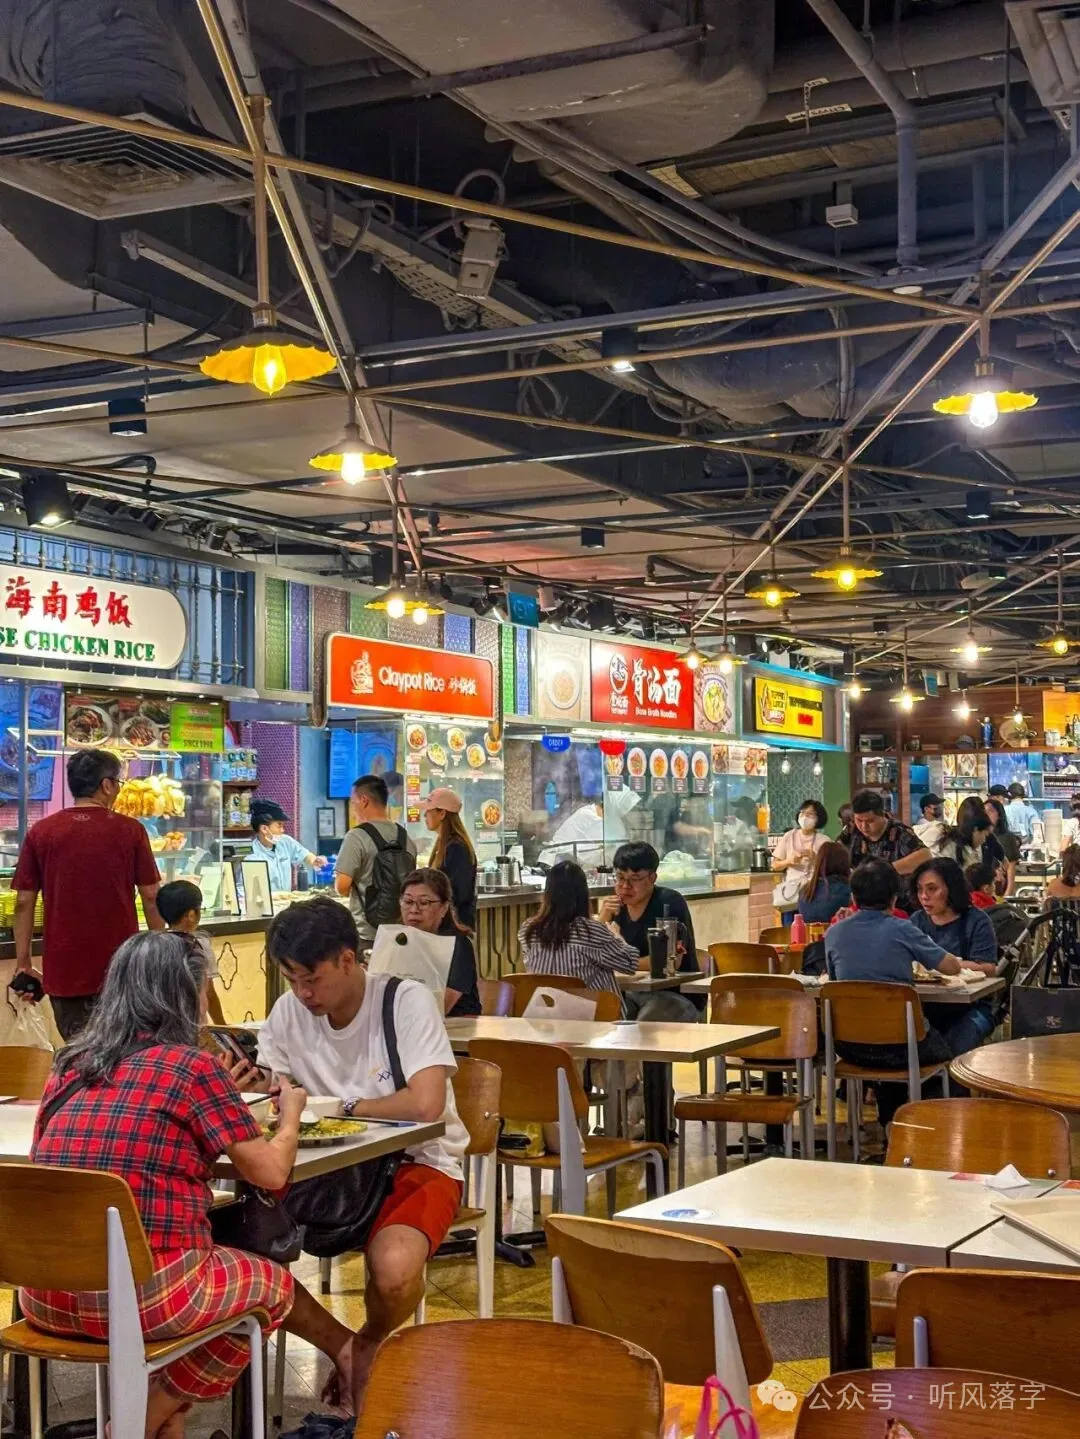
吃,是新加坡很有反差的部分。食閣裡,一頓雜菜飯3塊5,雞飯4塊,麥當勞套餐不到10塊。
初次去的人會因為這樣便宜而覺得物價還挺友好,但這便宜不是市場自己形成的,是政府把小販中心攤位租金壓到市場價的三分之一,攤主才有了掙錢的空間。
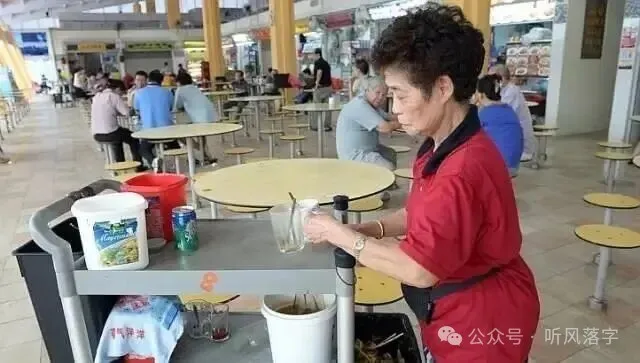
後廚洗碗的馬來西亞阿姨時薪9新元,收碗的孟加拉大哥月薪不到1400。便宜背後,是外勞被壓到極限,而且攤主每天得守檔十幾個小時。
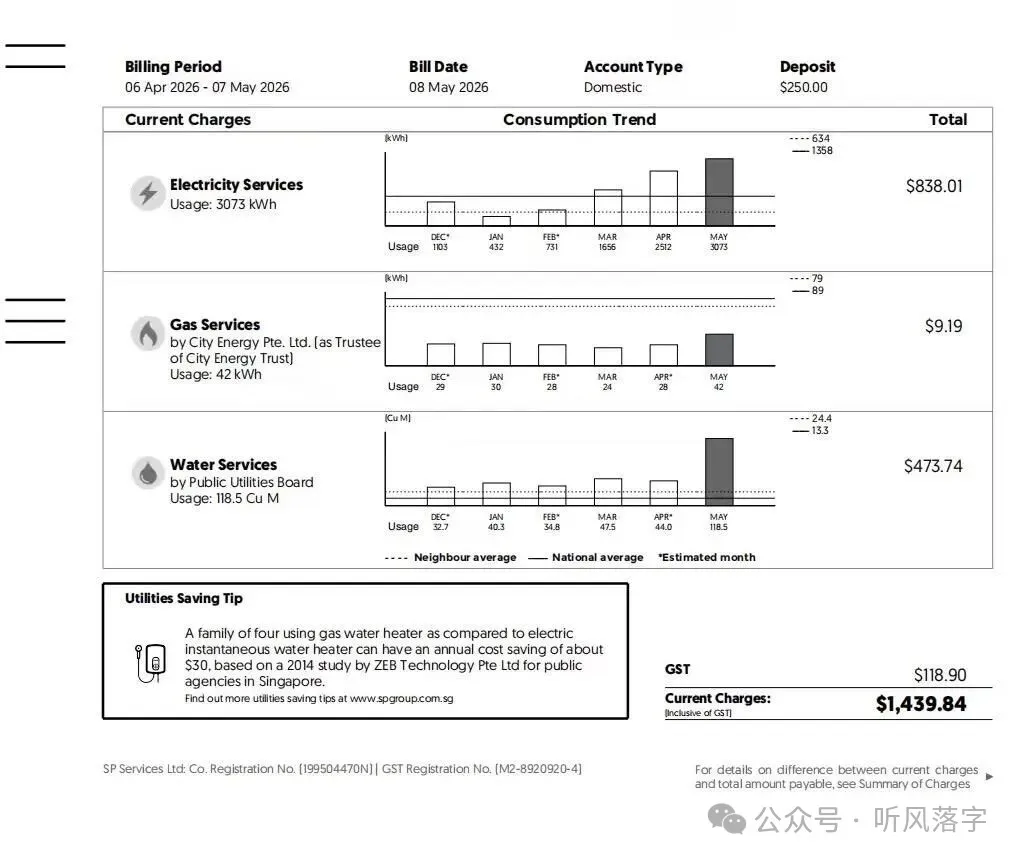
你自己試著做做飯,一個月水電費一家四口輕鬆就超過200新元,煤氣罐漲到40多塊,組屋廚房小得都轉不開身。很多本地家庭乾脆就不做飯,天天在食閣吃吧,雖說省時間,可也省不了多少錢。
擁車證也是新加坡人永遠的苦惱。
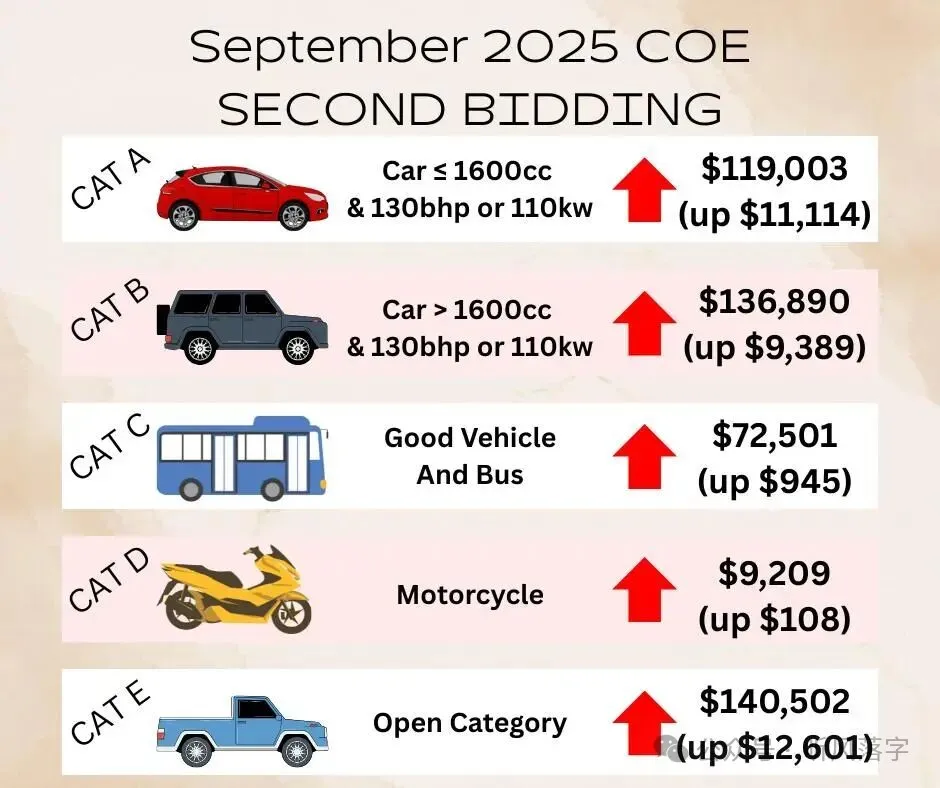
2025年最近一期公開組擁車證成交價格是11.2萬新元,而且還是十年有效的。一輛普通豐田卡羅拉,車價加上擁車證再加上各種稅,落地差不多接近20萬新元,這大概相當於一個普通白領4至5年不吃飯不喝水的工資。
不過離地鐵站500米的範圍覆蓋了接近八成,公車比較便宜,老人卡全天免費。
政府幾十年的態度沒怎麼變化,車是奢侈品,你如果想要享用路權,那就得付出奢侈品的價錢。
網上有人拿央視網說新加坡電費140人民幣一度之類的,但這完全是錯誤的。實際居民電價約0.3新元一度,換算成人民幣1塊6,比中國民用貴三倍,但也沒到特別過分那種程度。
過分的其實是報導本身,是把小數點看錯了。
教育和醫療方面,公民有兜底保障,非公民就沒有。
本地孩子上小學的時候,每個月的學費是13新元,一年的書本費100多,一年的校服費100多,而真正花大錢的是補習。一個孩子每個月補習300到800新元是挺常見的情況,如果不補習就會被落下,因為小學3年級就有分流考試。
大學中,本地人的學費一年是2萬新元,外國人則是6萬起,差距在起跑線之前就已經拉開了。
醫療依靠強制儲蓄和保險,公民有MediShield Life自動覆蓋,再加上一份綜合健保一年1000新元,公立醫院住院基本全報銷。工作準證持有者沒有這些待遇,看一次急診掛號費是130新元,住院一天1000起,小病靠硬撐,大病回國,這是很多外勞的真實選擇。
養老是件挺讓人沉默的事情,新加坡可沒有免費養老這一說。
到了55歲後,CPF普通帳戶和特殊帳戶裡的錢就會轉到退休帳戶,2025年全額存款的門檻是20.5萬新元,如果沒達到這個數目,那每個月固定發放的錢就領不到。組屋能賣回給政府換一筆現金,但賣完就沒房子,子女也不能繼承組屋。
很多老人六七十歲還在食閣端咖啡,超市整理貨架,商場做清潔等等,不是他們閒不下來,而是現金流斷了。新加坡65歲以上就業率超過30%,在全球排前列。
一邊是連續很多年都是全球最長壽城市之一,一邊是滿大街老人在幹活,把這兩個畫面放到一塊,才是真實的新加坡。
同樣月入5000新加坡元,公民住父母的組屋或者去申請新組屋,每個月還房貸用公積金來還,現金基本上不用花。
而永久居民買二手組屋,首付和稅得先拿出一大筆,每個月還的月供現金部分至少800。工作準證的人合租公寓,一個單間是1000到1400,去掉房租和稅,可支配的現金比公民少一半還更多。
如果談論新加坡的生活水平,不談論身份那就是在胡扯。你看到的月收入5000,對公民而言是體面,對永久居民來講剛好夠生活吧,對工作準證持有者來說那就是勉強能活下去。
新加坡一點都不隱藏自己功利的那一面,也不假裝很溫情。
它把每個人一輩子的大事都提前標好價格,結婚買公租房、孩子分流、擁車證、退休存款、公租房套現。你想要過什麼樣的生活,那你就必須先搞清楚自己屬於那一類。
網上有人羨慕新加坡穩定、乾淨而且挺有秩序的,但這些秩序每一分錢都有根源,每個便宜都有人在承受著。
住進之前,先得想明白自己站在那一個層次。 (聽風落字)