
最高漲十倍!“電子工業大米”告急
AI正在重寫MLCC產業鏈——消費級價格回落,高容量產品持續緊缺,一顆不起眼的電容為何成為AI伺服器的新瓶頸?
一顆只有米粒甚至鹽粒大小的電子元件,正在被AI推向產業聚光燈。
2026年以來,被稱為“電子工業大米”的MLCC市場明顯升溫。部分用於AI伺服器、AI工作站、高速光模組和新能源汽車的高容量、高可靠MLCC持續緊缺,原廠價格普遍上調,管道現貨價格一度上漲數倍;與此同時,普通消費級MLCC在經歷短期炒作後迅速回落。
這並不是一次簡單的全行業漲價,而是一場由AI算力需求、產能重新分配和高端材料瓶頸共同推動的結構性行情。
深科技認為,這輪MLCC周期最值得關注的,並不是華強北部分型號“最高漲十倍”,而是AI正在重新定義一顆基礎電容的價值:從過去按數量競爭的通用元件,變成決定伺服器供電穩定性、系統可靠性和算力密度的關鍵零部件。
一、一顆電容,卡住AI伺服器
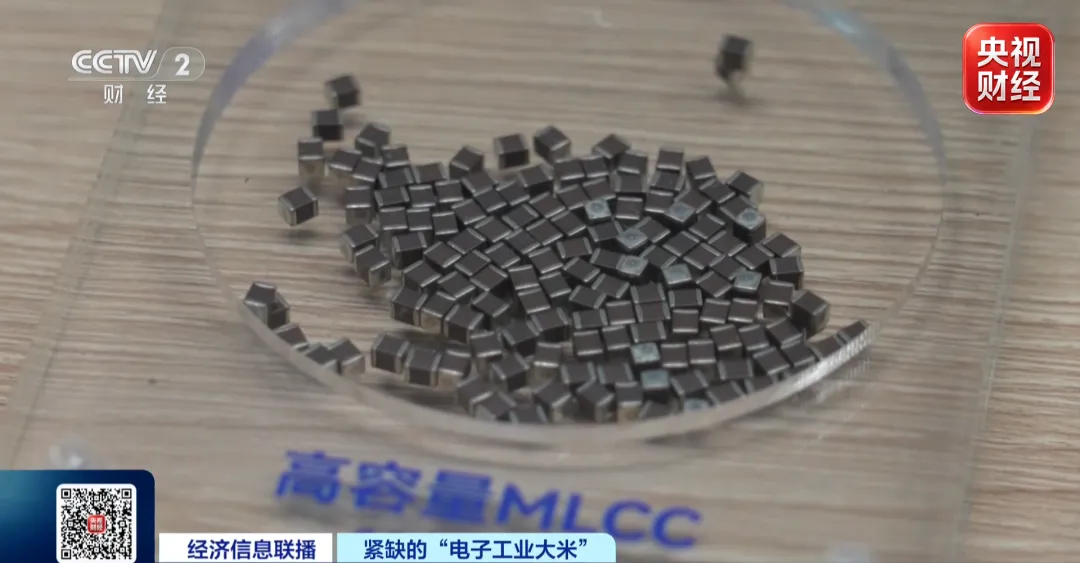
MLCC全稱為多層陶瓷電容器,主要承擔濾波、去耦、儲能、穩壓和抑制電磁干擾等功能。
一顆晶片想要穩定運行,電源必須持續提供乾淨、穩定的電壓。當GPU、CPU、HBM和高速交換晶片在極短時間內改變負載時,電流需求也會快速波動。MLCC就像分佈在電路板各處的“小型蓄水池”,在晶片瞬間需要電流時及時補充,並過濾電源噪聲。
過去,MLCC主要跟隨智慧型手機、家電和汽車市場增長。如今,隨著AI伺服器功率不斷提高,單機搭載的GPU、加速卡、電源模組和高速介面越來越多,MLCC的使用數量、容值和可靠性要求同步提升。
行業普遍認為,一台傳統伺服器需要數千顆MLCC,而高性能AI伺服器可能需要數萬顆。具體用量會因伺服器架構、GPU數量、電源設計和板卡配置存在較大差異,因此不能用單一數字概括所有產品。但趨勢已經十分明確:AI伺服器使用的MLCC數量,明顯高於普通伺服器。
更重要的是,AI伺服器增加的不只是MLCC數量。高算力晶片的瞬時電流更大、工作溫度更高、穩定性要求更嚴,推動產品向小型化、高容量、低等效串聯電阻和高可靠性升級。
這意味著,普通消費級MLCC並不能直接替代AI伺服器所需的高端產品。
二、不是普漲,而是冰火兩重天
2026年MLCC市場最大的特點,是價格高度分化。
一邊是消費電子需求相對平淡,普通手機、家電和通用電子產品使用的標準MLCC供應較為充足。部分通用料號在管道商集中囤貨推動下快速上漲,但隨著投機庫存釋放,價格又迅速回落。
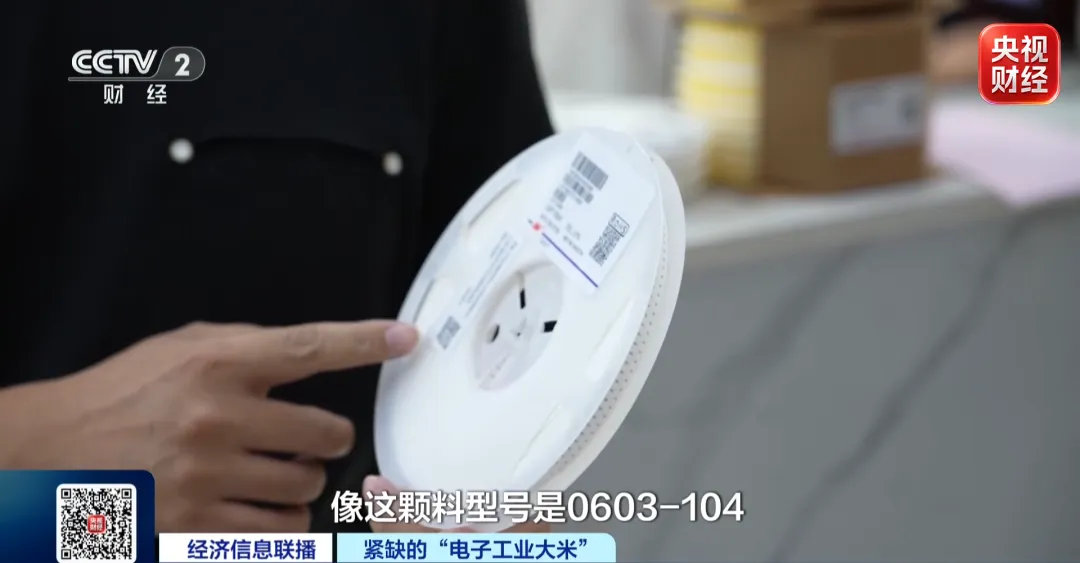
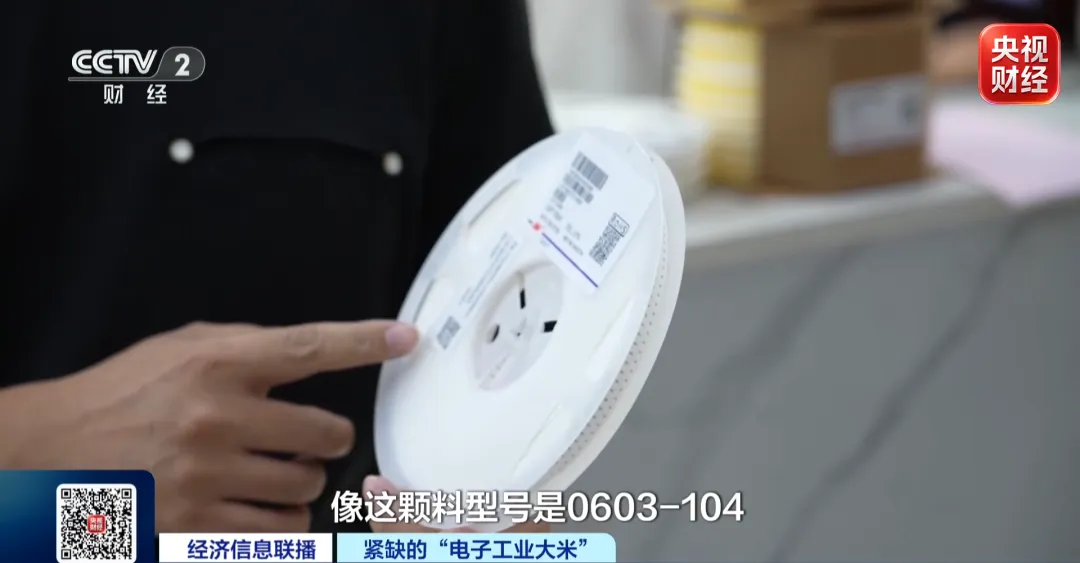
央視財經報導中提到,華強北常見的0603-104料號,二季度初每千顆價格約為數元,6月底一度上漲至約30元,隨後回落至10元左右。這個案例更能反映管道短期炒作,並不能代表整個MLCC行業的真實漲幅。
另一邊,AI伺服器、AI工作站、高速光模組和車規電子所需的高容量、高電壓、高可靠產品仍然緊缺。部分海外廠商相關產品提價幅度達到兩位數,一些稀缺型號在現貨市場被炒至原價數倍,極端報價甚至接近十倍。
需要注意的是,“最高漲十倍”主要來自少量緊缺型號的現貨報價,並非原廠普遍漲價幅度,更不代表所有成交價格。現貨市場通常具有成交規模較小、價格波動劇烈、資訊透明度較低等特點。
因此,更準確的判斷是:MLCC沒有進入全面短缺,而是出現了高端產品緊、通用產品松,原廠價格穩步上漲、管道價格劇烈波動的結構性行情。
三、AI把需求從“數量”推向“價值”
AI伺服器對MLCC需求的拉動主要來自三個方向。
首先是數量增加。AI伺服器通常整合多顆GPU或其他AI加速晶片,同時配備CPU、HBM、高速網路卡、交換晶片和複雜的電源管理系統。晶片越多、功耗越高,電路板上的濾波與去耦需求就越大。
其次是單顆價值提高。普通消費電子更關注成本和尺寸,而AI伺服器要求MLCC在高溫、高頻、大電流和長期運行環境下保持穩定。用於核心供電區域的產品需要更高容量、更低損耗和更嚴苛的可靠性認證,平均售價明顯高於通用產品。
最後是使用場景擴大。AI算力增長不僅帶動伺服器,還在拉動高速交換機、光模組、AI記憶體裝置和電源系統。尤其是800G、1.6T光模組進入放量階段後,高速通訊裝置對電源完整性和訊號穩定性的要求提高,進一步增加了高性能MLCC需求。
市場流傳“單個1.6T光模組需要500至1000顆MLCC”的說法,但不同光模組方案、整合方式和統計範圍差異很大,目前缺少統一的公開行業口徑。更穩妥的表述是:隨著光模組速率和功耗提高,其內部電源管理與濾波元件數量及規格正在同步升級。
新能源汽車則構成第二條長期增長曲線。燃油車通常使用數千顆MLCC,新能源汽車因為增加動力控制、電池管理、智能座艙、雷射雷達和高階輔助駕駛系統,單車用量可以達到上萬顆,部分高端車型可能更多。
AI伺服器和新能源汽車同時增長,讓高端MLCC從消費電子的配角變成算力與智能化基礎設施的重要組成部分。
四、為什麼不能馬上擴產?
從表面看,MLCC只是一顆體積很小的被動元件,似乎增加幾條生產線就能解決短缺。實際上,高端MLCC擴產遠比想像中困難。
MLCC由數十層甚至數百層陶瓷介質與金屬內電極交替堆疊而成。為了在更小體積內獲得更大容量,廠商必須不斷降低陶瓷介質層和電極層厚度,同時保證每一層均勻、完整,不能出現裂紋、孔洞和短路。
高端產品製造涉及奈米級陶瓷粉體、超細金屬粉體、精密流延、印刷、疊層、燒結和檢測等多個環節。任何一道工序發生偏差,都可能影響良率和可靠性。
即使廠商完成廠房和裝置建設,新產線仍需要經歷工藝偵錯、良率爬坡和客戶認證。AI伺服器及汽車客戶對可靠性要求較高,認證周期通常以數月甚至更長時間計算。
因此,一條高端MLCC產線從規劃到穩定量產,往往需要一年半至兩年以上。短期需求快速增長,而新增產能無法同步釋放,正是高容量MLCC交期拉長的核心原因。
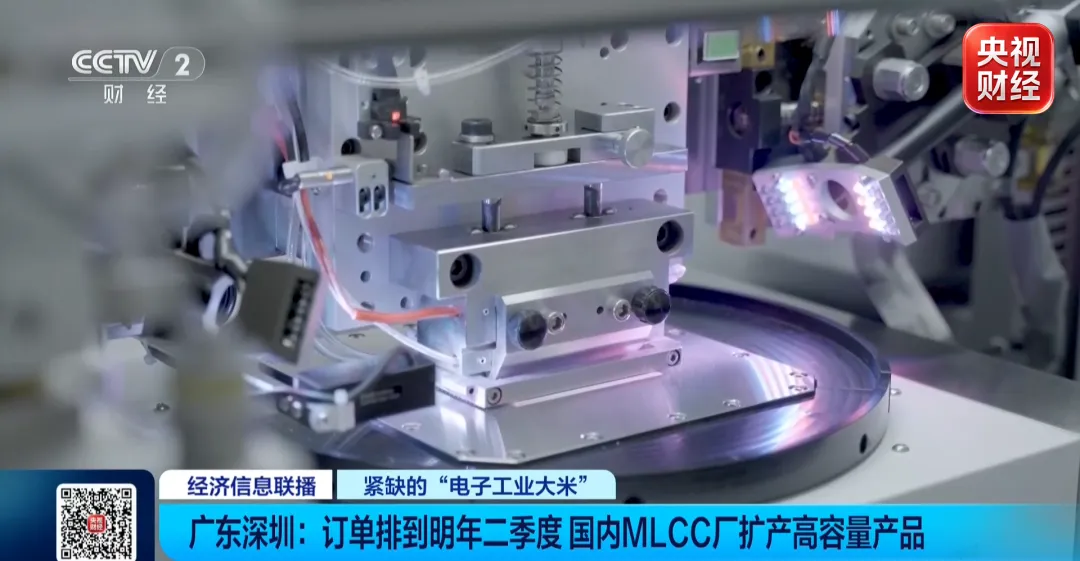
市場調查顯示,部分高端產品的交期已從過去數周延長至數月,少數緊缺料號更長。國內個別廠商的相關訂單排期已延伸至2027年,但“整體訂單全部排到2027年二季度”的說法不宜擴大到整個行業。
五、日韓龍頭開始重新分配產能
全球MLCC市場長期由村田製作所、三星電機、太陽誘電、TDK、國巨等企業主導。其中,日系廠商在小型化、高容量和車規級產品領域保持較強優勢。
在本輪行情中,海外廠商並不是簡單增加所有產品的產能,而是優先把資源投入AI伺服器、汽車電子和工業裝置等高附加值市場。
村田製作所持續擴大高端電容產能,並將AI伺服器視為重要增長方向;三星電機也在強化伺服器、汽車及高性能計算相關MLCC佈局;太陽誘電則繼續投資高容量和高可靠性產品。
需要謹慎看待“村田追加投資800億日元,2027年擴產20%”這一說法。目前公開報導中存在不同投資項目、建設階段和統計範圍,相關數字未必全部指向單一AI伺服器MLCC項目。因此,更穩妥的結論是:村田正在通過日本及海外生產基地擴大高端MLCC供應,但新增產能釋放仍需要時間。
龍頭廠商的選擇將產生兩種影響。
一方面,AI伺服器和車規級高端產品的供給能力將逐步提高;另一方面,部分低毛利消費級產能被壓縮或停止投入,可能造成通用高容量產品階段性供應緊張。
這與2016年至2018年的MLCC超級周期有相似之處。當時,日系廠商將產能從消費電子轉向汽車和工業市場,導致通用產品供應收縮,最終引發價格大漲。但本輪周期的需求核心已經從智慧型手機切換至AI伺服器,技術門檻和客戶認證壁壘也更高。
六、真正的“卡脖子”,藏在材料裡
高端MLCC競爭的核心,不只是產能,更是材料。
MLCC的陶瓷介質主要使用鈦酸鋇粉體,內電極則大量使用超細鎳粉。隨著MLCC向小型化和高容量發展,陶瓷介質層越來越薄,對粉體純度、粒徑、分散性和一致性的要求持續提高。
普通鈦酸鋇粉體相對容易生產,但高端奈米級粉體長期由少數日本企業佔據優勢。超細鎳粉同樣具有較高技術門檻,如果顆粒尺寸不均勻,可能在燒結過程中造成電極斷裂、開裂或短路。
此外,高端MLCC生產還需要銅、銀、鈀、鎳等金屬材料。部分特殊產品仍會使用貴金屬電極,金屬價格上漲會直接推高成本。對於大規模使用鎳內電極的產品來說,超細鎳粉的純度和穩定供應更為關鍵。
這正是國產替代的新機會。
國瓷材料在電子陶瓷粉體領域持續擴產,三環集團具備粉體、陶瓷材料及元件一體化能力,博遷新材佈局奈米級金屬粉體,風華高科則不斷擴大高端MLCC產能。隨著國內伺服器、通訊裝置和新能源汽車客戶增加,本土材料企業有機會跟隨下遊客戶完成驗證。
但國產替代不能簡單等同於“擴產即替代”。高端MLCC材料需要經歷長時間工藝驗證,一旦更換粉體或電極材料,燒結曲線、介電性能和產品可靠性都可能發生變化。材料企業只有進入頭部廠商供應鏈,並持續保持批次一致性,才能真正形成競爭壁壘。
與此同時,上游原材料的地緣供應風險也開始受到更多關注。村田已公開推動供應鏈區域化,並嘗試降低部分關鍵材料的單一區域依賴,但替代材料的測試和認證可能需要數年時間。英國《金融時報》相關報導
七、國產廠商迎來窗口期
海外廠商將更多資源投入AI伺服器和車規產品後,部分中高端訂單開始向中國廠商轉移。
風華高科近年來持續建設高端電容生產基地,重點發展小型化、高容量和車規級MLCC。其新增產能規模較大,但“新增月產151億隻”“全部投產後月度折標產能接近800億片”等數字涉及不同項目和折算口徑,不宜直接等同於可立即銷售的高端有效產能。
產能建成不代表產能全部釋放,更不代表所有產品均通過AI伺服器或汽車客戶認證。對於MLCC企業而言,真正重要的指標是高端產品收入佔比、良率、客戶認證進度和持續交付能力。
三環集團的優勢在於電子陶瓷材料和元件一體化,可以在原料價格波動時保持更強的成本控制能力;國瓷材料受益於高端鈦酸鋇粉體國產化;博遷新材則有望承接超細鎳粉需求增長。
信維通訊通過增加對MLCC企業的控股比例,進一步進入高端被動元件領域;微容科技等廠商也在通過資本市場擴大高端MLCC產能。
這意味著,國產MLCC產業正在從過去承接通用產品,逐步向伺服器、通訊、汽車和工業等高價值市場推進。
不過,國內企業面臨的真正挑戰不是“能不能生產MLCC”,而是能不能穩定生產高容量、小尺寸、低損耗、高可靠產品,並進入全球頭部伺服器、汽車和通訊客戶的核心供應鏈。
八、會不會重演2018年的暴跌?
MLCC是典型的周期性行業。
2017年至2018年,智慧型手機需求、汽車電子增長和日系廠商調整產能共同推動MLCC進入超級行情,部分料號價格上漲數倍。隨後消費電子需求見頂、管道庫存過高,價格快速下跌,行業進入長時間去庫存階段。
2020年至2021年,5G換機、新能源汽車和疫情期間的備貨潮再次推動MLCC漲價,但隨著終端需求轉弱,行情很快降溫。
本輪周期仍然存在重複歷史的風險。
如果管道商過度囤貨,普通產品價格仍可能快速回落;如果廠商同時大規模擴產,2027年以後部分規格也可能出現供給過剩;如果AI伺服器投資增速放緩,高端產品的需求預期同樣會被重新評估。
但本輪行情與過去最大的區別,是需求不再主要來自生命周期較短的消費電子,而是來自AI資料中心、新能源汽車和高速通訊基礎設施。這些領域認證周期更長、產品門檻更高,頭部廠商的供應關係也更加穩定。
因此,MLCC市場更可能長期保持“高端緊、低端松”的結構,而不是所有產品一起上漲或一起下跌。
九、小元件進入大周期
AI產業的競爭,表面上圍繞GPU、HBM和先進封裝展開,背後卻依賴數量龐大的基礎電子元件。
一台AI伺服器即使擁有最先進的GPU,如果電源系統無法穩定供電,如果高容量MLCC出現缺貨,整機同樣無法按計畫交付。隨著算力密度提高,電感、電容、電阻、電源管理晶片、連接器和散熱材料的重要性都在上升。
MLCC漲價只是一個縮影。
過去,市場習慣把被動元件視為低技術、低價值、依靠規模取勝的標準化產品。AI正在改變這種認知。越靠近高功耗、高可靠和高頻高速場景,基礎元件的技術門檻越高,認證周期越長,供應鏈價值也越大。
這也是本輪行情留給中國企業最重要的機會:不是在價格高點擴充大量通用產能,而是借助AI伺服器、光通訊和新能源汽車需求,完成從普通MLCC向高端MLCC、從單一元件向材料與工藝平台的升級。
十、結語:AI爭奪戰,已經深入每一顆電容
“最高漲十倍”足以吸引市場注意,卻不是理解這輪MLCC行情的關鍵。
真正的變化是,AI伺服器正在重新分配全球被動元件產能,推動高容量MLCC進入更長的景氣周期,也把鈦酸鋇粉體、超細鎳粉和精密製造工藝推到供應鏈前線。
短期看,高端MLCC供給依然偏緊,部分產品交期可能延續至2027年;中期看,新增產能釋放將緩解缺口,市場逐漸從價格競爭轉向技術、良率和客戶認證競爭;長期看,AI算力、新能源汽車和高速光通訊將共同擴大高端MLCC市場。
一顆不起眼的電子元件,正在成為觀察AI產業景氣度的新窗口。
當全球都在爭奪GPU和HBM時,下一輪供應鏈競爭,可能就藏在數萬顆只有鹽粒大小的MLCC裡。(深科技)