
2026年的全球半導體產業,正在經歷一場前所未有的“加速度”。
國際商業戰略公司(IBS)最新發佈的幾張核心資料圖表,勾勒出一幅令人震撼的產業圖景:半導體市場規模提前四年撞線兆美元,AI Token消耗量指數級飆升,DRAM單品市場規模逼近過去整個行業的預測值,晶圓代工市場衝向兆美元,而供應端卻全面告急。
1.6兆美元提前撞線,半導體進入“AI超級周期”
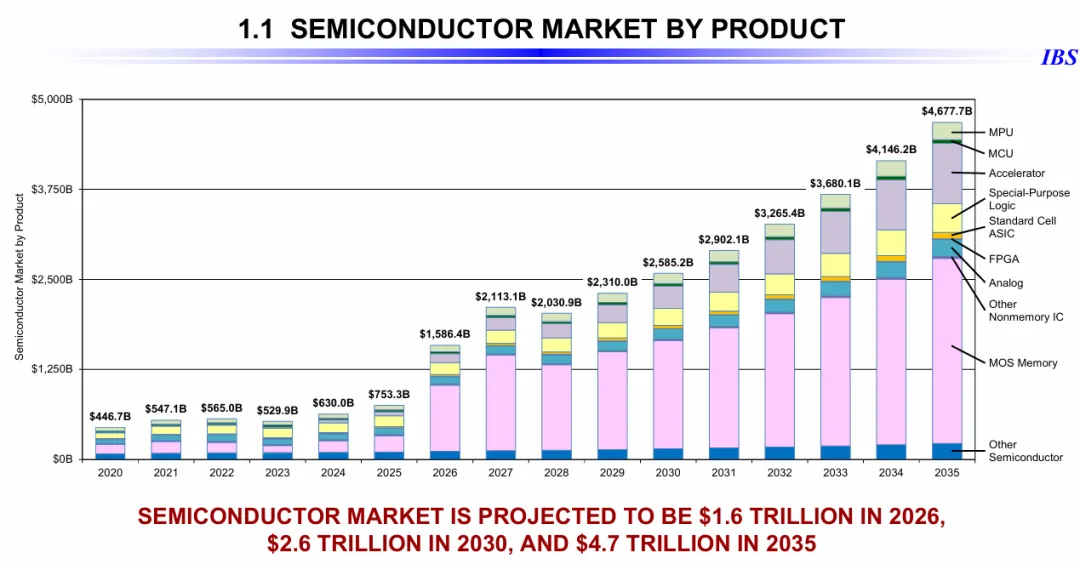
這張圖展示了全球半導體市場按產品分類的增長軌跡。2020年,全球半導體市場規模為4467億美元。此後逐年攀升,2023年經歷短暫回呼至5299億美元,但隨即強勢反彈。IBS預測,2026年全球半導體市場將達到約1.586兆美元,2030年達2.585兆美元,2035年達4.678兆美元。
這一數字意味著什麼?IBS此前預測,整個半導體市場要在2030年才能達到1兆美元。但AI浪潮將這一時間表整整提前了四年。Gartner的資料佐證了這一判斷——2026年全球半導體收入預計達到1.6兆美元,較2025年的8090億美元增長92%。
從產品結構來看,MOS Memory(記憶體)是最大的增量來源,在2026年後的柱狀圖中佔比急劇擴大。MPU、MCU、ASIC等邏輯器件同樣呈現強勁增長。AI算力與記憶體需求的共振,正在將半導體市場從線性增長切換為指數增長。
Token消耗量:中國3500兆/日,美國2250兆/日
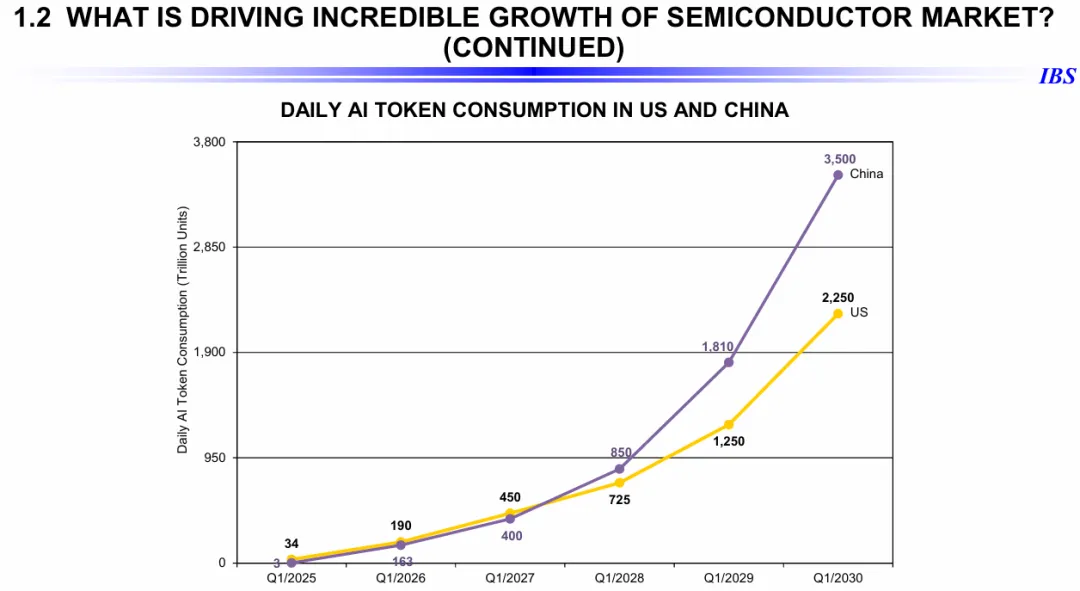
這張圖揭示了這場半導體狂飆的核心驅動力——AI推理需求的爆發。
IBS資料顯示,中美兩國每日AI Token消耗量持續攀升。2025年第一季度,中國日消耗量僅34兆Token,美國僅3兆Token。到2030年第一季度,中國預計達到3500兆Token/日,美國達到2250兆Token/日。
這一預測正在被現實加速驗證。據OpenRouter平台資料,2026年8月初,中國AI大模型周呼叫量已達34.25兆Token,連續15周超過美國,穩居全球首位。Token呼叫量的爆發式增長,直接轉化為對GPU、HBM、高速網路和先進封裝的強勁需求。
IBS創始人Handel Jones在近期演講中指出,NVIDIA從Hopper到Blackwell再到Rubin,每百萬Token計算成本已從4.20美元降至0.01美元,但未來仍需降低兩到三個數量級。降低Token成本,正在成為整個產業鏈的核心命題。
DRAM單品破兆:記憶體從“配套元件”升級為“戰略資源”
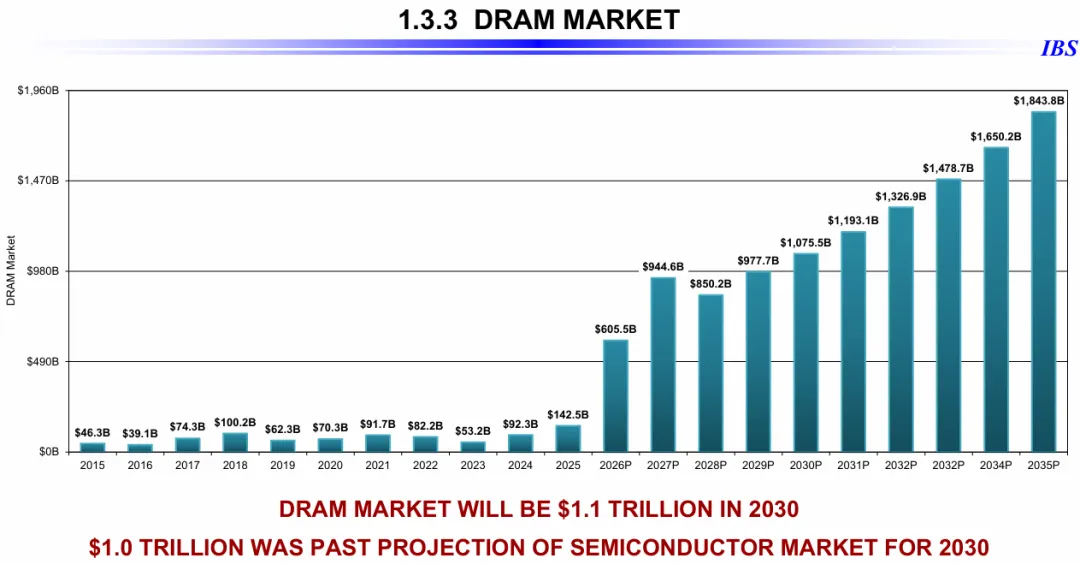
這張圖展示了一個令人瞠目的趨勢:DRAM市場正在以指數級速度膨脹。
2020年,全球DRAM市場僅703億美元。2025年達到1425億美元。IBS預測,2026年將飆升至6055億美元,2030年達到1.075兆美元,2035年達到1.844兆美元。
“過去整個半導體市場2030年才1兆美元”,而如今DRAM一個品類在2030年就要突破1.1兆美元。Gartner資料顯示,2026年DRAM收入預計增長246.6%,NAND快閃記憶體收入預計增長371.9%。
這一暴漲的核心推手是HBM。SK集團會長崔泰源在近期採訪中直言:“我所有的客戶都在要求接近原來需求兩倍的供貨量。這是爭奪記憶晶片的戰爭。”他預測2027年AI半導體需求將較2026年增長60%至100%,2027年將面臨史上最嚴重的記憶體短缺。
目前,三星、SK海力士、美光三大原廠已完成2027年全年DRAM與HBM產能分配談判,DRAM與HBM產能全部售罄,多數客戶最終拿到的配額僅為其最初請求量的60%至70%。
晶圓代工衝向兆,2nm節點2030年達1774億美元
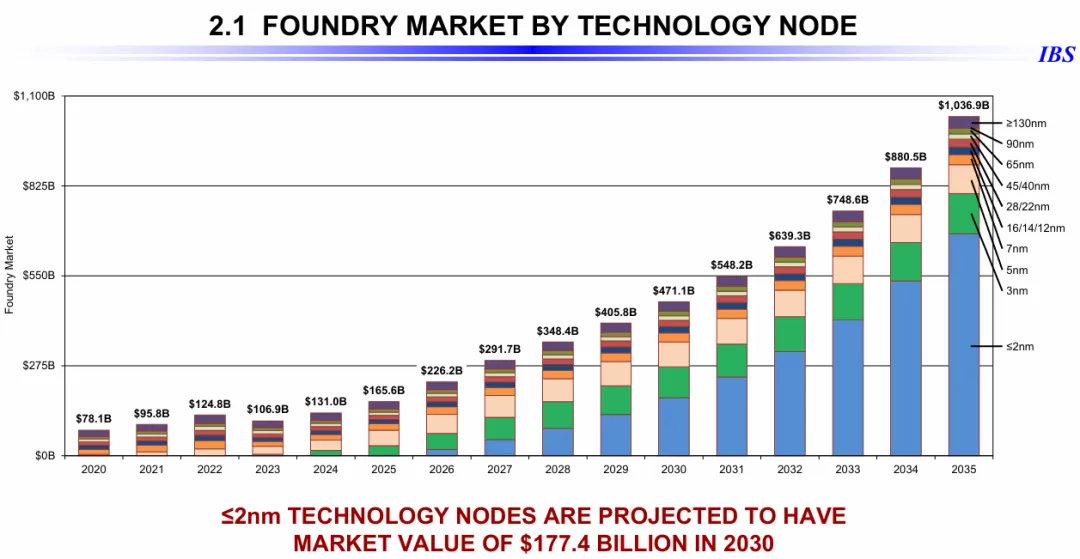
這張圖展示了全球晶圓代工市場按技術節點的增長趨勢。2020年,全球晶圓代工市場僅781億美元。2025年達到1656億美元。IBS預測,2030年達到4711億美元,2035年突破1兆美元達到1.037兆美元。
其中,≤2nm節點增長最為迅猛。IBS預測,≤2nm技術節點在2030年的市場價值將達到1774億美元。
這一增長正在被現實的產能緊缺所驗證。台積電2nm工藝已進入量產階段,產能排期已至2028年。TrendForce集邦諮詢指出,AI競賽引發的資源競爭已蔓延至整個半導體供應鏈,CoWoS短缺問題從未停歇,前端3nm先進製程產能更加吃緊。
從技術節點結構來看,≤2nm和3nm等先進節點的佔比在2026年後急劇擴大,而成熟製程(≥28nm)的份額相對穩定。先進製程與成熟製程的“冰火兩重天”格局日益清晰。
供應全面告急:先進製程與記憶體“雙缺”
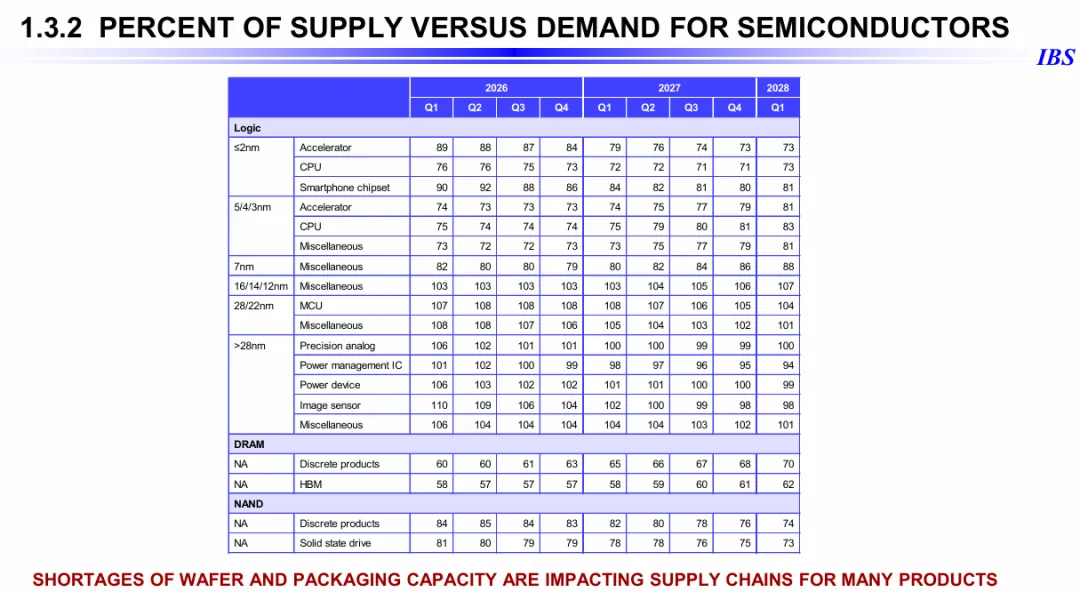
這張圖是IBS的半導體供需比資料,清晰地揭示了當前產業最核心的矛盾。
先進製程全面短缺:≤2nm加速器供需比從2026年Q1的89%降至2028年Q1的73%,5/4/3nm加速器供需比降至74%。CPU、智慧型手機晶片組同樣低於100%,呈現明顯短缺。
記憶體極度緊張:DRAM離散產品供需比僅60%左右,HBM僅58%,NAND為74%至85%。IBS明確指出“晶圓和封裝產能短缺正在衝擊眾多產品的供應鏈”。
成熟製程供過於求:28/22nm MCU供需比高達107%至109%,16/14/12nm雜項為103%至107%,>28nm各類產品多在100%以上。模擬晶片、電源管理IC、圖像感測器等成熟製程產品供應充足甚至過剩。
這一“先進緊缺、成熟過剩”的分化格局,正在深刻重塑全球半導體產業的競爭態勢。台積電CoWoS產能持續緊張,輝達等AI GPU需求維持高位,同時AWS、Google等雲廠商自研AI晶片持續增加對先進封裝的新增需求。
半導體巨頭資本支出暴增58.3%,台積電三星上演“軍備競賽”
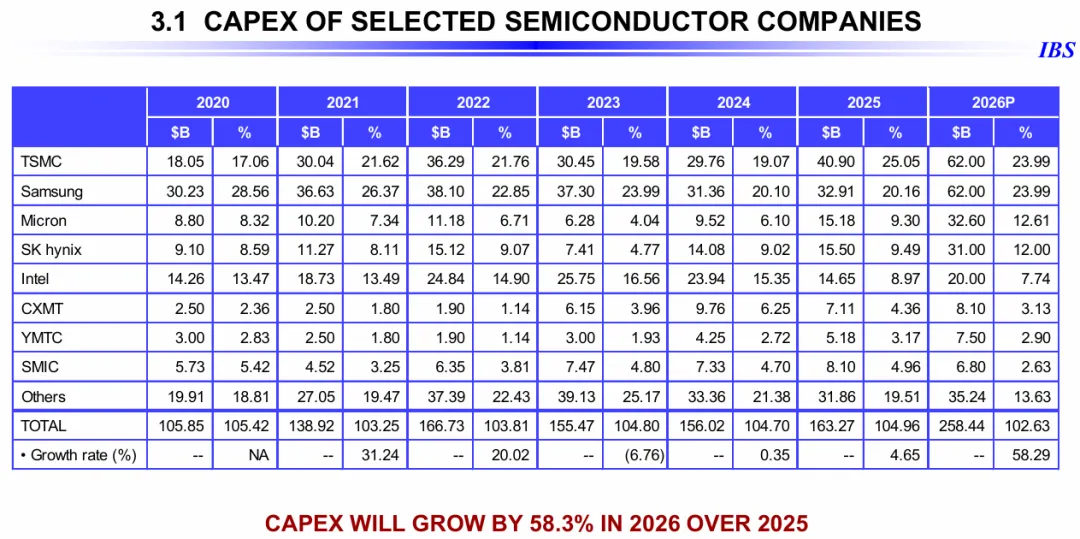
這張表展示了全球主要半導體公司的資本支出走勢。2025年,全球半導體行業資本支出約1660億美元;IBS預測2026年將進一步攀升至2000億美元以上,同比增幅擴大至20%。而IBS這張表格給出的資料更為激進——整體資本支出將從2025年的1633億美元,躍升至2026年的2584億美元,增幅高達58.3%。
從企業層面看,台積電2026年預計資本支出620億美元,較2025年的409億美元增長約52%,繼續穩居全球半導體資本支出規模首位。台積電明確表示,5G、人工智慧和高性能計算領域的需求增長是推動資本支出擴大的主要因素。三星電子同樣大幅加碼,2026年半導體領域投入約620億美元,與台積電並列全球半導體資本支出第一梯隊。
記憶體三巨頭中,美光2026財年淨資本支出超過250億美元,遠超分析師預期的224億美元;SK海力士預計約310億美元,同比增長24%,主要用於M15x的HBM4產能擴張。TrendForce資料顯示,三星、SK海力士、美光三大記憶體巨頭2026年合計投入近1200億美元,均創各自歷史新高。
英特爾則呈現出截然不同的走勢。2025年資本支出177億美元,較2024年下降29%,2026年預計走穩於150億至160億美元區間。多年來與三星、台積電並列資本支出前三的英特爾,2025年已被SK海力士超越,預計2026年還將被美光科技趕超。
新入局者同樣引人注目。馬斯克宣佈的Terrafab晶圓廠計畫總投資在200億至250億美元之間,建成後將採用2奈米工藝,每月可生產100萬片晶圓。英飛凌將2026財年資本支出提高至約27億歐元,同比增長約55%,主要用於擴充AI資料中心相關的功率半導體產能。
資本支出的激增正在向裝置端傳導。花旗預計全球半導體裝置支出正朝著2026年1400億美元、2027年1800億美元的方向發展,台積電、三星和英特爾三家合計佔全球晶圓廠裝置支出模型的約59%。
1.1兆美元!超大規模資料中心資本支出“吞掉”整個半導體市場
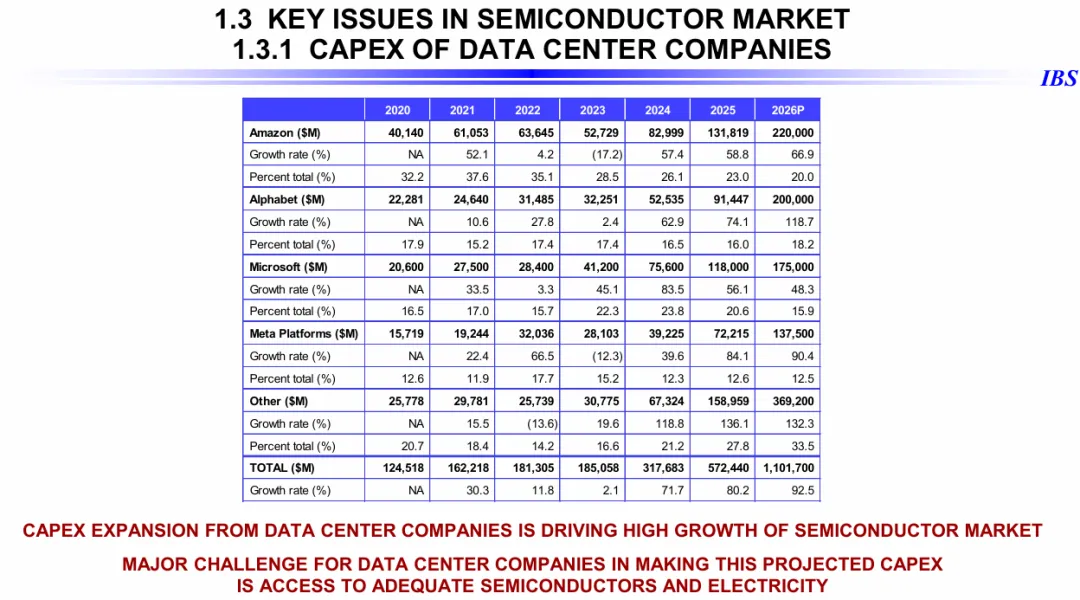
這張表揭示了AI基礎設施投資狂潮的規模。IBS資料顯示,全球主要資料中心企業的資本支出將從2025年的5724億美元飆升至2026年的1.1兆美元,同比增長92.5%。這個數字意味著什麼?它相當於2026年全球半導體市場規模(1.6兆美元)的近七成。
四家超大規模廠商的資本支出全面擴張。亞馬遜2026年資本支出預計達2200億美元,同比增長66.9%,居四家之首;Google母公司Alphabet從914億美元躍升至2000億美元,增幅達118.7%;微軟達1750億美元,同比增長48.3%;Meta達1375億美元,同比增長90.4%。四家合計2026年資本開支逼近7500億美元。
TrendForce的統計口徑更為廣泛。該機構預計,Google、亞馬遜、Meta、微軟、甲骨文、字節跳動、騰訊、阿里巴巴、百度九大CSP廠商2026年合計資本支出將超過8867億美元,其中五家北美超大規模廠商佔比接近90%。TrendForce還因此將2026年AI伺服器出貨量增速預測從28%上修至近31%。
但巨額投入的另一面是現金流的全面承壓。亞馬遜自由現金流從上年同期的流入182億美元轉為流出76億美元;Google自由現金流降至-59億美元,上市22年來首次季度轉負;Meta自由現金流暴跌91%至7.84億美元。穆迪發佈報告警示,六家科技巨頭的AI投資正侵蝕自由現金流並推高資產負債表風險,預計2026年資本支出達7850億美元,2027年逼近1兆美元。
IBS在圖表中也明確指出:“資料中心企業實現這一資本支出預測的主要挑戰,在於獲取足夠的半導體和電力供應。”當資本支出的增速遠超半導體產能擴張的速度,供需缺口只會進一步擴大。
結語
從1.6兆美元的市場規模,到3500兆Token的日消耗量;從DRAM單品破兆,到2nm節點1774億美元——IBS的五張圖表,勾勒出的是一幅半導體產業被AI徹底重塑的產業全景。
但供應端的緊張同樣觸目驚心。2027年DRAM與HBM產能已全部售罄,先進製程供需比全面低於100%,晶圓與封裝產能短缺正在衝擊整個供應鏈。IBS創始人Handel Jones也發出警告:半導體市場在長期增長前將經歷下行周期,資料中心CAPEX在2028年存在下降風險。
正如SEMI在近期報告中所言:“AI的今天不是一個周期,而是一個新的時代開始。”在這個新時代裡,兆美元不再是終點,而是起點。(觀芯IC)