
135年老店的告別
近日,擁有135年歷史的美國牛仔面料巨頭Cone Denim(康龍紡織)正式宣佈,計畫在2026年底前退出中國牛仔布生產業務,把製造業務進一步集中到墨西哥。
隨著這項調整落地,位於浙江嘉興的康龍紡織工廠進入關停倒計時。據行業媒體報導,工廠已經停產,外方通過線上視訊與員工告別,安置補償同步啟動,大批員工領取經濟補償後離職。
這不是一家普通小廠的離場。
康龍的故事要從1891年講起。那一年,Moses Cone和Caesar Cone兄弟在美國北卡羅來納州格林斯伯勒創辦了這家公司。
1915年,康龍與Levi's達成著名的“黃金握手”,成為後者501牛仔褲的獨家面料供應商,這段合作延續了一個多世紀。1905年投產的White Oak工廠,曾是美國牛仔布工業的心臟,巔峰時期雇工超過1200人。2017年12月31日,White Oak正式關停,美國本土最後一家赤耳牛仔布廠就此成為歷史。
美國本土的工廠關了,中國的工廠也曾被寄予厚望。
2005年,母公司Elevate Textiles在嘉興投資8億元設立外商獨資企業,2007年正式投產,這是康龍唯一的中國製造基地,巔峰時期吸納上千名本地員工,能生產5.5盎司到16盎司的各類牛仔布和赤耳面料。
而且,嘉興工廠並不是一家停止更新的老廠。
2024年,廠區還建成了首個屋頂光伏項目,此前也引入了節水的臭氧整理技術。裝置和工藝都在進步,但最終沒有改變這次調整。
公告發佈於2026年9月3日。
康龍總裁Steve Maggard說,關閉中國工廠是“艱難但必要的決定”。
母公司Elevate Textiles首席執行官Jeffrey Pritchett則表態,要把資源集中到“最有能力競爭和獲勝的市場和製造平台”。值得注意的是,2026年巴基斯坦牛仔巨頭Artistic Milliners剛剛通過交易成為康龍的多數股東,新東家上任後的第一把火,就燒向了全球產能佈局。
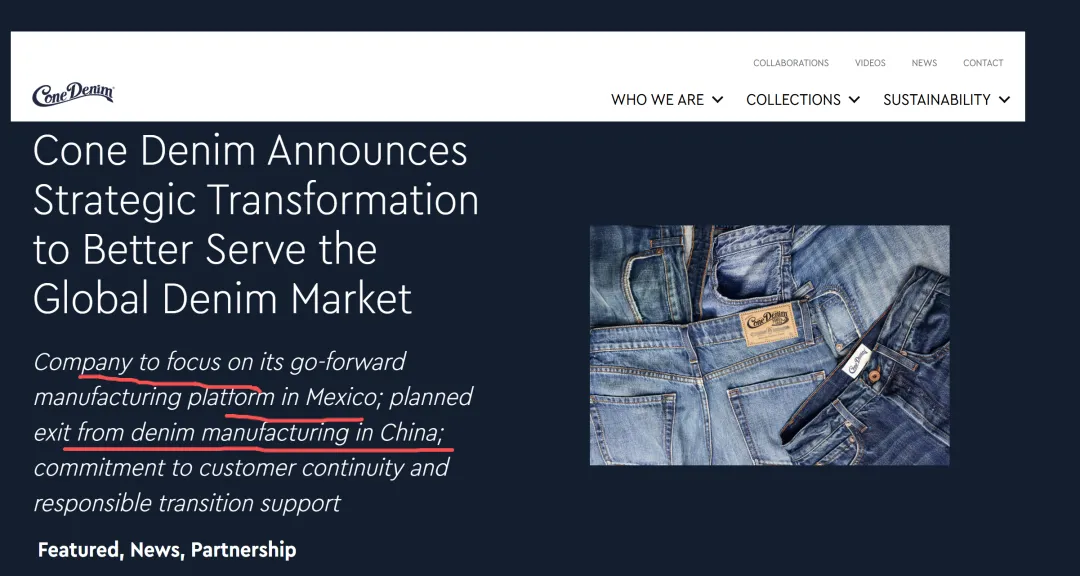
公司將專注於其在墨西哥的核心製造平台;計畫退出中國的牛仔布製造業務;承諾保障客戶業務的連續性,並提供負責任的過渡支援。
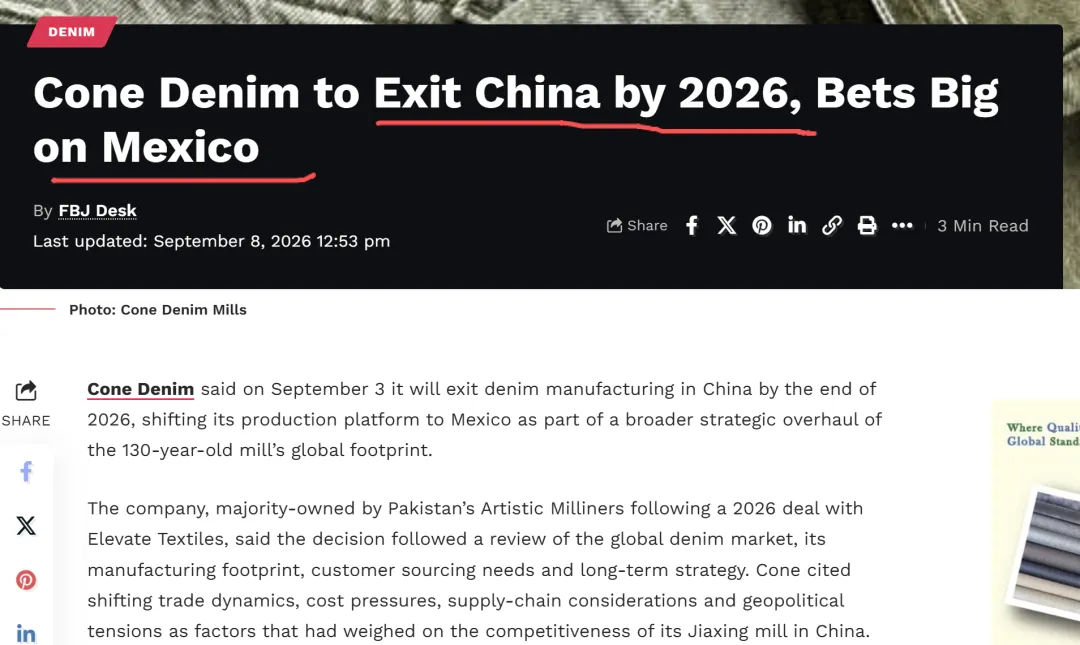
康恩丹尼(Cone Denim)於9月3日宣佈,將在2026年底之前退出中國的牛仔布製造業務,將生產平台轉移至墨西哥,作為這家擁有130年歷史的紡織廠全球佈局全面戰略調整的一部分。
該公司目前由巴基斯坦的Artistic Milliners(藝術紡織集團)控股——這是2026年與Elevate Textiles達成交易後的結果。公司表示,此次決定是在對全球牛仔布市場、自身製造佈局、客戶採購需求以及長期戰略進行評估之後做出的。康恩丹尼指出,貿易格局的變化、成本壓力、供應鏈考量以及地緣政治緊張局勢等因素,均對其位於中國嘉興工廠的競爭力造成了影響。
01. 不是幹不下去 是賬算不過來
康龍解釋,這個決定來自對全球市場、客戶採購需求和製造佈局的綜合評估,涉及成本壓力、貿易環境變化、客戶採購策略和供應鏈安排。
把這些官方措辭翻譯成大白話,其實是三筆賬。
第一筆是關稅賬。
墨西哥是美墨加協定的成員國,符合原產地規則的紡織品可以零關稅進入美國市場。康龍在墨西哥的Parras和Yecapixtla兩家工廠分別於1995年和1998年投產,合計年產能約6000萬碼牛仔布,貼著美國市場生產,關稅和物流賬都好算。
第二筆是成本賬。
中國的勞動力成本和環保投入持續上升,牛仔布又是高耗水、高污染的品類,低端產能的利潤空間被越壓越薄。
第三筆是客戶賬。
歐美服裝品牌這幾年普遍推行“中國加一”策略,要求供應商把產能分散到多個產地。客戶往那裡走,面料廠就得往那裡跟。
退出中國生產不等於康龍停止經營。
公司承諾支援過渡期供貨,履行已有客戶承諾。
它不是破產跑路,而是換一種生產佈局繼續接單。
02. 另一面:中國面料並沒有被拋棄
一家美國巨頭撤離,很容易被讀成“中國紡織製造不行了”。
但資料講的是另一個故事。
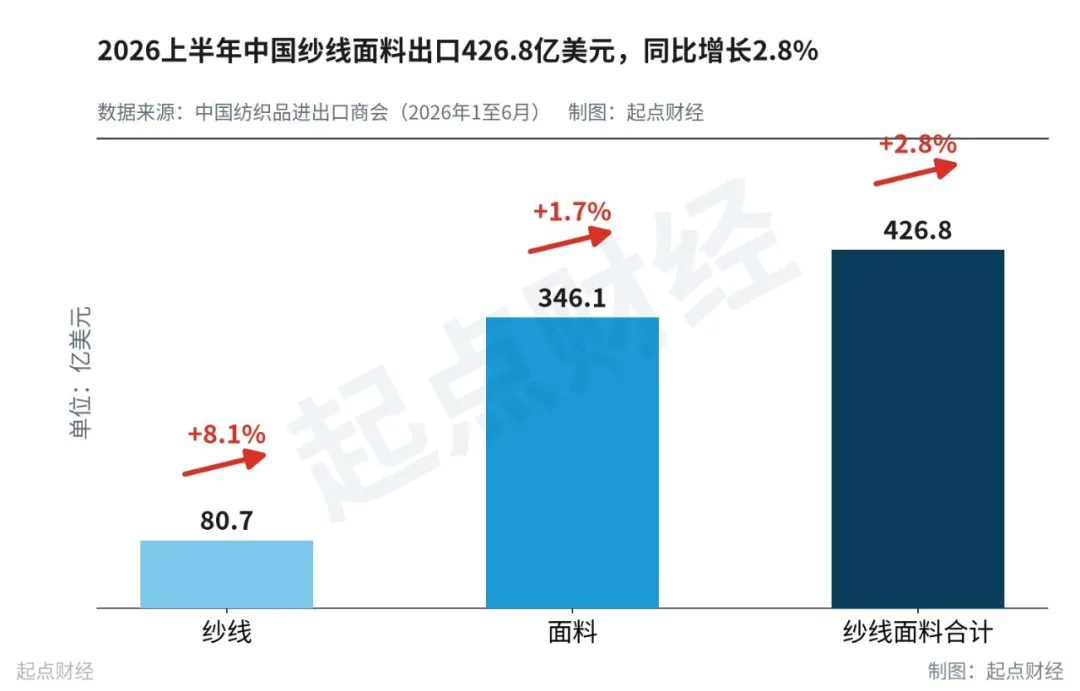
中國紡織品進出口商會資料顯示,2026年上半年,中國紗線面料出口達到426.8億美元,同比增長2.8%。其中紗線出口80.7億美元,同比增長8.1%;面料出口346.1億美元,同比增長1.7%。
6月單月出口78.2億美元,同比大增13%,呈現明顯的回升勢頭。同期中國紡織品服裝整體出口1459.6億美元,同比增長1.4%,紗線面料作為中間品,增速跑贏了大盤。
更有意思的是這些面料的去向。
上半年,中國向越南出口面料54.1億美元,越南仍是中國面料出口最大的單一市場,佔中國面料全球出口的15.6%。對東盟的紗線面料出口合計144.7億美元,同比增長4.4%。對越南的紗線出口增長17.2%,對柬埔寨增長29.3%,對印度更是暴漲52.7%。
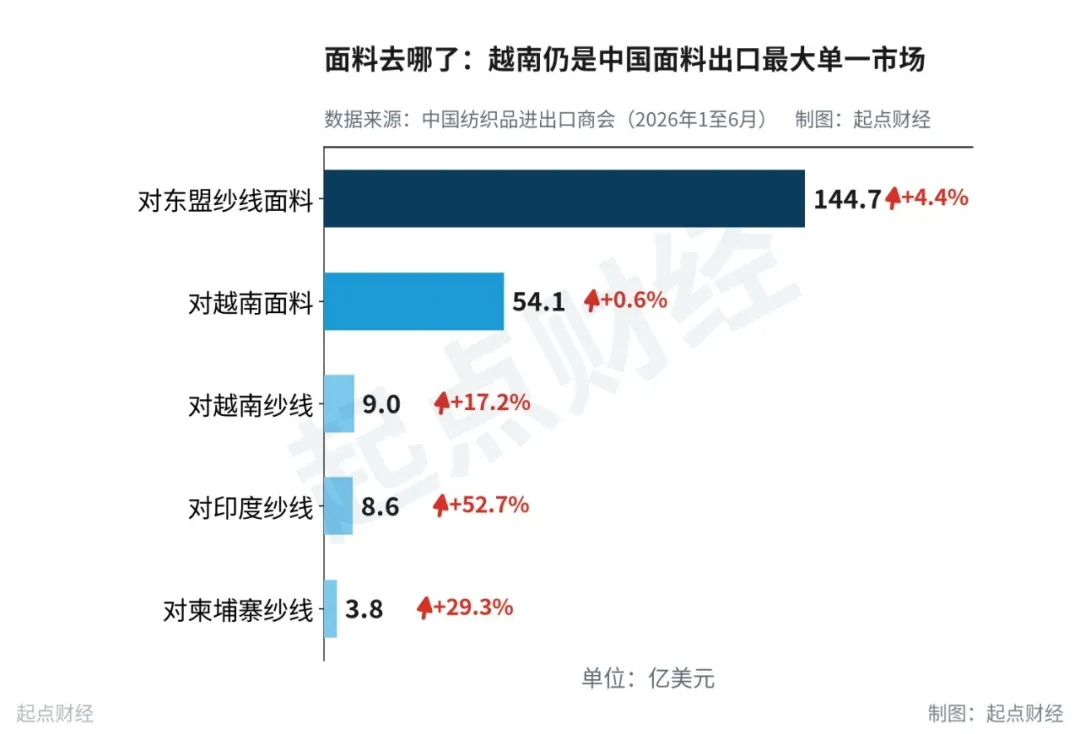
這組資料揭示了一個被很多人忽略的事實:
成衣的縫製環節確實在往東南亞搬,但東南亞工廠用的面料和紗線,仍然有相當一部分要從中國進口。全球紡織採購不是把整條產業鏈從中國原樣搬到另一個國家,而是在重新安排每個環節的位置。
縫製環節靠近消費市場和關稅窪地,
上游的材料、工藝和配套,仍然留在中國。
康龍把工廠搬去墨西哥,和中國面料源源不斷賣進越南,是同一場供應鏈大挪移的兩面。
03. 中國企業的解法 魯泰樣本
面對同一輪調整,中國企業沒有坐等,而是在主動參與分工。
魯泰紡織就是一個典型樣本。
2026年半年報顯示,魯泰67%的面料產能仍在境內,主要分佈在山東,而71%的服裝產能已經佈局在境外,主要分佈在越南、柬埔寨和緬甸。面料總產能1.34億米,服裝總產能1186萬標準件,境外基地的產能利用率普遍高於境內。
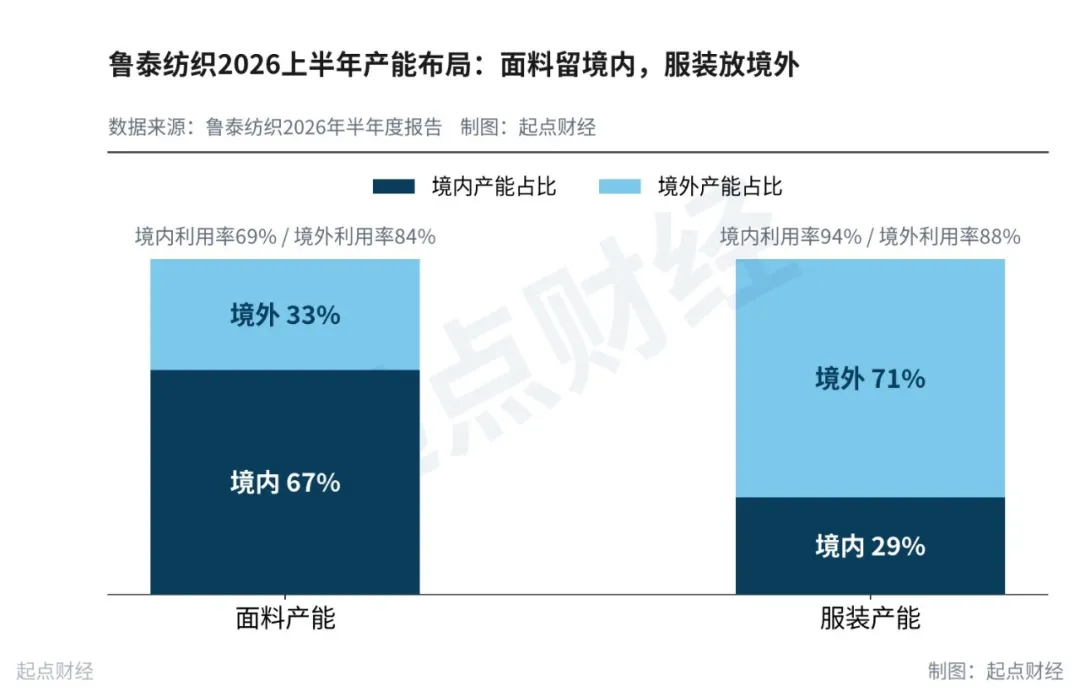
魯泰沒有把國內製造全部搬走,而是讓國內外工廠承擔不同的任務:
技術含量高、配套要求嚴的面料留在國內,勞動密集的縫製環節放到海外。
同時,魯泰賣給客戶的也不只是現成面料,還包括結合花型、功能和環保要求的產品開發方案。
上半年,魯泰面料業務收入17.98億元,海外收入佔比約66%。
這類佈局說明,中國製造的升級,不一定意味著每家工廠都要變成消費品牌,也可以是從按圖生產,走向參與產品開發,再到協調不同地區的生產和交付。代工的盡頭未必是品牌,也可以是研發協同和供應鏈組織能力。
佈局海外也不是一張避險通行證。
新工廠要磨合人員、質量和配套體系,貿易政策隨時可能再變。
魯泰上半年歸母淨利潤同比下滑近三成,匯兌損失就是重要拖累。出
海能分散風險,也會帶來新的風險。
04. 真正要守住的是客戶繼續選擇你的理由
嘉興老廠的告別令人唏噓,但一座工廠的去留,不是中國製造的終局。
回看康龍自己的歷史,你會發現這場搬遷並不新鮮:
2017年它關掉美國本土最後的工廠,把產能移向海外;
2026年它又關掉中國的工廠,把產能移回美洲。
資本的邏輯從來只有一個,就是在全球範圍內尋找成本、關稅和市場響應速度的最優解。
今天它離開中國,和當年它離開美國,用的是同一把算盤。
全球訂單重新選擇產地的時候,中國企業也在重新尋找自己的位置,從接單生產,到參與研發,到組織供應鏈,再到經營品牌。
守住了客戶繼續選擇你的理由,車間開在那裡,反而沒那麼重要。 (AI科技銳評)