
被譽為電子工業大米的MLCC,是貫穿全品類電子產品的基礎核心元器件。2026年元器件市場迎來史上最極致的結構性分化:AI、車規高端MLCC缺貨瘋漲、一小時一價,最高漲幅超10倍;普通消費級MLCC沖高回落、熱度褪去。這並非單純市場炒作,而是AI算力迭代、全球產能重構、產業需求升級三重紅利疊加的產業變革,徹底重塑了電子行業的供需格局與發展邏輯。
MLCC市場走出冰火兩重天行情
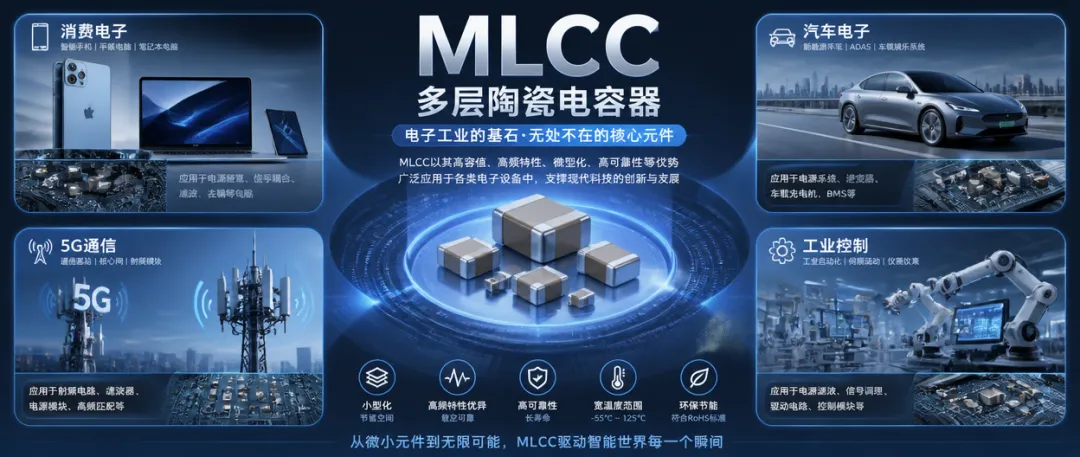
作為電子產業的剛需基石元器件,MLCC憑藉通用性強、適配性廣的特點,覆蓋手機家電、智能終端、新能源汽車、AI伺服器等所有電子裝置,是名副其實的“電子工業大米”。過往行業週期中,MLCC價格大多呈現普漲普跌的統一走勢,但2026年的市場徹底打破固有規律,走出兩極割裂的極端行情。
本輪漲價潮由日韓頭部巨頭率先引爆,日本村田、太陽誘電、韓國三星電機集體發佈漲價函,針對AI伺服器專用高容量MLCC原廠調價幅度穩定在15%—35%。相較於原廠溫和調價,深圳華強北現貨市場行情更為瘋狂,5月底需求訊號釋放後,6月全面進入波動高峰期,熱門高端型號開啟一天一價、一小時一價的震盪模式,單月漲幅可達7—8倍,部分稀缺現貨價格最高暴漲至原價的10倍。
火熱行情僅聚焦高端賽道,消費級市場快速降溫。7月初,管道商集中拋售前期囤貨,疊加消費電子終端需求持續疲軟,普通通用MLCC價格快速回呼。以行業爆款通用料號0603-104為例,二季度千顆採購價僅5元左右,6月底峰值暴漲至30元,目前已回落至10元區間,泡沫徹底出清。
當前市場已然形成高端緊缺漲價、低端過剩降溫的雙軌格局,這種一冷一熱的極端反差,不是短期市場波動,而是電子產業新舊動能切換的直觀訊號。
AI算力爆發,催生MLCC結構性需求斷層
本輪MLCC行情分化的直接核心誘因,是AI算力產業的爆髮式增長,徹底顛覆了MLCC傳統需求結構。長期以來,手機、家電等消費電子是MLCC核心需求來源,而如今行業增長主力已全面切換為AI算力裝置+高端新能源汽車。
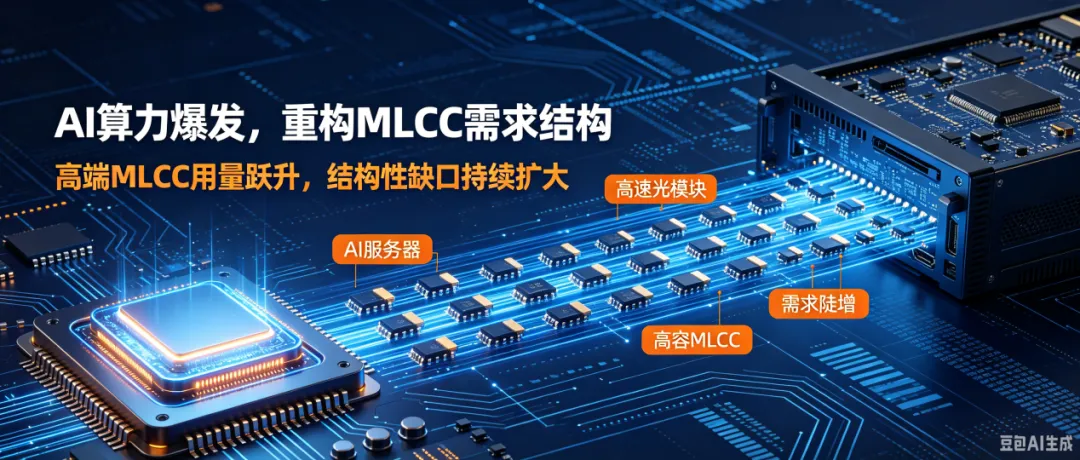
AI硬體的迭代升級,實現了對MLCC用量、規格、性能的三重升級。產業鏈資料顯示,普通迷你主機升級為AI工作站後,單台裝置MLCC整體用量提升2—3倍,高容量、高可靠專用型號需求近乎翻倍,單塊核心電路板需搭載數百顆MLCC,保障高算力裝置穩定運行。
與此同時,800G、1.6T高速光模組的規模化落地,進一步放大高端MLCC需求缺口。單台1.6T光模組需搭載500—1000顆MLCC,直接帶動通訊產業鏈MLCC訂單同比翻倍、環比增長50%—60%。AI伺服器高功耗的運行特性,倒逼行業淘汰傳統通用型產品,全面轉向小尺寸、高容值、耐高溫、高穩定性的高端MLCC。疊加新能源汽車高階智駕、高壓平台升級的長期剛需,高端MLCC的結構性需求斷層持續擴大。
全球產能重構,供需錯配成長期常態
AI需求爆發只是導火線,全球龍頭產能戰略轉移,才是高端MLCC長期缺貨、漲價的底層核心根源,也是最容易被市場忽視的行業真相。
全球高端MLCC市場長期被日韓企業壟斷,頭部廠商掌握核心技術與核心產能。面對AI、新能源等高利潤優質賽道,海外巨頭開啟產能結構性大調整:主動削減低毛利的消費級MLCC產能,將核心產線、研發技術、產能資源全面傾斜於AI伺服器、車規級高端MLCC領域。
這一戰略調整直接造成行業供需錯配:高端賽道需求爆髮式增長,對應的優質產能卻被主動壓縮,供需缺口持續拉大。市場恐慌情緒蔓延,管道商大規模囤貨鎖貨,進一步加劇現貨緊缺局面。下游終端企業採購邏輯徹底改變,從以往提前1—2個月靈活下單,轉變為提前3—6個月鎖定產能,行業物料交期大幅拉長。
目前國內廠商的AI高端規格MLCC訂單已排至2027年第二季度,物料交期從常規6—8週暴漲至16週。行業機構預判,2026年四季度至2027年上半年,高端MLCC供給缺口將持續存在;即便2027年下半年國產新增產能逐步釋放,全年仍無法實現供需完全平衡,結構性緊缺將成為行業長期常態。
國產化提速,傳統研發體系短板徹底暴露
海外龍頭產能傾斜,為國內MLCC企業創造了千載難逢的國產化替代窗口期。面對持續的高端物料缺口,下游企業逐步擺脫海外貨源依賴,轉向國內優質廠商採購,國內頭部企業訂單大幅暴漲,三季度訂單較一季度漲幅達2倍。國內廠商紛紛加碼擴產,重點佈局AI、車規級高端MLCC賽道,部分企業新產能全面投產後,月度折標產能將接近800億片,國產替代處理程序全面提速。
但產能補缺口的同時,電子行業的隱性發展短板徹底暴露。國內多數硬體企業仍沿用傳統研發模式,設計、選型、採購、生產環節完全割裂,形成嚴重的資訊壁壘。工程師設計階段僅關注元器件電氣參數,完全忽略物料價格波動、交期風險、供貨穩定性,往往在圖紙定型、BOM清單輸出後,才發現核心MLCC型號缺貨、大幅漲價。
這種後置式風險處理模式,讓企業持續陷入被動困境:要麼高價搶購溢價現貨,大幅壓縮產品利潤空間;要麼重新改板、反覆驗證,導致項目延期、錯失市場窗口期。更有企業盲目替換MLCC物料,忽略參數適配、工藝匹配問題,引發裝置性能不穩、SMT批次不良等事故,造成巨額經濟損失。在MLCC“一日數價”的高頻波動週期中,傳統人工篩查、線下尋源的低效模式,早已無法適配行業節奏。
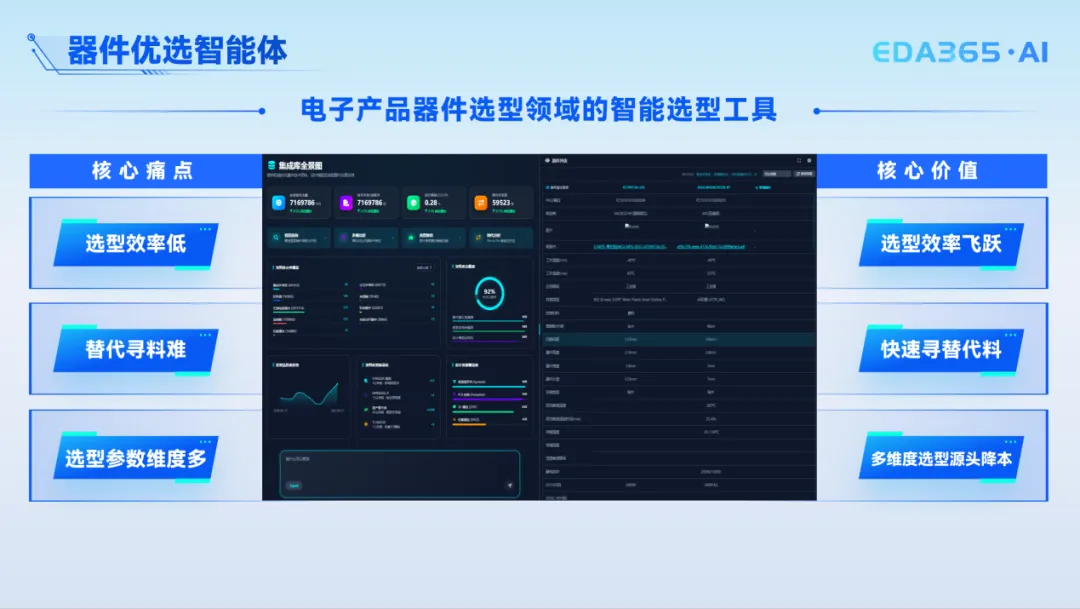
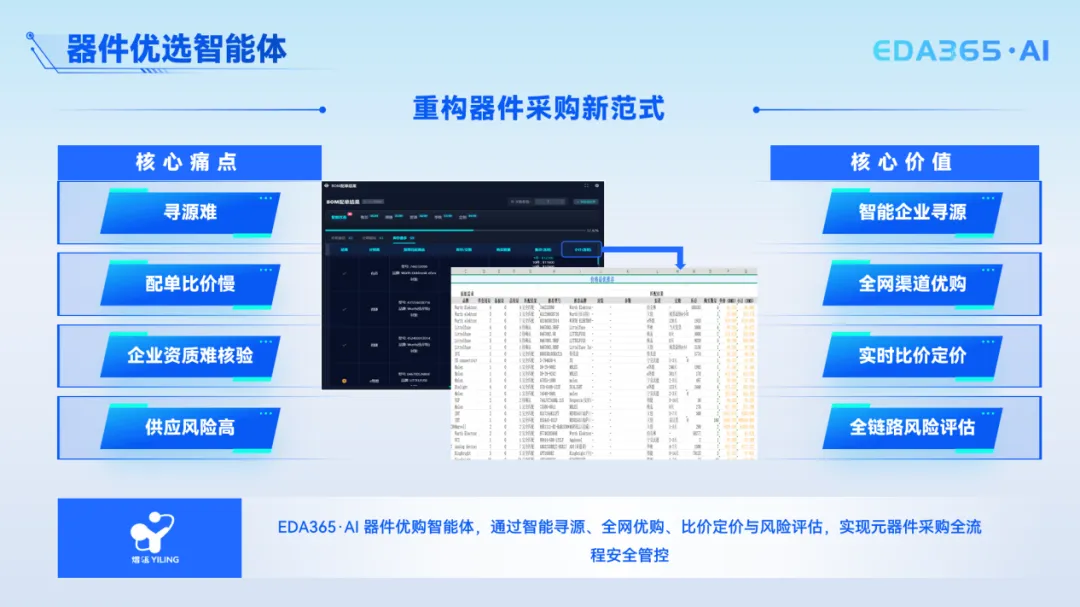
在行業週期波動常態化的背景下,研發供應鏈數位化升級成為企業穿越週期的核心競爭力。以EDA365·AI為代表的全鏈路產業AI,精準適配行業痛點,打通設計、元器件選型、BOM校驗、工藝審查、供應鏈匹配全流程,將物料風險從傳統“事後救火”,前置為設計源頭提前規避,幫助工程師精準規避緊缺、漲價物料,智能匹配合規國產替代方案,解決研發與供應鏈脫節的行業頑疾,成為當下適配元器件新週期的優質解決方案。
結構性行情,開啟電子產業全新週期
本輪MLCC十倍暴漲、冰火分化的行情,本質是電子產業新舊動能迭代的縮影。消費電子增量時代徹底落幕,AI算力、新能源高端製造成為行業核心增長引擎,徹底重構了基礎元器件的供需體系與價值格局。
未來,MLCC全品類普漲普跌的時代徹底終結,高端稀缺、低端過剩的結構性分化將長期延續。對於電子企業而言,單純依賴海外供應鏈、靠囤貨避險的粗放式發展模式已然失效。
MLCC的行情巨變,不止是元器件的價格週期輪迴,更是中國電子產業轉型升級的重要訊號。未來,國產化深化、研發數位化、風險前置化將成為行業核心發展趨勢,唯有適配產業新週期、升級研發供應鏈體系,才能穿越行業波動,持續搶佔AI算力時代的產業紅利。 (EDA365電子論壇)