
“大疆把硬體競爭從「卷參數」捲成了「定標準」。”
在消費電子行業,有一個被無數次驗證過的經典商業劇本:
當一個原本小眾的硬體賽道被市場驗證、大盤開始爆發時,各類跨界新勢力便會蜂擁而至。隨之而來的,往往是激烈的功能和參數內卷,而最早開闢市場的領頭羊,其市場份額通常會被逐步攤薄。
然而,2026年第二季度的手持智能相機市場,卻演化出了一個截然相反的樣本。
9月23日,IDC發佈了《2026年第二季度全球手持智能相機市場跟蹤報告》。資料顯示,二季度全球手持智能相機出貨量達到589萬台,同比增長57%。
按照常規邏輯,在行業大盤擴張、入局者顯著增多的背景下,原本佔據絕對統治地位的大疆理應面臨更大的份額防守壓力。但權威資料給出的答案令人側目:
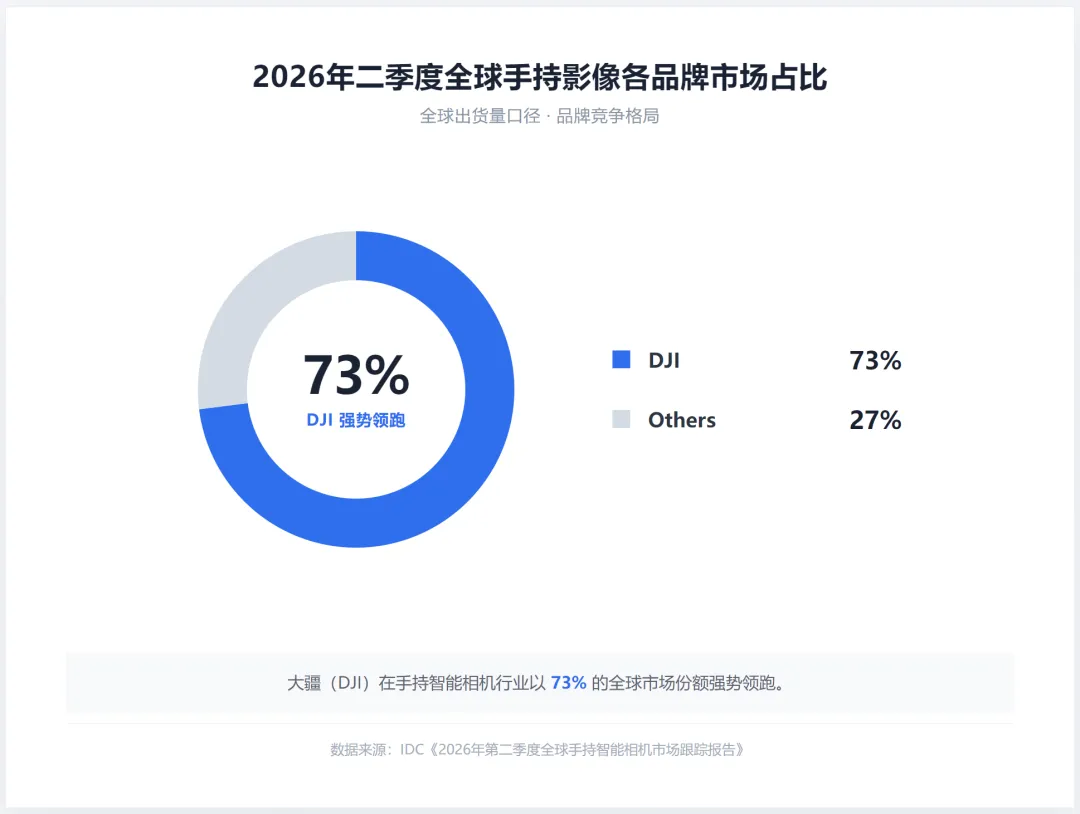
大疆二季度全球出貨量超428萬台,同比增速高達87%,直接跑贏大盤增速30個百分點。它的全球市場份額不僅沒有下降,反而從今年一季度的65%拉升到二季度的73%,單季出貨規模是全球其餘所有品牌總和的2.7倍。
為什麼當競爭全面加劇、各路玩家加速佈局時,大疆的領先優勢不僅沒有被削弱,反而在加速擴大?
01 全品類的絕對壓制
如果把領先僅僅歸結為“某一款單品的爆紅”,顯然低估了大疆。
拆解IDC的季度資料不難發現,大疆在二季度所展現出的壓制力,並非單一戰點的僥倖突圍,而是全品類、體系化的佔領。
首先是由大疆開創並帶火的賽道——雲台相機。
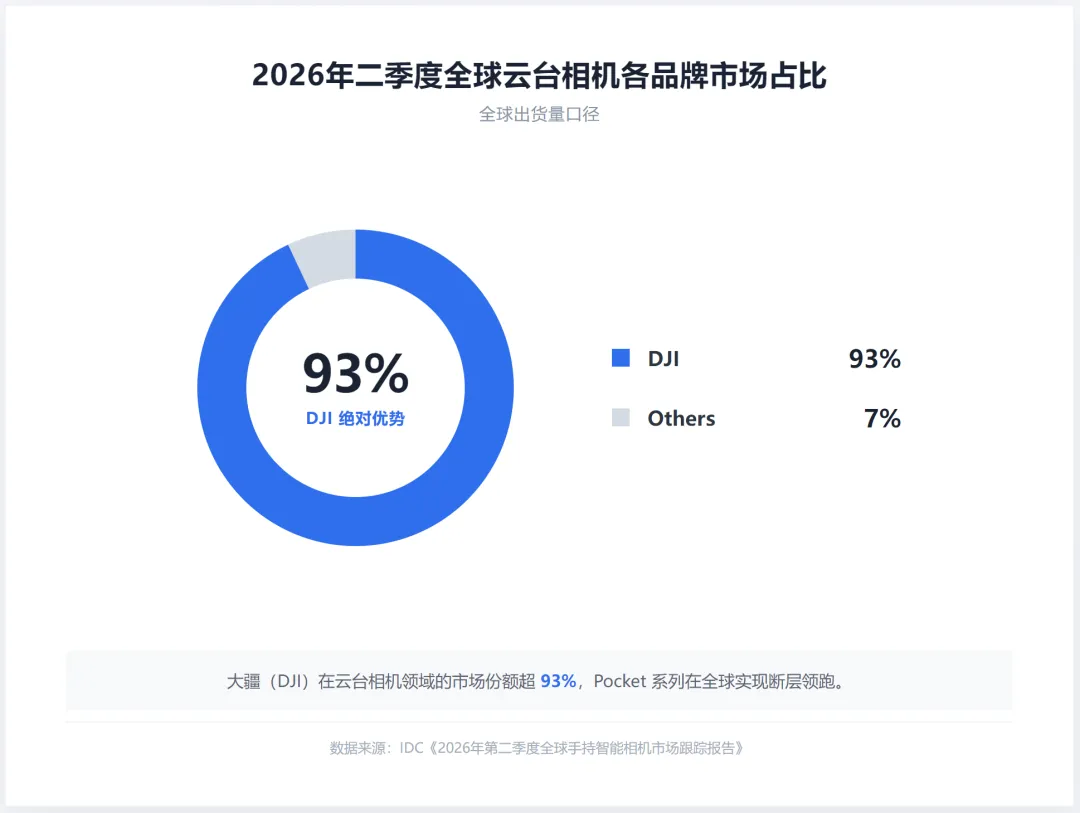
二季度,全球雲台相機出貨量超過279萬台,在整體手持相機大盤中的佔比高達 47.4%,成為手持智能相機裡的第一大細分品類。而在這一賽道上,大疆的Pocket系列市佔率達到了驚人的93%,且出貨量同比增長77%。換言之,全球每賣出10台雲台相機,就有超過9台來自大疆。
大疆在這塊腹地上佈置了一套密不透風的階梯式產品線:
- 大眾主力快速放量:4月中旬上市的Pocket 4產能迅速爬坡,二季度末單季出貨即快速突破百萬台,鞏固了普及型市場;
- 經典單品降維拓盤:長青產品Pocket 3在暑期主動調價至2000-2500元價位段,單季再次貢獻近百萬台出貨,大幅清掃了市場競爭的縫隙;
- 雙攝旗艦拉升天花板:6月中旬發佈的Pocket 4P搭載雙主攝與17級動態範圍,以“口袋電影機”的定位切入專業創作,在全球範圍內引發持續性供不應求。
其次是在成熟的品類上繼續拔高份額——廣角運動相機。
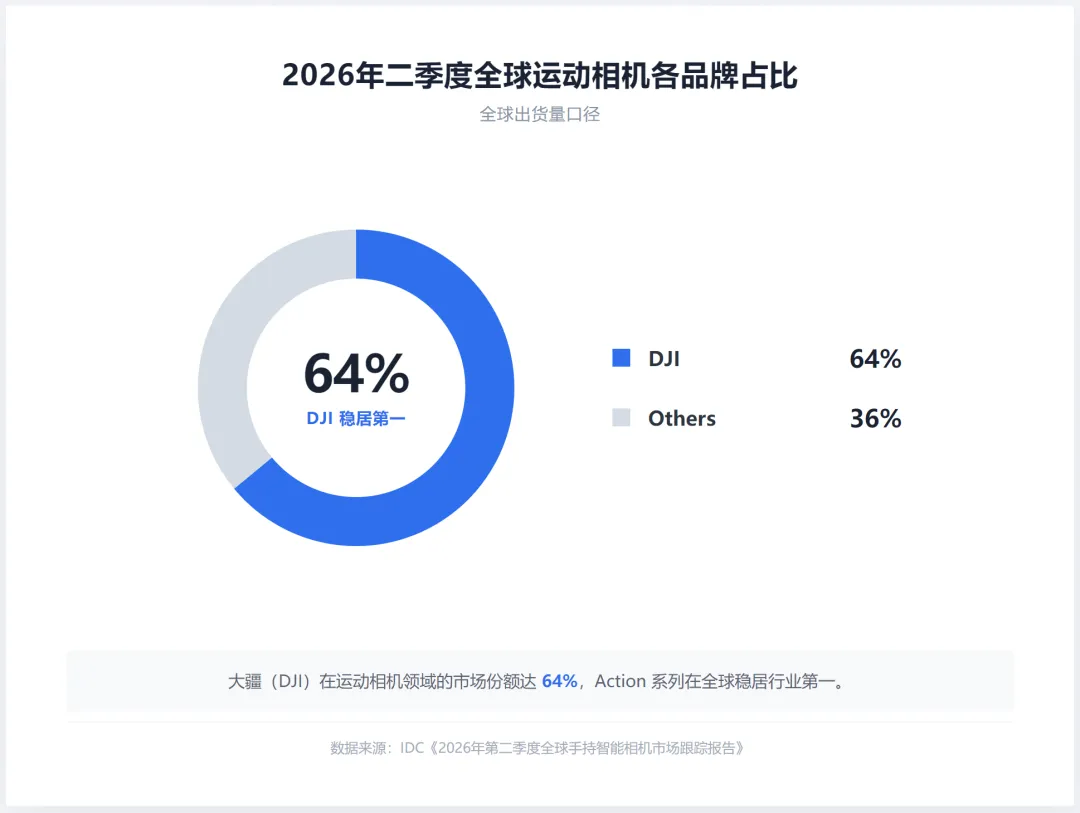
這一原本競爭極為充分的賽道,大疆不僅沒有被分流,二季度Action系列的市場份額反而同比再升11個百分點,達到64%,繼續穩居全球第一。自研感測器模組、防抖演算法與裸機耐候性,讓其在戶外場景建立了極高壁壘。
最後是在細分賽道快速破局,讓對手難以突圍。
拇指相機領域,大疆憑藉拇指相機單品Nano,二季度市場份額突破55%,蟬聯全球第一。
而在佔大盤約9%的小眾全景相機市場,8月大疆發佈的Osmo 360 II搭載方形感測器與8K/60fps規格,首發當天即登頂三大主流電商榜首,並在剛剛落幕的德國柏林IFA展會上斬獲“最佳展品獎”。
當後來者試圖通過尋找“錯位競爭”或“小眾賽道”來避開大疆鋒芒時,卻發現無論是雲台、運動、穿戴還是全景,迎面撞上的全是大疆早已率先卡位的重兵。
02 為什麼對手根本“搶不動”?
競爭越猛烈,大疆反而越能打。這種看似反常識的現象背後,折射出的是智能硬體產業競爭維度的深層次變遷:手持影像的競爭,早已脫離了“組裝元器件+卷行銷”的初級階段。
而對手根本“搶不動”的原因,第一層便是產品哲學已經從“堆砌參數”升級為“形態定義權”
許多新入局者的通病,在於依然用傳統數位硬體的邏輯做手持相機——比拚通用的 CMOS、堆疊更高的理論像素、或是直接套用行業方案商的現成公模。
但大疆的產品開發邏輯截然不同:它從不跟著行業卷同質化參數,而是直接掌握產品的形態定義權。
手持智能相機的消費痛點,從來不是複雜的專業調教,而是普通人日常記錄的真實體驗:單手拿出來能不能秒開拍?邊走邊拍畫質穩不穩?拍完能不能所見即所得?
早在雲台相機還被行業視作無人機附屬配件時,大疆就率先將其獨立化,開創了口袋雲台相機的品類標準。到了Pocket 4P,大疆更是通過雙主攝光學設計、17級動態範圍以及D-Log專業色彩曲線,把複雜的工程科技降維成“隨手就能拍出來的電影感”。
當對手還在費力改良上一代產品的通用規格時,大疆已經完成了向新場景的技術代差躍遷。你很難通過製造一件“和大疆差不多”的產品來擊敗大疆,因為這個形態的評判標準,本身就是大疆制定的。
而“搶不動”的第二層原因,是儲存暴漲周期下的“垂直自研”與“成本韌性”。
2026年上半年,消費電子產業鏈遭遇了一輪嚴重的外部衝擊:大容量儲存晶片等核心零部件價格大幅上漲,整個硬體製造成本顯著承壓。
對於依賴外部採購、方案整合的廠商而言,零部件漲價直接壓縮了生存空間。廠商被迫在“削減配置”或“上調售價”之間做出艱難權衡,無論選那一條,都會在終端市場上迅速喪失競爭力。
而這恰恰成為了大疆拉開差距的隱形分水嶺。
今年一季度,IDC在報告中就曾指出,大疆具備“卓越的成本韌性”。這種韌性來源於兩個底層支柱:
- 核心零部件的垂直自研:大疆手持相機的微型三軸增穩機械雲台、專用感測器模組,絕大部分屬於底層自研或深度定製。這讓大疆在產品立項源頭,就掌握了成本結構的主動權;
- 千萬級出貨規模的平攤效應:以Pocket 3為代表的經典機型,在僅約兩年時間內全球累計銷量突破1000萬台。龐大的出貨體量極大地攤薄了早期的模具和研發投入。
深度自研加上規模優勢,讓大疆能夠把外部價格波動的壓力消化在體系內部。在行業一片減配漲價潮中,大疆依然能以充足的產能保障新品“高配大儲存”,並給出一個極具競爭力的定價。這一道由供應鏈與規模構築的優勢線,讓追趕者難以通過價格戰的破局。
03 進駐全球頂尖商圈,把體驗感轉化為信任壁壘
在產品與供應鏈之外,大疆建構的第三道壁壘線上下。
作為強體驗屬性的精密影像硬體,消費者的購買決策高度依賴物理層面的“真實觸感”——機身的握持重心、機械增穩的響應敏捷度、螢幕互動的跟手程度,這些隔著手機螢幕是無法被完全感知的。
依賴跨境電商發貨的品牌,即便在參數上包裝得再華麗,也極難在海外建立起深度的品牌信任。
截至目前,大疆的零售業務與服務網路已經遍佈全球100多個國家和地區,品牌授權專賣店進駐了英國倫敦攝政街、美國紐約第五大道等全球頂級商業街區。
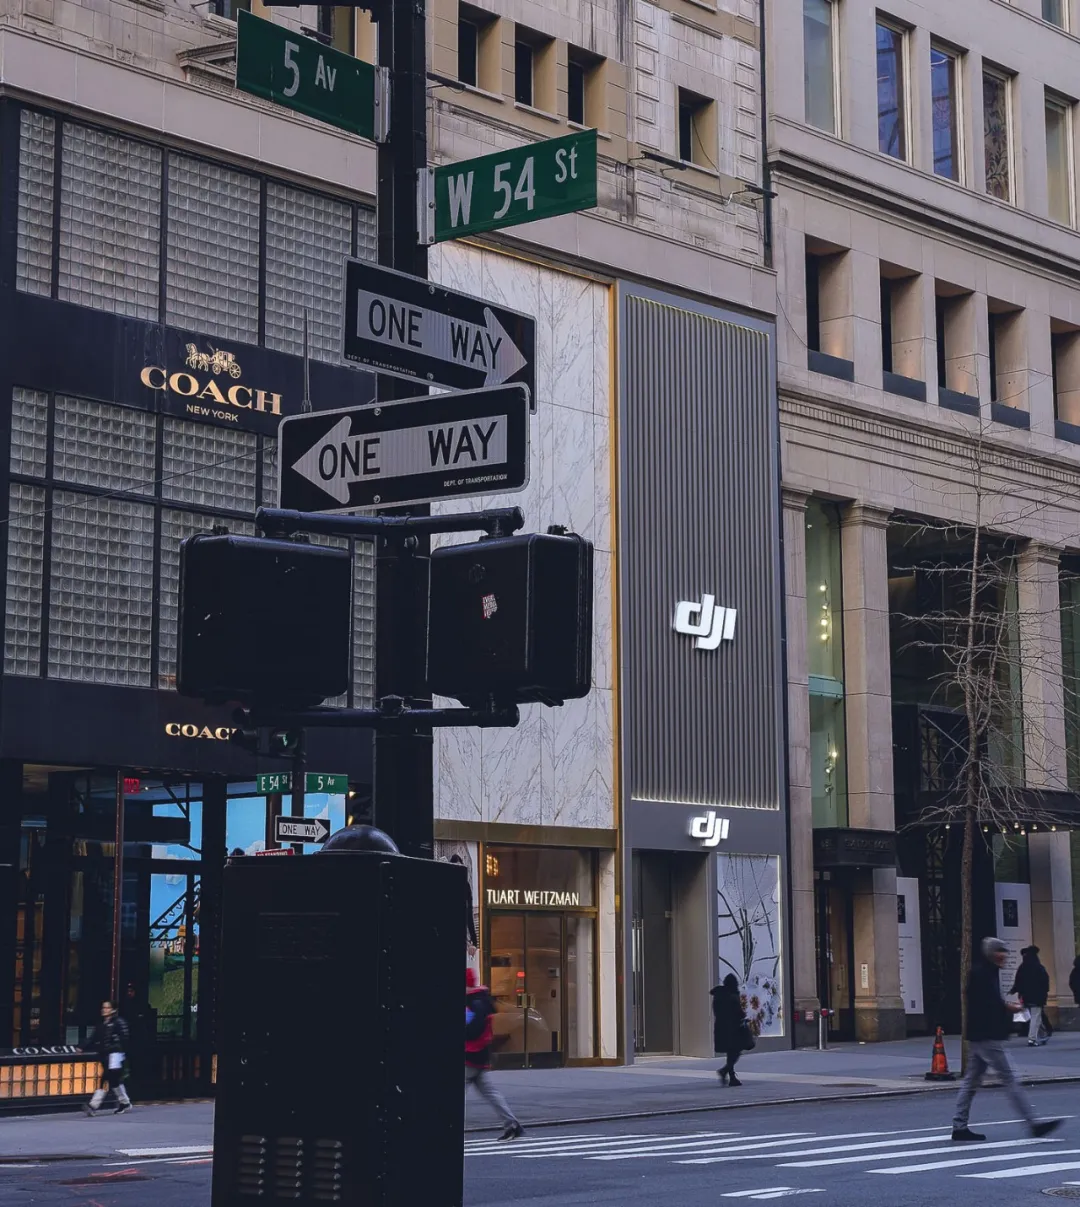
把品牌門店開進世界級核心商圈,不僅是單純的銷售管道拓展,更是建立了直接對話全球主流客群的物理樞紐。結合各區域成熟的本地化售後體系,大疆把冰冷的技術指標轉化成了可上手、可試用的可靠體驗,在海外消費者心智中形成了不可替代的高端認知。
04 結語
據IDC測算,到2030年,全球手持智能相機市場規模將接近4100萬台,未來五年的復合年均增長率接近20%。
在這塊仍在持續膨脹的市場裡,大疆全球73%的整體市佔率與Pocket系列93%的市場統治力,向消費電子產業傳遞了一個清晰的訊號:
在當下的硬體競爭中,單純依靠“組裝方案、微調參數、砸錢行銷”的模式已經失效。真正的核心護城河,是由敏銳的品類定義能力、抵禦周期波動的供應鏈深度、以及日拱一卒的全球服務生態共同擰成的綜合體系。
從當年在天空賽道的一騎絕塵,到如今在地面手持影像的斷層領跑,大疆的軌跡也給中國科技企業出海提供了一個極具穿透力的商業啟示:
中國科技製造企業的突圍路徑,正在發生深刻的範式躍遷——從過去單純輸出供應鏈產能與成本優勢的“追隨者”,真正演進成了掌握核心品類定義權、建立全球行業標準的“主導者”。 (雷峰網)