
這兩天,全球聚焦一件事,兩大國元首會晤。
然後,傳來好消息,美國財政部長貝森特9月24日表示,中美兩國已同意將貿易戰休協議延長兩個月至明年1月10日。
市場對此早有反應,中國港口迎來史上最繁忙的一週。
聯合時報轉引中國交通運輸部發佈的資料顯示,截至9月20日的一週,監測港口完成集裝箱吞吐量727.9萬標箱,環比增長1.8%,同比大增約9%,創下歷史新高。
我們分析過,這幾年最能給中國經濟帶來驚喜的,首先是出口,然後是高科技。出口托底當下的經濟,高科技則是未來經濟和引擎。
本月接受彭博社調查的經濟學家上調了2026年預測,目前預計進出口增長率將分別達到17%和22%。
新技術展現的成果,首先充分體現在地緣衝突上,既是人類的悲劇,也是人性的宿命。
從2022年2月24日全面衝突開始,俄烏戰事持續超過四年,2026年2月28日開始的美伊軍事衝突,也已超過了兩百天,荷姆茲海峽被封鎖半年。
如程苓峰所說,數位技術和無人機技術讓小國能夠以小搏大,使得兩場戰事的時間長度遠遠超出各方當初的估計。相關行業緊鑼密鼓,以求完成訂單。
黑海、荷姆茲海峽、曼德海峽三大關鍵海運通道,由於地緣政治處於高風險狀態,引發供應鏈擾動,未來可能出現通膨走高、債務增加、增長承壓等一系列後果。
結果是,全球經濟和產業鏈條被長期重構,一些資源品價格大漲特漲,新技術因為局部戰事得到極大的重視,物流鏈條不得不發展出更大的冗餘量,以滿足需求,其中造船等行業是最受益的行業之一。
對地球資源來說,這是巨大的浪費,對各區域的經濟發展來說,浪費卻是必須。這是真正的公地悲劇。
01. 集裝箱海運價格,半年上漲8倍,原因令人沮喪
出口資料如此之高,和中國出口集裝箱運價指數完美匹配,物流資料證明,全球運輸非常忙碌,並且,價格很高。
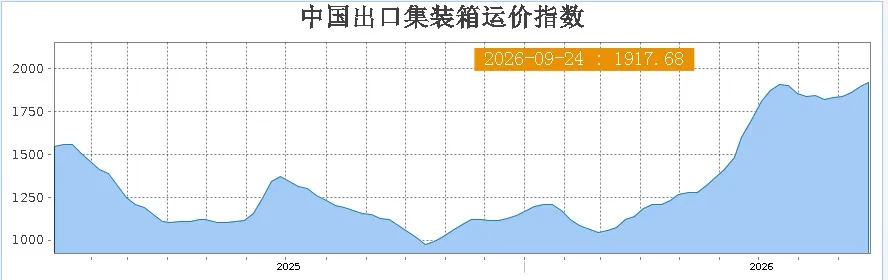
9月22日,海事服務網發表文章驚嘆:
集裝箱海運運價飆升201%,正在接近2021年集裝箱短缺危機期間的歷史峰值250%;與此同時,超大型原油運輸船(VLCC)日租金已突破124萬美元,創下前所未有的紀錄。
出口增加、運費上升是好事,但根本原因在出口之外,否則,難以理解為什麼目前的價格漲幅,甚至可以跟2021年這一特殊時期相提並論。
當時是危機,現在是另一種危機,地緣政治危機。
9月21日,公眾號壹航運轉引英國金融時報的報導,中國至阿聯的集裝箱運輸成本大幅上漲,部分40英呎集裝箱的海運費最高達到約1萬美元。而在在美伊衝突前,這一航線的價格約為1250美元。
半年時間,上漲了大約8倍!
與此同時,中國至阿聯的運輸時間也從此前約30天增加至約60天,整整延長了一倍。海運保險成本受此影響,同樣大幅上漲,部分貨物的保險費用從每箱約120美元升至約1000美元,上漲將近10倍。
可見,荷姆茲海峽危機早已不再只是船舶安全通行的問題,已經直接影響到企業的採購、庫存、銷售以及消費者最終獲得商品的成本和時間。
極端化的時代,原油、化肥等資源品的價格更是難以琢磨,大幅波動,此前原油價格大幅上漲,沙特說東西輸油管道部分通行,價格大跌。
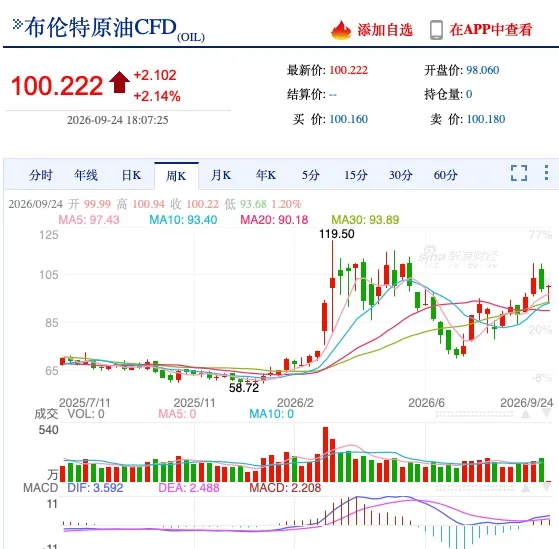
VLCC市場運價飆升至前所未有的水平。波羅的海交易所9月18日的資料顯示,中東至中國TD3C航線VLCC日租金升至1,241,097美元,處於歷史罕見的高位。
《華爾街日報》援引海事情報公司Windward的資料,本月從波斯灣裝載並穿越荷姆茲海峽的VLCC日租金一度超過100萬美元。
這就意味著,在某些航次中,每桶原油運費約26美元,一桶原油大約100美元,運費佔了四分之一。
很可悲,這些忙碌中,很大一部分是無效的。
以VCLL租金上漲為例,地緣政治風險導致租金價格大增,原有航道堵塞使得運價和保險費用上升,最終必然導致基礎資源價格上漲,全球出現通膨風險。但全球經濟效率並未因素上升。
02. 船舶訂單,有如滾滾洪流
有組資料讓人印象深刻。
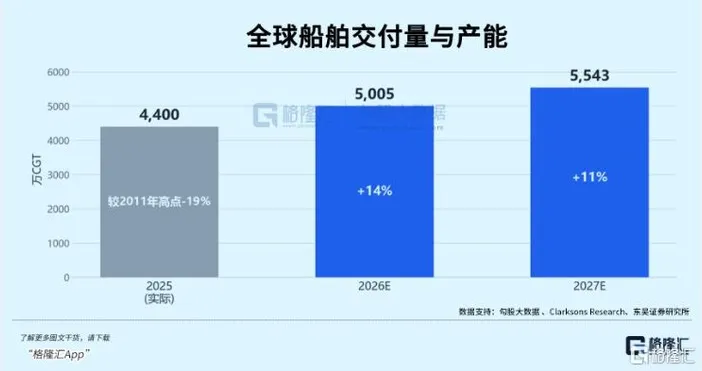
據克拉克森最新發佈的報告資料,今年前8個月,全球新簽新船訂單達到2128艘5970萬CGT,接單速度基本接近2007年歷史紀錄,是過去10年平均水平的兩倍。
油船增長最強勁,2026年前8個月,全球共訂造646艘油船8680萬載重噸,創下過去20年來最高訂造量。
其中,原油船訂單達到272艘6770萬載重噸,為1973年以來最高水平,包括168艘VLCC和90艘蘇伊士型油船。
此外,前8個月成品油船訂單達到236艘1640萬載重噸,是過去10年平均水平的兩倍以上;化學品船訂單達到138艘260萬載重噸,較10年平均水平高60%。
其他主要船型新船訂單也有不同程度的增長。
中國船舶企業吃到了厚利。即使保持高產能也無法滿足全球需求,手握訂單的同時,造船業極度缺人。
工信部發佈的2026上半年造船業官方統計,中國造船完工量達到3650萬載重噸,同比增長51.2%,佔世界總量的62.2%;新接訂單量12106萬載重噸,同比增長173.1%,全球超過八成的新船訂單湧向中國。
公眾號格隆匯的文章轉引了工業和資訊化部的資料,2026年上半年,中國造船三大指標全部創歷史新高:
1、完工量3650萬載重噸,同比增長51.2%;新接訂單量12106萬載重噸,同比增長173.1%;手持訂單量36325萬載重噸,同比增長54.9%。
2、全球份額上,完工量佔62.2%、新接訂單佔82.3%、手持訂單佔71.2%。訂單排期延伸到2029乃至2030年。
產業火爆必然反應在船舶業的業績上。
2026年上半年,中國船舶營業收入915.30億元,同比增長26.01%;歸母淨利潤99.54億元,同比增長163.51%,利潤增速遠超營收增速。
考慮到造船業目前的利潤是2023年前後交付進度的兌現,而訂單是未來業績的兌現,可以得出一個比較明確的答案,這一輪紅利週期漫長,還沒到盡頭。
那麼,紅利持續到何時呢?
9月23日,國際船舶網披露,揚子江船業集團創始人、“民營船王”任元林對未來造船市場作出判斷:“造船市場到2035年沒有問題。”
任元林認為有三大原因,一是未來15年,全球約有4.6萬艘船需要更新淘汰;二是國際海事組織和歐盟等經濟體對船舶的環保標準提出了更高的要求;三是地緣政治影響。
前兩個是常數,第三個是不可琢磨的變數。
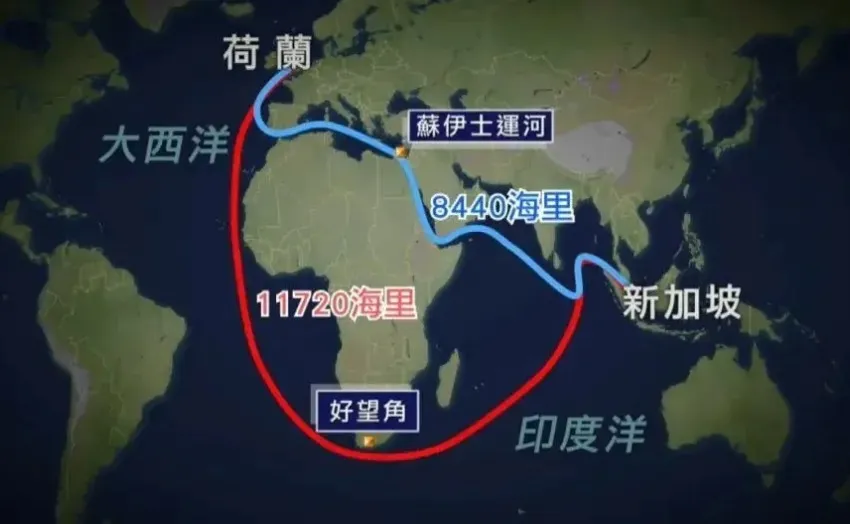
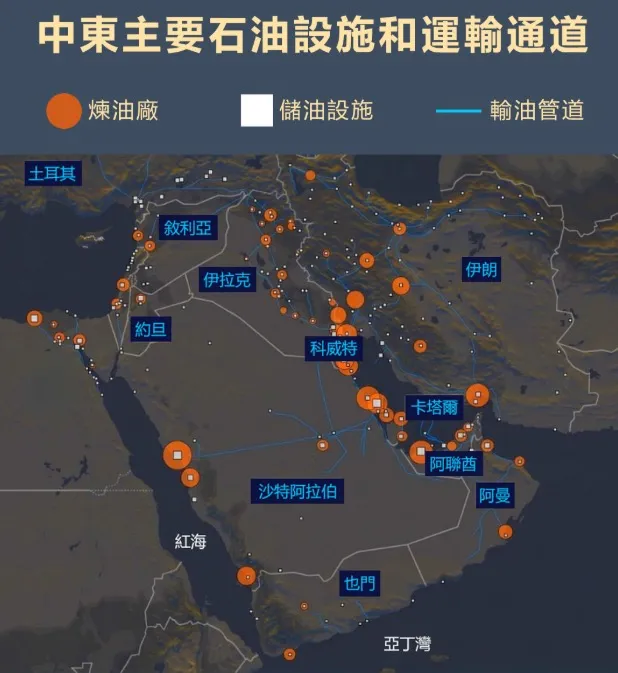
從上面這張運輸圖來看,最通暢、效率最高的中東運輸通道被切斷,多數船隊不得不繞行南非好望角。
由於繞行使油輪航次完成量減少三分之一以上,同樣數量的原油,需要更多船舶和更長的航行時間。
9月24日,標普全球援引全球成品油運輸公司Torm公司CEO雅各布·巴爾斯列夫·梅爾加德在8月26日的說法:
“單次航程延期超過30天,相當於一艘船從市場上撤出一個月。當這種情況在整個行業中普遍發生時,對有效供應的影響將變得非常顯著。”
由於海峽動不動被關閉,船舶數量不得不上升,梅爾加德表示,通過穿梭貿易運輸的原油量已增至約600萬桶/日,成品油量增至約100萬桶/日,而此前兩者合計約為100萬桶/日。維持這樣的運輸量可能需要“近50艘LR2型散貨船”,此前大約只需要15艘。
穿梭運輸、遠距離運輸,解決了原油供應問題,卻加劇了運輸壓力,提高了運輸成本,醫得眼前瘡,剜卻心頭肉。
地緣衝突對造船業的拉動,遵循一條清晰的傳導鏈條:地緣風險 → 航線繞行 → 航程拉長30天以上 → 有效運力損耗7%以上 → 船東以前所未有的規模下單 → 手持訂單創17年新高、交船排期至2030年甚至更長。
船台資源的稀缺性又進一步放大了船東的“搶單”動機,形成自我強化的訂單週期。
這一傳導過程有個核心邏輯,航程拉長不是一次性的衝擊,而是一個持續消耗有效運力的“結構性重設”。
只要地區衝突成為常態,哪怕出現短暫平靜,哪怕原油價格出現下跌,各方也不得不加大冗餘量。運輸難已經從單一地區的戰爭風險溢價,擴散到全球,惡化為全球可用船舶不足、庫存不得不增加的結構性問題。
03. 地緣衝突,讓這個機器變成絞肉機
無論是農業還是採礦、甚至旅遊行業,無人機在低空經濟方面佔據著舉足輕重的地位。
在局部衝突上,無人機和數位化更是炙手可熱。
參考消息轉引《金融時報》2026年1月21日的報導,指出無人機85%核心元件均來自南方廠商,沒有經濟上可行的替代品,西方同類產品價格是其三倍。
歐美持續加碼對東大封鎖。即使如此,2026年上半年,我國無人機出口延續高景氣。
2026年8月12日,中國機電商業轉引中國海關的統計資料,上半年我國無人機累計出口16.33億美元,同比增長27.6%;出口量達242.5萬架,同比增長25.9%,其中出口額已連續21個月實現同比增長。
初步測算,我國無人機出口額佔全球比重約31%,領先第二大出口國波蘭約20個百分點,但較2022年47.6%的比重明顯回落。
從人才短缺情況,可以窺見這個產業的熱門程度。
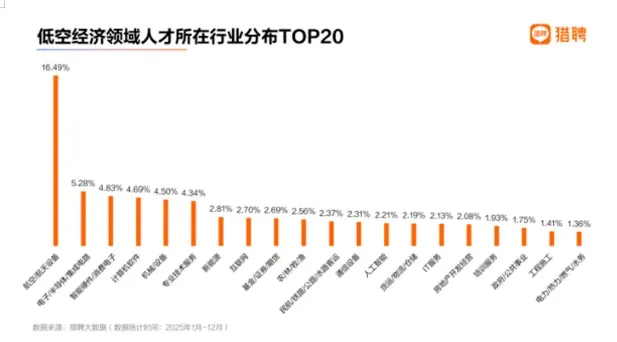
根據《2025中國低空經濟人才發展報告》顯示,全國低空領域核心研發人才缺口超8萬人,飛控演算法等方向尤為緊俏。
大家關注人工智慧,但從上述產業看,由安全引起的製造業重構,正在不知不覺間重新改寫全球經濟生態,甚至,在改寫人類的命運。 (葉檀財經)