
美光將於9月30日公佈8月季度業績。瑞銀預計營收約524億美元、毛利率87.6%,均高於公司指引;但長協開始壓住上修空間,市場分歧已從漲價幅度轉向景氣能持續多久、現金怎樣回到股東手裡。
一、8月季度:超出指引的部分幾乎全部來自價格
美光的起點已經很高。截至2026年5月28日的2026財年第三季度,公司營收414.56億美元,一年前同期為93.01億美元;按美國通用會計準則計算,毛利潤350.56億美元,淨利潤282.43億美元,上年同期淨利潤只有18.85億美元。其中DRAM營收313.28億美元,NAND營收99.43億美元,都達到上年同期的四倍以上。按公司剔除股權激勵等項目後的口徑,當季毛利率84.9%,每股收益25.11美元。
分業務看,第三季度雲記憶體業務部營收137.69億美元,核心資料中心業務部115.24億美元,移動與客戶端業務部115.21億美元,汽車與嵌入式業務部46.34億美元。移動與客戶端業務的營收規模已與核心資料中心業務相當,價格上漲並不只發生在AI伺服器相關的產品線上。
公司給8月季度的指引是營收500±10億美元、毛利率約86%、每股收益31±1美元。瑞銀9月23日發佈的前瞻預計,美光8月季度營收約524億美元,略高於指引上限;毛利率87.6%,比指引高約160個基點;每股收益32.50美元。市場一致預期分別為504.5億美元、85.1%和31.16美元。瑞銀同時預計當季自由現金流約217億美元,市場一致預期約195億美元。
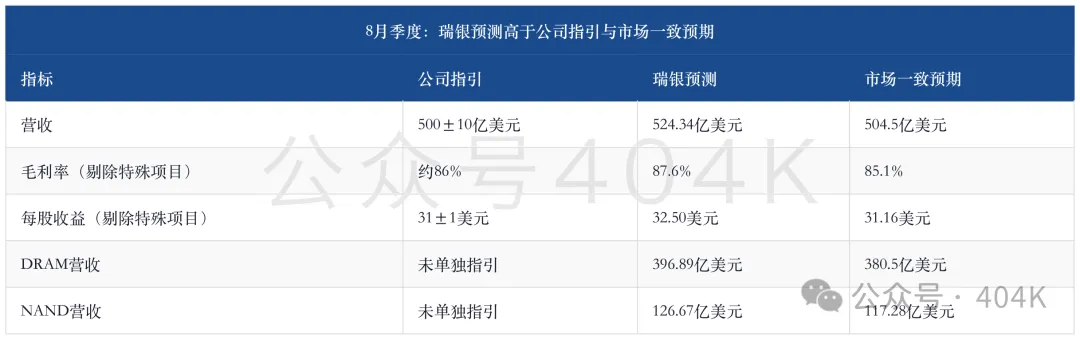
超預期的來源很集中。瑞銀預計DRAM營收約397億美元,位元出貨環比只增加3%,平均售價卻環比上漲23%,單位成本環比上升3%;其中標準DDR產品營收約362億美元,售價環比上漲24%,與瑞銀對三季度行業合約價(含長期協議)約26%的漲幅判斷基本一致。HBM營收約35億美元,位元增長9%,售價上漲10%。NAND營收約127億美元,位元增長4%,售價上漲23%,同樣接近瑞銀判斷的行業合約價約23%漲幅。出貨量只是個位數增長,營收和利潤的跳升幾乎都由價格推動。
這決定了本次財報的讀法。只要價格漲幅落在上述區間,營收超過指引上限並不意外;影響股價的,是價格上漲還能延續多少個季度,以及這些漲價有多少真正落到美光的帳上。
二、長協改變了彈性:開放市場漲一成,美光混合售價只漲高個位數
6月第三季度財報前,市場討論的是長期協議能否把高利潤鎖住,問題被概括為“峰值利潤能否資本化”。當時的判斷是,只有客戶願意用更長合同、更高價格換取2027年和2028年的供貨確定性,美光的利潤才可能擺脫傳統儲存週期的折價。
美光深度:峰值利潤能否資本化,AI記憶體長協如何重寫週期折扣
此後,美光在第三季度業績材料中披露了16份戰略客戶協議,約定的最低累計收入約1000億美元,並附帶約220億美元的現金存款及財務承諾。協議已經落地,問題隨之轉到另一面:固定價格鎖定了供貨,也限制了漲價時的上行空間。
按瑞銀的測算,按戰略客戶協議供貨的固定價格約為每GB 10.5美元,並保持到2028年11月季度;同期開放市場的浮動價格一路升到每GB 23美元上下。2029年開放市場價格跌破協議價後,協議價格也隨之下調,到2029年8月季度約5.8美元,與開放市場價格基本一致,毛利率同期回落到約77.6%。在瑞銀的模型裡,長協在下行期並不提供價格下限,托底作用更多來自協議中的最低累計收入與現金存款安排。瑞銀預計,11月季度開放市場價格環比還會上漲約10%,但由於越來越多的出貨按協議價格結算,美光的混合平均售價只會上漲高個位數。
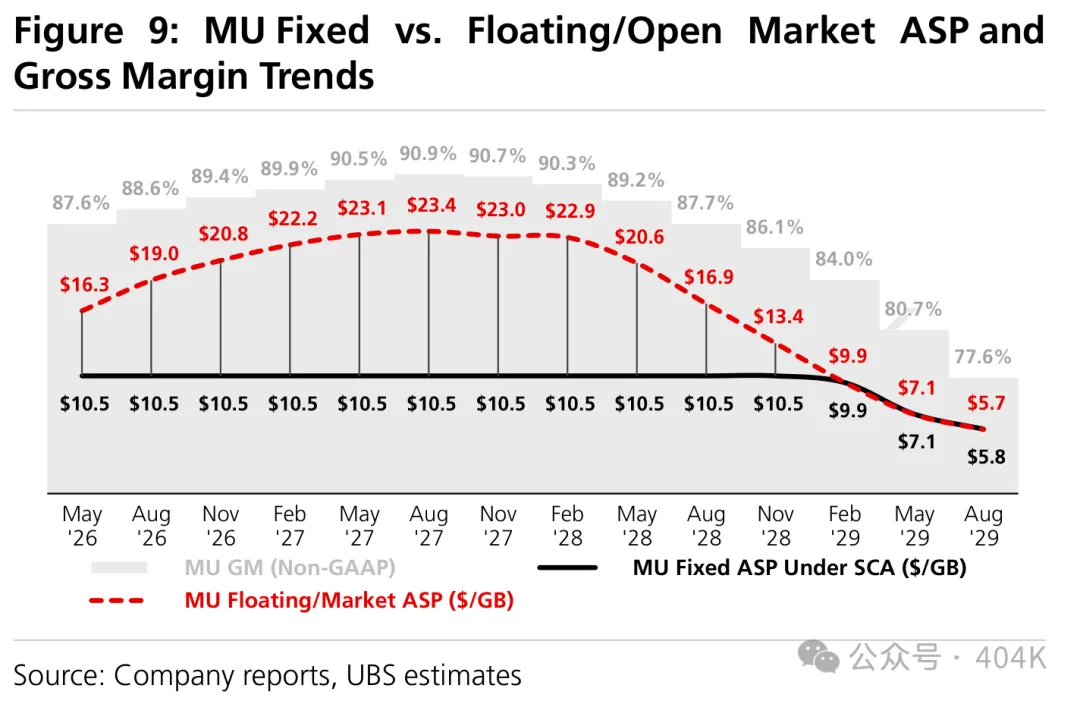
基於這一點,瑞銀預計美光會把11月季度營收指引定在580至590億美元,高於市場約570億美元的預期,毛利率指引再提高約100個基點;其自身模型為營收約593億美元、每股收益37.04美元、毛利率88.6%。長協把一部分漲價讓渡給客戶,換來的是出貨與收入的下限。瑞銀據此認為,長協細節公佈後,業績上修的空間開始收窄,投資者關注點應轉向需求的持續期,尤其是資本回報。
三、缺口為什麼還在擴大:伺服器需求、HBM價差與中國廠商供給
瑞銀最新一輪管道調研顯示,DRAM的訂單滿足率仍在60%左右;2027年伺服器DDR位元需求預計同比增長約80%,伺服器與儲存用SSD的位元需求增長可能超過100%。瑞銀判斷,供需缺口正在擴大並延續到2027年,行業DRAM至少到2028年第二季度仍將供不應求。公司自己的判斷方向一致:美光在6月的第三季度業績材料中表示,預計DRAM和NAND的供需在2027日歷年之後仍將偏緊,並提到行業正把潔淨室從NAND轉向DRAM,有限的潔淨室空間限制了NAND位元供給增長。
HBM是變化最多的一塊。瑞銀管道調研顯示,輝達Rubin Ultra的首個VR300版本每顆GPU組態384GB HBM4,約在2027年第三季度推出的後續版本升至512GB HBM4E,低於其此前假設的768GB。單顆GPU用量下調後,美光2027年HBM位元出貨預測並沒有下降,仍在約117億Gb,原因是有限的HBM供給會分攤到更多GW級機櫃出貨上。
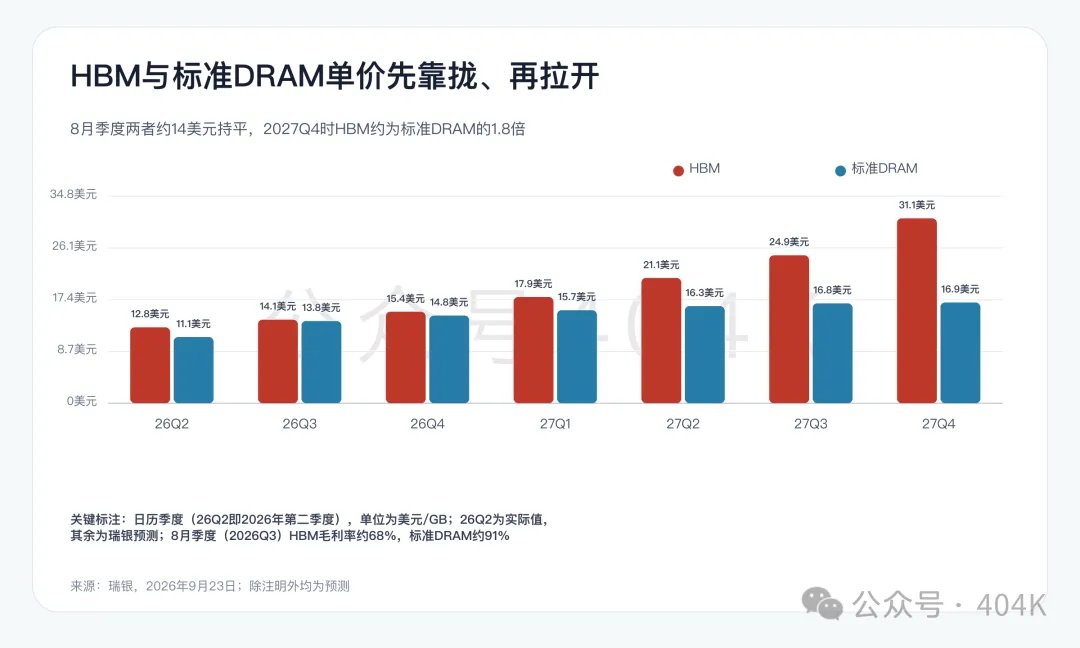
價格比容量更關鍵。按6月時常見的分析框架,HBM提供估值溢價,傳統DRAM貢獻當期利潤;按瑞銀模型,8月季度兩者的角色幾乎對調。當季美光HBM每GB售價約14.06美元,標準DRAM約13.83美元,兩者幾乎持平,而2025年初HBM售價還是標準DRAM的4倍以上。HBM製造成本遠高於標準DRAM,價格優勢消失後,8月季度HBM毛利率約68%,反而低於標準DRAM約91%。
瑞銀調研確認,儲存廠商正在重新拉大HBM與DDR之間的價差:預計2027年美光HBM混合售價同比上漲約76%,HBM4約每GB 30美元,HBM4E約每GB 33美元。按其季度模型,到2027年第四季度,HBM售價約31.11美元,約為標準DRAM的1.8倍,HBM毛利率回升到85%左右。瑞銀把2028財年HBM營收預測上調17%,幾乎全部來自售價:2028財年HBM每GB售價預測由28.48美元提高到33.43美元。
中國廠商的擴產已經進入瑞銀的供給模型。長鑫儲存的DRAM位元份額預計由2025年約7%升至2027年約9%;瑞銀認為,考慮到裝置安裝、良率和技術代差,市場對長鑫擴產的擔憂有些過度。長江儲存每年約4.5萬片的新增產能中,約3萬片投向DRAM而非NAND,這會延長NAND的漲價週期,瑞銀預計NAND價格要到2027年第三、四季度才見頂。
四、盈利預測:瑞銀比市場高出的部分來自持續期
在瑞銀的模型裡,美光季度營收會從8月季度的約524億美元持續增加,到2028年第二季度達到約978億美元後回落;毛利率在2027年第四季度到2028年第一季度之間見頂,約91%。按日歷年計算,2026年至2028年全公司毛利率分別為85.6%、90.2%和89.5%。
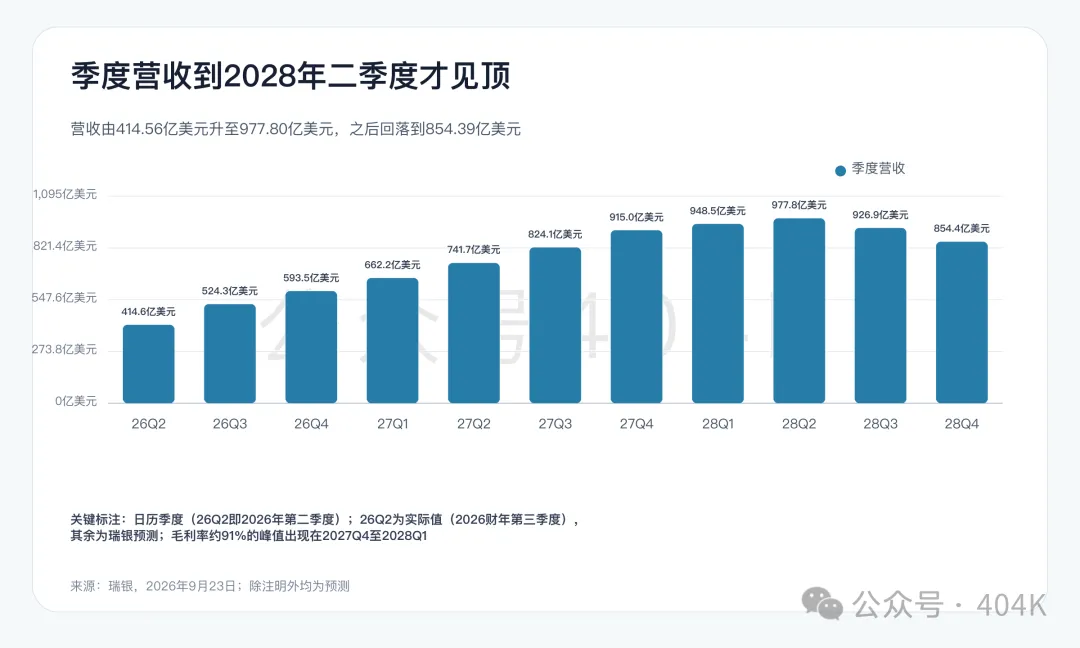
與市場相比,瑞銀對近期的判斷差距不大,對遠期的判斷差距很大。2026日歷年瑞銀預測每股收益106.87美元,市場為103.32美元;2027年分別為212.17美元和164.71美元,高出約29%;2028年為277.19美元和169.32美元,高出約64%;2029年為219.15美元和160.77美元,高出約36%。市場預期中2028年盈利與2027年大致持平,瑞銀則認為緊缺會再延續一年,價格回落從2028年下半年才開始。
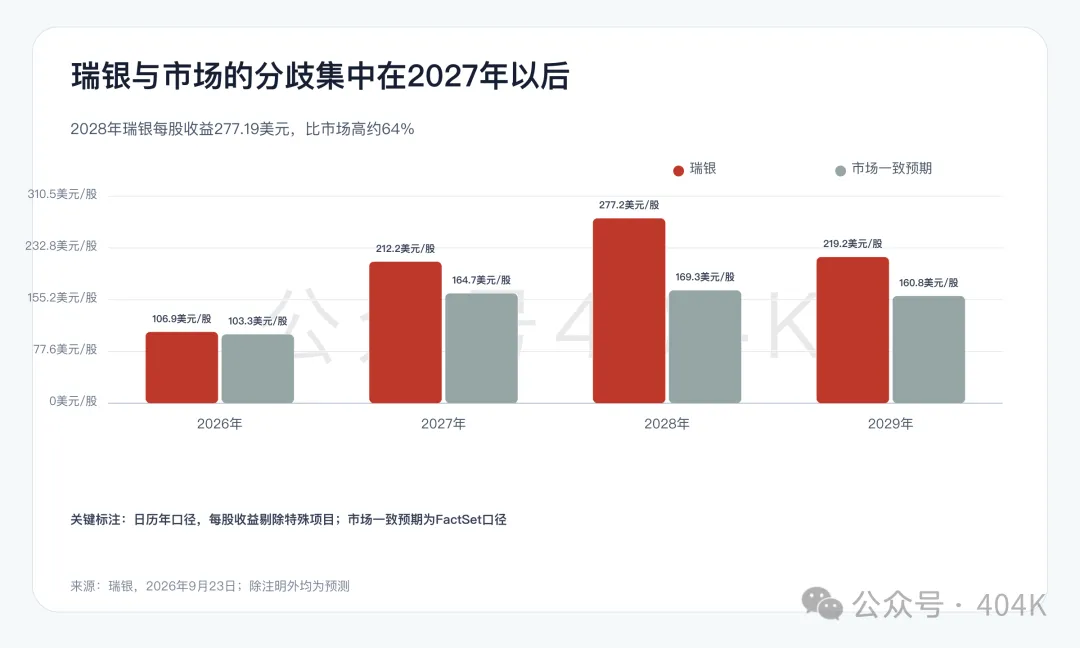
這次調整併非全面上調。2027財年營收預測下調1%,2028財年經營費用上調33%,2028財年自由現金流下調9%,2028財年DRAM售價下調6%;上調的部分主要是2028財年HBM營收(上調17%)和NAND營收(上調13%),後者對應的NAND位元增速由16%提高到28%。2029日歷年每股收益則由165.37美元提高到219.15美元。瑞銀說明,本輪上調主要來自更長的景氣持續期和更大的回購。按財年計算,瑞銀預測2027財年每股收益184.19美元,市場一致預期約156美元。
NAND是第二條利潤線,但見頂更早。瑞銀預計NAND營收由2026財年約303億美元增至2027財年約624億美元、2028財年約723億美元;季度NAND毛利率在2027年下半年達到約89%,之後售價從每GB約0.36美元回落,到2028年第四季度降至約0.20美元,毛利率降至約79%,2029財年NAND售價預計下降43%,跌幅大於DRAM的27%。長江儲存把新增產能轉向DRAM之所以被瑞銀視為利多,正是因為它推遲了NAND的見頂時間。
瑞銀還認為,美光可能首次對全年給出某種框架。公司通常不提供全年營收指引,但管理層或會給出方向性表述,並暗示2027財年毛利率繼續小幅上升;瑞銀模型中2027財年營收約2822億美元。瑞銀預計2027財年資本開支約510億美元,高於其此前估計,但資本開支佔營收比例仍只在十幾個百分點。
五、回購:12月9日之後,現金往那裡去
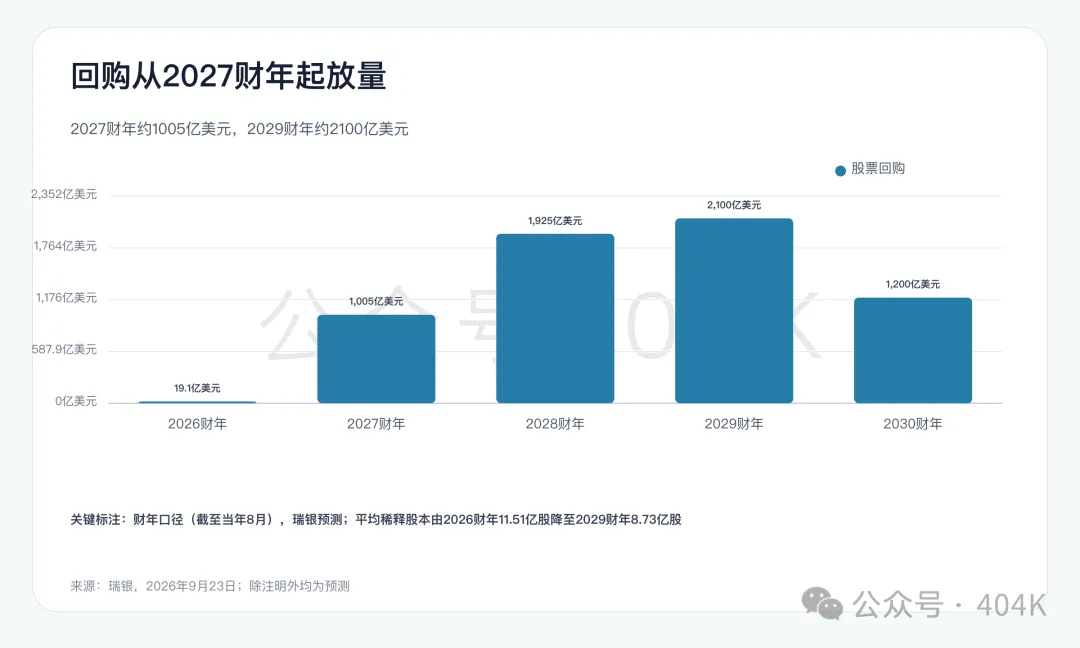
資本回報是這次爭論的另一半。瑞銀稱,與《晶片與科學法案》相關的回購限制將於2026年12月9日解除;預計美光從2027財年第二季度(即2027年2月季度)起每季度回購約200億美元,並迅速升至每季度400至500億美元,到2027財年末接近每季度500億美元。按其模型,2027財年回購約1005億美元,2028財年約1925億美元,2029財年約2100億美元。
現金流足以支撐這一規模。瑞銀預計2027財年自由現金流約1470億美元,2028財年約2013億美元。平均稀釋股本將由2026財年約11.51億股降至2028財年約10.2億股、2029財年約8.73億股,三年減少約24%。股本收縮讓每股收益在營收回落時降得更慢:瑞銀預測2029財年營收下降19%,每股收益只下降約13%。
不過,瑞銀並不預期這次電話會帶來太多回購新資訊。限制解除之前,公司大機率不願提前承諾回購力度,9月30日關於資本回報的表述更可能停留在方向層面,具體節奏要到12月之後才會清楚。 (404K)