
9 月 23 日,伯恩斯坦發佈最新版《Consumer AI Usage Tracker》,追蹤 ChatGPT、Gemini、Claude、Meta AI、Grok 等主流消費級 AI 產品的下載、MAU、DAU、用戶留存和網頁流量變化。
報告呈現出的趨勢很明確:ChatGPT 的領先地位暫時沒有被動搖,但消費級 AI 市場正在從「一家獨大」逐漸轉向多平台競爭;與此同時,競爭本身也正在從聊天機器人轉向 Agent。
ChatGPT 還是第一,但競爭對手正在吃掉增量
從用戶規模看,ChatGPT 依然擁有壓倒性優勢。
伯恩斯坦數據顯示,目前 ChatGPT 約佔全球主要 AI App MAU 的 64%,美國市場份額約為 60%。更重要的是,它不僅用戶最多,使用頻率也最高:DAU/MAU 比率約為 40%-45%,7 日留存率約為 25%-30%,均高於主要競爭對手。
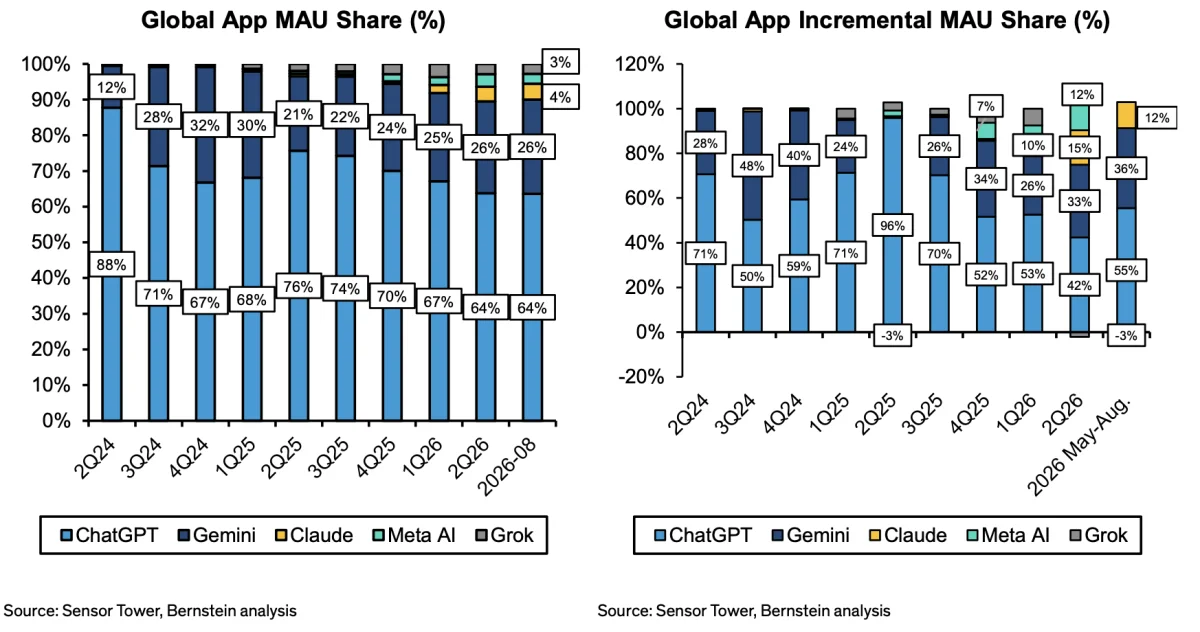
換句話說,ChatGPT 的優勢並不只是「裝機量大」,而是已經更深入地進入用戶日常習慣。
但如果從變化速度看,格局已經開始鬆動。
2025 年 8 月至 2026 年 8 月,ChatGPT 全球 MAU 份額從 78% 降至 64%,Gemini 則從 19% 升至 26%。美國市場變化更加明顯:ChatGPT 份額從 79% 降至 60%,Gemini 從 13% 升至 19%,Claude 則從 2% 快速升至 9%。
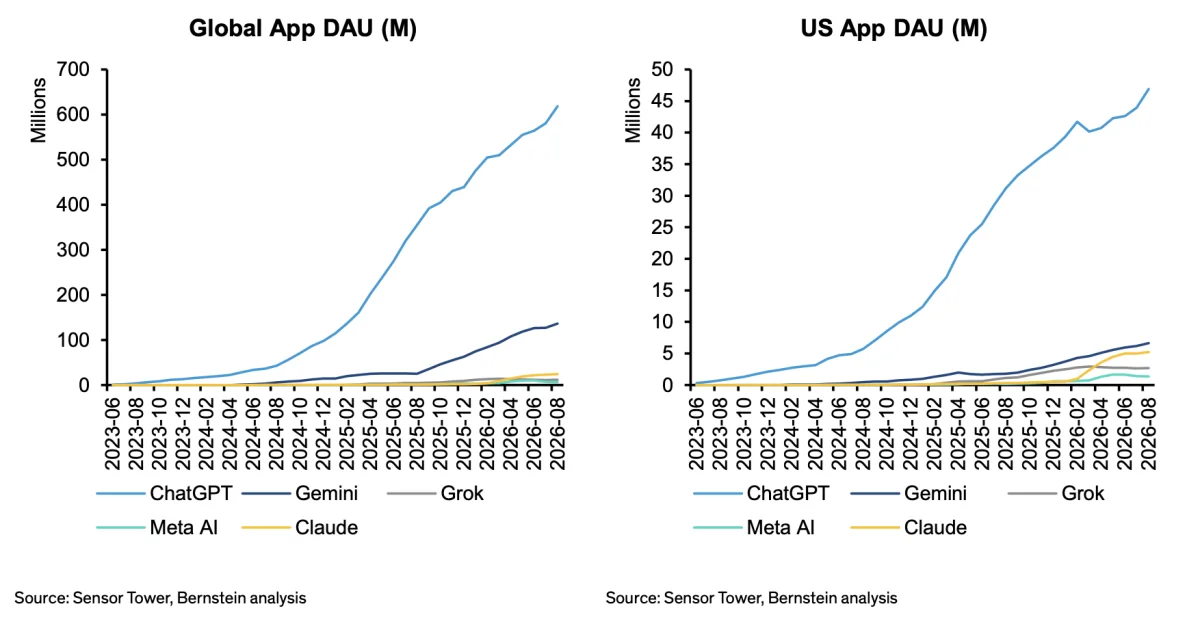
這並不意味著 ChatGPT 用戶正在大規模流失。實際上,截至今年 8 月,ChatGPT 全球 MAU 仍同比增長 70%,美國同比增長 49%。
真正的變化在於,整個 AI 用戶池增長得更快,而越來越多新增用戶開始流向其他平台。
伯恩斯坦統計顯示,今年 5 月至 8 月,ChatGPT 獲得了約 55% 的全球新增 MAU,Gemini 則拿下 36%;在美國,ChatGPT 獲得的新增用戶份額進一步降至約 44%,Gemini 和 Claude 分別拿走 32% 和 18%。
下載紅利退潮,競爭開始轉向「誰能留下用戶」
相比 MAU,下載量釋放出的信號更加明顯。
自今年 4 月以來,ChatGPT 全球和美國 App 下載量均已經進入同比負增長。8 月,ChatGPT 全球下載量同比下降 27%,美國下降 9%。
同期,Gemini 全球下載量同比增長 79%,Claude 增長 754%,Meta AI 增長 363%;在美國市場,三者分別增長 29%、421% 和 471%。
當然,這裡存在明顯的基數效應:ChatGPT 的絕對規模遠大於其他競爭對手,因此增速自然會更早下降。
但更值得注意的是,伯恩斯坦追蹤的五款 AI App 全球總下載量在 8 月僅同比增長 6%。這意味著,消費級 AI 的第一輪「下載紅利」可能正在逐漸成熟。
接下來真正重要的問題,不再只是還有多少人第一次下載 AI,而是:那個產品能夠變成用戶每天都會打開的工具。
從用戶行為來看,這種轉變已經開始發生。
伯恩斯坦發現,目前主流 AI App 的使用模式正在快速趨同:用戶每天平均使用約 14-17 分鐘,每天打開 8-9 次,單次使用時間約 1.5-2 分鐘。
這意味著 AI Chatbot 正逐漸從一種「偶爾嘗試的新工具」,變成類似搜尋、社交媒體或者即時通訊一樣的高頻消費互聯網產品。
ChatGPT 在這一指標上依然領先。但隨著下載量增速逐漸放緩,競爭焦點也會越來越從「誰能拉來更多新用戶」,轉向 誰能提高留存、使用頻率和日常依賴程度。
而伯恩斯坦認為,下一步最可能改變這一競爭格局的產品形態,就是 Agent。
Muse 爆發,AI 大戰從「回答問題」走向「替你做事」
9 月 8 日,Meta 推出獨立消費級 AI Agent Muse。
與傳統聊天機器人相比,它的目標不再侷限於「回答問題」,而是直接幫助用戶完成現實世界中的任務。
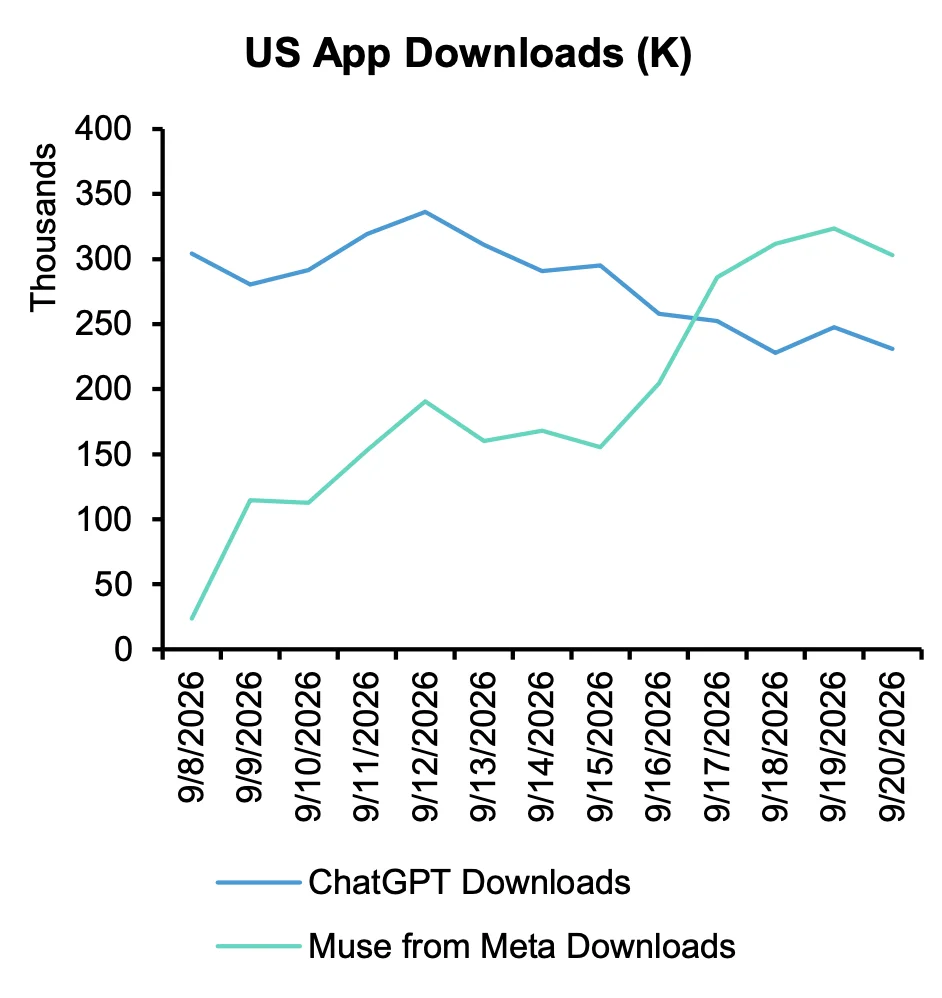
上線僅 10 天,Muse 就登上美國 App Store 第一,並在 9 月 17 日超過 ChatGPT。按照產品發佈後的相同天數比較,Muse 的早期下載曲線甚至高於 2023 年 ChatGPT App 剛上線時的水平。
伯恩斯坦測試發現,Muse 已經能夠處理預約醫生、設置提醒和個人目標、監控機票價格、聯繫客服以及取消訂閱等任務;同時,由於能夠結合 Instagram 和 Threads 的社交數據,它在旅行規劃、本地發現和餐廳推薦等場景中也擁有獨特優勢。
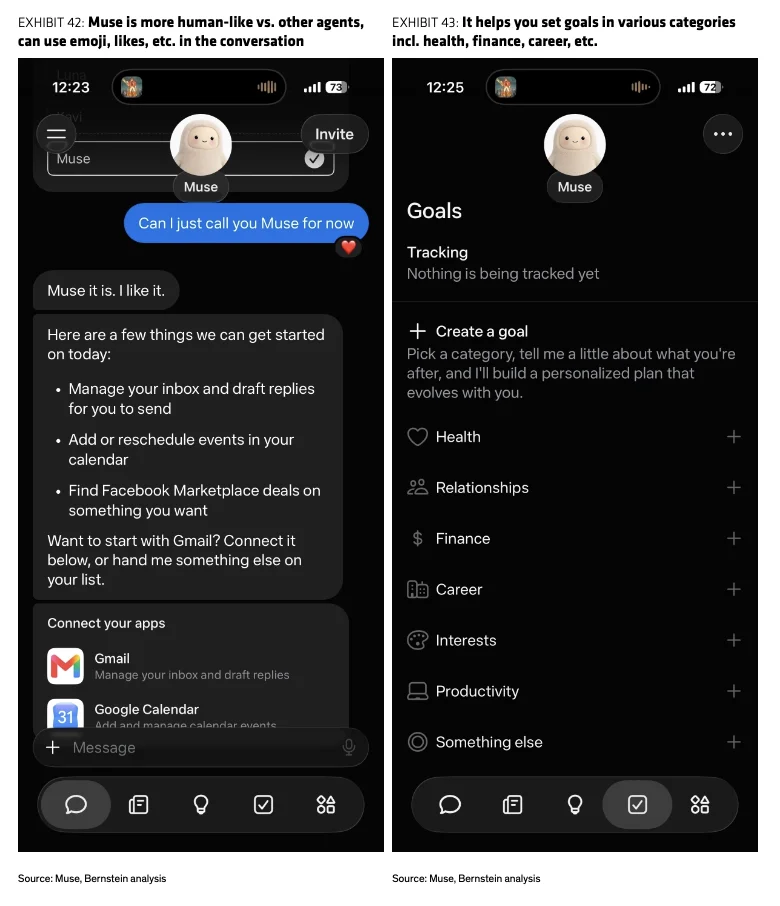
這背後其實代表著消費級 AI 產品邏輯的一次變化。
過去兩年,ChatGPT、Gemini 和 Claude 主要競爭的是模型能力和回答質量。Agent 則把競爭進一步推向了執行層:不只是告訴用戶「該怎麼做」,而是直接替用戶去做。
不過伯恩斯坦也提醒,現在判斷 Muse 是否成功仍然太早。部分看似簡單的任務,例如酒店預訂,執行穩定性仍然不足;同時,Agent 要真正完成任務,需要獲得更深層的帳戶、個人數據和應用權限,這又會直接帶來隱私問題。
因此,Muse 接下來最重要的數據不是 App Store 排名,而是 7 日/28 日留存、DAU、DAU/MAU。
用戶嘗試一次 Agent 並不難,難的是讓用戶每天都願意把事情交給它。
而 Meta 也不是唯一進入這一市場的公司。報告指出,Google 已經通過 Gemini Spark 構建自己的 24/7 個人 Agent,可以監控郵箱、整理資訊、在 Gmail 和 Docs 等 Workspace 產品之間執行工作流,並在後臺持續運行;Amazon 則依賴 Alexa+ 和超過 6 億台設備的硬體分發基礎,將 Agent 延伸到智能家居、服務和購物場景。
因此,下一階段消費級 AI 的競爭,很可能不再只是一次單純的模型榜單競爭。
Meta 有社交關係和用戶數據,Google 有 Search、Android 與 Workspace,Amazon 擁有購物、支付、物流和硬體入口,而 OpenAI 則擁有目前最強的獨立 AI 產品心智。
誰能夠把這些入口變成持續執行任務的 Agent,誰就可能掌握下一代消費互聯網的重要入口。
從個人助手到交易入口,AI 正在重新分配互聯網流量
Agent 的另一層價值,是它有可能改變互聯網流量的分配方式。
目前,來自生成式 AI 的推薦流量仍然很小。伯恩斯坦數據顯示,AI 推薦產生的訪問量目前佔電商和零售網站總流量的比例普遍低於 1.5%。
但方向已經開始出現。
Booking 已承認 AI 正在影響部分依賴搜尋的用戶發現流程;Reddit CEO 則表示,Google AI Overviews 並沒有成為顯著的流量來源,這也帶來另一個問題:當 AI 直接在搜尋頁面提供答案時,用戶是否還需要點擊進入原網站?
這意味著 AI 對互聯網最大的影響,可能最終不是增加一種新的聊天工具,而是成為消費者與互聯網服務之間的新中間層。
過去,用戶會「搜尋酒店—打開 Booking—篩選—預訂」。未來,用戶可能只需要對 Agent 說一句:「幫我找一家下週東京的酒店並訂好。」
一旦 Agent 能夠完成從搜尋、比較到交易的完整鏈路,誰控制 Agent,誰就有機會控制搜尋、推薦、交易乃至支付入口。
這也是伯恩斯坦這份報告真正值得關注的地方:ChatGPT 的領先優勢仍然很大,但消費級 AI 的戰場已經開始改變。下一輪競爭的重點,正在從誰擁有最多用戶,轉向誰能夠成為用戶真正依賴的個人 Agent。 (BlockBeats)