
香港商品房上漲壓力,越來越大,這是我基於香港發佈的首個“五年計畫”作出的判斷。
儘管美元已進入升息周期,在聯絡匯率制之下,香港也不得不跟隨升息,香港金管局已於9月17日跟隨升息25個基點。
但升息與降息是周期波動的,而長期決定樓市方向的關鍵,是供需。
從香港首份五年規劃來看,未來香港的商品房供應將大大減少。
香港提出:
未來十年房屋供應規劃將以公營出租房屋佔四成、資助出售單位佔三成、私人住宅佔三成為基礎,同時每年根據社會、經濟和市場變化更新十年房屋供應目標。
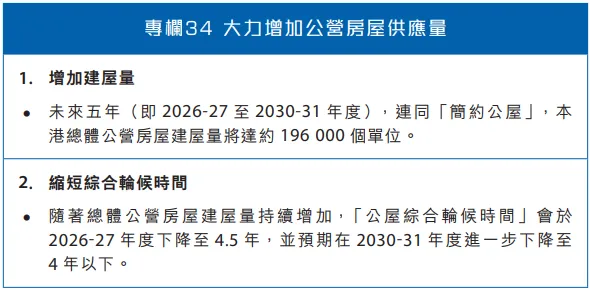
未來五年,即2026-27至2030-31年度,香港總體公營房屋建屋量將達到約19.6萬個單位,其中包括簡約公屋。
同時,3萬個簡約公屋計畫將在2027年度完成。
這意味著:
香港未來的住房政策,會明顯強化“置業階梯”,努力實現居者有其屋。
公屋負責托底,滿足最底層民眾的居住需求,資助出售房屋負責承接首次置業和中等收入群體,私人住宅則維持市場化供應。
公營出租房屋與內地的公租房類似,租金明顯低於市場水平,主要解決中低收入家庭的基本居住需求;資助出售單位介於“公屋”和商品房之間,售價低於市場水平,但這類房屋通常會有轉售限制、資格限制等制度安排;私人住宅則是普通商品房。
說白了,香港要再度效仿新加坡,走新加坡模式。
1959年新加坡共有人口158萬,其中47%的人沒有住房。為瞭解決居民住房問題,1960年頒布了《建屋與發展法》,根據該法令設立了建屋發展局,制定了“五年建屋計畫”。
1964年新加坡正式推出“居者有其屋”計畫,鼓勵中低收入家庭購買組屋。
這是全球房地產史上劃時代的大事情。
簡單理解就是,新加坡將房屋劃分為了兩個圈子,一個圈子是商品房,給有錢人玩耍,讓他們去玩商品房。另一個圈子則是組屋,給買不起商品房的人,政府提供居住。
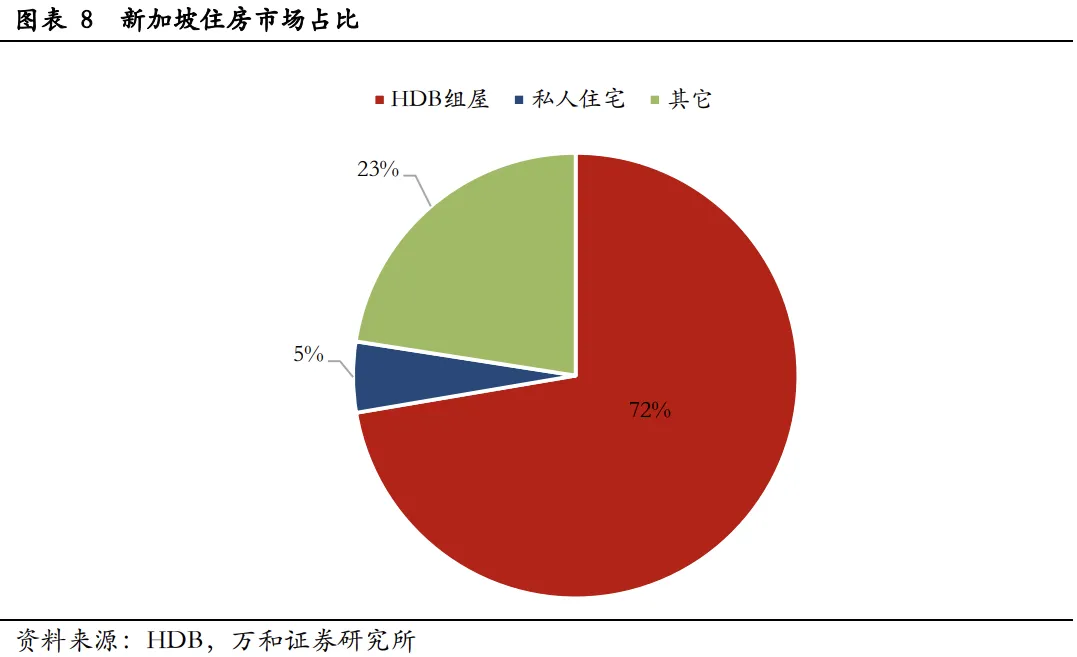
經過幾十年的發展,新加坡現在的房屋結構是,72%為組屋,只有5%為私人住宅,23%為有地住宅。
正是因為有這種房屋種類,所以別看新加坡商品房價格位居全球前列,新加坡人從來沒有為房子煩惱過。
香港和新加坡非常像,都面臨著地少人多,基尼係數居高不下,底層民眾對高品質的房屋需求非常大。
所以,1997年香港回歸後,香港首任特首董建華提出了“八萬五”計畫,即提出從1997年起,每年香港要供應不少於85000個住宅單位,10年內全港七成的家庭可以自置居所,輪候租住公屋的平均時間由6.5年縮短至3年。
但不巧的是,1998年亞洲金融風暴來了,香港房價跳水,大批中產階層資產嚴重縮水,“八萬五”計畫最後難以繼續。
對比新加坡的房屋結構,當下香港的房屋結構比例是:
公屋28%、資助出售15%、私人住宅57%。
公屋過少,香港的底層民眾生活質量其實很低。
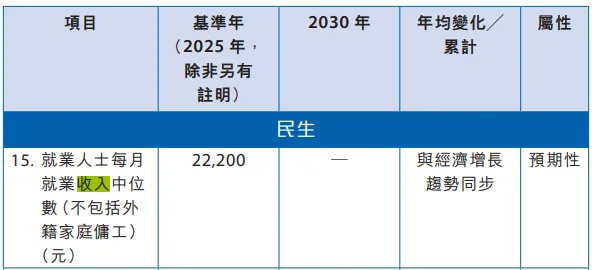
我們都知道香港的工資高,相比於內地,確實高很多。香港的收入中位數2.22萬元,但要買均價十幾萬一平米的房子,簡直是難如登天。
所以,香港是一個極度摺疊的城市。有錢人可以住動輒幾千萬、上億的房子,底層居民只能蝸居在籠屋、太空艙、陽台屋、貨櫃屋,水管屋、劏房等各種各樣奇葩房屋內。
為瞭解決底層民眾的居住問題,29年後的今天,香港再次調整房屋供應結構。
未來香港新房供應的主力是公屋和資助出售單位,這兩者轉為解決中低收入個體與家庭而來,未來這兩類房屋的供應佔比合計要達到70%。
自由流轉的商品房供應量只有30%。
有人可能認為,公屋和資助出售單位比例大幅增加,未來香港市場的商品房購房需求會大大降低,利空香港商品房價格。
但這種觀點是內地城市的慣性思維,並不適合香港,香港樓市的邏輯恰恰相反。
首先,公屋與資助出售單位的供應增加,對於香港的底層民眾而言,自然是拍手稱慶的好事。
意味著輪候時間會大幅降低,香港也明確提出隨著供應增加,公屋綜合輪候時間預計在2026/27年度降至4.5年,並在2030/31年度進一步降至4年以下。
此外,新增的公屋與資助出售單位品質也會大幅提高。
香港明確:
到2030年內基本解決住宅樓宇內劣質“劏房”問題(將普通住宅分割成多個小單位出租的住房形式)……未來十年落成的公營房屋將逐步增加室內樓面面積,新建資助出售單位中面積較大的單位比例也會提升,同時檢視資助出售單位設計,以適應年輕一代的生活方式。
其次,新政對於香港的商品房價格,有明顯的推漲作用。
因為新房供應減少,但需求並未減少。
表面上看,公屋與資助出售單位比例增加,會瓜分原本屬於商品房的需求。
但我們必須要跳出內地思維,因為香港是一個資金自由、買賣自由之地,香港房屋的購買者並不只有香港居民,還有內地居民和全球居民。
尤其是內地居民。以今年上半年的資料來看,介面新聞披露:
上半年香港整體樓宇買賣登記共計49955宗,交易總額達4102.89億港元,成交宗數創下2021年上半年以來五年新高,交易金額更是突破四年半峰值,市場回暖力度遠超行業預期。
香港樓市內地買家(以買家姓名的拼音鑑別)登記量高達9776宗,對應交易金額突破1071億港元,宗數、金額雙雙刷新曆年同期最高水平。
計算一下可以得出,上半年香港成交的住宅中,有五分之一被內地居民買下,成交的資金中,內地居民貢獻了26.1%。
其實看看新加坡就很清楚了。
當年新加坡推出“居者有其屋”計畫後,新加坡的商品房價格上漲,大的趨勢基本沒變過。
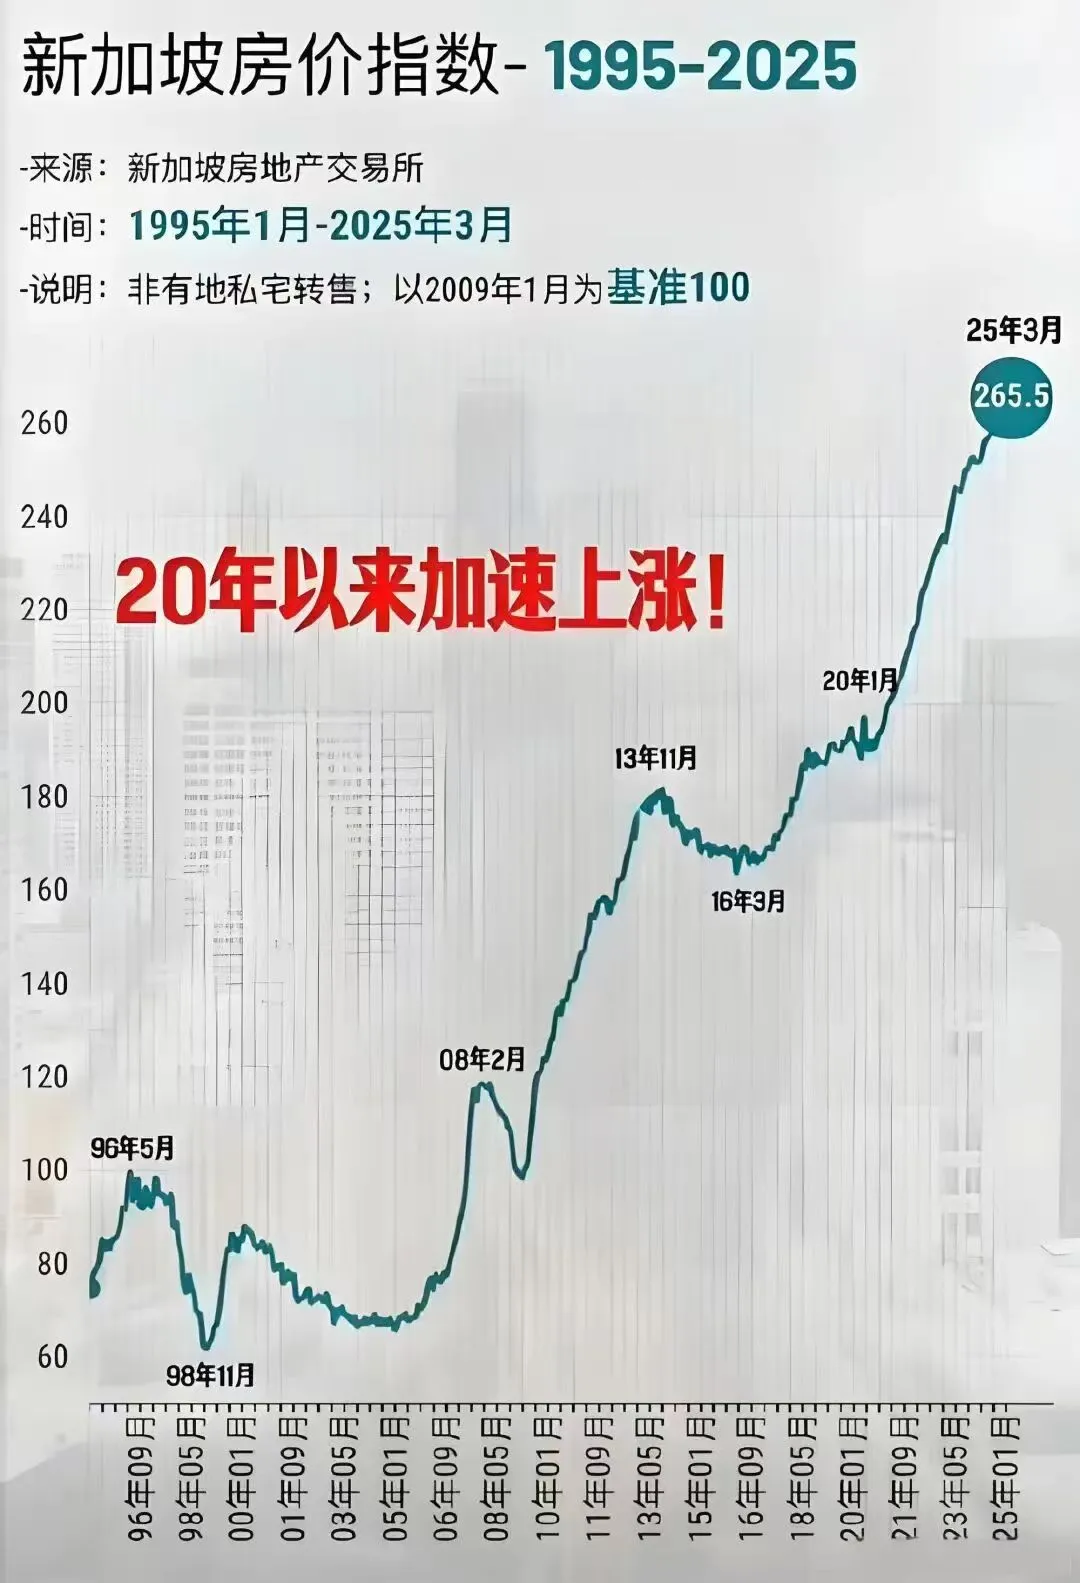
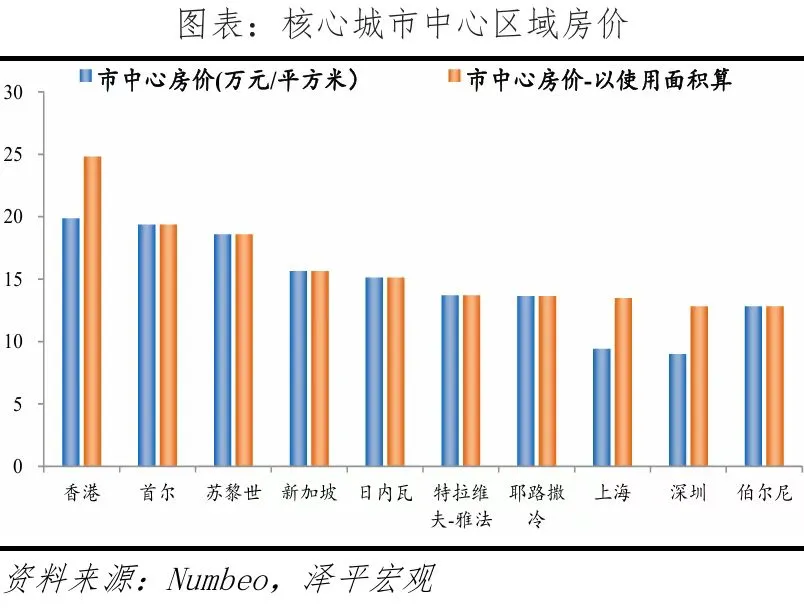
時至今日,新加坡的房價絕對值已經位居全球前列。
任澤平梳理的資料顯示,以中心城區來看,新加坡均價位居全球第四,僅次於香港、首爾、蘇黎世。
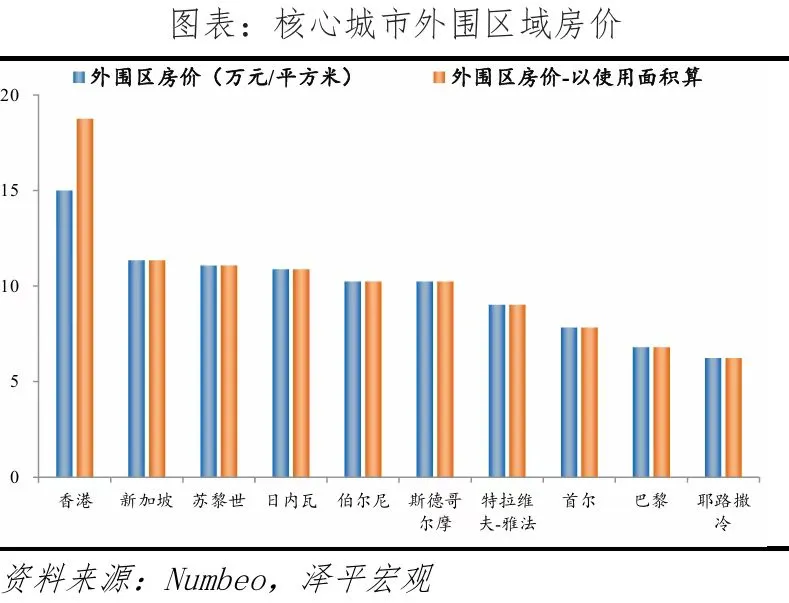
外圍區房價新加坡全球第二,僅次於香港。
新加坡房價能躋身如此高位,背後就三大邏輯:
第一,政治穩定,資金來去自由。
第二,供應有限。
第三,面向全球。
這三者其實可以用兩個字來高度概括,就是稀缺,或者四個字,極度稀缺。
香港房價上漲背後的推動力,同樣也是這三個邏輯。
其實無論是新加坡的商品房,還是香港的商品房,其金融屬性遠大於居住屬性。
這樣的金融資產,價格最終由稀缺程度、資金流動和全球購買力共同決定。
香港首份“五年規劃”無疑是在強化香港商品房的稀缺程度,因此我個人認為,香港樓市的新一輪行情,正在啟動中。 (城市財經)