
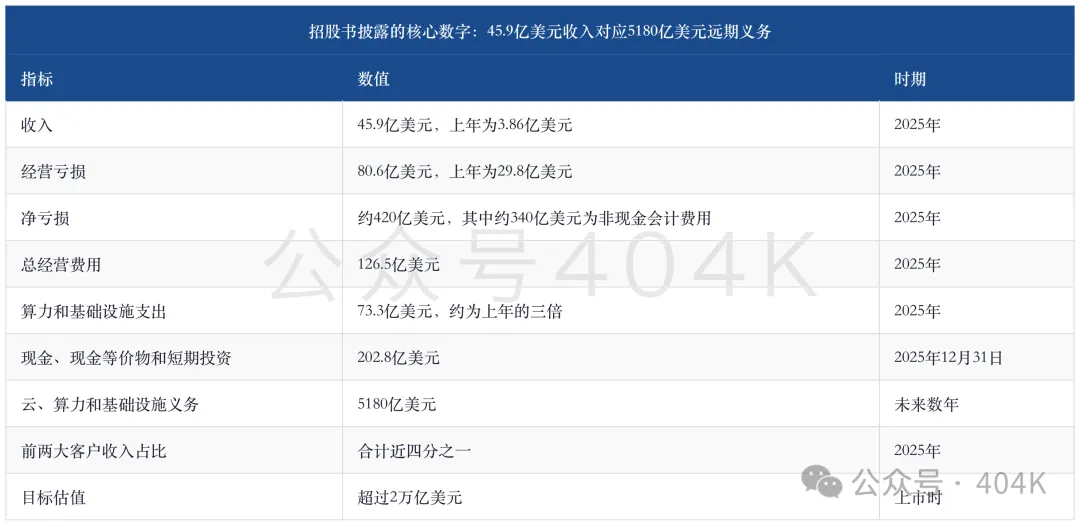
Anthropic招股書第一次把前沿AI實驗室的帳本攤開:2025年收入45.9億美元,淨虧損近420億美元,未來數年算力承諾5180億美元。超過2兆美元的目標估值,取決於2028年近2000億美元的收入預測能否實現。
一、招股書還沒公開,現在能確認的有那些
9月28日,路透社根據其看到的Anthropic招股書副本接連發出數篇報導,公司的財務資料、治理結構和風險因素第一次進入公眾視野。Anthropic對報導拒絕置評。路透社報導
招股書本身還沒有公開。Anthropic在6月1日宣佈向美國證監會秘密遞交S-1註冊檔案草稿,公告只說明發行股數和價格尚未確定,是否上市取決於市場條件等因素。截至9月29日,美國證監會網站上仍查不到以Anthropic為申報主體的公開註冊檔案。公司公告
現有數字因此分成三類。路透社直接轉述的內容多為約數,例如收入近46億美元、經營虧損超過80億美元。多家財經媒體轉引了更細的數字,包括收入45.9億美元、經營虧損80.6億美元,它們和路透社的約數吻合,彼此之間也能算平:45.9億美元收入減去126.5億美元總經營費用,正好是80.6億美元的經營虧損。第三類是公司歷次公告,以及SpaceX、Nscale已經公開的招股檔案,可以用來核對算力合同。完整的報表、附註和收入確認政策要等公開版披露,現有數字還回答不了毛利率和現金流的問題。
上市時間也在變。路透社9月初報導,公司最早10月中旬開始路演,招股書公開的時間從原先預期的9月第二周推遲到9月底;9月28日的報導則稱,上市可能推到11月美國中期選舉之後。按美國的發行規則,公開版招股書必須在路演開始前至少15天披露。承銷團包括摩根士丹利、高盛、摩根大通和花旗,公司同時在敲定一筆150億美元的循環信貸額度。
這次發行受關注,是因為Anthropic將成為第一家上市的前沿AI實驗室。公司成立只有五年,招股書裡的判斷是AI對全球經濟的改變會超過工業化、電力和網際網路。此前這個行業的資金來自風險投資、主權基金和大型科技公司,外界只能從融資新聞裡拼湊財務狀況。競爭對手OpenAI也在6月秘密遞表,媒體報導稱它預計在2027年初之前上市。先上市的一家,定價會成為整個行業的參照。
下表彙總了路透社及多家媒體轉述的招股書數字。
二、收入一年增長12倍,45.9億美元和年化650億美元是兩把尺子
2025年Anthropic收入45.9億美元,2024年只有3.86億美元,一年增長約12倍。公司的收入主要來自三塊:企業和開發者通過API按用量付費,個人和團隊訂閱Claude,以及程式設計工具Claude Code。Claude同時在Amazon、Google和微軟三家雲平台上銷售,雲管道既是分銷網路,也是算力來源。
45.9億美元比很多人印象中的數字小。公司在融資公告裡一直使用年化收入,也就是把最近一段時間的收入折算成12個月:2025年底約90億美元,今年2月140億美元,4月超過300億美元,5月初超過470億美元;媒體報導7月底超過650億美元。一些報導曾把2025年全年收入寫成約100億美元,用的其實是年末的年化水平。
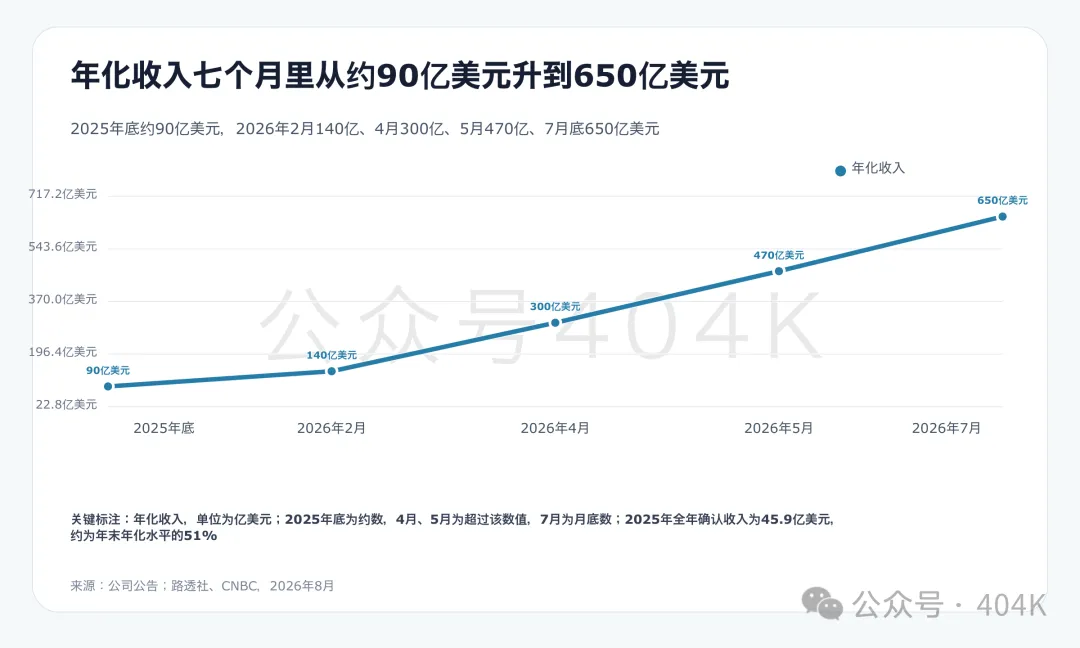
兩個數字差一倍,原因在增長曲線本身。年化收入取的是最新月份,全年收入是12個月的累加。收入從年初的低位一路爬到年末約90億美元的年化水平,全年累加下來只有年末年化值的一半左右,45.9億美元約為後者的51%。對一家每年增長十倍的公司,任何時點的年化收入都會大幅高於過去12個月的實際收入,二者回答的不是同一個問題。
招股書的數字和此前機構的估算能對上。花旗4月首次覆蓋Anthropic時,估算2025年收入約45億美元,其中約86%來自API。8月公司年化收入超過650億美元的消息傳出後,市場爭論的焦點是年化口徑能否與OpenAI直接比較;現在有了第一組年度數字,年化、季度確認和全年確認三種口徑之間終於有了可以換算的錨。
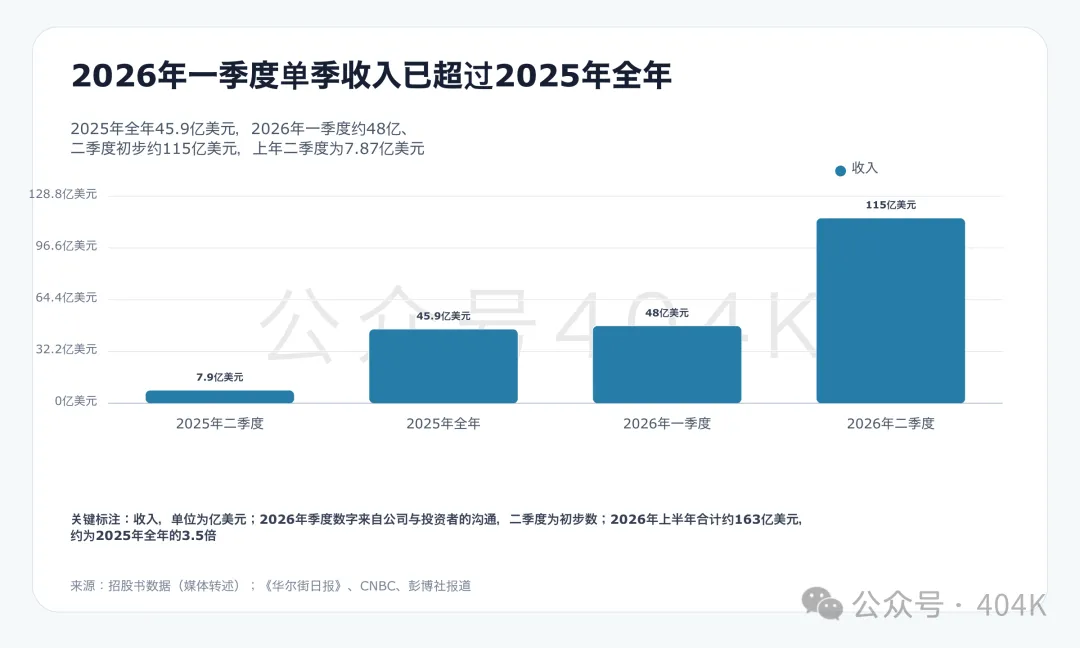
2026年的增長更快。據《華爾街日報》等媒體報導,公司一季度收入約48億美元,二季度初步收入約115億美元,同比增長約14倍,上年同期為7.87億美元。一季度單季就超過了2025年全年,上半年合計約163億美元,是2025年全年的3.5倍左右。這些季度數字來自公司與投資者的溝通,不在目前已披露的招股書內容裡。
增長首先來自企業客戶的擴張。年化消費超過100萬美元的客戶,2月公告時超過500家,4月超過1000家,不到兩個月翻了一倍;超過10萬家客戶通過Amazon的Bedrock平台使用Claude。公司2月還披露,《財富》十強企業中有八家是Claude的客戶。
企業客戶的增長,很大一部分來自程式設計工具。Claude Code在2025年5月向公眾開放,到2026年2月年化收入超過25億美元,年初以來翻了一倍多,其中一半以上來自企業客戶。消費者一端也在放量,Claude在2月下旬登上蘋果美國區免費應用榜的首位。招股書寫明,客戶用量和由此帶來的收入是由新模型驅動的。
有一個問題已披露內容沒有回答:通過雲平台賣出的收入按總額還是淨額確認。SemiAnalysis曾估計,二季度Anthropic超過40%的年化收入來自Amazon Bedrock等間接管道。同樣100美元的客戶支出,按總額確認是100美元收入加一筆管道成本,按淨額確認則是扣除分成後的收入,收入規模和毛利率都會不同。公開版招股書的收入確認政策和分管道披露,決定了45.9億美元和650億美元各有多少可以直接留在公司帳上。
三、近420億美元淨虧損裡,經營虧掉的是80.6億美元
2025年淨虧損近420億美元,是收入的九倍多。其中約340億美元是一筆會計費用:公司此前的部分融資未來可以轉換成公司股份,公司估值上升,這些融資工具的估算價值跟著上升,差額計入當期損失。2025年,Anthropic的投後估值從3月的615億美元升到9月的1830億美元。這筆費用不對應現金流出;按一般的會計處理,融資工具轉成股份之後,相應的費用也不再發生。
經營層面的虧損是80.6億美元,2024年為29.8億美元。經營虧損加上約340億美元的會計費用,已經接近淨虧損總額。2024年也有同樣的落差,當年淨虧損約83億美元,遠高於經營虧損。看這家公司燒錢的速度,應當以80.6億美元為起點。
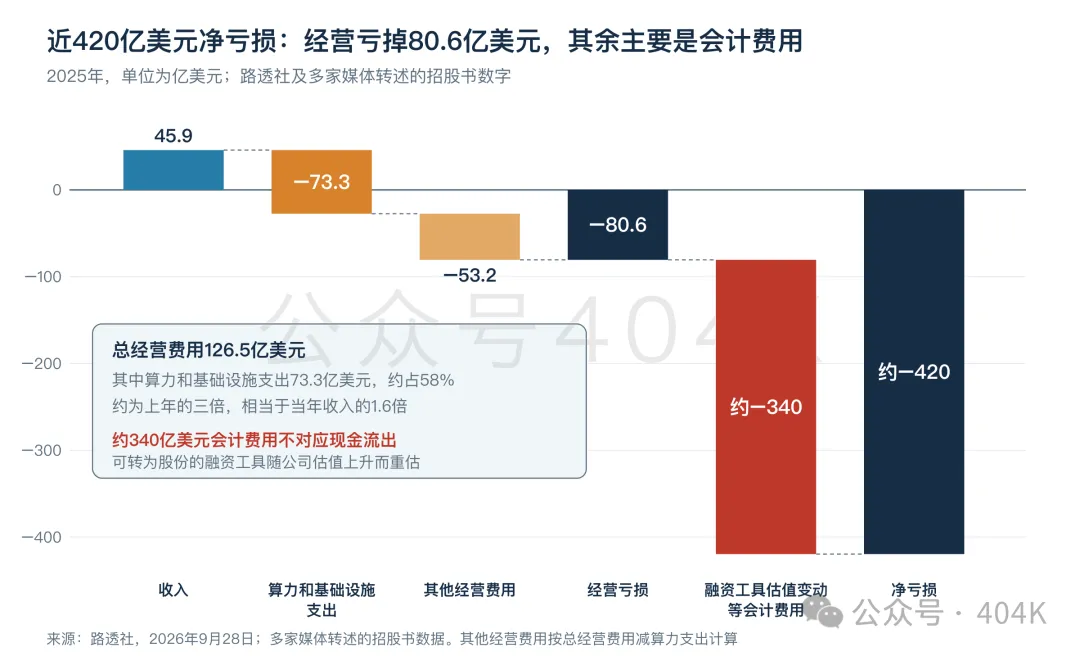
錢主要花在算力上。2025年總經營費用126.5億美元,其中算力和基礎設施支出73.3億美元,約佔58%,是2024年的三倍。這筆支出相當於當年收入的1.6倍,也就是每收入1美元,要先付出1.6美元的算力成本。其餘約53億美元是人員、銷售和其他費用,具體構成目前沒有披露。
虧損的絕對額在擴大,相對收入的比例在縮小。2024年經營虧損是收入的7.7倍,2025年降到約1.8倍;按增長190%倒推,2024年每1美元收入對應的算力支出超過6美元,2025年降到1.6美元。規模帶來的改善是真實的,只是還沒有改善到盈虧平衡。
2026年出現了第一個盈利訊號。《華爾街日報》5月報導,公司預計二季度實現經營利潤5.59億美元,這個口徑包含模型訓練成本,但不含股權激勵;pb8月報導稱,二季度調整後經營利潤為正。公司同時提示,由於算力和訓練支出還要增加,全年未必保持盈利。去年夏天公司對投資者的說法還是至少到2028年才能全年盈利。招股書的經營虧損是會計準則口徑,季度經營利潤是剔除股權激勵後的調整口徑,兩組數字不能直接相連。
質疑者的演算法更直接:2025年花掉126.5億美元,換來45.9億美元收入。這個演算法成立的前提是成本和收入同步增長。如果收入延續2026年上半年的速度,而單位算力成本持續下降,費用率會快速改善;如果新增算力上線後用不滿,或者模型降價快於算力成本下降,虧損會隨規模一起放大。
現金方面,公司2025年底持有現金、現金等價物和短期投資202.8億美元。2026年2月完成300億美元的G輪融資,5月完成650億美元的H輪融資,其中150億美元是雲廠商此前已經承諾的投資。本次發行的募資規模尚未披露。
四、5180億美元算力承諾,公開合同只能解釋一半
招股書顯示,公司未來數年在雲、算力和基礎設施上的義務合計5180億美元。部分轉載把期限寫成了未來一年,路透社原文的說法是未來數年。這個數字是2025年算力和基礎設施支出的約71倍,是2025年收入的約113倍,也是7月底年化收入的約8倍。
已經公開的合同可以解釋其中一部分。下表按公司公告和交易對手的招股檔案整理。
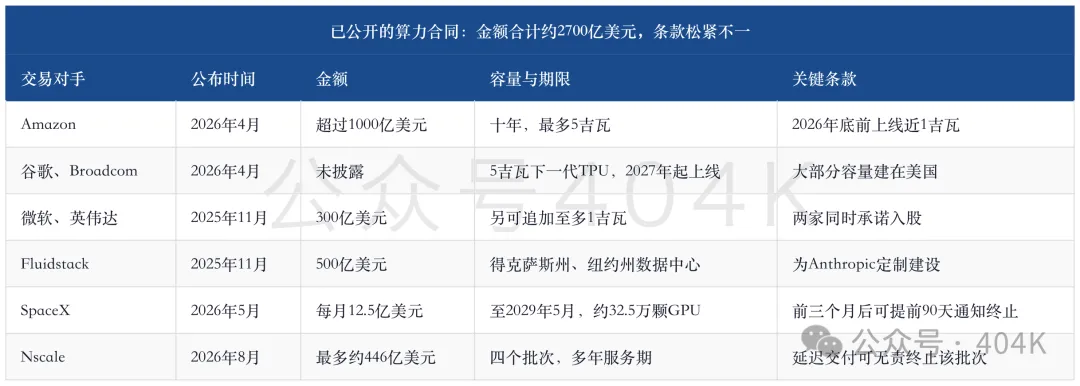
SpaceX的合同如果執行到期,合計約450億美元。幾筆公開金額相加約2700億美元,相當於5180億美元的一半多一點,其餘部分對應的是金額沒有披露的合同。5180億美元的統計截止日、是否包含可以取消的部分,要等公開版招股書的合同義務表。SpaceX招股書
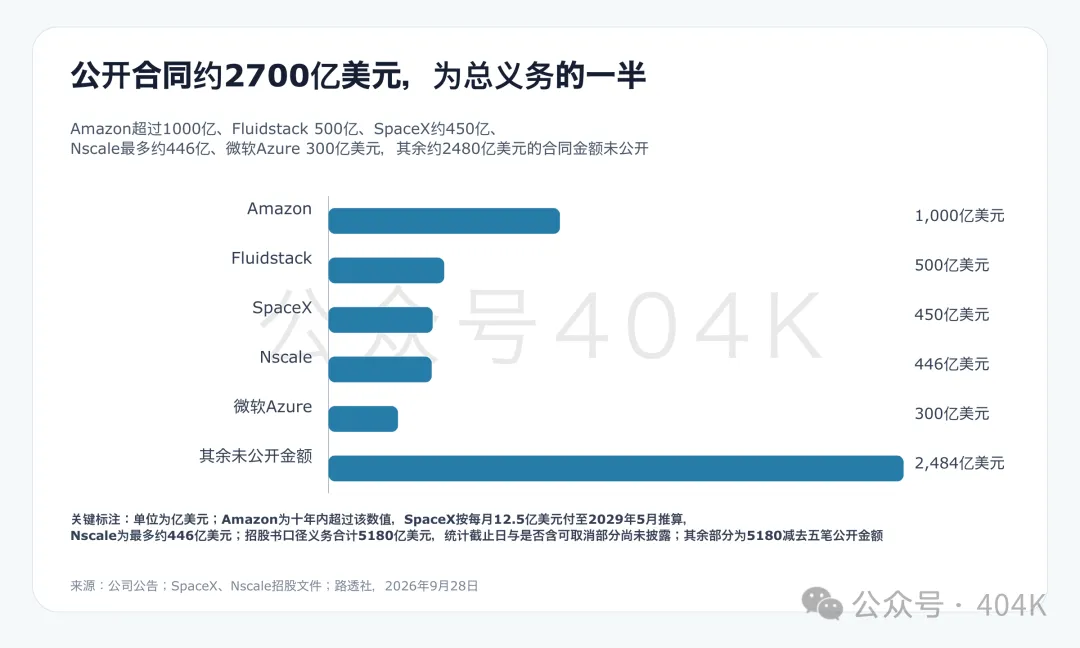
這些合同的約束力並不一樣。SpaceX的招股書寫明,最初三個月過後,任何一方提前90天通知就可以終止協議。Nscale的招股書寫明,付款以交付和服務可用性達標為前提,任一批次未能按期交付,Anthropic有權無責終止該批次;月度可用率持續不達標,Anthropic也可以終止協議。對Anthropic而言,這些條款保留了退出的餘地;對供應商而言,帳上的合同金額並不等於確定的收入。Nscale招股書
信用在這條鏈上層層傳遞。Nscale披露,履行Anthropic合同所需的融資還沒有拿到任何有約束力的承諾,它要憑這份合同去融資建設。SpaceX在風險因素裡寫道,部分算力客戶可能尚未實現正現金流,要靠外部資本來履行付款義務。Anthropic能否按期付款,又取決於自身的收入增長和融資。每一環都把下一環的合同當作信用基礎,任何一環放慢,壓力都會沿著鏈條傳回來。
投資方和供應商高度重疊。Amazon此前已向Anthropic投資80億美元,4月再投50億美元,並承諾未來最多追加200億美元,同期Anthropic承諾十年內向Amazon採購超過1000億美元。微軟和輝達承諾分別投資最多50億美元和100億美元,Anthropic則承諾購買300億美元的Azure算力。5月的H輪融資裡,美光、三星和SK海力士以戰略基礎設施夥伴的身份參與。資金在入股和採購之間循環,好處是提前鎖定緊缺的算力和記憶體供給,代價是外界更難判斷這些交易的定價是否公允。
這些承諾流向三類硬體。Amazon的合同覆蓋自研的Trainium2至Trainium4晶片和Graviton處理器,公司稱已有超過100萬顆Trainium2晶片用於訓練和運行Claude。Google和Broadcom提供的是下一代TPU。微軟、SpaceX和Nscale提供的是輝達的GPU,其中Nscale的合同指定部署Vera Rubin NVL72系統。公司把這種安排稱為多元化的硬體策略,不同的工作負載可以放到最合適的晶片上。對供應鏈而言,Anthropic的採購同時支撐了雲廠商的自研晶片和輝達的新一代系統,記憶體廠商則直接成了股東。
承諾規模在五個月裡擴大到三倍多。花旗在4月底的統計是,Anthropic累計簽下約15吉瓦算力,對應金額超過1500億美元;招股書口徑的義務是5180億美元。
公司願意簽下這麼多合同,是因為算力已經成為收入的上限。4月的公告承認,消費者用量激增影響了高峰時段的可靠性和性能。在管理層看來,需求在排隊,缺的是供給。這個判斷如果成立,提前鎖定算力就是在鎖定未來的收入;如果需求增速回落,固定的採購義務會變成負擔。
五、兩家客戶貢獻近四分之一收入
2025年,Anthropic近四分之一的收入來自兩家客戶,各佔約12%。按45.9億美元計算,每家約5.5億美元,合計約11億美元。招股書在風險因素裡提示,許多最大的客戶沒有簽訂長期合同,可以削減或停止支出。
兩家客戶的身份沒有披露。市場的猜測集中在兩類:以Claude為底層模型的程式設計工具,以及轉售Claude的雲平台。有報導稱這兩家屬於直接客戶,前一種的可能性更大。花旗此前估算,2025年收入中約86%來自API,少數幾家大量呼叫API的公司佔到較高比例,與這個收入結構相符。
這類客戶的特殊之處在於,它們自己也在多個模型之間切換,還可能與Anthropic的競爭對手結盟。以程式設計工具Cursor為例,SpaceX的招股書披露雙方有合作安排,SpaceX還持有收購Cursor的選擇權,而SpaceX旗下的xAI正是Anthropic的競爭對手。無論Cursor是否屬於那兩家客戶,這個例子都說明,大客戶的採購決定並不完全取決於模型好壞。
2025年的集中度是一張舊照片。此後公司的年化收入增長約七倍,年化消費超過100萬美元的客戶超過1000家,Claude Code等自有產品也在放量,前兩大客戶的佔比很可能已經下降。這個推斷需要2026年上半年的資料來驗證。
集中度問題要和算力承諾放在一起看。收入這一端,大客戶隨時可以減少用量;成本這一端,公司對供應商的承諾以年計算,最長的達到十年。兩端期限不匹配,是這門生意最核心的財務風險。
六、創始人握有50.1%投票權,公眾股東買到的是什麼
招股書披露了一套新的控制權安排。公司新設Founder LLC,最初由七位聯合創始人組成,七人以多數決指揮一股F類股。這一股在關鍵公司事項上擁有總投票權的50.1%,包括部分董事的選舉和其他提交股東表決的事項。路透社報導
董事會共七席。董事長Daniela Amodei、首席執行長Dario Amodei和一名待定董事,在上市完成後由F類和A類股東選舉產生;其餘四名董事由長期利益信託選舉,信託的現任受託人包括聯準會前主席伯南克和國家安全專家Richard Fontaine。
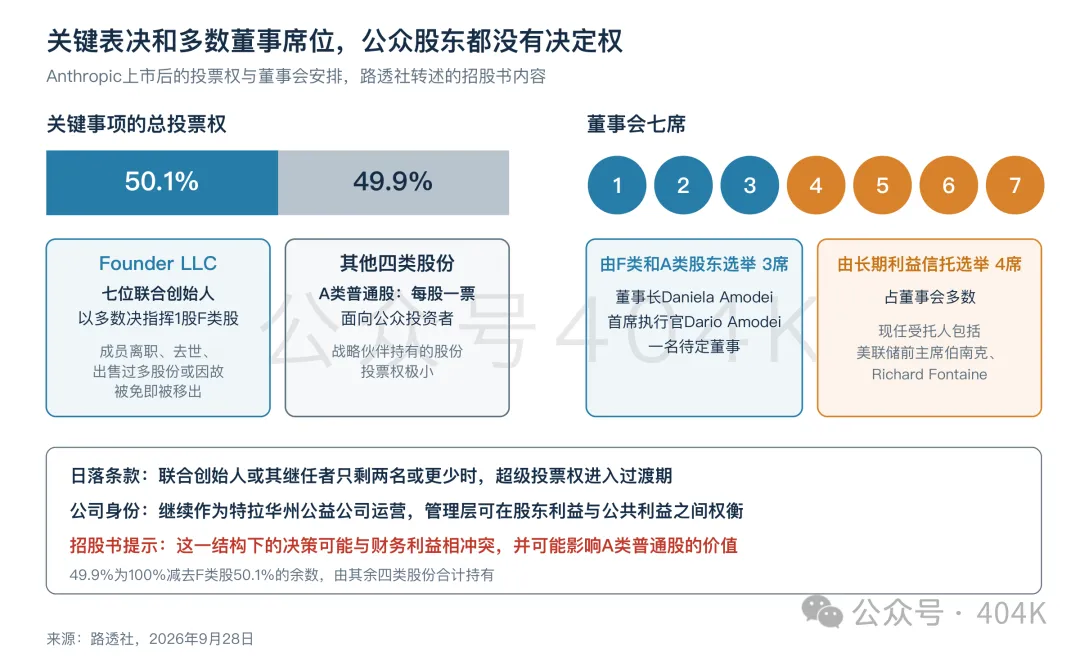
除F類股之外,公司還有四類股份,功能和限制各不相同。面向普通投資者的A類普通股每股一票,戰略夥伴持有的股份只有極小的投票權。兩層安排疊加上後,公眾股東對關鍵事項的表決沒有決定權,對多數董事席位也沒有決定權。
招股書沒有迴避這一點。檔案寫明,公司結構可能導致一些決策與短期、中期或長期的財務利益和經營表現相衝突,並可能對A類普通股的價值產生負面影響。公司還將繼續以特拉華州公益公司的身份營運,法律上允許管理層在股東利益和公共利益之間權衡。
這種權衡已經體現在經營決策裡。招股書稱,公司選擇不開發圖像和視訊生成等有商業吸引力的產品,把算力留給研究和安全方面的優先事項;網路安全能力突出的Mythos Preview模型只對有限的客戶開放。
與其他科技公司的同股不同權相比,這套安排把控制權交給一個七人集體,而不是某一位創始人。路透社的對比是,SpaceX的上市把權力集中在馬斯克手中,Anthropic則把權力分散到核心高管群體。招股書還設定了退出條款:成員離職、去世、出售過多股份或因故被免,都會被移出Founder LLC;當聯合創始人或其繼任者只剩兩名或更少時,超級投票權開始進入日落過渡期。
長期利益信託在董事會裡佔到多數。按花旗4月的梳理,長期利益信託當時擁有七個董事席位中三席的提名權;招股書披露的安排裡,由信託選舉的董事是四席,佔董事會多數。
薪酬方面,Dario Amodei 2025年的薪酬近1800萬美元,Daniela Amodei為1640萬美元,主要是股票和期權獎勵。聯合創始人在招股書中承諾,把個人所持公司股權的80%用於慈善。
公眾股東買到的是公司的經濟權益和有限的表決權。這套結構是折價還是溢價,取決於投資者是否相信它能減少重大安全事故和監管衝突。相信的人會把它看作一種保險,不相信的人會把它看作對股東回報的約束。 (404K)