
一、執行摘要
(一)核心結論
共封裝光學(Co-packaged Optics,CPO)產業正處於從“技術驗證”向“規模化商用”全面跨越的歷史性轉折點。2026年被行業普遍視為CPO規模化商用元年。需說明的是,“商用元年”為行業共識的階段性定性判斷,其判定標準以輝達Spectrum-X CPO交換機於2026年8月14日宣佈全面量產為標誌性事件。輝達於2026年8月14日正式宣佈Spectrum-X乙太網路矽光交換機進入全面量產階段,將其定義為“全球首款進入量產的200G/lane CPO乙太網路交換機系統”。這一標誌性事件宣告CPO技術正式從實驗室走向大規模商用,開啟了光通訊產業的新紀元。
CPO的核心技術思路是把交換晶片和光引擎封裝在同一塊基板上,取代傳統的可插拔光模組。這一架構變革使電訊號從晶片走到光模組的距離大幅縮短,訊號損耗從約22dB降低至約4dB(訊號完整性提升64倍),單連接埠功耗從30W降至9W(能效改善3.5倍),雷射器數量減少4倍、功耗降低5倍。CPO解決了AI萬卡乃至十萬卡叢集時代電互連的訊號衰減和功耗瓶頸,成為AI資料中心從“電算光傳”走向“光電共封裝”的核心技術路徑。
CPO產業的爆發由三重結構性力量共同驅動:一是AI算力叢集規模突破萬卡級、向十萬卡級邁進——電互連的訊號衰減和功耗問題日益突出,CPO成為突破頻寬和功耗瓶頸的必然選擇。輝達Spectrum-X CPO交換機每個交換晶片頻寬提升至102.4Tb/s(較前代51.2Tb/s提升一倍)。二是全球晶片與通訊巨頭的集體押注——輝達在2026年3月向Lumentum和Coherent各投資20億美元並簽下巨額採購承諾。台積電、博通、英特爾、思科等巨頭均將CPO作為下一代核心戰略方向。三是中國企業在CPO產業鏈中的深度卡位——鴻海集團是輝達全光CPO交換機系統唯一的系統級代工與設計製造商,工業富聯拿下CPO交換機65%至70%的價值量。天孚通訊作為CPO核心供應商,生產的FAU、ELS外接光源等產品已進入交付狀態。
在中性情景下,全球CPO相關市場規模有望從2026年的約32億美元增長至2030年約81億至100億美元,2024至2030年年複合增長率高達137%。到2030年,CPO在AI資料中心光通訊模組中的滲透率將從2026年的約0.5%躍升至約35%。需特別注意統計口徑差異:TrendForce所披露的“2026年約0.5%、2030年約35%”系特指AI資料中心光通訊模組口徑;另有集微諮詢引用TrendForce資料顯示,若以資料中心整體(包括Scale-Up與Scale-Out場景)為口徑,CPO滲透率將從2025年不足1%升至2026年的5%-8%,2030年超50%。兩個口徑的差異源於統計範圍不同,前者僅涵蓋AI資料中心的光通訊模組出貨佔比,後者涵蓋資料中心整體光互連場景。本報告以AI資料中心光通訊模組口徑為主進行論述。CPO還將為交換晶片市場帶來約47億美元的新增價值。產業正處於從“可插拔光模組主導”向“CPO/NPO主導”深刻變革的戰略性窗口,中國光模組龍頭憑藉先發優勢與產能儲備,有望在全球算力供應鏈中持續鞏固領先地位。
(二)投資/戰略建議
產業階段定位:CPO當前處於“成長期早期→成長期中期”的加速跨越窗口。行業正從“小批次驗證”向“規模化量產”演進,呈現出“巨頭引領、技術收斂、格局重塑”的鮮明特徵。2026年是CPO規模化商用元年,2027年有望迎來全面爆發。該判斷得到以下機構預測支撐:中信證券測算2027年CPO交換機需求可達20萬台;中國銀河證券指出CPO與OCS等顛覆性架構的工程化驗證與客戶匯入進展已成為行業焦點。建議圍繞三條主線進行配置:
其一,CPO核心供應商主線——工業富聯作為輝達CPO交換機獨家代工商,拿下65%至70%的產品價值量,CPO業務毛利率達兩位數,2026至2027年累計出貨目標已上修至超5萬台。需補充背景:該目標最初為2026年單年出貨超1萬台,後於2026年5月上調為2026至2027年累計超5萬台,調整幅度顯著,反映下游需求超出預期。
其二,光晶片與核心器件主線——CPO交換機對CW光源單顆價值量與功率需求持續提升,帶動大功率CW雷射器晶片需求增長。源傑科技2026年上半年營收9.25億元(+351.40%)、歸母淨利潤6.07億元(+1212.20%),正積極開發120mW/300mW/400mW等更高功率CW雷射器產品。需說明的是,源傑科技2025年上半年營收為2.05億元,歸母淨利潤為4626.39萬元,2026年上半年的高增長存在顯著的基數效應。其資料中心業務2025年上半年收入為1.05億元,同比增長1034.18%,基數效應主要源於資料中心業務從極低基數起步。
其三,矽光整合與測試裝置主線——矽光整合與CPO架構共同驅動光模組測試裝置迭代升級。隨著CPO規模化量產推進,測試、耦合及先進封裝有望成為產業化最先受益環節,裝置國產化窗口正在打開。
風險警示:CPO產業面臨四大核心風險。一是技術替代節奏風險——CPO對傳統可插拔光模組的替代並非一蹴而就,集邦諮詢預計CPO在AI資料中心光通訊的滲透率到2030年約35%,可插拔光模組仍將長期存在,路線切換節奏存在不確定性。二是供應鏈成熟度風險——CPO產業鏈涉及矽光晶片、光引擎、精密耦合、先進封裝等多個環節,任一環節的產能瓶頸或技術成熟度不足都可能制約整體放量節奏。三是客戶集中度風險——當前CPO需求高度集中於輝達等少數頭部客戶,單一客戶需求波動可能對產業鏈造成較大衝擊。四是技術路線競爭風險——NPO(近封裝光學)、XPO、OCS等多種光互聯架構平行推進,CPO並非唯一的技術路徑,若其他路線取得更快突破可能分散產業資源。
二、行業階段判定
(一)滲透率的多維度解析
CPO的滲透率需要從三個維度來理解:一是在AI資料中心光通訊市場中的滲透率,二是在高速交換機市場中的滲透率,三是在整體光互聯市場中的佔比。2025年是CPO技術驗證的關鍵年份,2026年正式進入規模化商用元年。
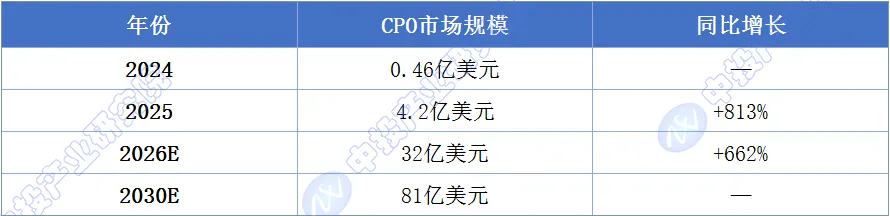
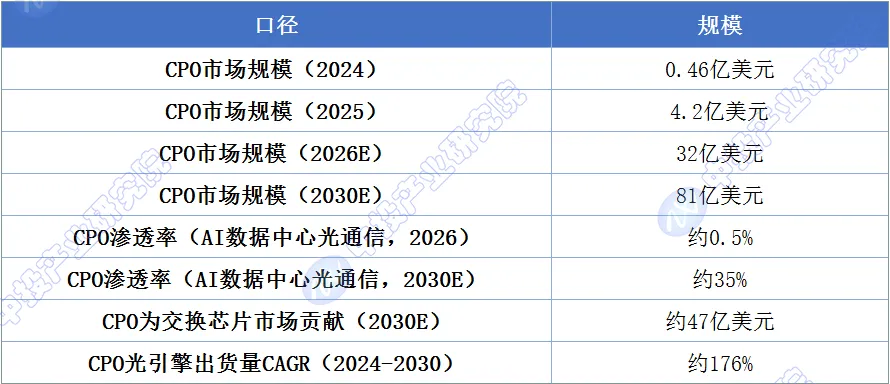
據Yole Group資料,CPO市場規模將從2024年的4600萬美元增長至2025年的4.2億美元,2026年一舉突破32億美元,預計到2030年達到81億美元,2024年到2030年的年複合增長率高達137%。LightCounting資料也顯示,AI叢集用高速光模組與CPO市場2025年規模達165億美元,2026年預計增至260億美元,連續兩年保持約60%的增速。上述LightCounting資料統計口徑為“AI叢集中橫向擴展與縱向擴展網路所用的乙太網路光模組(從100G起)及CPO”,與LightCounting另一組“光模組市場整體2025-2026年增長率30%-35%”的預測屬於不同細分口徑。
從細分滲透率來看,TrendForce集邦諮詢資料顯示,2026年CPO在AI資料中心光通訊模組中的滲透率約0.5%,至2030年左右有望躍升至35%。此處“AI資料中心光通訊模組”口徑特指AI資料中心場景下的光模組出貨佔比,與TrendForce另一組“資料中心CPO滲透率2026年5%-8%”的資料統計範圍不同,後者涵蓋更廣泛的資料中心光互連場景。這一跨越式增長意味著未來五年內CPO將從一個“邊緣技術”成長為AI資料中心光互聯的“主流方案”。
從交換機晶片市場滲透率來看,LightCounting預測2025年至2030年間,乙太網路交換晶片(包括CPO的價值)將以43%的復合年增長率增長。假設2027年僅有15%的25.6T和51.2T交換晶片有50%的連接埠配備CPO,市場規模將從9億美元幾乎翻倍至16億美元。LightCounting預計,到2030年CPO將為交換晶片市場帶來約47億美元的新增價值。
圖表1 全球CPO市場規模演進(2024-2030)
資料來源:Yole Group、LightCounting、TrendForce集邦諮詢、中投產業研究院整理
(二)行業增速 vs GDP增速
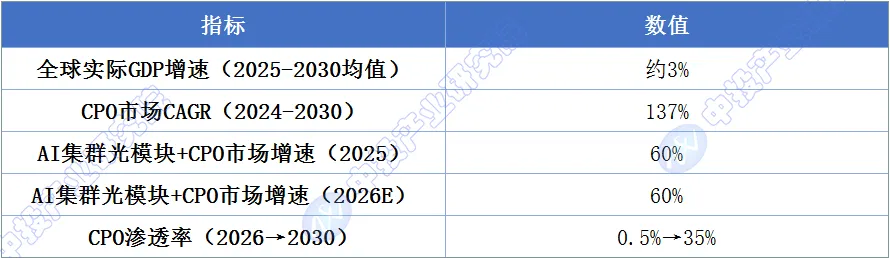
CPO產業正處於遠超宏觀經濟增速的超常規增長通道。Yole Group資料顯示,CPO市場2024年至2030年年複合增長率高達137%。LightCounting資料顯示,AI叢集用高速光模組與CPO市場2025年和2026年均保持約60%的增長率。
從更廣泛的視角看,LightCounting預測2025-2026年市場年增長率將達30%-35%,2027-2030年降至15%-20%。CPO作為其中增速最快的細分領域,其增長率遠超同期全球GDP增速(約3%)和中國GDP增速(約5%),屬於典型的“超級成長賽道”。
圖表2 CPO行業增速 vs 宏觀增速對比
資料來源:Yole Group、LightCounting、TrendForce集邦諮詢、IMF、中投產業研究院整理
(三)階段判定結論
當前階段:成長期早期→成長期中期過渡。
CPO產業具備成長期產業的典型特徵:行業增速遠超宏觀經濟增速,滲透率正處於從“幾乎為零”向“主流方案”加速跨越的關鍵階段,技術路線從多元探索向收斂演進,競爭格局正在重塑。
從判定維度逐一核對:
滲透率維度,CPO在AI資料中心光通訊中的滲透率從2026年的0.5%向2030年的35%跨越,正處於S曲線斜率最陡的加速爬坡段。
增速維度,CPO市場CAGR高達137%,遠超GDP增速。
核心增長邏輯維度,CPO的增長由“AI算力叢集規模突破萬卡級+功耗/頻寬瓶頸倒逼+巨頭集體押注”三重力量驅動。
競爭格局維度,輝達、博通、台積電等巨頭主導市場,中國企業在產業鏈關鍵環節深度卡位。
圖表3 CPO產業生命周期曲線及當前位置
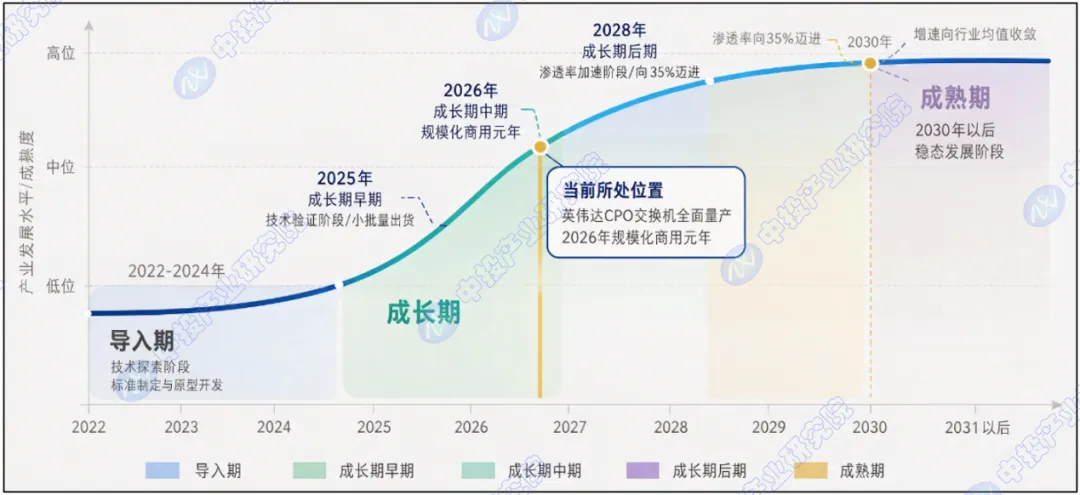
如上圖,當前CPO產業正處於從“成長期早期”向“成長期中期”全面跨越的關鍵窗口。2026年輝達CPO交換機全面量產是這一跨越的標誌性事件。2026年被行業普遍視為CPO規模化商用元年。
三、發展驅動力分析(五維矩陣)
(一)政策維度
政策是CPO產業發展的核心保障力量,其驅動力正從“行業引導”向“國家戰略+技術攻關”全面升級。
在國家戰略層面,2026年6月10日,工業和資訊化部印發《“人工智慧+資訊通訊”創新發展實施意見(2026-2028年)》(工信部通訊〔2026〕121號),將光電晶片、OCS器件、CPO器件等視作人工智慧發展底座,提出加強高端光電晶片和器件研發,加強高速光電晶片、高速轉發/交換晶片、全光交換器件、光電共封裝器件等技術和產品研發驗證。
2026年9月7日,工信部印發《資訊通訊行業發展“十五五”規劃》,明確提出“加快全國一體化算力網建設,建構‘樞紐-區域-邊緣’多層次算力設施體系,有序部署萬卡、十萬卡及以上智算叢集,面向場景按需部署推理算力設施,加大力度適配國產算力晶片”,推進算力傳輸通道建設,部署400G及以上高速傳輸技術。
在產業引導層面,2026年上半年,中國政府相繼推出多項有利於光通訊行業發展的支援性政策,包括《中華人民共和國國民經濟和社會發展第十五個五年規劃綱要》等。地方層面,廣東省印發《加快培育發展新賽道引領現代化產業體系建設行動規劃(2026-2035年)》。
政策不再是方向性的鼓勵,而是進入了“目標設定+技術攻關+標準建設”的全面實施階段,為CPO的規模化發展提供了明確的制度保障和技術路線指引。
(二)資本維度
資本是CPO產業景氣度的核心溫度計。2026年上半年,CPO產業鏈交出史上最強成績單,全產業鏈呈現“整體景氣、全面開花”的強勁勢頭。
從龍頭企業業績來看,中際旭創2026年上半年實現營收417.78億元,同比增長182.49%;歸母淨利潤136.51億元,同比增長241.70%。公司在矽光、相干、NPO、CPO等領域均有深厚佈局,研發費用達11.53億元,同比增長96.89%。
新易盛2026年上半年營收209.10億元,同比增長100.34%;歸母淨利潤75.29億元,同比增長90.98%。公司已建構覆蓋傳統可插拔光模組、LPO/LRO、XPO、NPO及CPO等多種互聯形態的解決方案與技術體系。
天孚通訊2026年上半年實現營收28.28億元,同比增長15.15%;歸母淨利潤12.04億元,同比增長33.92%。公司積極佈局CPO/NPO等下一代前沿技術路線,CPO產品進入量產階段,FAU、ELS外接光源等相關產品已處於交付狀態。
源傑科技2026年上半年實現營收9.25億元,同比增長351.40%;歸母淨利潤6.07億元,同比增長1212.20%。CPO/NPO等新技術進一步帶動大功率CW雷射器需求增長。需補充說明基數效應:源傑科技2025年上半年營收為2.05億元、歸母淨利潤4626.39萬元。2026年上半年的超高增速主要源於2025年同期基數較低,以及資料中心業務從2025年上半年1.05億元收入(同比增長1034.18%)的基礎上進一步放量。
從“易中天”三強合計來看,中際旭創、新易盛、天孚通訊三家CPO核心企業2026年上半年合計歸母淨利潤超220億元。
從國際巨頭投入來看,輝達在2026年3月向兩家光通訊公司Lumentum和Coherent各投資20億美元,並簽下巨額採購承諾。LightCounting指出,輝達的公告提升了CPO的近期預測。
從下游資本開支來看,Meta和甲骨文計畫在2026年將其資本支出翻倍。LightCounting預計,2026年面向前五大雲公司的光學器件銷售額將佔其資本開支的3.1%(高於2025年的2.7%),並將在2031年增至4.1%。
(三)產業供給維度
產業供給端的核心特徵是“巨頭引領、中國主導、產能緊缺、格局重塑”。
從全球競爭格局來看,CPO的供應鏈涵蓋半導體代工廠、光子器件製造商、封裝供應商和光纖專家。輝達、台積電、博通、Coherent等巨頭主導市場。輝達Spectrum-X CPO交換機系統由鴻海(交換機系統組裝)、Lumentum(雷射晶片製造)、矽品(晶圓級/晶片級封裝與測試)、天孚通訊(雷射器模組子元件組裝)及台積電(先進矽光子工藝製造)共同打造。
從中國企業卡位來看,鴻海集團是輝達全光CPO交換機系統唯一的系統級代工與設計製造商。工業富聯作為鴻海體系下的核心承接方,在輝達Spectrum-X和Quantum-X CPO交換平台中拿下65%至70%的產品價值量,從結構設計、散熱方案到整機組裝、測試交付全程獨家負責。工業富聯CPO全光交換機樣機已啟動生產並開始出貨,2026至2027年累計出貨目標已上修至超過5萬台。
天孚通訊CPO產品已進入量產階段,FAU、ELS外接光源等相關產品已處於交付狀態。公司無源業務2026年上半年營收達15.30億元,同比增長77.40%。
從產能緊缺來看,CPO交換機供給緊張程度超出業內預期。連原本計畫在台北國際電腦展上展示的機櫃,都被輝達全數提走,業內用“一機不剩”來形容供貨的緊張程度。
從產業演進趨勢來看,隨著輝達等巨頭宣告CPO進入量產交付階段,光通訊架構正加速向NPO/CPO等光電共封裝形態演進,產業鏈價值重心從傳統模組組裝向高壁壘的光引擎、矽光晶片及精密耦合器件等上游環節轉移。
(四)技術維度
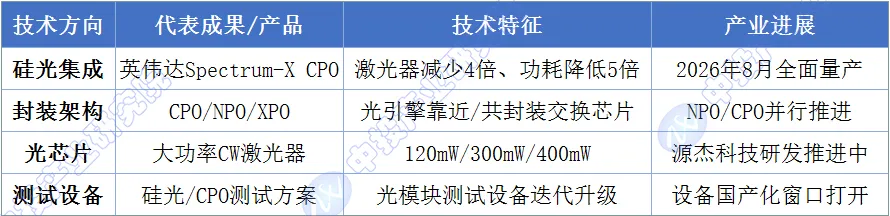
技術進步是CPO從“能做”向“做優”躍遷的核心變數,正沿著“矽光整合、封裝架構、光晶片、測試驗證”四大主線全面突破。
矽光整合技術是CPO的技術基礎。CPO通過光子積體電路(PIC)整合雷射器、調製器和波導,實現高效光電轉換。輝達Spectrum-X CPO交換機採用共封裝光學,雷射器數量減少4倍、功耗降低5倍、平均故障間隔時間(MTBF)提升10倍。每個交換晶片的頻寬提升至102.4Tb/s,較前代51.2Tb/s提升一倍。光損耗從約22dB降低至約4dB,訊號完整性提升64倍。
封裝架構技術呈現多元化路線平行的格局。NPO(近封裝光學)加速推動光引擎向交換晶片側靠近以縮短高速電連接距離。CPO將光引擎與交換ASIC封裝在同一基板上,實現最短的電互連路徑。XPO作為新一代可插拔光模組方案,兼顧CPO/NPO的性能優勢與可插拔的維運便利性。OCS(全光交換機)等顛覆性架構的工程化驗證與客戶匯入進展成為全場焦點。
光晶片技術是CPO性能的關鍵瓶頸。CPO交換機對CW光源單顆價值量與功率需求持續提升,進一步帶動大功率CW雷射器晶片需求增長。源傑科技正積極開發120mW/300mW/400mW等更高功率產品。天孚通訊在CPO產品中生產的FAU(光纖陣列單元)、ELS(外接光源)等相關產品已處於交付狀態。
測試與驗證技術是CPO規模化量產的關鍵保障。矽光整合與CPO架構共同驅動光模組測試裝置迭代升級。測試、耦合及先進封裝有望成為產業化最先受益環節,裝置國產化窗口正在打開。
圖表4 CPO核心技術方向與產業進展
資料來源:各公司公告、中投產業研究院整理
(五)使用者維度
使用者是產業鏈的最終裁決者。在CPO產業中,“使用者”包括AI晶片廠商(輝達等)、雲服務商(CoreWeave、Lambda、甲骨文等)以及超大規模資料中心營運商。使用者的技術路線選擇和採購行為,直接決定了CPO市場的增長節奏。
從輝達需求來看,輝達是全球CPO最大的推動者和採購方。輝達在2026年3月向Lumentum和Coherent各投資20億美元,簽下巨額採購承諾。2026年8月14日,輝達正式宣佈Spectrum-X CPO交換機進入全面量產階段。CoreWeave、Lambda與甲骨文為首批採用/匯入客戶,產品已於2026年5至7月進入生產。
從技術路線確認來看,輝達去年就已宣佈2026年將在AI資料中心全面應用CPO技術,涉及Quantum-X InfiniBand和Spectrum-X乙太網路兩大平台。輝達CEO黃仁勳在接受媒體採訪時直言,下一代AI基礎設施需要大量光學連接,銅纜已經滿足不了需求。隨著AI叢集從萬卡級向十萬卡級邁進,電互連的訊號衰減和功耗問題越來越突出,“電算光傳”的共識已基本形成。
從使用者採購行為來看,CPO市場正從“小批次驗證”向“大規模採購”轉變。工業富聯CPO全光交換機樣機已啟動生產並開始出貨,2026至2027年累計出貨目標已上修至超過5萬台。供給端的緊張程度連業內都沒想到——連該帶去台北國際電腦展上展示的機櫃,都被客戶全數提走。
(六)五維綜合評分
圖表5 CPO五維研判矩陣分析
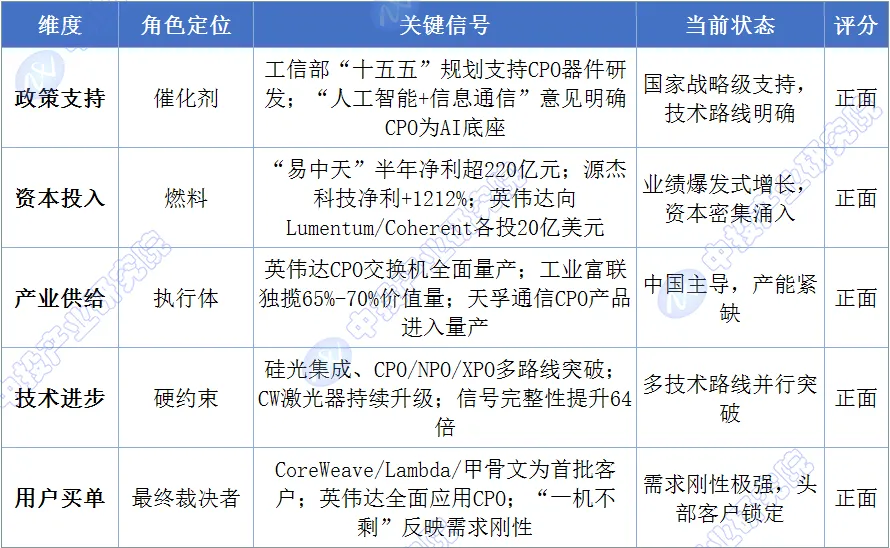
研判結論:五維全部為正面,產業正處於從“商用元年”向“規模放量”全面跨越的戰略性窗口。
政策維度國家戰略級支援、技術路線明確;資本維度龍頭企業業績爆發式增長、國際巨頭重金投入;產業供給維度中國企業在產業鏈關鍵環節深度卡位、產能緊缺;技術維度矽光整合、封裝架構等多路線平行突破;使用者維度輝達等頭部客戶需求剛性極強。五個維度的協同共振,共同構成了CPO產業加速爆發的確定性基礎。
四、市場規模預測
(一)預測方法選擇說明(基於階段判定)
基於產業階段判定——CPO處於成長期早期向中期過渡階段——本報告採用成長期產業的“技術滲透+下游需求擴張+產能擴張”復合預測框架。CPO市場規模主要取決於三個核心變數:AI資料中心/智算叢集的擴張速度、CPO在高速光互聯中的滲透率提升速度、以及CPO相關產品(交換機、光引擎、光晶片等)的單價變化。當前行業正處於滲透率斜率最陡的加速爬坡段,預測的核心挑戰在於滲透率曲線的斜率判斷。
(二)TAM測算與關鍵假設
圖表6 全球CPO市場規模基準(2024-2030)
核心彈性假設:
第一,AI算力叢集的擴張速度是CPO需求的根本驅動力。工信部“十五五”規劃明確提出“有序部署萬卡、十萬卡及以上智算叢集”。AI叢集規模從萬卡級向十萬卡級邁進,電互連的瓶頸日益突出,CPO成為必然選擇。
第二,CPO滲透率的提升速度決定市場規模的上行彈性。TrendForce預計CPO滲透率從2026年的0.5%躍升至2030年的35%。這一跨越式增長意味著五年內CPO將從邊緣技術成長為主流方案。
第三,中國企業在全球CPO供應鏈中的份額是國產市場規模的核心變數。工業富聯在輝達CPO交換機中拿下65%至70%的價值量。天孚通訊作為CPO核心供應商已進入量產階段。隨著CPO市場的擴張,中國企業的全球份額有望持續提升。本報告假設中國企業在全球CPO供應鏈中的綜合份額約為45%,該假設基於工業富聯、天孚通訊、中際旭創、新易盛、源傑科技等企業在各自環節的卡位綜合測算。
第四,CPO對傳統可插拔光模組的替代節奏存在不確定性。LightCounting預測,100G及以上可插拔光模組市場規模將從2025年近200億美元增長至2030年超500億美元。可插拔光模組仍將長期存在,CPO的替代是漸進式的而非顛覆式的。需說明統計口徑差異:Yole Group的81億美元與LightCounting的100億美元預測之間存在差異,主要源於統計範圍不同。Yole Group的81億美元以CPO光引擎及相關器件市場為口徑;LightCounting的100億美元則涵蓋用於Scale-Up和Scale-Out場景的CPO引擎市場,且明確其統計口徑為“包括Scale-Up和Scale-Out場景的CPO引擎市場規模,CPO連接埠出貨量接近1億個”。因此,兩個資料並不矛盾,而是反映了CPO產業鏈不同環節的市場規模。
(三)三情景預測資料表
圖表7 全球CPO相關市場規模三情景預測
單位:億美元
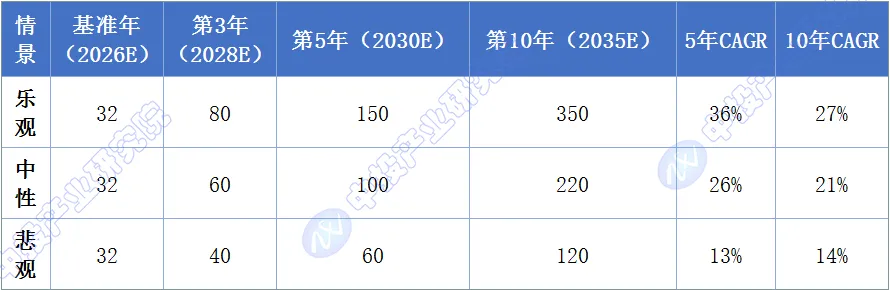
資料來源:中投產業研究院測算
樂觀情景2035年350億美元預測的推導邏輯說明:本報告樂觀情景假設AI算力叢集以年複合增長率約25%-30%的速度擴張,CPO在AI資料中心光通訊模組中的滲透率2030年突破40%並向2035年60%-70%邁進,同時考慮CPO單連接埠價值量隨速率從800G向3.2T/6.4T升級帶來的單價提升。綜合上述假設,2035年全球CPO相關市場規模可達約350億美元。需說明的是,該預測為本報告基於產業階段判定的推演結論,目前尚無公開機構對CPO 2035年市場規模給出直接預測。可參考的機構預測包括:Research Nester預測CPO矽光子市場2035年超319億美元;IDTechEx預測CPO市場2036年超200億美元、2026-2036年CAGR約37%。本報告樂觀情景的350億美元預測處於上述機構預測的上限區間,反映了對AI算力需求持續超預期、CPO滲透率加速提升的樂觀假設。需注意,Research Nester的319億美元為CPO矽光子市場口徑,本報告350億美元為CPO相關產品整體市場口徑,二者統計範圍不同,僅作量級參考。
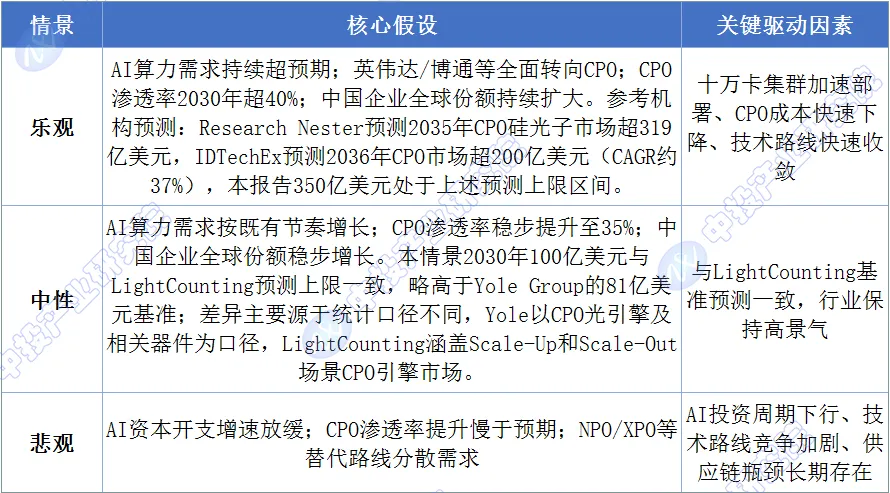
圖表8 三情景假設說明
圖表9 關鍵參數預測(全球,中性情景)
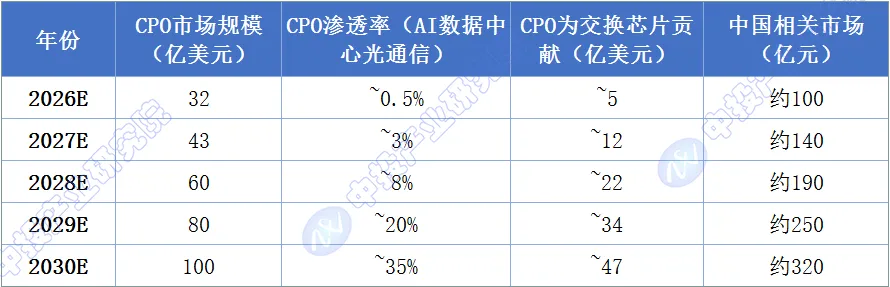
資料來源:Yole Group、LightCounting、TrendForce、中投產業研究院綜合測算
情景說明:
樂觀情景觸發條件:AI算力需求持續超預期爆發,十萬卡級智算叢集加速部署;輝達、博通等全面轉向CPO架構;CPO成本快速下降,滲透率2030年突破40%;中國企業全球份額持續擴大,工業富聯、天孚通訊等龍頭進一步鞏固領先地位。
中性情景觸發條件:AI算力需求按產業鏈驗證的節奏穩步推進;CPO滲透率從0.5%向35%穩步提升;中國企業全球份額穩步增長。此情景為本報告識別為機率權重最高的基準路徑。
悲觀情景觸發條件:全球經濟增速放緩,AI資本開支增速放緩;CPO滲透率提升慢於預期;NPO/XPO等替代技術路線分流需求;供應鏈瓶頸長期存在制約產能釋放。
五、關鍵拐點監測
(一)本階段核心拐點定義
CPO產業作為成長期產業,其“拐點”含義涉及量產拐點、客戶擴展、技術路線收斂、下一代技術接棒四個維度的系統性里程碑。未來3-5年需重點監測以下四個結構性拐點:
拐點一:輝達CPO交換機全面量產拐點(2026年8月已實現)。2026年8月14日,輝達正式宣佈Spectrum-X CPO交換機進入全面量產階段。這一拐點標誌著CPO從“技術驗證”正式進入“規模化商用”階段,是CPO產業發展史上最重要的里程碑事件。
拐點二:CPO客戶從輝達向更廣泛雲服務商擴展拐點(預計2026年下半年-2027年)。當前CPO需求高度集中於輝達,CoreWeave、Lambda與甲骨文為首批採用客戶。當Google、微軟、亞馬遜等更多雲服務商開始大規模採用CPO方案時,將標誌著CPO市場從“單一客戶驅動”進入“多客戶驅動”階段,市場需求將更加多元和可持續。
拐點三:CPO技術路線從“可插拔補充”向“主流方案”切換拐點(預計2027-2029年)。TrendForce預計CPO在AI資料中心光通訊中的滲透率將從2026年的0.5%躍升至2030年的35%。當CPO在新建AI資料中心中成為“默認選項”而非“可選方案”時,將標誌著技術路線的根本性切換。
拐點四:3.2T及以上CPO產品開始接棒拐點(預計2028-2030年)。隨著AI晶片速率持續提升,對光互聯頻寬的要求將進一步升級。中國銀河證券指出,CPO與OCS等顛覆性架構的工程化驗證與客戶匯入進展已成為全場焦點。多家廠商展品已覆蓋6.4T光引擎。當3.2T及以上CPO產品開始規模部署時,將標誌著CPO產業進入新一輪技術迭代周期。
(二)拐點時間窗口預測
圖表10 CPO產業關鍵拐點時間軸
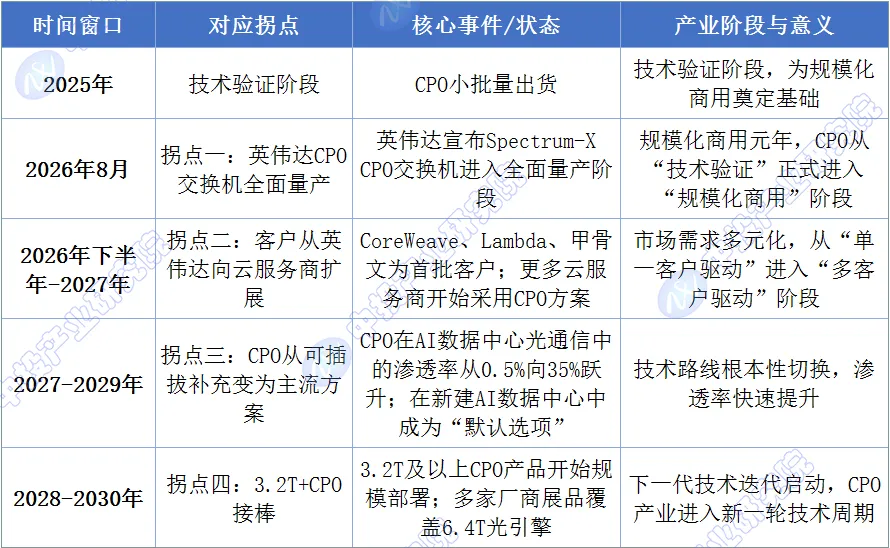
時間窗口推演依據:
拐點一(2026年8月已實現):輝達Spectrum-X CPO交換機於2026年5至7月進入生產,2026年8月14日宣佈全面量產。這是全球首款進入量產的200G/lane CPO乙太網路交換機系統。
拐點二窗口(2026年下半年-2027年):CoreWeave、Lambda與甲骨文為首批採用客戶。LightCounting指出,CPO在Scale-up連接中的採納可能超出預測。隨著更多雲服務商完成技術驗證,預計2026年下半年至2027年將迎來客戶群體的快速擴展。
拐點三窗口(2027-2029年):TrendForce預計CPO滲透率從2026年的0.5%躍升至2030年的35%。中信證券認為,矽光整合、NPO及CPO等下一代光互聯技術路線日趨成熟。預計2027至2029年間CPO將從“可插拔補充”成長為主流方案。
拐點四窗口(2028-2030年):中際旭創正積極開發NPO、XPO、CPO、OCS等下一代光互連產品。多家廠商展品覆蓋6.4T光引擎。預計2028至2030年間,3.2T及以上CPO產品將開始規模部署。
(三)拐點訊號監測清單
圖表11 CPO關鍵拐點監測指標清單
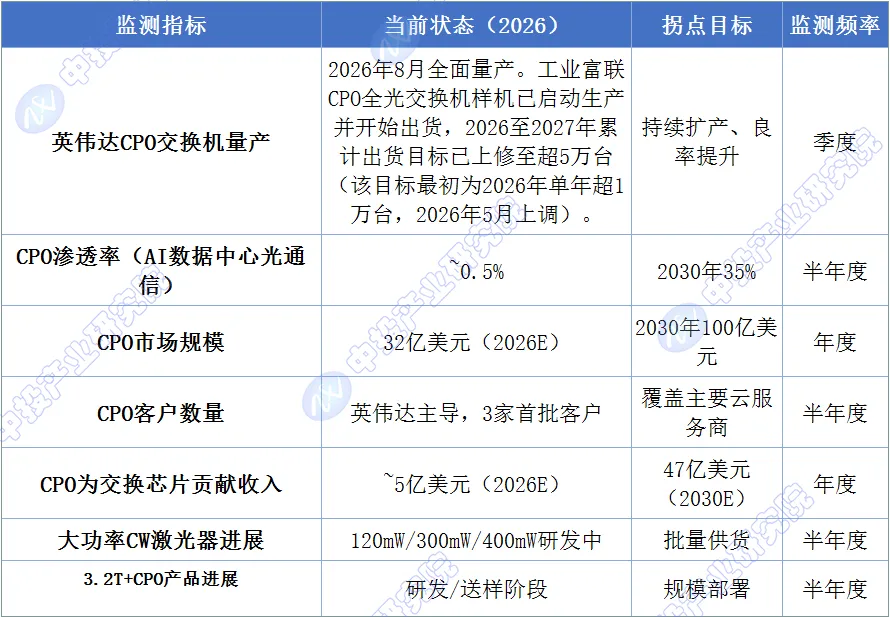
六、風險提示
(一)風險矩陣(機率×影響)
圖表12 CPO產業風險矩陣(機率×影響)
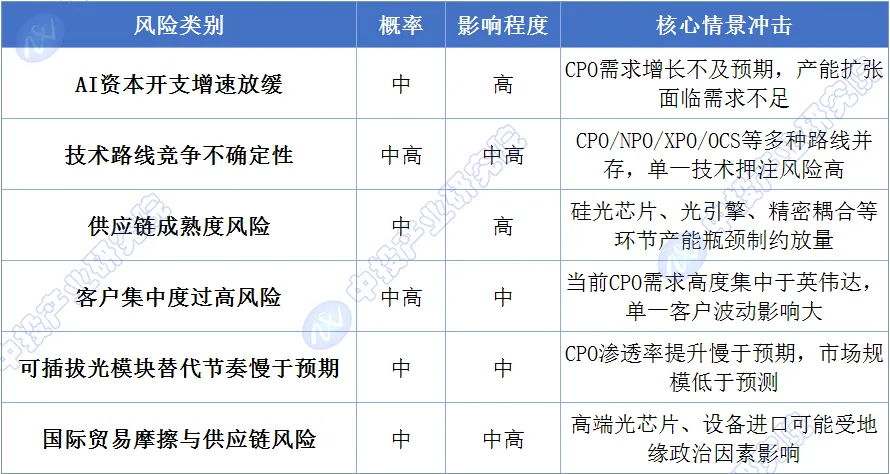
(二)風險對預測的修正影響
AI資本開支節奏風險:CPO需求增長的核心驅動力是AI資料中心的持續擴張和升級。如果科技企業因宏觀經濟下行或盈利能力下滑而放緩AI資本開支,CPO的需求增長將受到顯著影響。該風險需結合LightCounting的預警進行理解——LightCounting指出,當供應鏈短缺消失時需求往往隨之下降,並預測2026年底可能出現一至兩個季度的持平增長。
技術路線競爭風險:CPO面臨NPO(近封裝光學)、XPO、OCS等多種光互聯架構的競爭。不同的技術路線在成本、性能、可維護性上各有優劣。如果某一條技術路線在產業化處理程序中顯著領先,押注CPO的企業將面臨轉型壓力。特別是在可插拔光模組領域,XPO等新方案正在嘗試兼顧CPO/NPO的性能優勢與可插拔的維運便利性。
供應鏈成熟度風險:CPO產業鏈涉及矽光晶片、光引擎、精密耦合、先進封裝等多個環節,任一環節的產能瓶頸或技術成熟度不足都可能制約整體放量節奏。輝達CPO交換機由鴻海、Lumentum、矽品、天孚通訊、台積電等多家企業共同打造,供應鏈的複雜性和協同性要求極高。
客戶集中度風險:當前CPO需求高度集中於輝達等少數頭部客戶。2026年輝達是CPO最大的推動者和採購方。如果輝達的採購計畫出現調整,將對整個CPO產業鏈造成較大衝擊。這一風險隨著CPO客戶從輝達向更廣泛雲服務商擴展將逐步緩解。
可插拔替代節奏風險:LightCounting預測,100G及以上可插拔光模組市場規模將從2025年近200億美元增長至2030年超500億美元。可插拔光模組仍將長期存在且持續增長。該預測與CPO滲透率提升並不矛盾,兩者反映的是光互連市場整體擴容背景下不同技術路線的平行發展。如果CPO的滲透率提升慢於預期,市場規模將低於中性預測。
國際貿易摩擦與供應鏈風險:高端光晶片(如大功率CW雷射器)、測試裝置、先進封裝裝置等環節仍存在進口依賴。若地緣政治因素導致出口管制升級或供應鏈中斷,可能延緩中國CPO產業鏈的國產化處理程序,並對全球CPO供應節奏產生擾動。該風險的影響程度取決於國產替代速度和國際合作環境的變化。
綜合來看,CPO產業的基準路徑以中性情景機率最高,但AI資本開支節奏、技術路線競爭、供應鏈成熟度和客戶集中度是影響預測彈性的四大核心變數。2026年下半年至2027年將是驗證CPO能否從“輝達單一驅動”走向“多客戶驅動”的關鍵窗口,也是判斷產業景氣度持續性的核心觀察期。(中投未來產業研究中心)