
歐洲汽車工業,曾長期站在世界舞台中央,贏得全球仰望。可現在其姿態,卻是越來越難看了。
打不過中國汽車就改規則,就讓歐盟加征關稅、立法限制。贏不了市場競爭,就喊家長拉偏架。
如今,歐洲汽車又想對中國汽車開出第三刀。
01. 歐洲對中國汽車連砍兩刀
早在2024年,歐盟就對中國汽車揮出了第一刀。
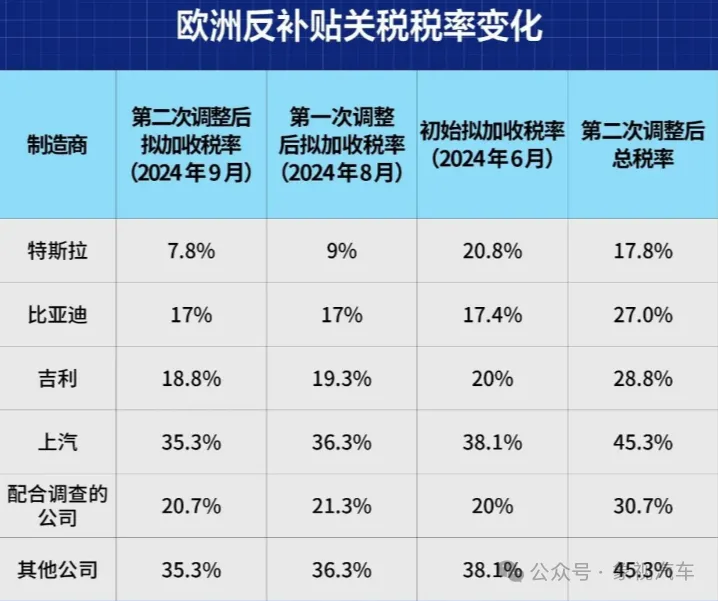
具體就是在10%基礎關稅上,對中國汽車徵收額外的分級附加關稅,根據不同企業情況疊加7.8%至35.3%的額外稅負。
換而言之,中國汽車進入歐盟售賣,最高需要繳納45.3%的綜合關稅。例如,比亞迪汽車進入歐盟綜合關稅為27.0%,吉利是28.8%,上汽集團最高達 45.3%。
作為對比,特斯拉則只有17.8%。這那是公平競爭?分明是看人下菜碟。
今年,歐盟又對中國汽車砍出第二刀。3月份,歐盟委員會正式提交《工業加速器法案》。
其對包括電池、電動汽車在內的四大行業,設定外商投資限制性條款,包括外資持股不超過49%、強制技術轉讓、本地員工比例不低於50%等多項苛刻條件。
該法案屬於典型的制度性歧視,對中國汽車產業影響重大,核心是通過一系列本土化與投資限制條款,系統性提高中國車企進入歐盟市場的門檻和難度。
02. 如今正在醞釀砍出第三刀
然而歐洲並未就此收手,近日又開始醞釀對中國汽車砍出第三刀。
2024年,歐盟加征關稅,主要是針對中國純電汽車,插電混動車型尚未被納入。
但今年7月份,大眾集團CEO奧利弗·布魯姆在財報會議上,呼籲歐盟對中國插混車型,同樣加征最高35%的額外關稅,就像限制中國純電車型一樣。
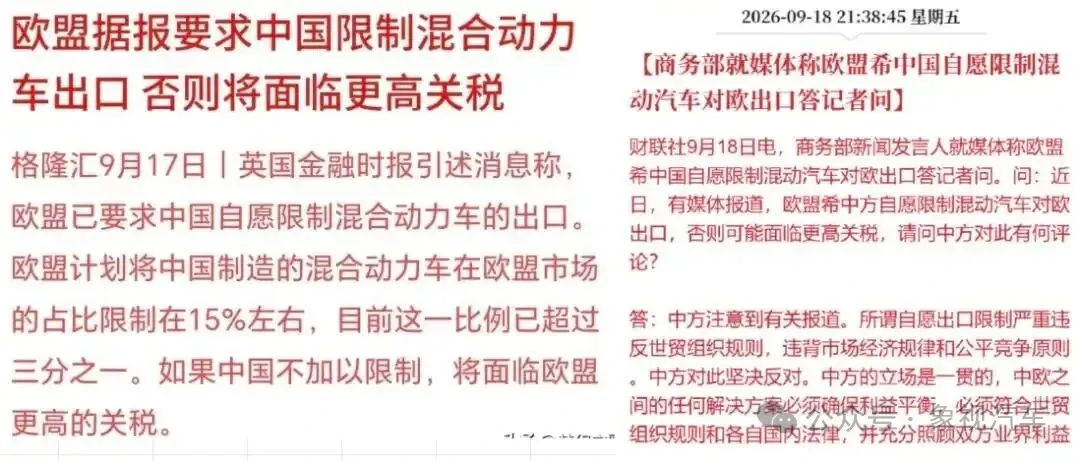
有消息稱,歐盟委員會近期向中方要求,希望中國主動將中國插混車型,在歐洲市場份額限制在15%以內,否則就要加關稅。
而這所有的背後,是中國插混車在歐洲的攻城掠地。
Dataforce資料顯示,2026年上半年,中國插混車在歐洲銷量20.84萬輛,佔據這一細分市場的28.3%。
同期歐洲最暢銷的三款插混車,全部都來自中國:比亞迪Seal U(宋Plus Dm-i)、比亞迪Atto 2(元up 插混版)、奇瑞旗下Jaecoo 7(風雲T6)。
去年還高居榜首的大眾Tiguan PHEV,被擠到了第四。歐洲插混車打不過中國插混車,他們就哭著喊家長出來拉偏架。
03. 閉關鎖國救不了歐洲汽車
作為人類汽車發源地,歐洲汽車工業一直都非常強大。
過去一百多年的歷史中,歐洲汽車不僅高度壟斷著本土市場,而且還行銷全世界。但歐洲汽車的強大,建立在燃油車的先發優勢之上。
當汽車工業進入新能源汽車時代,中國汽車尤其是純電汽車就後來居上,在核心技術、產品定義、市場規模等方面全面超越歐洲。
打不過的情形之下,歐洲就通過關稅等歧視性手段,對中國純電車型進行限制。
令歐洲始料未及的是,歐洲汽車不僅打不過中國純電車,就連中國插混車也打不過。
歐洲車企有技術路徑依賴症,慣於依靠其在發動機、變速箱領域積累的上百年專利壁壘和經驗技術。
在造插混車時,歐洲車企走的是“小電機小電池”路線,本質上還是油車,油為主電為輔。而中國插混車是“大電池強電機”,核心思路是電為主油為輔,更偏向電車。
歐洲消費者用真金白銀,給中國插混車投了贊成票,對歐洲插混車投了反對票。
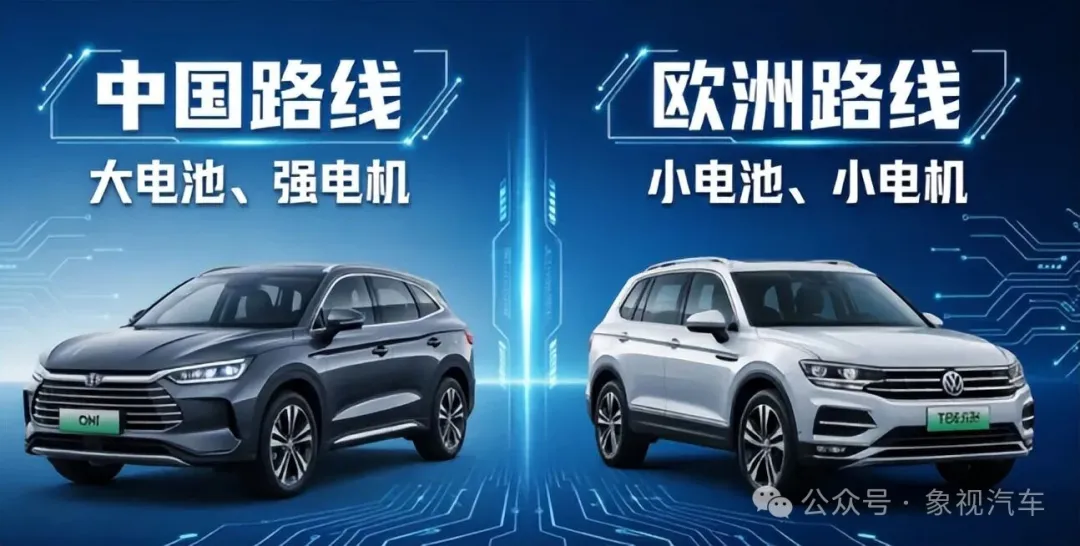
歐洲即便對中國插混車加征關稅,也無法徹底扭轉局面,擋不住中國插混車,因為純電市場就是這樣。
關稅可以拖慢節奏,給中國汽車製造一些困難,給歐洲汽車贏得一些時間,但很難改變時代大趨勢。
中國新能源車的領先,是核心技術、產品定義、供應鏈、工業系統的體系化優勢之上,而非簡單的價格優勢。
若只想利用關稅壁壘閉關鎖國、關大門拉偏架,歐洲汽車縱有百年底子,也終會被時代的車輪甩在身後。 (象視汽車)