
記憶體漲價不是缺貨,是帳期遊戲。2026年10月的深圳,華強北的檔口老闆和科技園的手機PM都在算同一筆帳:美光(Micron)最新財報出爐,DRAM位元價格季度漲了16-19%,NAND均價漲了30%。好消息是增速放緩了,壞消息是價格還在漲,且2027年前沒糧吃。
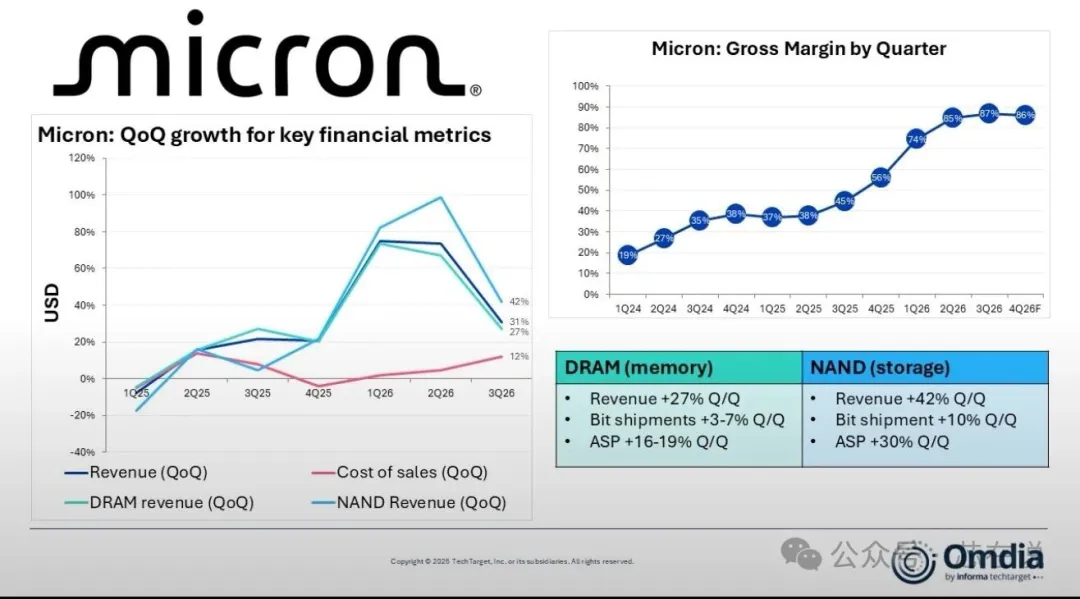
科技分析師Runar Bjorhovde在領英撕開了這層窗戶紙:美光已鎖定16份戰略客戶協議(SCA),產能被提前幾年預訂。原話很直白——“2027年日曆過後供應依然緊張”。對手機和PC廠商(MBU/PC單元)來說,這不僅是成本問題,是生存結構被重構。
資料不講情面,只講定價權
看兩組硬資料:
1. 美光QoQ核心指標:DRAM收入+27%(位元出貨+3.7%,均價+16-19%),NAND收入+42%(位元出貨+10%,均價+30%)。毛利曲線呈近乎90度爬升。
2. 利潤收割機:智慧型手機和PC客戶貢獻了86%的營業利益率(去年同期的15%),遠超雲端記憶體(78%)和汽車(75%)。
區域商業領袖Amr El Hefnawy的評論很毒舌:“86%的營業利益率從15%跳上來,這數字足以讓所有裝置廠商的財務團隊後背發涼。這不是供應商傳導成本,這是在短缺中拿走了大部分價值,且精準收割了最沒議價能力的客戶群。” 16-19%的季度復合漲幅,那怕基數極高增速放緩,也不是“鬆綁”,是“地板托底”。
歐機型的消亡,是供應鏈的降維打擊
Vivo移動銷售副總裁Matteo Giudici的推演更貼近終端體感:記憶體高價會貫穿2027年,雖有新增產能但漲幅弱於2026。代價是手機均價繼續上移,€100-200價位段面臨被強削。€0-100段已實質消失,接下來輪到百歐檔。
這不可逆地把市場推向高價位,重塑整體手機市場結構。說白了,記憶體原廠吃肉,品牌廠喝風,低端機連湯都沒得剩。
警示 ⚠️
別把“增速放緩”當救星。美光明確表態2027年後緊平衡,16份SCA鎖死產能。對終端廠而言,這不是天花板下降,是地板被焊死。
跳出框架:從“詞元成本”反推HBM與端側博弈
圈內都在盯手機記憶體漲價,但底層邏輯在AI。美光把產能傾斜給AI驅動的HBM和高端記憶體,導致通用DRAM/NAND結構性缺貨。手機廠商喊冤,原廠算帳:喂大模型的“詞元”優先順序,遠高於你手機裡多開兩個App的快取。
故意留個可討論的漏洞:有人覺得端側AI大模型落地會倒逼手機廠硬扛記憶體成本買高配,我認為恰恰相反。2027年前中低端機為了保住毛利會砍掉端側AI規格,只留旗艦機玩參數。畢竟消費者買百歐機是為了通訊,不是為跑詞元。
洞察 💡
流量不是演算法給的,是人性漏出來的。供應鏈波動時,專家焦慮被背刺,粉絲想看你扒資料打臉軟文。原廠鎖單是陽謀,品牌廠砍低端是自保,最終帳單落在換機周期拉長上。
硬核決策矩陣(可復用)
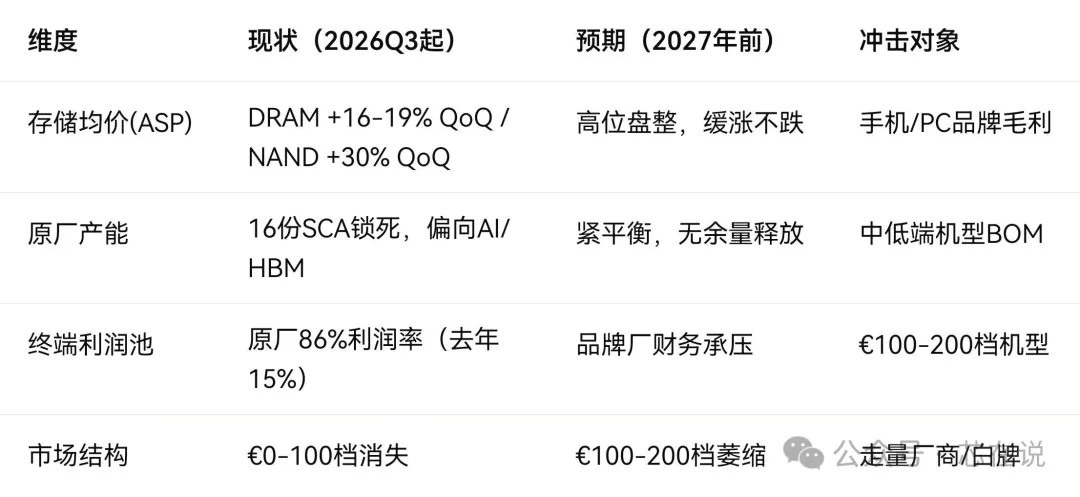
2027年沒便宜記憶體了。對硬核從業者,行動含義就三條:
第一,別賭原廠降價,把BOM模型按高位重算;
第二,百歐機別卷配置了,卷管道和壽命;
第三,旗艦機繫結長協(SCA),沒鎖單的靠現貨市場等於裸奔。
深圳科技園凌晨兩點的燈還亮著,但這次不是加班寫程式碼,是財務在重調明年的BOM表。我十幾年前剛來深圳時,覺得這座城市什麼都能造出來,現在看,核心記憶體的命門不在自己手裡,造得再多也得看別人臉色。跟這座城市互相將就了十幾年,認命但不服輸,這是底層碼農和硬體人的底色。 (芯在說)