
如果今天討論中國AIDC企業出海,東南亞最值得關注的,不是某一個國家,而是一組越來越清晰的組合:新加坡 + 馬來西亞。一個連接全球資本、客戶和網路,一個提供土地、電力和規模化建設能力。可以簡單概括為:
新加坡連接世界,馬來西亞承載算力。
這很可能成為未來幾年中國AIDC企業進入東南亞最重要的一條路徑。
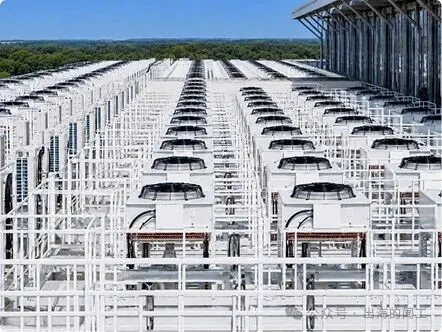
一、新加坡:AIDC的“大腦”
很多人會問,新加坡土地有限、電力緊張,為什麼仍然是AIDC的重要節點?因為AIDC不只有機房。完整的產業鏈還包括客戶、資本、雲平台、國際網路、金融、人才、區域總部和商業決策,而這些恰恰是新加坡的優勢。新加坡並沒有放棄資料中心,而是在提高門檻:更強調綠色、高效率和高價值算力。因此,新加坡未來未必追求最大的機房規模,更適合承擔:區域總部、客戶介面、資本平台、國際網路、金融結算和高價值算力服務。從這個角度看,新加坡更像東南亞AIDC體系的“大腦”。
二、馬來西亞:算力的“身體”
如果說新加坡是大腦,那麼馬來西亞正在快速成為算力基礎設施的身體。尤其是:
Johor 和 Greater Kuala Lumpur。
2021年至2026年上半年,馬來西亞資料中心相關投資累計約 RM385.7 billion;僅2026年上半年,資料中心及雲端運算項目獲批投資約 RM95.8 billion。但真正值得關注的,不只是投資規模。馬來西亞正在把產業方向從:
Data Center
推向:
AI Infrastructure。
GPU-as-a-Service、AI Factory、AI Training、Inference Infrastructure,都已經成為新的產業方向。也就是說,下一階段爭奪的不只是機架和MW,而是AI算力生產能力。
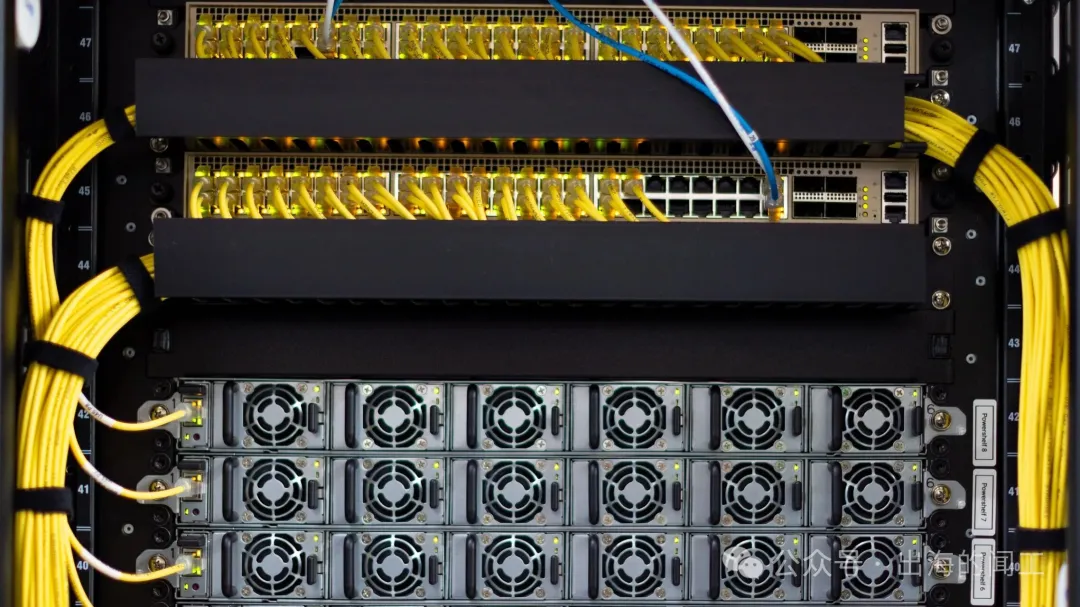
三、Johor真正的價值,是旁邊有一個新加坡
Johor最大的優勢不能孤立來看。它可以提供:土地、電力、大型園區空間、建設資源和更具競爭力的綜合成本。而幾十公里之外的新加坡擁有:資本、國際客戶、雲平台、全球網路、金融和區域總部。所以從AIDC角度看,新馬正在形成非常清晰的分工:
Singapore:Capital + Client + Network + Headquarters
↓
Johor:Power + Land + GPU + Data Center
這很像一種新的跨國“前店後廠”。只不過過去生產的是汽車和電子產品。這一次生產的是Token。
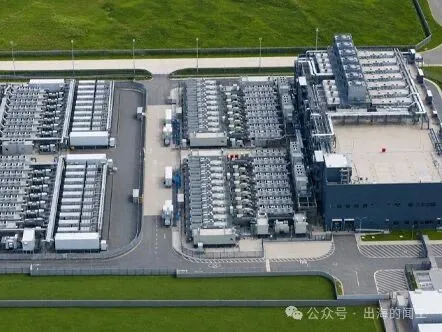
四、中國企業真正的機會在那裡?
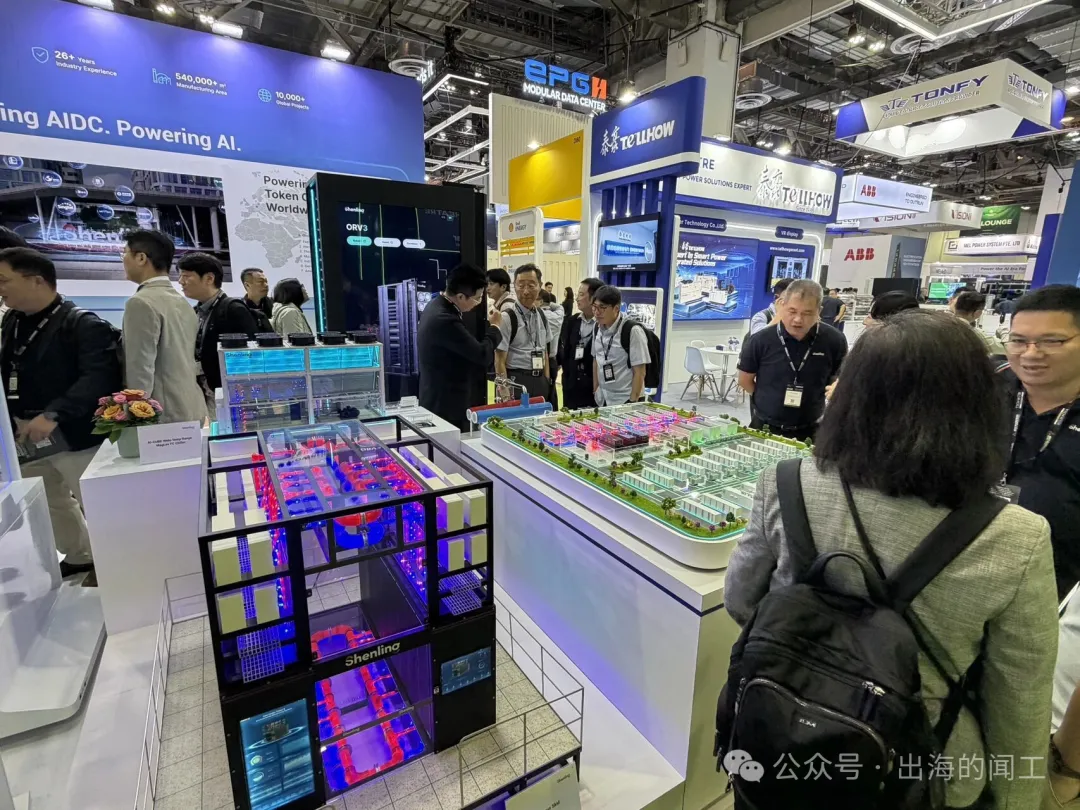
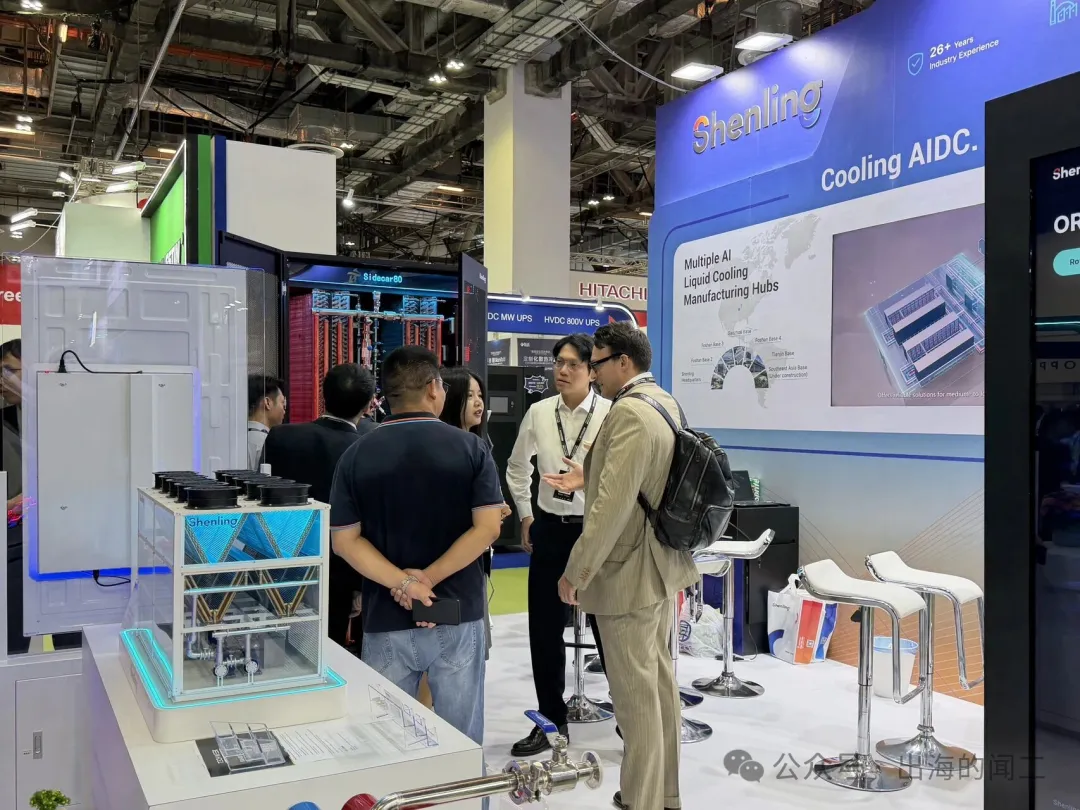
中國AIDC企業出海,如果只理解成“去海外建資料中心”,其實還是把問題看窄了。真正的機會是一整套產業鏈:GPU伺服器、高速網路、液冷、CDU、UPS、BESS、變壓器、配電、燃氣發電、IT Pod、PTU、EPC、Commissioning,再到融資、營運和GPU-as-a-Service。因此未來競爭的,不是誰的一台裝置更便宜。而是誰能夠把:
裝置 + 能源 + 建設 + 融資 + 營運
真正串起來。這恰恰可能是中國企業最值得發揮優勢的地方。過去幾十年,中國製造真正形成競爭力的,並不是某一台裝置,而是完整產業生態、供應鏈和工程協同能力。而AIDC本身,就是一個高度依賴系統整合的產業。
五、市場也正在進入第二階段
隨著項目越來越多,馬來西亞也開始提高門檻。
第一階段是:
搶土地、搶電力、搶項目。
第二階段則會變成:
誰真正能夠把算力轉化成產業價值。
未來評價一個AIDC項目,不能只問有多少MW。還要繼續問:
用了什麼GPU?
GPU利用率多少?
每MW能產生多少有效Token?
最終$/Token是多少?
能不能形成AI應用、雲服務和本地產業生態?這才是AI基礎設施真正的商業邏輯。
六、從賣裝置,到輸出算力生產體系
新加坡—Johor很可能只是第一層核心節點。
未來Batam、Thailand、Vietnam、Indonesia等市場,也可能繼續承接土地、電力和產業擴張。但目前,新加坡和馬來西亞已經形成一個很難複製的組合:
國際金融中心 + 全球網路節點 + 大規模算力腹地。
對中國企業來說,新馬的意義也不只是多了兩個海外市場。它更像一個試驗場。中國的裝置、工程能力和供應鏈效率,能不能真正和國際資本、國際客戶以及屬地監管體系結合,可以先在這裡驗證。過去中國企業出海,更多是賣產品。後來開始建工廠、做EPC、做產業鏈出海。而AI時代正在出現新的模式:算力出海。最終輸出的不再只是裝置,也不只是一棟資料中心,而是一套持續生產Token的能力。
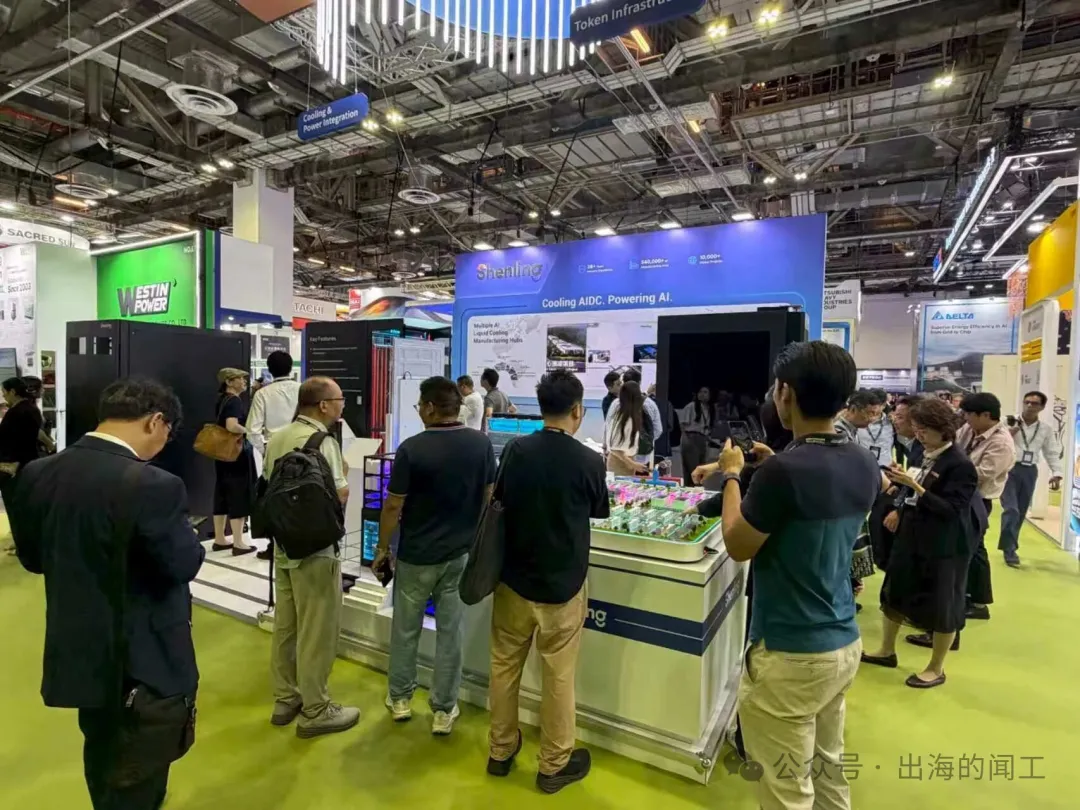
新加坡連接世界,馬來西亞承載算力。如果這套模式跑通,中國AIDC出海就不再只是“賣裝置”,而是真正開始輸出算力生產體系。 (出海的聞工)