
10月4日消息,在AI泡沫論呼嘯而至的5個月後,輝達股價重新站上世界之巔,周五股價一度暴漲3%,股價站到237.88元的歷史新高,市值一度突破5.7兆美元,距離6兆美元咫尺之間。
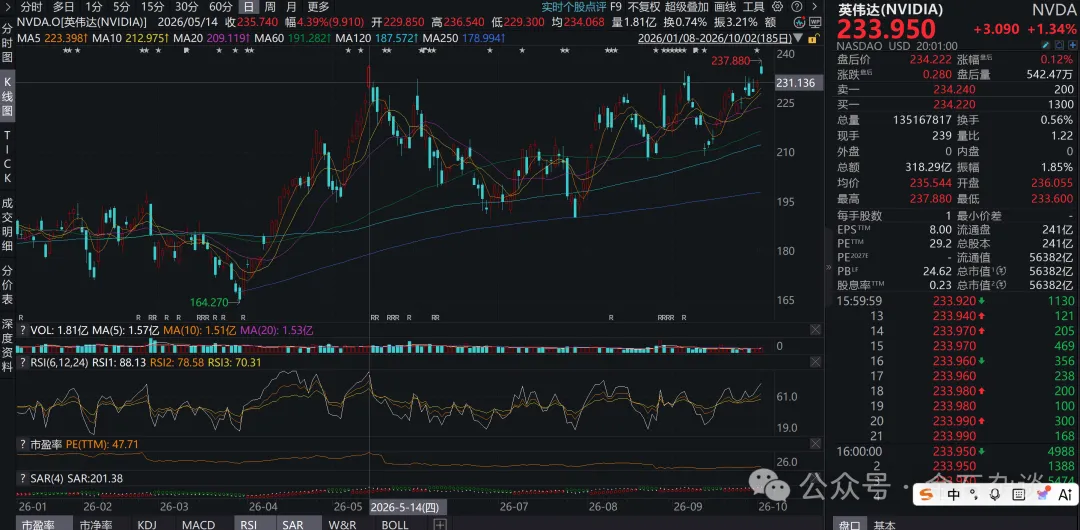
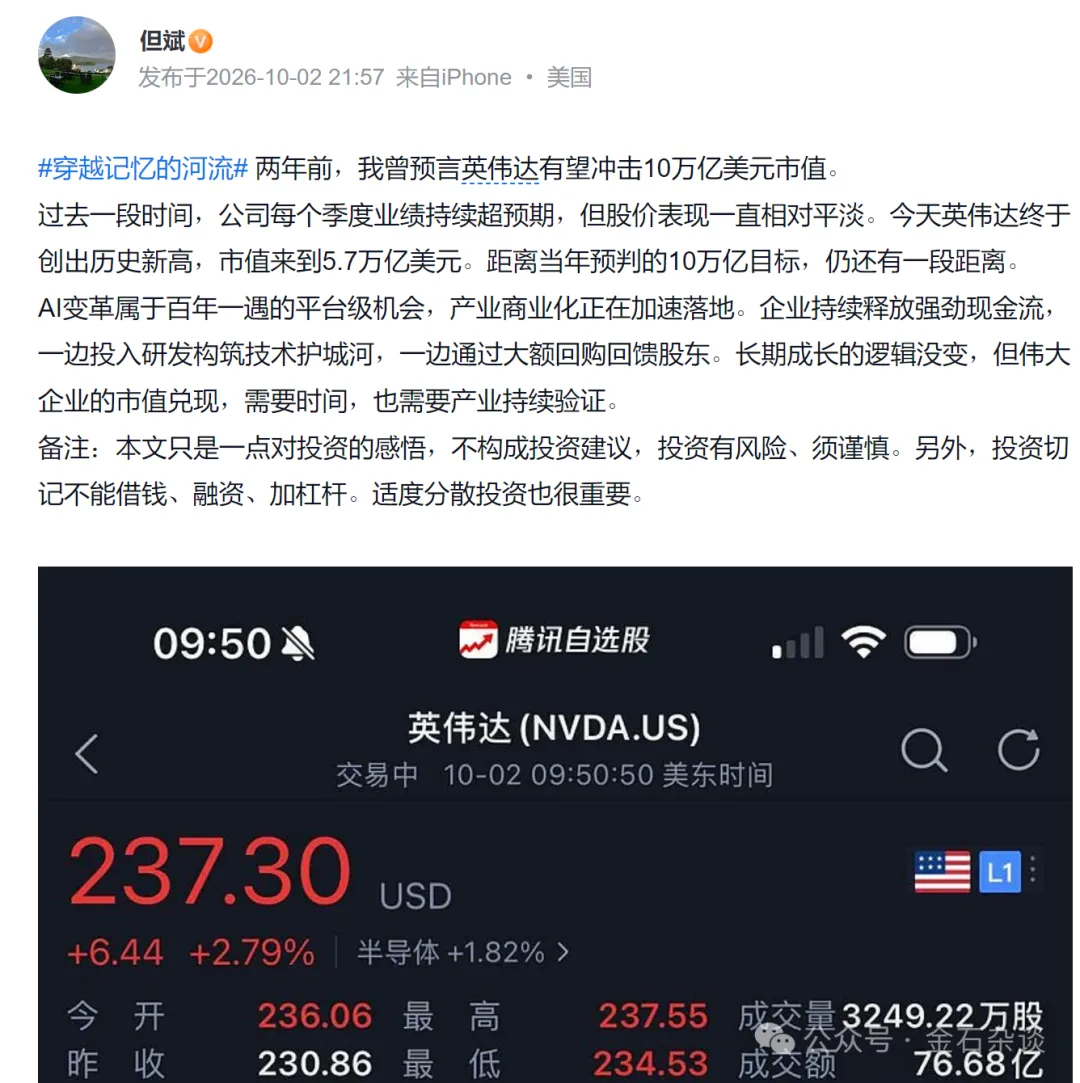
對於輝達爆發,曾長期將輝達買進基金第一大倉位的東方港灣董事長但斌激動萬分,他表示,“兩年前,我曾語言輝達有望衝擊10兆美元市值。過去一段時間,業績超預期股價一直很平淡,今天終於創出歷史新高,距離當年預判的10兆目標,仍還有一段距離。”
他表示,“AI變革屬於百年一遇的平台級機會,產業商業化正在加速落地。企業持續釋放強勁現金流,一邊投入研發構築技術護城河,一邊通過大額回購回饋股東。長期成長的邏輯沒變,但偉大企業的市值兌現,需要時間,也需要產業持續驗證。”
對於輝達重新回到世界之巔,最新有兩個催化因素:一是,美國9月非農不及預期,10月升息機率進一步降低,有利於風險資產抬升。
中金公司認為,此前9月聯準會需要升息來維護其聲譽和市場信任,但卻沒必要連續且大幅升息,因為當前的傳統部門的基本面並不支援,除非油價徹底失控。
二是,大摩半導體分析師Joseph Moore團隊10月2日重申輝達為首選標的,給予增持評級,並觀點積極,直接給到300美元的基準目標價,較10月1日230.86美元價格高出30%,對應7.23兆美元。
本文將詳細整理下大摩瘋狂唱多輝達的研報內容,其中存在5大增量要點:
一是,輝達客戶結構破圈,ACIE群體(AI模型公司、主權國家算力叢集、ODM/OEM、傳統企業)貢獻了一半收入,且增速顯著高於超大規模雲廠商。
大摩認為,過去市場90%的分析都只聚焦前五大雲廠商的訂單,完全低估了主權國家算力建設(用本國的土地/電力/機殼創造新業務)的全新增量,同時大量分成協議帶來高毛利的軟體服務收入。
二是,AI瓶頸變化使得輝達更佔優。過去一年,AI最大的瓶頸是GPU等半導體供應;現在,瓶頸正在逐漸轉向資料中心的土地、電力、機房建設以及融資能力。AI資料中心未來拼的不只是晶片數量,而是單位電力能夠創造多少算力。
大摩從產業管道得到的反饋是:輝達每吉瓦token產出是同行的好幾倍,因此如果吉瓦是約束,"吉瓦緻密化"(在更小的電力包絡內工作)很可能成為主導策略。
據大摩,輝達通過Vera Rubin架構實現單GW token產出提升25倍,Feynman架構將單GW收入從400億美元推升至500億美元以上,直接把競爭對手的“低晶片採購成本”變成“低單位電力產出”的劣勢。
三是,FY28業績達成門檻極低,上修空間極大。大摩測算輝達FY28資料中心收入達到指引幾乎沒有難度:僅SpaceX和亞馬遜兩家客戶的增量,就貢獻了超大規範本塊75%的增長,其餘所有客戶僅需保持溫和增長即可達標。
扣除獨立Vera CPU、Groq LPU的新增貢獻後,核心GPU的銷量僅需同比增長7.3%,ASP提升57%,就能完成全年70%的總收入同比增長目標。
四是,毛利率72-73%是堅實安全墊。原因主要有兩個。第一是漲價。如果新一代Rubin平台價格上漲,輝達可以通過提高產品ASP,把一部分成本上漲轉嫁給客戶。第二是降規格。如果HBM成本持續上漲,輝達可以通過最佳化記憶體配置,在不明顯影響整體系統性能的情況下控製成本。
摩根士丹利測算認為,即便成本端明顯上升,只要輝達能夠通過產品定價和HBM配置最佳化進行避險,毛利率仍然有望保持在較高水平。這其實反映出輝達非常強的定價權。
五是,5000億生態資本構築全新護城河。輝達已經調動非輝達體系的5000億美元資本投入AI資料中心,提前鎖定零部件、電力、資料中心租約,再轉讓給下遊客戶。同時推動建立AI工廠資產的抵押評估標準,從硬體供應商進化為AI算力基礎設施的組織者,完全跳出了傳統半導體廠商的業務邊界。
至於為何重申為首選?大摩表示,輝達仍處於新產品周期爬坡的極早期;電力/機殼約束正好成為輝達的優勢;近期Agentic熱情可能加速Vera的採用。市場人士更是總結為四點:
第一,GPU供給依然緊張。AI計算需求仍然非常強,Blackwell和Rubin新產品周期還處於爬坡階段。
第二,電力瓶頸反而強化輝達優勢。當資料中心從缺GPU轉向缺電力之後,單位電力能夠提供更多算力的產品價值進一步提升。
第三,Agent可能打開新的Token需求。Agent不僅增加CPU需求,也可能帶來更大的推理計算量,從而進一步推動GPU需求。
第四,輝達正在從GPU供應商變成AI基礎設施平台。GPU之外,Vera、Groq、NVLink、DPU、網路以及軟體生態,都可能成為新的收入增長點。
此外,大摩提到輝達股價仍相對便宜(15倍FY28 EPS),若AI情緒回歸存在估值擴張空間,但即便情緒不回歸,持續上修的業績本身就能推動股價。(金石雜談)