
截至10月2日,高盛主經紀商追蹤的美國基本面多空基金,淨槓桿連續三周下降,本周減少2.2個百分點至46.4%,創2025年4月以來最低,處於過去五年的第2百分位。
但同期,納斯達克100創下歷史新高,標普等權重指數卻連續七周下跌。
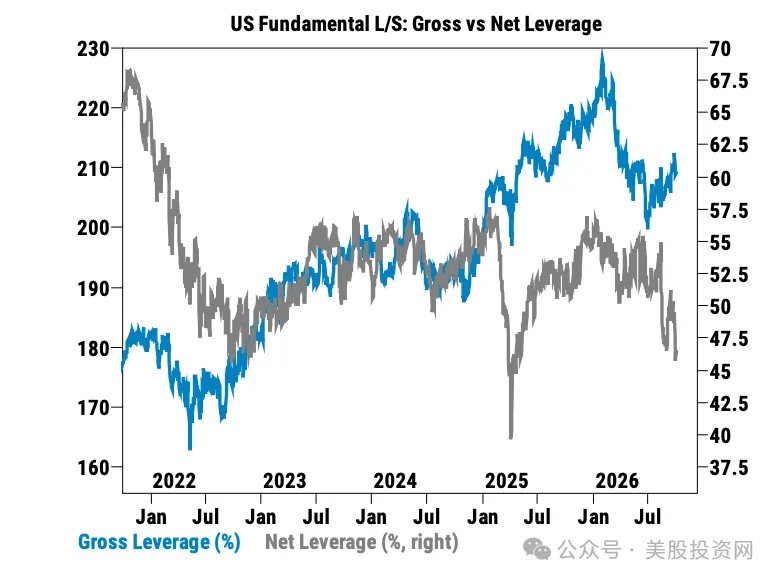
美股投資網認為,這組資料透露的是:機構整體淨多頭敞口偏低,資金仍集中在少數強勢方向。行情還有潛在買盤,但能否釋放,要看利率和財報。、
先看機構到底怎麼交易。
9月25日至10月1日,樣本基金對美股呈溫和淨買入。
其中,指數和ETF等產品錄得兩個月以來最大的淨買入,主要由空頭回補推動。
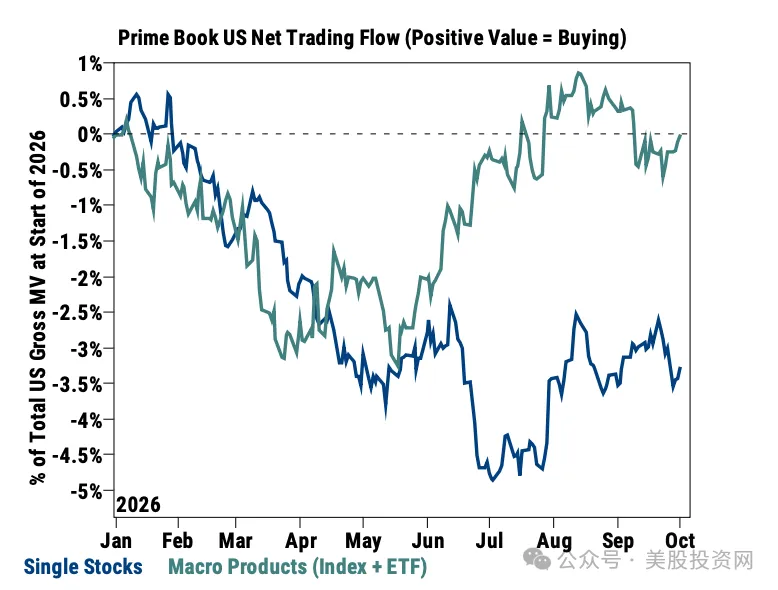
個股卻連續第二周被淨賣出,新增賣空規模約為多頭買入的1.5倍。11個行業中,8個遭到淨賣出,金額上以通訊服務、可選消費和材料為主。
買回指數空頭,同時繼續做空個股,是這周資金結構的重點。這意味著基金在降低對大盤下跌的押注,卻沒有同步擴大對多數公司的看多押注。
淨槓桿低,不等於基金大部分錢都在現金裡。同期總槓桿仍有209.2%,多空市值比降至1.57,處於過去五年的第1百分位。
你可以把它理解成:機構仍在積極交易,只是多空兩邊相互抵消之後,對整體上漲的淨敞口很低。
再看類股,最明顯的變化發生在醫療和能源。
醫療保健錄得六個多月以來最快的淨買入,但幾乎全部來自空頭回補。回補規模創2022年10月以來最大,處於過去五年的第99百分位。
生物科技、製藥、生命科學工具與服務,都出現類似變化。不過,醫療類股的多空市值比仍只有2.29,接近一年低位;按月觀察,該類股仍被淨賣出。
所以,這周醫療的買盤更適合理解成“此前空頭集中撤退”。後面有沒有持續的主動增持,才決定它能否從反彈走向趨勢。
能源則相反。
樣本基金連續六周淨賣出能源股,過去九周有八周淨賣出。新增賣空規模約為多頭買入的兩倍,按月計算,能源是被淨賣出最多的美國行業。
相對於羅素3000,能源配置已經從7月約超配1%,轉為低配0.4%。
油價處在高位,機構卻繼續增加能源空頭。 這說明它們對能源股的未來回報,明顯比對當前油價更謹慎。煉油、油服和綜合油氣的利潤驅動不同,不能只用“油價高”判斷整個類股。
科技這邊,強弱差距同樣明顯。
本周半導體指數上漲約4%,納斯達克100上漲約0.7%。光網路主題籃子上漲9.09%,資料中心籃子上漲3.35%;量子計算和全球稀土籃子則分別下跌5.59%和5.57%。
資金在挑選AI產業鏈中的具體環節,並沒有普遍買入所有熱門科技主題。
截至9月29日,持有科技七巨頭的MAGS,在過去13個交易日中有12天淨流入。與等權重指數持續走弱放在一起看,資金集中化就更清楚了。
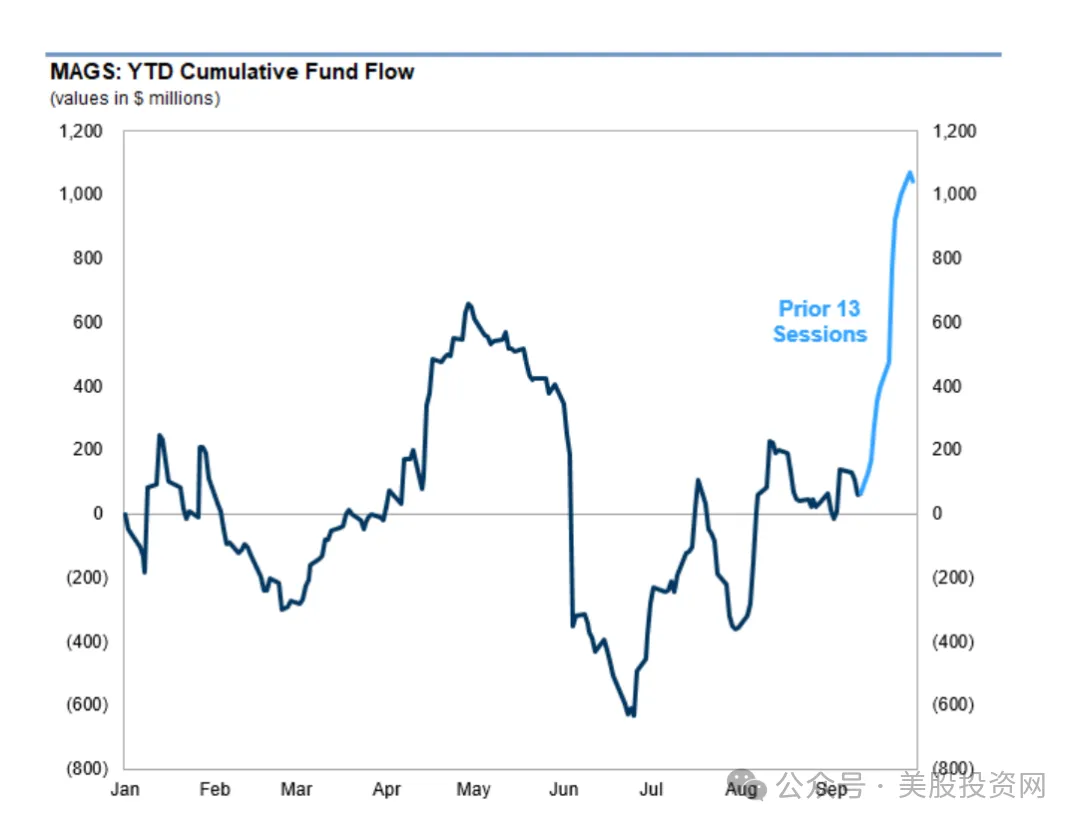
但這裡還有一個潛在機會:機構淨敞口偏低,一旦宏觀壓力緩解,低配資金和空頭都有可能成為新增買盤。
小盤股是最直接的觀察對象。
高盛估算,羅素2000的系統性資金敞口處於歷史第7百分位;截至9月22日,CFTC資料顯示,槓桿基金空頭敞口達到紀錄水平。
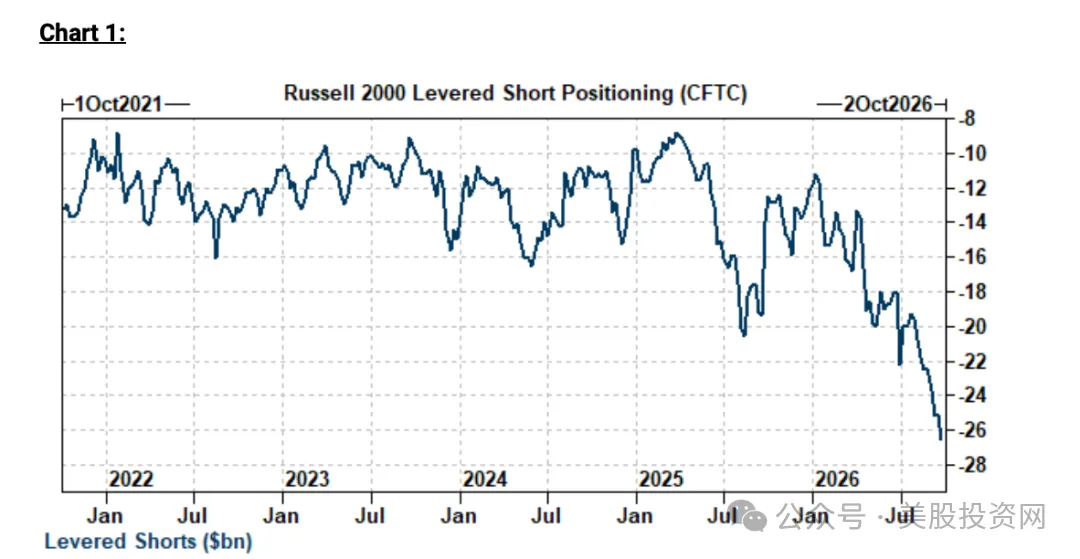
從9月29日起,羅素期貨未平倉規模減少約9億美元,交易台觀察到空頭回補跡象。
這就是部分交易台關注IWM上漲機會的原因:倉位很輕、空頭很多,如果利率持續改善,回補與重新加倉可能一起推動補漲。
條件也很明確——長期利率需要真正緩解。小盤股對融資成本更敏感,短暫的殖利率回落,還不足以支撐持續增持。
科技股則要過財報這一關。
交易台判斷,納斯達克100未來12個月預期市盈率低於多年平均水平,部分交易台因此關注QQQ的上漲敞口。
但這個判斷依賴未來盈利兌現,不能把預測利潤當成已經賺到的錢。
期權定價也提供了一個觀察角度:QQQ的1個月和3個月隱含波動率,分別處於過去一年第36和第34百分位;IWM對應為第34和第18百分位。
這些百分位說明,相對於各自過去一年的水平,期權隱含波動率並不高。它們不直接證明期權便宜,更不代表買入就有高勝率。
美股投資網認為,這周資金資料最有價值的地方,是把兩種可能都擺出來了:
1.利率持續回落、財報超過預期,輕倉和大量空頭可能放大上漲,落後類股有機會補漲。
2.利率居高不下、盈利預測被下修,資金可能繼續集中在少數龍頭,指數強勢與個股疲弱並存。
接下來,判斷行情有沒有變得更紮實,就看三項變化:個股是否結束淨賣出,淨買入是否更多來自主動建倉,等權重指數是否開始跟上。
只有空頭買回來,反彈可以發生;更多資金願意買入並持有,行情才更有後勁。(美股投資網)