
前不久長鑫記憶體上市,合肥國資帳面浮盈超兆,“最牛風投”的名聲更響亮了。但很多人忽略了武漢。
最近長江記憶體科創板IPO獲受理,擬募資330億,超過長鑫科技的擬募資295億,創下科創板擬募資規模之最。這家全球NAND快閃記憶體份額前三的公司,總部在武漢光谷。
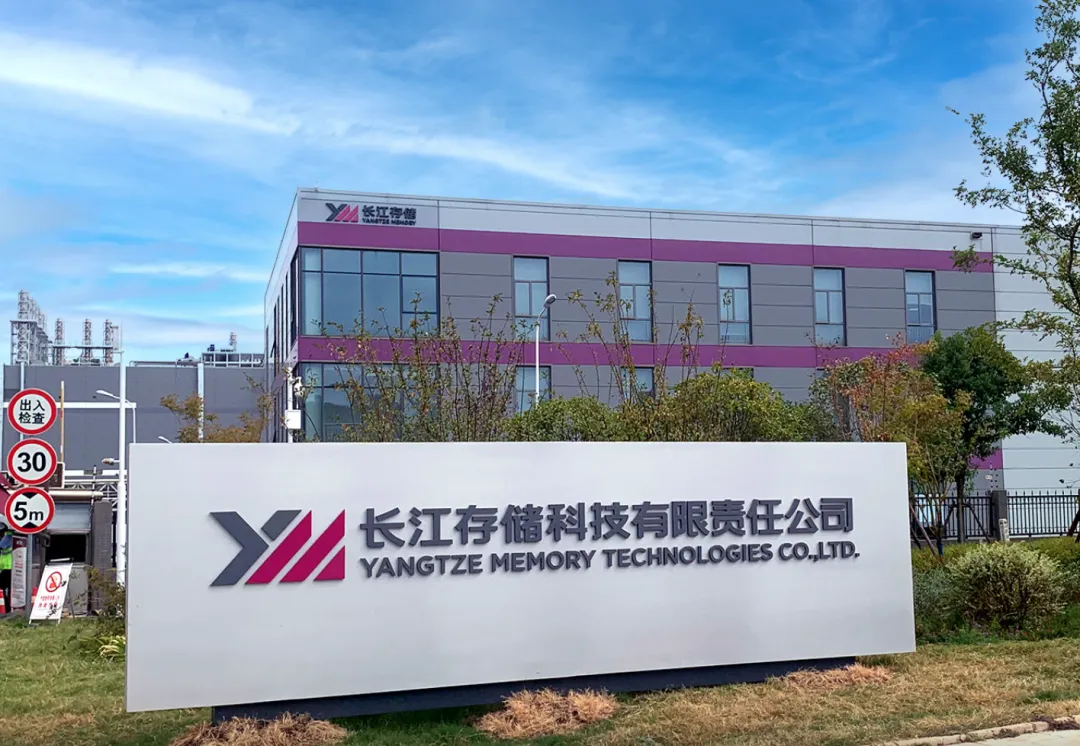
十年前,武漢在光谷劃出一片地搞記憶體晶片,那時候沒人看好。長江記憶體從挖人、建廠、啃技術,一路被美國制裁,一路殺到全球前三。現在要上市了,武漢的“晶片局”終於要兌現。
事實上,武漢的晶片佈局不止長江記憶體。從記憶體到光通訊到顯示,武漢在半導體產業鏈上卡了好幾個關鍵位置。有人好奇,武漢憑什麼在晶片產業上跑出來了?武漢的晶片產業版圖到底有多大?
01、武漢如何押注晶片20多年?
很多人以為武漢搞晶片是最近十年的事,其實起點比這早得多。
2000年前後,武漢面臨產業轉型壓力。那時候武漢的產業底子是鋼鐵,但鋼鐵是重資產、低增速的行業,城市發展需要尋找新的經濟增長點。正好2000年國家出了鼓勵積體電路產業發展的政策,武漢開始佈局晶片產業。
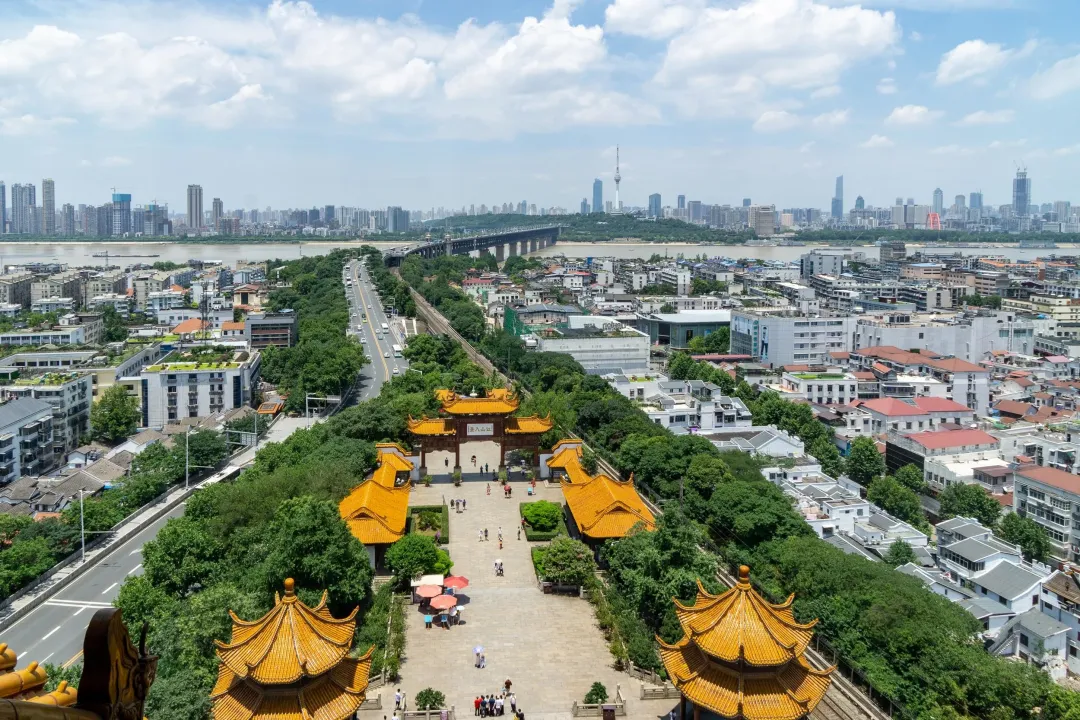
但光有政策不夠,武漢當時連一條像樣的晶片產線都沒有。搞晶片不能憑空追,得有相關的產業基礎。
武漢當時拿得出手的,是光谷做了二十年的光電子產業。從1976年拉出中國第一根光纖開始,武漢在光通訊領域做到全國領先,高校裡有華科、武大,郵科院系出來了烽火、光迅、長飛一批企業。這些企業做光模組、做光纖,本身就離不開晶片。
做到一定程度,武漢發現一個尷尬的事:光模組裡最核心的控制晶片全靠進口。華科教授鄒雪城說過一句話,在武漢半導體圈子裡傳了很多年:
如果不做這件事,中國半導體產業版圖上就沒有武漢的名字。
那幾年中國半導體產業基本集中在上海、江蘇,武漢作為中部城市,跟沿海比招商引資沒優勢,跟北京比科研資源也差一截。等晶片產業熱起來再動手,武漢在這個行業裡就徹底沒有位置了。
於是武漢先建了一條產線。2006 年,湖北省、武漢市、東湖高新區三級政府湊了上百億,成立武漢新芯,要建一條12英吋晶圓生產線。12英吋是當時國際主流的晶片製造尺寸,建這麼一條線在中部地區是頭一份。
然而,2008年9月產線剛投產,全球金融危機就來了。
武漢新芯投產之後,主要給美國一家叫飛索的快閃記憶體廠做代工,靠中國製造成本低換訂單。結果飛索自己沒扛過金融危機,2009年申請破產保護。武漢新芯唯一的大客戶沒了,訂單驟降,產線空轉,每天都在燒錢。
這時候,有人提議把產線賣了。台積電、美光來看過,出價還不低。對當時的武漢來說,止損拿錢幹點別的,似乎是最理性的選擇。
但武漢沒有賣。
這條產線一旦賣掉,武漢在半導體產業裡就真成配角了。廠房、裝置、團隊這些東西,以後想花錢也未必能建起來。守住這個製造平台,就等於保住了一顆種子,以後有機會才能往上嫁接東西。
此後十年,武漢新芯持續虧損,但產線一直運轉,團隊和研發都沒有中斷。早期這條線委託中芯國際管理,行業裡有人批評中芯管得不上心,畢竟這不是中芯自己的廠。2013年,武漢把中芯國際持有的股份買了回來,讓新芯獨立營運,還請了原中芯國際COO楊士寧來當CEO。
武漢守住新芯這條產線之後,也等到了一個更大的機會。
中國是全球最大的電子產品消費市場,但記憶體晶片曾幾乎全靠進口,一年花在進口晶片上的錢比進口石油還多,不能一直被卡脖子。2014年,國家積體電路產業投資基金成立,這是國家第一次真金白銀往半導體裡砸錢,推動記憶體晶片產業佈局。很多城市都在搶項目,最後國家決定在中部建兩個記憶體器基地:
一個做DRAM記憶體放合肥,一個做NAND快閃記憶體放武漢。
為什麼是武漢?其中一個核心原因,在於國家要的是一個能馬上接項目的地方,不是一個從零開始建的地方。到2014年,武漢新芯已經成立八年,攢下了晶圓製造的工程經驗、自己的技術團隊、現成的廠房裝置,這些東西其他很多城市都沒有。
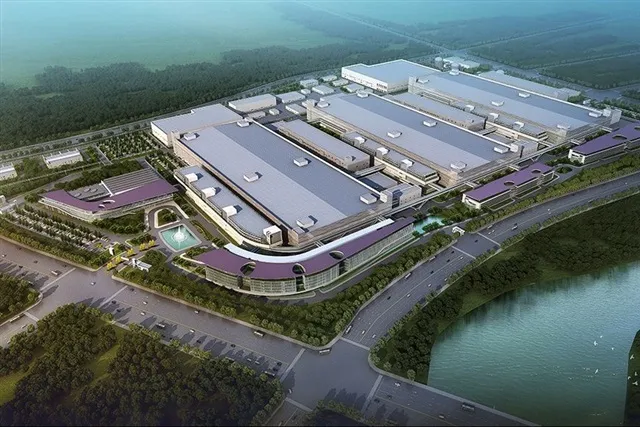
2016年3月,國家記憶體器基地在武漢光谷啟動,總投資240億美元。但武漢新芯只有代工能力,沒有自己的記憶體晶片技術和品牌。國家便拉了紫光集團牽頭,聯合湖北科投、國家大基金一起出資,新成立長江記憶體,把武漢新芯的產線和團隊裝進去,專門做自主品牌的NAND快閃記憶體,武漢新芯也就成了長存的全資子公司。
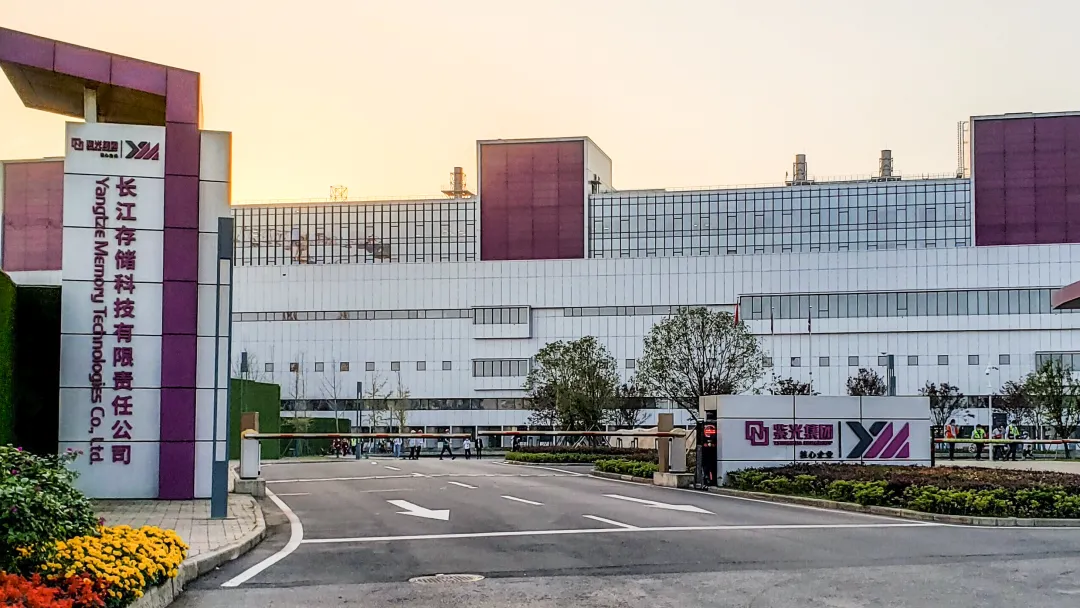
這時候長江記憶體最缺的是人。記憶體晶片這個行業,研發、工藝、良率爬坡,沒有十年以上經驗積累根本玩不轉,中國大陸當時沒有成熟的記憶體人才隊伍,只能從海外挖。
紫光集團當時是長存大股東,董事長趙偉國親自帶隊,他從台灣挖來了被稱為“記憶體教父”的高啟全。高啟全曾參與創辦旺宏電子,後來當到華亞科董事長,在記憶體行業做了三十年,到長存後負責技術方向,和他搭檔的是楊士寧。
2017年農曆年剛過,台灣半導體圈上百位工程師集體跳槽,目的地就是武漢的長江記憶體和合肥的長鑫。薪水直接翻倍起步。台灣媒體天天抱怨人才流失,但也攔不住。
這批人把記憶體製造的工程經驗帶到了武漢,長存的技術基礎就是這麼起來了。
但長存的股權後來出了變化。紫光集團靠激進併購擴張,負債越滾越大,2021年負債超過兩千億,被債權人申請破產重整。重整過程中,武漢做了一個關鍵決定:湖北省科投出資51億,把紫光集團手裡長江記憶體的股權和債權全部收了回來。2022年下半年,長存完成工商變更,不再是紫光的控股公司。
這一步對長存後來能上市至關重要。紫光爆雷後,它手裡的長存股權隨時可能被法院凍結、拍賣,這種不確定的股權結構,資本市場不敢碰。湖北科投把股權和債權全部收回來,就是把這個雷徹底拆了。
長存成立的同一時期,武漢還出過另一個高調登場的晶片項目,結局卻完全不一樣。
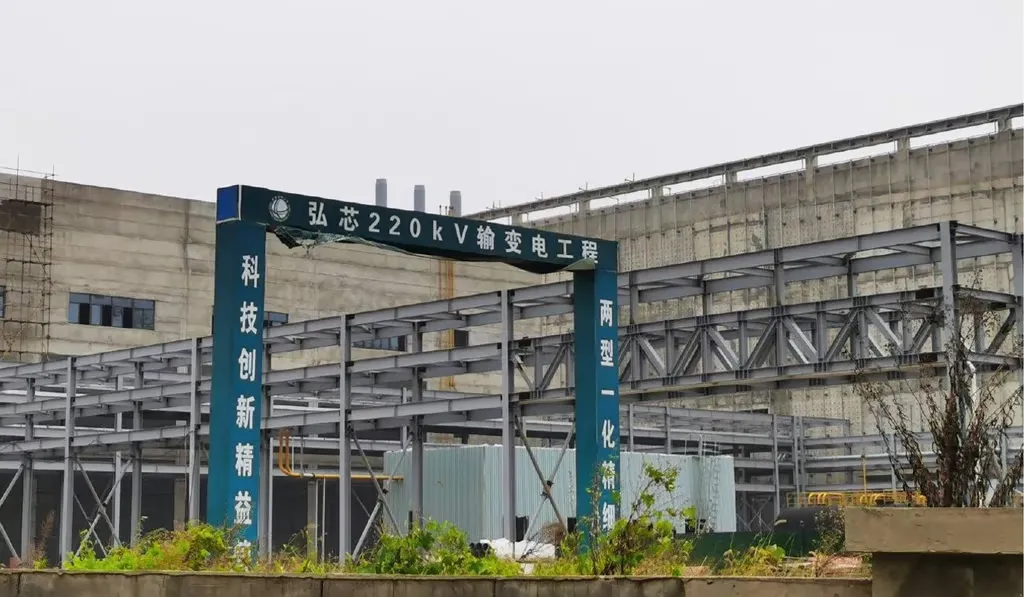
2017年11月,武漢東西湖區搞了個弘芯半導體,宣稱總投資1280億做14奈米邏輯晶片。2020年武漢市重大項目名單裡,弘芯的投資額排第一。弘芯還請來蔣尚義出任CEO。蔣尚義是台積電前COO,在半導體行業被尊稱為“蔣爸”。他的加入,讓很多人覺得這個項目可能是靠譜的。
但這個項目從根上就是空的。弘芯註冊資本20億,持股90%的大股東是北京光量藍圖,武漢東西湖區國資持有剩下的10%。然而,北京光量藍圖的出資根本沒有實繳到位,公司實際可用的啟動資金主要靠東西湖區國資。
2019年12月,弘芯高調搞光刻機進廠儀式,對外宣傳引進了“國內唯一能生產7奈米晶片的光刻機”。但那台機器實際是ASML的DUV光刻機,不是最先進的EUV,同型號中芯國際有十台。更離譜的是,這台光刻機進廠才一個月,全新未拆封,就被弘芯抵押給武漢農村商業銀行,貸了5.8億出來。
蔣尚義在弘芯只待了一年就辭了職。後來有人問起這段經歷,他只說:一言難盡,這不是個好的經歷。
2020年7月,東西湖區發佈公告,承認弘芯項目資金缺口很大,隨時可能停擺。11月,東西湖區國資從10%增持到100%全盤接盤。2021年2月,弘芯給全體員工發通知:項目沒有復工計畫,限期辦離職。
一個號稱千億的晶片項目,三年就徹底沒了。
半導體這個行業,有錢有體量不等於能成,關鍵是有沒有技術優勢、產業積澱和長期耐心,這也是長江記憶體崛起的關鍵。
02、長江記憶體這個後來者,
怎麼就殺到了全球前三?
要講清楚長江記憶體,得先解釋一下 NAND 快閃記憶體。
你手機裡存照片、裝 App 用的記憶體空間,電腦裡裝系統和遊戲的硬碟,核心晶片就是 NAND 快閃記憶體。它和 DRAM 記憶體是兩兄弟:記憶體是電腦運行程序時臨時存資料的地方,斷電就沒了;快閃記憶體是長期存東西的地方,斷電資料還在。
全球做 NAND 快閃記憶體的就那麼幾家,三星、SK 海力士、美光、鎧俠、西部資料,加起來佔全球 85% 以上市場。長江記憶體 2016 年才成立,比這些巨頭晚了至少二十年,怎麼能在這麼短時間追上幾十年的行業巨頭?
關鍵在於它走了一條獨特的技術路線。
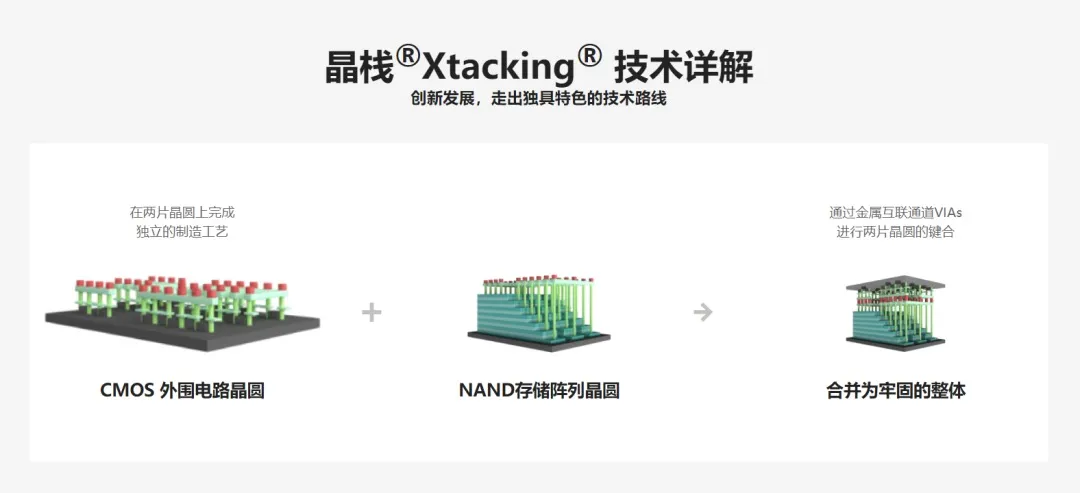
傳統 3D NAND 快閃記憶體,是把記憶體單元和控制電路做在同一片矽片上。你可以想像成一棟樓,房間是存資料的地方,樓道和電梯是控制電路。樓蓋得越高,房間越多,但樓道和電梯佔的地方也越大,反而不划算。
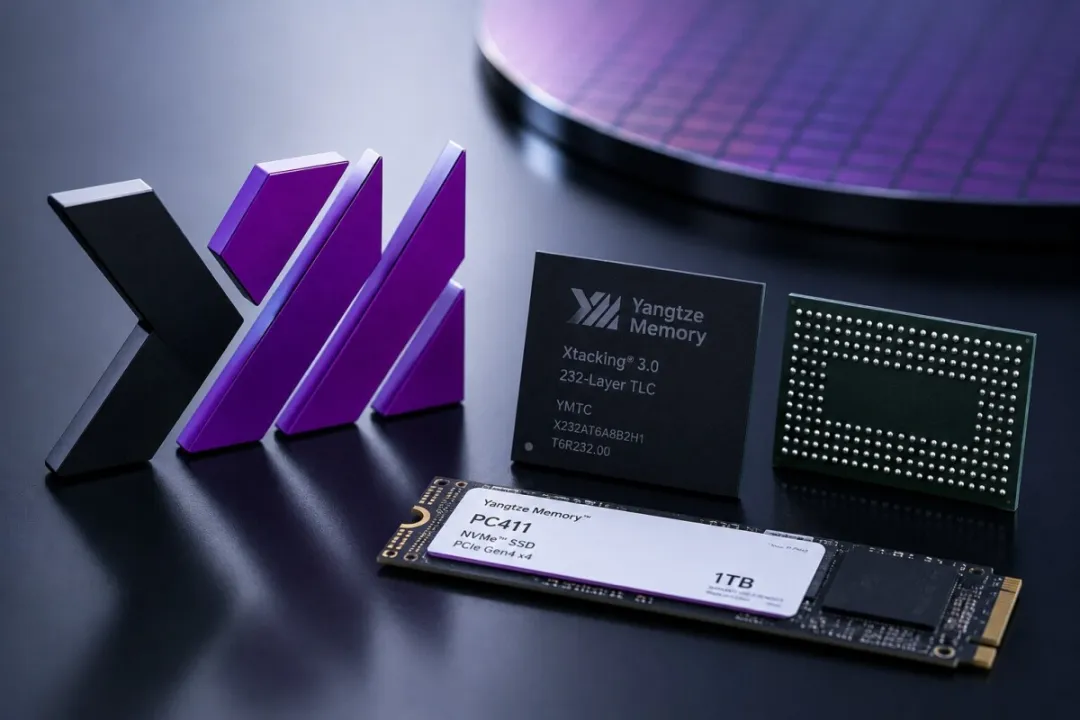
長江記憶體搞了個 Xtacking 架構,把這棟樓拆成兩棟:記憶體單元做一片晶圓,控制電路做另一片晶圓,各自用最合適的工藝加工完,再通過數十億個微小的連接點把兩片晶圓鍵合到一起。
這麼做有一個明顯好處:控制電路可以用更先進的邏輯工藝做,記憶體單元專注往高了堆,最終成品面積更小、速度更快、密度更高。
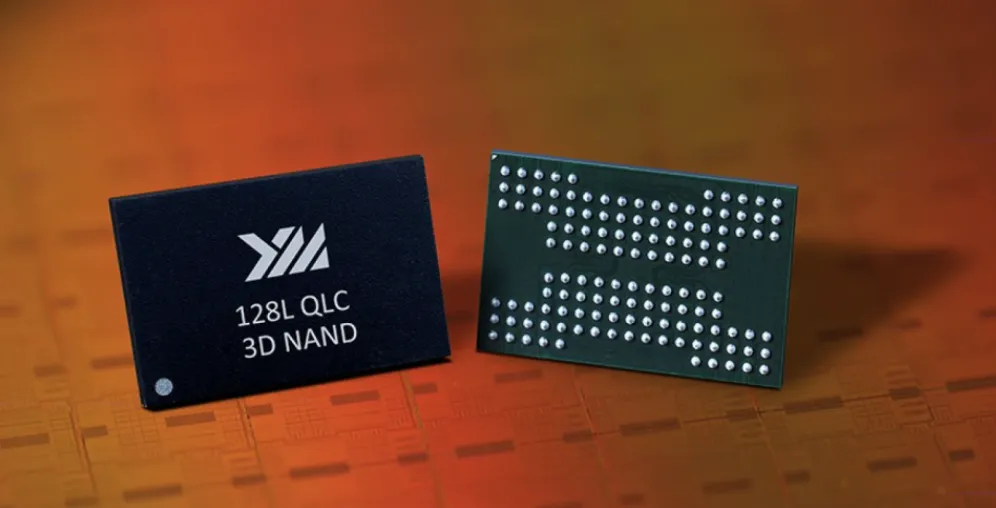
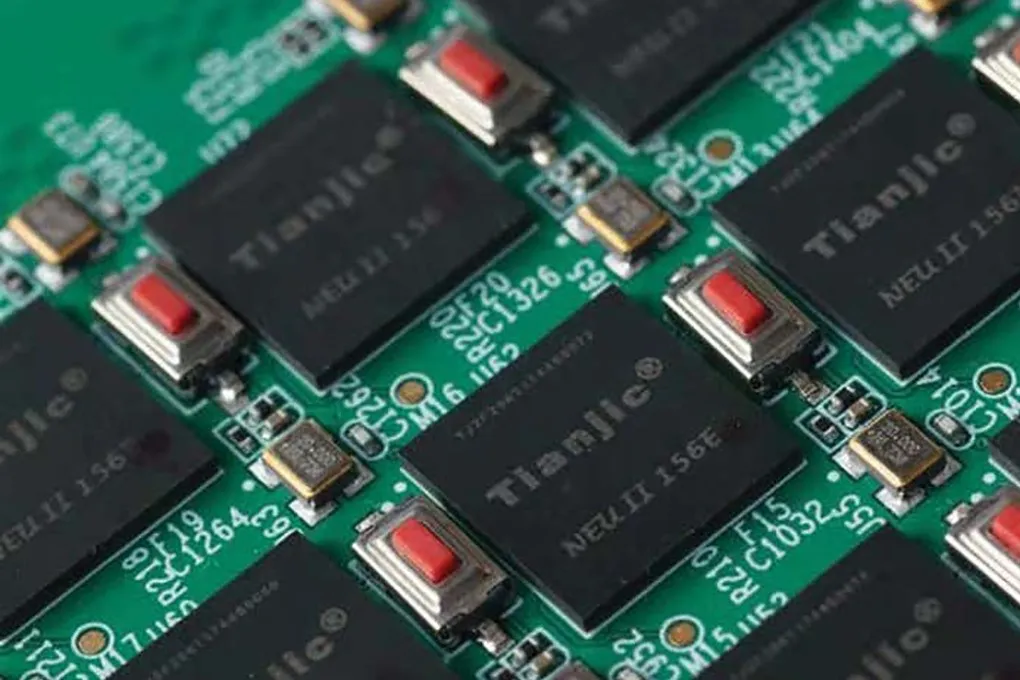
2017 年,長存靠武漢新芯現有產線做出第一顆 32 層晶片。2019 年 9 月 64 層量產,是全球第一個用 Xtacking 架構量產的快閃記憶體。2020 年 4 月 128 層量產。到招股書披露時,長存已經是全球第一批突破 200 層的廠商之一。
技術追上來,市場地位也跟著提升。根據 Counterpoint 的資料,2026 年第二季度按快閃記憶體出貨量算,三星佔 25%,SK 海力士佔 22%,長江記憶體佔 14%,首次升到全球第三,超過了鎧俠和美光。
但出貨量第三不代表賺錢最多。按營收算,長存只排全球第五。差距在產品結構:長存賣得最多的是消費級快閃記憶體,用在手機、電腦裡,單價低、利潤薄。利潤最厚的企業級 SSD,用在資料中心裡,單價是消費級好幾倍,以前基本被三星、海力士、美光壟斷。長存的企業級產品 2026 年才剛起步,在這個市場裡還是新手。
技術追上來,兩方面的麻煩都來了。
一方面是專利戰。美光96層、128層、176層、232層多個型號產品被指控侵犯了長存的專利,前後涉及27項專利、295項權利主張。美光向美國專利商標局申請宣告長存專利無效,結果被駁回了。
另一方面是政府封鎖。2022年10月,美國商務部出台新規限制向中國出口先進晶片製造裝置。當年12月15日,長江記憶體被列入實體清單。應用材料、泛林、科磊這些美國裝置廠商全面停止供貨,連維修備件都不給了。
這對任何晶片廠都是致命打擊。長存的應對方式是國產裝置能用的就先用上,暫時替代不了的找非美系裝置頂上,再一步步推進全面國產化。一批國產半導體裝置企業陸續進入長存產線,比如中微公司的刻蝕裝置、拓荊科技的薄膜沉積裝置、北方華創的刻蝕和沉積裝置,都進了長存供應鏈。
2025 年下半年,長存啟動第一條全國產化試產線,驗證國產裝置能不能全流程跑通。三期工廠 2025 年動工,國產裝置採購佔比第一次超過 50%,原本計畫 2027 年量產的全國產化產線提前到 2026 年下半年。
就是在這樣的背景下,長存遞出了科創板招股書,為什麼偏偏選在這個時候?
先看業績。2023 年長存還虧 192 億,2024 年賺 68 億,2025 年賺 142 億,到 2026 年第一季度單季淨利潤 334 億,毛利率 78.7%。
這種盈利爆發主要來自行業漲價。2026年NAND快閃記憶體合約價第二季度環比上漲55%,第三季度繼續上行。記憶體晶片是高度同質化的大宗商品,價格由全球供需決定,全行業基本同漲同跌。長存恰好處於這輪漲價周期的高點。
上市是因為三期工廠正在擴產,廠房和裝置要大筆投入,330億募資就是投這個方向。選在周期高點上,是因為這時候利潤最好、估值最高,同樣的股份能融到最多的錢。等周期反轉價格跌下來,利潤收縮估值跟著降,再融資成本就高了。
03、長江記憶體之外,
武漢的晶片產業長什麼樣?
長存IPO是一家公司的事。但把視線拉遠,看武漢整座城市的晶片產業,已經從幾棵樹苗長成了一片森林。
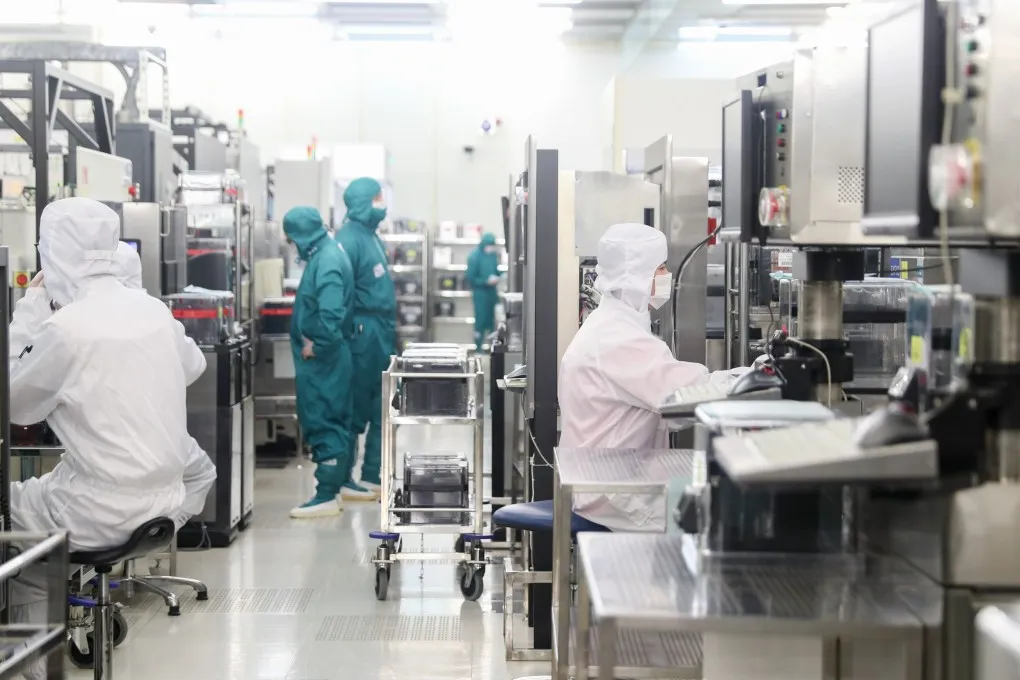
武漢的積體電路產業主要集中在光谷。光谷現在有積體電路企業超過300家,產業產值從2014年不到50億漲到2025年超過1200億。今年1月,武漢東湖高新區聯合長存搞了個“梧桐樹計畫”。以長存為圓心,4.5公里為半徑,60平方公里範圍內建一個產業圈,把做裝置、材料、檢測的企業全引到長存旁邊。8月第一批17個項目簽約,總投資60億。。
企業為什麼願意來?中科飛測的人表示:鏈主就在隔壁。
中科飛測主要做晶圓缺陷檢測裝置,就是晶片製造過程中找瑕疵的那道工序。以前它的研發中心在上海,工程師從上海飛武漢,落地再打車到光谷,大半天耗在路上。現在它把研發中心搬到武漢,從公司開車到長存產線15分鐘。裝置出問題當天到現場,長存有新需求當天反饋回研發。
“梧桐樹計畫”引進的是成熟企業。在這之外,武漢的晶片產業生態裡還有另外三類參與者。
一類是高校教授出來創業的。
華科教授尹周平創業做鍵合裝置,就是長存Xtacking架構裡把兩片晶圓對準壓在一起的那台機器,以前一直靠進口。剛開始在長存產線上測試,良率只有10%,故障點兩百多個。
換別的地方這個團隊可能就做不下去了,但他們在武漢,實驗室離長存非常近。產線上提的問題,上午說出來下午研發團隊就能接,每周固定開技術對接會,裝置出問題工程師當天趕到。靠這種貼身迭代,良率從10%提升到90%以上,成本只有進口裝置的三分之一。
一類是外地做裝置的小企業專門過來落戶的。
2023年,芯豐精密創始人萬先進把公司搬到武漢東西湖區,做12英吋晶圓的環切裝置,就是把晶圓從整塊矽棒上切下來的那道工序,精度做到頭髮絲直徑的十分之一,超過了海外同類產品。他選擇武漢,就是因為周圍就是長存和武漢新芯兩個大客戶。
還有一類是靠公共平台孵出來的。
武漢的九峰山實驗室是全國唯一的積體電路國家級中試平台。中小企業自己建一條試驗線要花好幾個億,燒不起。九峰山建了7條工藝線24小時開著,企業帶著技術方案上來試,試驗完就能去長存的產線量產,其依託實驗室孵化帶動落地的企業已達70多家。
這些公司和平台能在這個生態裡紮下根,離不開國家和武漢二十年持續投入打下的產業基礎。
最早是2006年三級政府湊上百億建武漢新芯。2016年國家記憶體器基地落地後,國家大基金一期2019年投了約136億,二期2023年又投了約129億,湖北省、武漢市、東湖高新區三級地方國資累計投了超過300億。
現在資本來源更多了。2025年9月,長存聯合湖北長晟三期出資207.2億成立三期公司擴產能。2026年初,五大國有銀行的股權投資基金在武漢落地,千億級耐心資本開始投硬科技企業,規模居中部城市第一。
除了記憶體,武漢還有兩條做了幾十年的相關產業線。
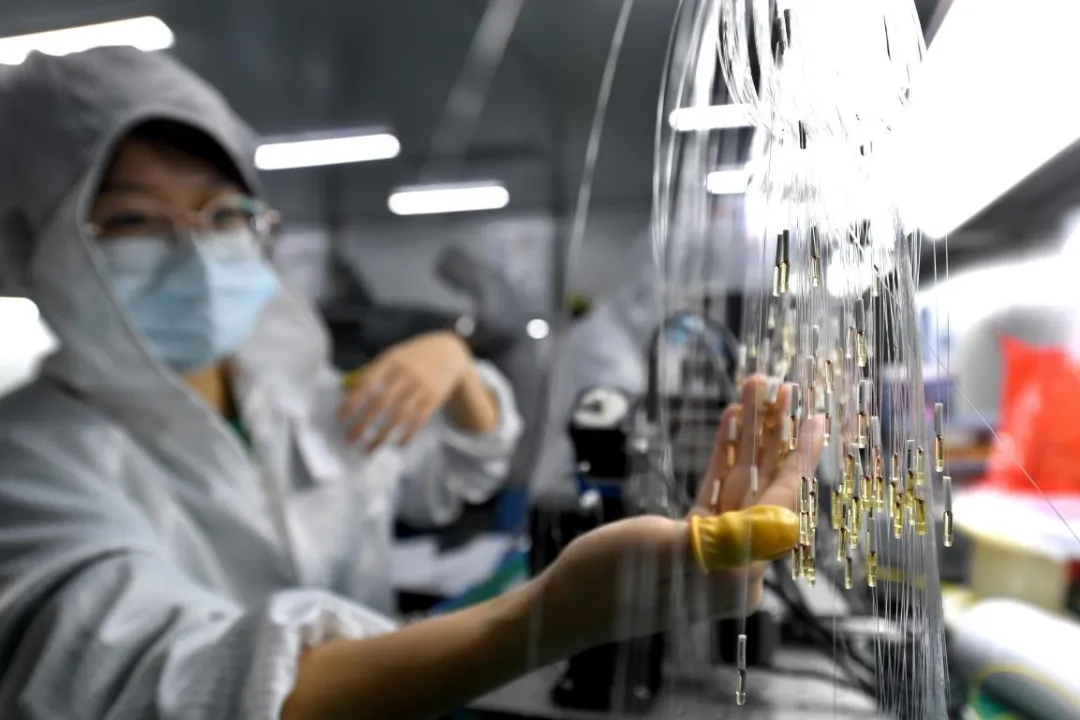
一條是光通訊。這條線做了五十年,現在已經形成從光纖預製棒、光晶片到光模組、光裝置的完整產業鏈,是全國最大的光電子資訊產業基地。長飛光纖連續十年光纖銷量全球第一,光迅科技和華工科技的光模組躋身全球前十。
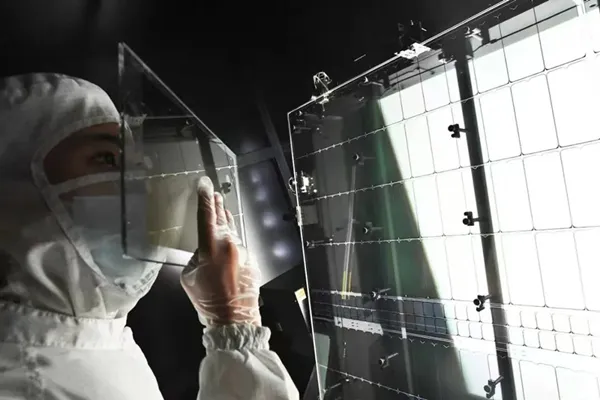
另一條是顯示面板。武漢是全國重要的新型顯示產業基地,也是國內最大的中小尺寸顯示面板生產基地。華星光電t3產線是全球最大的LTPS單體工廠,天馬微電子的車規顯示出貨量連續五年全球第一。
三條產業線是可以融合並且協同的。比如,光通訊積累的光晶片技術,顯示面板練出來的半導體工藝,成為做記憶體的產業基礎。記憶體做起來之後,本地市場又反過來能帶動光模組和面板的需求。
這種融合正在加速。今年8月,武漢的華工科技跟佰維記憶體簽了戰略合作,一起做記憶體晶片和光模組一體化封裝產品。長存也把旁邊一個產業園改名叫“存算一體雙創園”,招做存算一體晶片的公司進來。
一個城市同時在記憶體、光通訊、顯示三個領域做到全國前列,還是屬於比較少見的。
04、下一輪記憶體周期,
武漢的機遇和挑戰
對於武漢來說,更重要的問題是:下一輪記憶體周期,自身能不能接住。
這輪記憶體漲價,是AI帶起來的。一台AI伺服器需要的記憶體容量,從過去的幾TB漲到了上百TB。亞馬遜、Google、微軟這些雲廠商為了大模型業務,在瘋狂鎖定記憶體長單。三星和海力士把大量產能轉向利潤更高的HBM高頻寬記憶體和企業級SSD,消費級快閃記憶體產能被擠壓,價格就漲上來了。
花旗預測,2027年全球NAND快閃記憶體會有6.1%的供需缺口。
需求變化還帶來技術路線的變化。AI資料中心對記憶體的要求不只是容量大,還要速度快、延遲低,存算一體、近存計算變成必須解決的產業問題。武漢已經在佈局,長存旁邊那個“存算一體雙創園”招的就是做這類技術的公司。
這個需求是全球性的。武漢能不能分到更大的蛋糕,要看手裡的牌。
最直接的一張牌是產能。長存按位元出貨已經排全球第三,三期擴產後產能還會往上走。記憶體是規模生意,成本跟著產量走,規模越大單位成本越低。
第二張是人才。武漢有八十多所高校,在校大學生超過百萬,華科的微電子學院每年輸出大量晶片設計和製造工程師。記憶體製造、光通訊、顯示面板共享半導體基礎工程經驗,潔淨室管理等能力可相互遷移,工程師具備跨行業流動的基礎。
第三張是國產化逼出來的供應鏈。長存被制裁後,國內裝置材料公司在長存產線上反覆驗證迭代,這個過程中裝置和製造一起進步。這種磨合出來的配合度,在全球主要記憶體基地裡也不多見。
當然,短板也不是沒有。
武漢產線上用的高端裝置和材料,雖然已經有一批國產供應商進了產線,但最頂尖的環節還在國產替代早期。最先進的刻蝕機、薄膜沉積裝置、光刻膠、特種氣體這些環節,國產產品還在驗證階段,離大規模替代進口還需要時間。“梧桐樹計畫”簽約不等於量產供貨,中間還有兩三年的驗證周期。
晶片設計是武漢偏弱的一環。現在武漢的強項在製造,長存和武漢新芯都是製造廠。
設計公司數量跟上海、深圳相比有差距。製造和設計是互相拉動的關係,沒有設計公司在旁邊,製造端的一些需求就沒人響應。
還有一個問題是集中度。現在武漢的晶片產業,很大程度上圍繞長存一家在轉。長存如果遇到周期下行,一圈供應商也會跟著承壓。武漢需要長出更多不依賴長存、自己能在全球市場立足的公司。
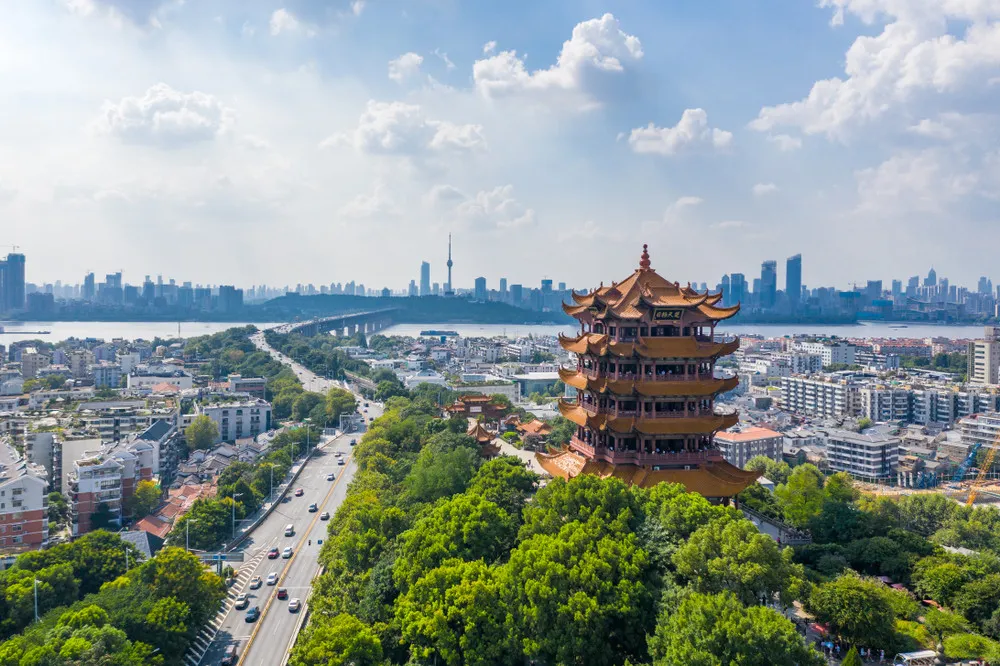
武漢曾是中國重要的工業基地,鋼鐵、汽車一度撐起半壁江山。但改革開放後沿海城市快速崛起,武漢在全國經濟版圖裡的位置一度後移。
這些年,武漢從傳統工業城市一路轉型,深耕記憶體、光通訊、顯示等產業,成為國家硬科技版圖裡的重要城市。今年上半年,武漢GDP為1.12兆元,全國排名第九。更值得注意的是結構變化:高技術製造業佔規上工業比重達到 38.4%,首次超過汽車、鋼鐵、石化、菸草四大傳統行業之和。
記憶體行業周期起落是常態,而AI帶來的技術變革剛剛開啟。武漢已經積累下了產能、技術、人才與供應鏈基礎,但如何把短期的行業紅利轉化為長期穩固的產業優勢,仍要接受市場檢驗。
二十年磨一劍,風來時見真章。(酷玩實驗室)