
伯恩斯坦這份報告最不一樣的地方,是它不講故事,開始數車了。這是他們美國自動駕駛追蹤系列的第一篇,數完之後的判斷很直接:這個行業是供給緊的,瓶頸不在需求端。
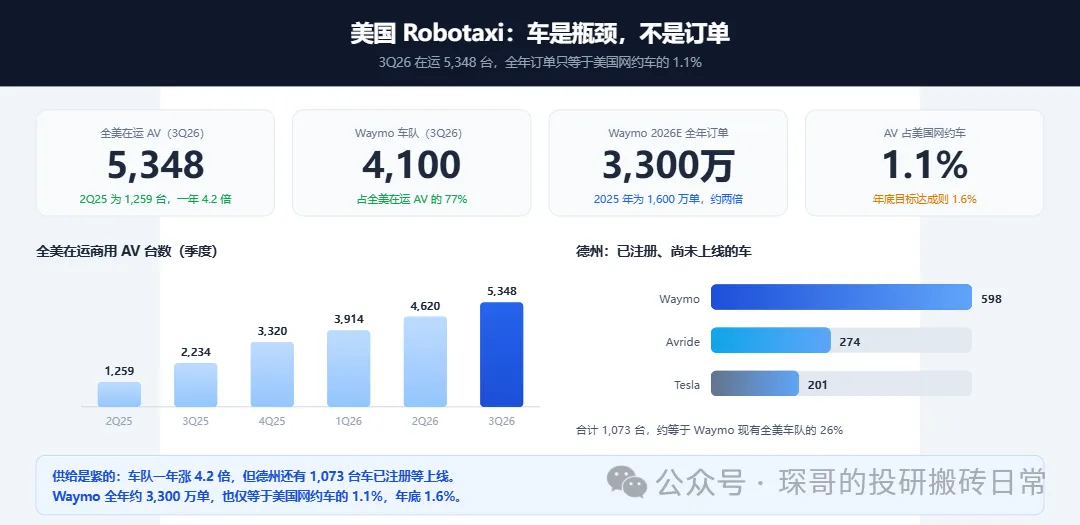
先把帳攤開。全美在運的商用自動駕駛車,3Q26 是 5,348 台,一年前的 2Q25 是 1,259 台。其中 Waymo 4,100 台,Tesla 958 台,剩下的 Zoox、Avride、Motional 三家加起來不到 300 台。
Waymo 的車隊又高度集中:舊金山 1,300、洛杉磯 950、鳳凰城 550、奧斯汀 350、亞特蘭大 250,前五城合計約 3,400 台,佔它自己車隊規模的 85%,另外九個城市加起來才 700 台。
德州是眼下最值得盯的市場。Waymo 在這裡有 535 台在跑、598 台已註冊還沒上線;Tesla 是 345 加 201;Avride 是 70 加 274。三家已經註冊、只等上線的車加起來 1,073 台——光這一個州,就壓著 Waymo 現在全美車隊四分之一以上的量。
再往後,就得看車企能交多少車。Waymo 與 Hyundai 的合作據報要在 2028 年前交付約 5 萬台,大部分留在美國本土;Zoox 拿到許可,未來兩年可以再加 5,000 台,年產能 1 萬台;Uber 一邊簽了 Nuro 和 Lucid 的 3.5 萬台以上協議,一邊和 Stellantis、Nvidia 先落地 5,000 台;Tesla 自己報的 Cybercab 產能超過 12.5 萬台。
車夠了,訂單才夠。Waymo 的周訂單 3 月剛過 50 萬,目標是年底做到 100 萬。伯恩斯坦自己的模型給的是 2026 全年約 3,300 萬單,是 2025 年 1,600 萬單的兩倍——但攤到周均才 60 多萬單,剩下那截缺口,只能在第四季度靠出車速度填。報告的說法是,難,但也就是幾周和幾個月的差別。
而且就算目標達成,自動駕駛在美國網約車裡也只佔 1.6%;按全年算,2026 年只有 1.1%。分城市看是分裂的:邁阿密、納什維爾、休斯頓、達拉斯、聖安東尼奧這些新進入的城市,Waymo 的份額還在個位數;舊金山、洛杉磯、鳳凰城、亞特蘭大、奧斯汀這些成熟市場,份額到了十幾個百分點。
營運效率確實在改善——空駛里程佔全部里程的比重從 2024 年 1 月的 32% 降到今年 6 月的 26%,平均等車時間從 38 分鐘降到 17 分鐘。但這兩條也在說另一件事:車隊單日接單量還停在二十幾單的水平。
Tesla 是這份報告裡最擰巴的一段。外部追蹤顯示它的車隊 9 月已經到 1,076 台,去年 7 月才 11 台。可 Tesla 自己披露的累計付費里程,截至 2Q26 還不到 250 萬英里,報告直接點出,這個數意味著要麼利用率極低,要麼真實車隊比外部追蹤的小得多。無監督里程漲得倒是快,7 月 38 萬英里,9 月 100 萬英里。
使用者端訊號更花,但不牢靠。9 月 Tesla 在美國網約車 App 月活裡的份額從 2% 跳到 20%,正好是 Cybercab 發佈會那個月;Waymo 的 App 份額穩在 12–13%。可論使用頻次還是 Uber、Lyft 的地盤,8 月人均月會話在 23–24 次,Waymo One 只有 13 次、Zoox 6 次。
順帶一提,在美國和中國以外的 10 個國際自動駕駛落地裡,8 個是中國公司:文遠知行 4 個(阿布扎比、利雅德、杜拜、瑞士)、百度 Apollo Go 2 個(阿布扎比、杜拜)、小馬智行 2 個(多哈、薩格勒布)。這條路跟 Waymo 在 EMEA 和 APAC 是正面重疊的。(琛哥的投研搬磚日常)