
前言
9月29日,澳大利亞儲備銀行宣佈將現金利率上調25個基點至4.60%,創下2011年11月以來的最高水平。這是澳聯儲2026年以來的第四次升息,也是本輪緊縮周期中最具鷹派色彩的一次決議。
按照教科書的邏輯,升息意味著本幣資產的回報率上升,理應提振匯率。然而市場的反應卻讓不少投資者大跌眼鏡:
決議公佈後,
澳元兌美元短暫沖高至0.703附近,
隨即急速回落,跌穿0.70關口。
截至9月底,澳元兌美元本月累計下跌約3.23%,從0.72附近的高點一路滑落至0.70下方,創下九周新低。升息了,貨幣反而跌了。
這一幕並非首次上演,但在澳元身上,它揭示的問題遠比表面複雜。
一場被“劇透”的升息
澳元下跌的第一個原因,說穿了並不神秘:市場早就知道了。
在決議公佈之前,25個基點的升息已經被交易員們Price In,意思是當前匯率已經把升息預期計算在內了。外匯市場從來不為意料之中的事情歡呼,它只對預期差做出反應。
真正讓多頭失望的,是澳聯儲主席布洛克在新聞發佈會上的表態。她在聲明中保留了進一步升息的可能性,但在答記者問時透露了一個關鍵資訊:董事會此次會議同時考慮了升息和維持利率不變兩種方案。
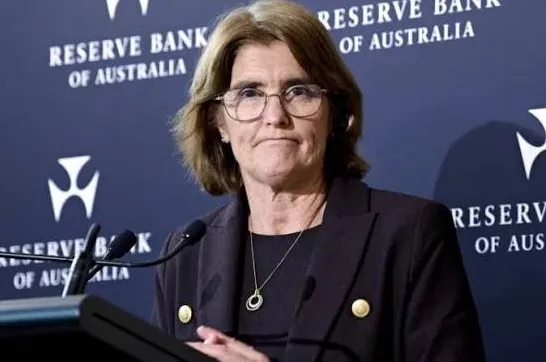
她還表示,希望今年實施的四次升息足以起到限制性作用,如果通膨如預期下降,可能不需要額外升息。
荷蘭國際集團的外匯策略師將這場發佈會形容為“在原本鷹派的決定中加入了鴿派色彩”。也就是說,市場的解讀是,這不是一輪新緊縮周期的開始,而是一次風險管理式的升息。澳聯儲在完成最後一擊後,或許要停下來觀望了。
對於外匯市場而言,當前利率水平固然重要,但幾個月後的預期利率水平才是真正的定價錨。既然進一步升息的空間被大幅壓縮,澳元的利差優勢預期就打了折扣。
為什麼市場不買帳
如果說澳聯儲的溝通是內因,那麼市場資金正在做空澳元、紐西蘭元和加元,同時大舉買入日元,CFTC交易持倉中出現了極為極端的做空頭寸。這不是短期的投機行為,而是市場在對這些經濟體進行長期結構性調整的押注。
某位經濟學家也明確表示:“做空澳新是目前較確定的交易方向,不是短期交易,持續交易量大,可能是押注其長期結構性調整。”
為什麼市場如此堅決地做空澳元?
而答案則直指
澳大利亞經濟的結構性問題。
第一重壓力來自美元的強勢回歸。美債殖利率近期持續飆升,帶動美元指數走強(主要是歐元的長期弱勢),美元兌澳元升至11周高位。在全球資金追逐美元資產的背景下,澳元的相對吸引力自然被削弱。
第二重壓力來自中東局勢。布洛克在發佈會上表示:“中東衝突讓人們變得更窮了,這是事實。”伊朗戰爭推高了燃料、化肥和運輸成本,對澳大利亞這樣一個高度依賴貿易的經濟體來說,輸入性通膨壓力加劇,但同時也壓制了全球風險偏好。而澳元恰恰是典型的風險敏感型貨幣,風險情緒惡化時往往首當其衝。
第三重壓力來自通膨資料的背刺。升息次日,澳大利亞公佈的8月消費者物價資料低於市場預期,核心截尾均值環比僅升0.2%。這進一步削弱了市場對澳聯儲繼續升息的押注,澳元兌美元從0.6990附近一度下探至0.6958,刷新7月30日以來的最低水平。
澳大利亞經濟的裂痕
把時間軸拉長來看,澳元的疲軟不只是短期市場情緒的產物。
澳新經濟深陷滯脹泥潭,單一產業結構、高槓桿地產泡沫、移民質量下滑,做空交易持倉創歷史極端。
某經濟學家更是直指澳大利亞和紐西蘭服務業、大宗商品、建築業、房地產均有問題。
通膨方面,澳大利亞的通膨率自2025年下半年以來持續運行在央行2%-3%目標區間之上,2026年中期CPI一度達到4.2%。但與此同時,經濟增長的動力明顯不足。
人均GDP增長疲弱,房地產市場在連續升息和投資房稅收優惠削減的雙重打擊下持續走弱。
研究機構Cotality指出,自2月以來四次升息已使澳大利亞家庭的借貸能力累計下降了約9萬澳元,購房能力縮水近9%。
澳洲經濟結構單一、通膨高企、利率難降,這不是一個可以通過短期貨幣政策調整就能解決的問題。更值得警惕的是,澳大利亞整體稅前利潤下跌了約600億澳元,僅礦業一個行業就下跌了667億澳元。
這一資料揭示出,澳大利亞的企業盈利基礎正在被侵蝕,而企業盈利的惡化最終會傳導到就業和消費,形成經濟下行的負反饋循環。
失業率方面,澳大利亞失業率已升至4.5%,略高於市場預期。失業率上升意味著升息對實體經濟的負面影響正在顯現,
而這恰恰是市場擔心的問題:澳聯儲還能加多久?經濟扛得住嗎?
光大證券的策略師指出,正是這種對經濟前景的擔憂,導致澳元在升息後反而失守0.70美元。
澳元:分歧比共識更大
對於澳元的走勢,國際投行的看法出現了明顯分化。
看空的一方認為,澳聯儲的升息空間已經非常有限。如果市場預期聯準會在餘下兩次會議中都會升息,澳元可能跌至年初0.66美元的水平;即便美國只升息一次,澳元也將在0.684附近才能找到支撐。
荷蘭合作銀行的資料顯示,澳元淨空頭頭寸已連續第二周增加,升至2025年12月以來最高水平。
看多的一方則更看重估值和基本面韌性。巴克萊銀行在其最新的全球展望中認為,澳元目前被低估,澳大利亞國內經濟的韌性將為匯率提供支撐。瑞銀亞洲外匯策略主管預測澳元年底匯率約為0.74美元,認為澳元相對於歐元和英鎊可能表現優異4-5%。
澳新銀行的分析也指出,儘管澳元面臨多空拉鋸,但中期前景總體偏正面。
這種分歧本身,就是澳元當前處境的最佳註腳,它既沒有足夠強的國內增長故事來獨立走強,也沒有弱到被市場徹底拋棄。
結語
升息而貨幣貶值,看似反常,實則是市場在用腳投票。理解澳元,不能只看利率這一個變數,更要看到澳大利亞經濟結構中的深層問題。產業結構單一、地產泡沫高企、企業盈利下滑、移民結構變化,這些才是決定澳元長期命運的根本力量。澳元當前面臨的,不只是一次利多出盡的技術性回呼,更是一場關於信心的考驗。
當澳洲利率越來越高以後,市場是否還願意為澳元支付更高的價格?如果答案是肯定的,澳元可能重新進入強勢周期。但如果答案是否定的,那麼就會出現一個非常值得警惕的現象:
央行還在升息,澳元卻開始提前交易經濟放緩。
而這,往往才是一個貨幣真正的趨勢轉折點。澳大利亞經濟能否在控制通膨的同時避免硬著陸,將決定澳元是觸底反彈,還是繼續沉淪。(澳洲財經見聞)