
深耕醫療產業與資本市場的人應該能明顯察覺到,港股醫療曾經的上市紅利正在快速消退。
2025 年,這條賽道尚且熱度不減,打新收益穩健。彼時市場對港股醫療IPO標的包容度很高,不少僅擁有早期臨床管線、尚未實現商業化盈利的創新藥企,上市後依舊能收穫正向收益,部分標的首日漲幅直接翻倍。
無論是參與認購的一級市場基石投資者,還是二級市場的打新資金,都能藉著賽道紅利獲得相對穩定的回報。
但到了2026年,這套粗放的估值和打新邏輯,開始失效,至第三季度,市場寒意進一步深化:當季港股僅有2家醫療企業完成上市,首日破發率達到100%。
過去,往往只有熱度低、基本面偏弱的新股才容易破發。但2026年,不少市場關注度高的標的,上市後同樣出現了深度回呼。9月上市的醫療器械企業麥科田,首日跌幅超42%;7月登陸港股的同仁堂醫養,首日大跌近40%,直接打破了市場“高熱度就有安全墊”的固有認知。
表1. 港股醫療類股IPO情況
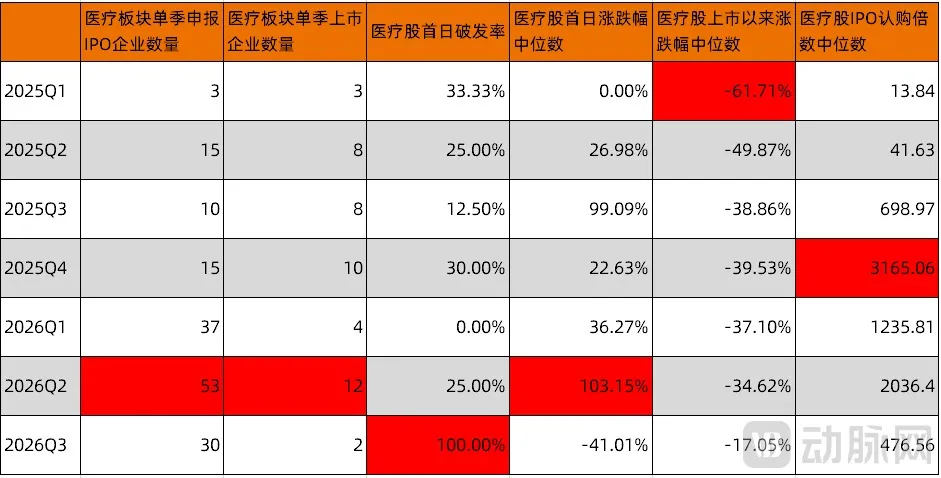
不止首日表現承壓,不少新股上市後跌勢持續加劇,2025年一季度上市的醫療標的,後續跌幅中位數已經超過 60%。市場情緒持續轉冷。
港股醫療IPO的降溫,本質是一場行業系統性調整:企業上市意願降溫、二級市場投資信心走弱、一級市場資金風險偏好持續收縮。市場單純為早期管線敘事給予高估值的階段,已經落幕。
01 上市意願轉冷
本輪市場降溫,最先體現在擬上市企業的申報與發行心態上。
2025年,行業普遍呈現“搶抓上市窗口”的心態,密集遞表申報港股IPO;步入2026年三季度,市場心態趨於謹慎,觀望、暫緩、終止上市成為越來越多醫療企業的選擇,申報IPO企業的數量開始回落。
表2. 港股醫療行業單季申報IPO企業數量
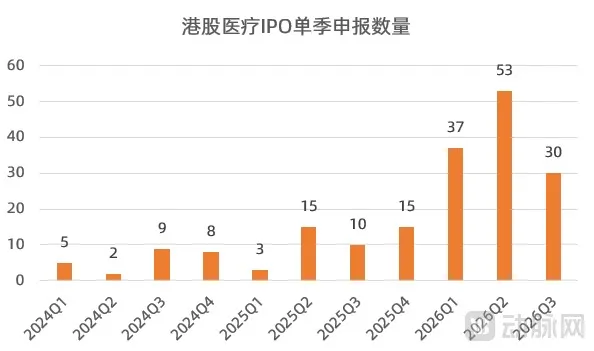
核心誘因是港股醫療IPO排隊擁堵問題凸顯。
近兩年醫療企業集中申報,導致港交所稽核佇列積壓,企業從遞表、多輪問詢、通過聆訊到最終發行上市的周期大幅拉長。
截至2026年9月21日,港股醫療IPO排隊企業共87家。即便參照行情火熱時期每季度8-10家的上市節奏,消化現有存量項目也需要十個季度。加上新申報企業持續多於上市企業,實際排隊周期還會進一步拉長。
表3. 港股醫療類股上市企業數量
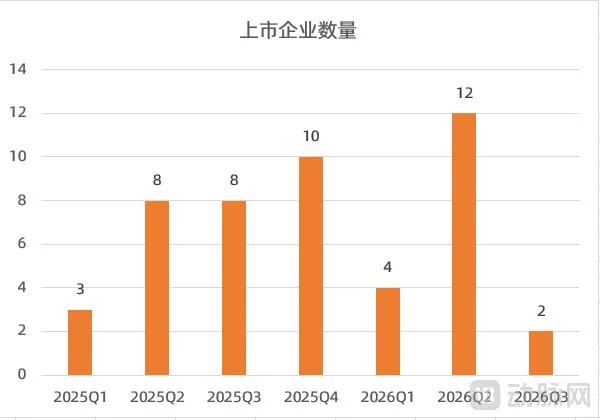
長期排隊過程中,企業需持續承擔合規維運、團隊營運等高額成本,疊加資本市場行情波動,上市的時間成本與不確定性顯著提升。不少企業主動放棄港股上市計畫。
諾思蘭德的案例,是今年行業一個頗具代表性的樣本。
2026年6月30日,北交所企業諾思蘭德正式發佈公告,終止籌劃H股上市事宜。公司董事長許松山在接受採訪時坦言,當前H股IPO申報企業扎堆、排隊周期過長。疊加今年港股新股破發增多、市場融資環境走弱,短期上市窗口並不友好,公司因此選擇放棄港股IPO,轉向場內再融資。
與此同時,監管稽核尺度持續收緊,進一步抬高了上市門檻。
當前港交所與香港證監會對醫療企業的臨床資料真實性、臨床試驗安全風險、資訊披露完整性核查愈發嚴格。細胞治療企業易慕峰二次遞表階段,因未及時披露前期臨床試驗安全事件,陷入資訊披露合規爭議。
這一案例也讓行業明確,港股醫療企業上市的稽核容錯率大幅降低,粗放式申報、滯後披露資訊的模式已行不通。
排隊周期長、市場行情弱、稽核標準嚴,多重因素疊加下,不少醫療企業趨於理性,不再盲目衝刺港股上市。
02 二級市場信心受挫
企業端上市意願降溫的背後,是二級市場持續的負面反饋,一系列風險事件,逐步影響了市場的樂觀情緒。
此前市場對港股醫療企業存在明顯的賽道濾鏡,市場普遍包容早期企業無盈利、管線未商業化的現狀,傾向於為賽道前景和研發預期溢價。但隨著多起風險事件爆發,市場認知開始重塑:上市資質不等於核心價值,新股熱度資料也不等同於真實市場認可度。
2026年衝擊賽道信心的核心黑天鵝,是撥康視雲-B監管調查事件。
這家2025年上市的眼科創新藥企業,上市後股價持續下行,較發行價最大回撤超88%。2026年9月,香港證監會對其啟動調查並強制停牌,核心疑點為公司IPO配售階段涉嫌人為營造認購熱度、干預發行配售秩序。
這是市場少見的針對IPO發行配售環節的專項監管調查。
長期以來,公開發售超購倍數、基石投資者陣容,是市場判斷新股質量與熱度的核心依據,而該事件直接打破了這一評判邏輯,讓市場開始審慎看待新股公開熱度資料的真實性。
除監管風險外,中小市值企業的內控缺陷、流動性風險也集中暴露。
2025年上市的癌症早篩企業覓瑞,上市未滿一年便暴露出嚴重合規問題,因無法按期出具經審計的年度報告、存在大額預付款及供應鏈內控缺陷,自2026年4月起持續停牌。
盛禾生物上市未滿一年便陷入審計風波,因核數師無法獲取服務供應商相關資料而辭任、2025年年度業績無法按期刊發,目前已經被停牌。
2025年上市的中慧生物,上市後不久就暴露資金合規疑點,年報難產,自2026年4月起持續停牌。
從覓瑞到盛禾生物,再到中慧生物,三家企業所暴露的問題大幅削弱了市場對中小醫療企業治理能力的信任。
另外,解禁回撤的結構性風險也愈發突出。2025年6月上市的藥捷安康,上市初期受資金炒作估值沖高,在限售股份解禁後股價單日暴跌59.71%,整體最大回撤接近98%。
多起“上市炒作、解禁估值崩塌”的案例,讓市場充分認知到小盤標的的流動性泡沫與估值風險。
這類標的的下行壓力會在上市後持續釋放,持有周期越長,虧損幅度越高。賽道情緒持續轉冷。
表4. 港股醫療股票上市以來漲跌幅中位數
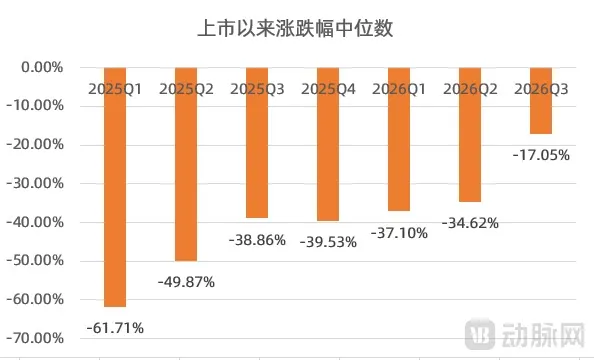
體現在投資者情緒上,港股醫療股票的認購倍數開始呈現回落態勢。
表5. 港股醫療IPO認購倍數中位數
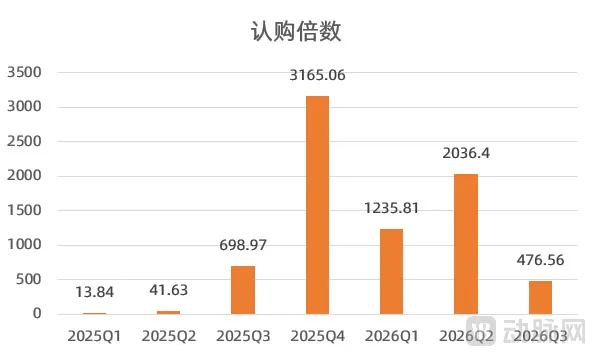
二級市場對港股醫療新股的風險容忍度開始下降,投資決策愈發審慎,不再追逐賽道熱度、跟風博弈。
03 一級市場資金偏好大幅收縮
二級市場的估值回呼與風險爆發,進一步傳導至一級市場,推動機構投資邏輯全面迭代,徹底告別此前的粗放式博弈模式。
2025年賽道熱度高點,一級市場資金風險偏好整體偏高。眾多PE機構、產業資本參與港股醫療企業基石投資時,更看重賽道稀缺性與研發前沿性,對企業商業化進度、盈利確定性容忍度極高。
即便是僅處於I/Ⅱ期早期臨床、無營收、無落地產品的Biotech企業,也能獲得機構基石加持,資金普遍博弈上市後的估值溢價空間。
進入2026年,隨著新股發行走弱、監管風險升溫、次新股持續回撤,機構風控標準全面升級,投資門檻顯著抬高。
當前機構投資核心邏輯趨於統一:重視業績確定性,謹慎對待遠期研發預期。
核心管線具備中晚期陽性臨床資料、已提交NDA上市申請、臨近商業化落地的企業,能夠順利獲得優質基石機構背書。而管線佈局單一、臨床進度偏早期、商業化周期漫長的Biotech企業,很難敲定優質基石陣容,發行融資難度大幅提升。
據投資人透露,在市場弱勢環境下,基石機構的議價能力顯著提升。
不少港股醫療IPO項目在簿記定價階段,發行方需要與機構反覆博弈估值,面臨明顯的壓價壓力。部分項目因發行估值無法達成一致,意向基石投資者會在招股前下調認購規模。新股原本由基石資金構築的安全墊不斷變薄,這也是不少高關注度標的上市後依舊深度破發的重要原因。
與此同時,一級市場傳統的IPO退出邏輯也迎來調整。
對一級市場投資者來說,上市普遍意味著穩定的套利空間。但隨著首日破發、解禁回撤、次新股流動性低迷成為常態,IPO退出的確定性大幅下降,被套風險顯著提升。
在此背景下,越來越多一級市場投資機構不再單純依賴上市退出,轉而選擇老股轉讓等方式提前兌現收益。一級市場“投資-IPO-退出”的閉環穩定性下降,資金對早期醫療IPO項目的佈局熱情持續降溫。
04 市場回歸基本面定價
企業上市意願回落、二級市場信心走弱、一級市場風險偏好收縮,三重因素共振背後,本質是港股醫療IPO定價邏輯正在系統性重構,依託管線敘事定價的時代已然落幕。
此前的市場邏輯,具備明顯的粗放式炒作特徵。市場高度依賴賽道概念溢價,資金願意為遠期研發預期、前沿賽道題材買單,對企業的商業化能力、現金流健康度、內控合規水平、估值合理性關注度不足。
只要企業擁有創新藥、前沿生物科技標籤,具備基礎研發管線,就能獲得上市融資機會與二級市場估值溢價。
而隨著市場情緒回落,行業定價邏輯開始回歸理性。
擁有成熟商業化產品、核心管線進入申報階段、具備核心技術壁壘的優質企業,依舊能夠獲得資金青睞,上市後實現估值溢價;而管線質量薄弱、無落地業績支撐、估值虛高的企業,即便短期造勢充足、市場熱度較高,最終也會迎來估值回歸與資金出逃。
這種分化並非行業整體下行,而是資本市場一輪良性出清。港股醫療IPO降溫,並不等同於行業進入寒冬,而是市場走向成熟、倒逼產業高品質發展的過程。
未來的港股醫療市場,將逐步告別粗放擴張的階段。估值與資金資源將持續向具備真實創新、商業化落地與可持續經營能力的優質企業傾斜。 (動脈網)