
如果說20世紀的工業巔峰是GE,那麼21世紀,誰能接棒它的王座?
GE巔峰檔案(2000年,傑克·韋爾奇離任前夕,GE歷史頂點)
市值:峰值約 5940億美元,一度登頂全球市值第一企業
財報核心資料:全年營收1298億美元,淨利潤127億美元;經營性現金流強勁,連續29個季度利潤增長
全球僱員:全球員工約34萬人,業務落地100+國家
覆蓋行業:航空發動機、發電能源、醫療影像、軌道交通、工業自動化、工業軟體、工程塑料、家電照明、傳媒(NBC)、產業金融GE Capital等十大類股。
曾經的通用電氣GE,是全球工業文明的終極範本。一家公司,同時掌控:航空發動機、能源電力、高端醫療、工業自動化、工業軟體、產業金融。
橫跨數個兆級賽道,手握硬核技術、全球管道、長周期服務現金流與頂級併購能力,定義了什麼叫“超級工業帝國”。但時代終會更迭。
隨著專業化浪潮與資本市場重構,龐大的綜合工業集團模式難以為繼。最終,GE完成歷史性拆分,化作三家獨立上市公司:
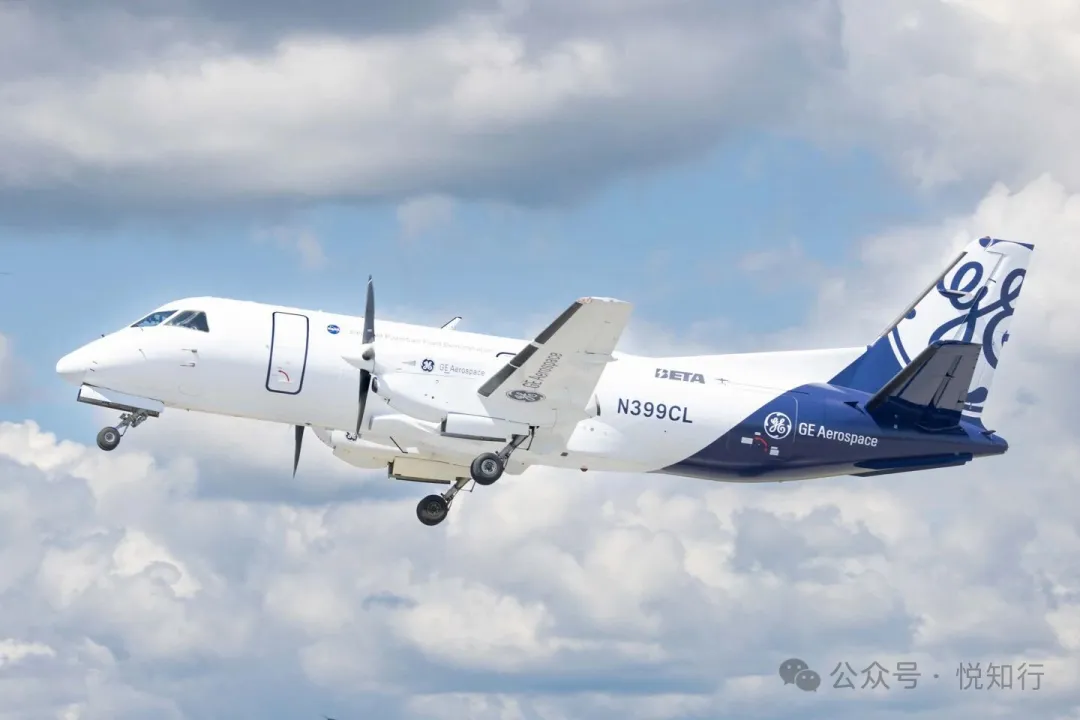
GE Aerospace
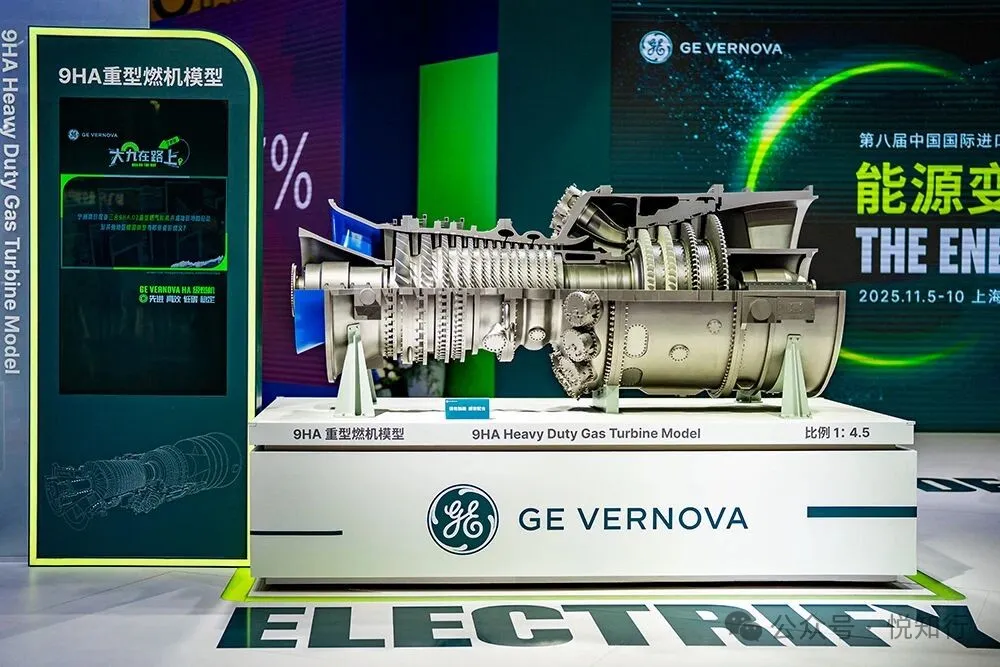
GE Vernova
GE HealthCare
舊GE落幕,產業格局重寫。所有人都在問同一個問題:美國,還會誕生下一個GE式超級工業巨頭嗎?
答案很明確:復刻“大而全”的傳統GE,幾乎不可能;但屬於21世紀的全新工業霸主,正在多條賽道同步浮現。
一、先釐清:什麼是真正的「GE級工業巨頭」
很多人把“市值高、營收大”等同於巨頭。
但真正的GE級超級平台,有五大不可替代的核心特質:
- 跨多兆級工業賽道:不依賴單一單品,深度切入多個國家級核心產業。
- 超高技術與認證壁壘:重研發、長周期、強工程積累,新玩家難以彎道超車。
- 全球化產業話語權:覆蓋能源、航空、製造、資料中心等核心工業客戶。
- 永續型服務現金流:不止賣裝置,更靠備件、維修、升級、軟體維運,賺取幾十年長周期複利。
- 頂級併購整合能力:通過持續收編技術、團隊、產品線,不斷加固產業鏈壟斷地位。
簡言之:普通工業公司拼銷量,GE級平台控產業鏈。
二、為什麼“再造傳統GE”,已經成為歷史絕唱
20世紀的工業邏輯:規模即壁壘,多元即強大。
資本市場追捧綜合集團,業務越龐大、版圖越寬廣,估值越穩、抗風險越強。
21世紀的資本邏輯徹底反轉:聚焦才有溢價,多元帶來折價。
航空、能源、醫療、自動化、金融,五條賽道的增長曲線、利潤率、資本周期、風險屬性完全不同。
捆綁在一起,只會造成:管理臃腫、資源錯配、周期避險、估值混亂。
於是全球工業進入不可逆趨勢:大集團拆分、業務專業化、單賽道平台化、獨立資本化。
GE的解體,不是衰落,而是舊工業時代模式的正式終結。
未來不會再有“什麼都做”的萬能工業帝國,只會出現每一條核心賽道的頂級統治型平台。
三、GE從未真正消失,只是能力被重新分配
GE沉澱百年的工業底蘊、技術體系、全球管道、服務模式,並沒有消亡。
只是從“一家公司的能力”,拆解為美國六大頂級工業巨頭的核心底盤。
舊GE解體,新GE梯隊成型。
美國的工業底盤,非但沒有削弱,反而更精細、更專業、更具爆發力。
四、六大候選賽道:21世紀新GE的六種終極形態
01 Eaton伊頓:AI時代的「電力版新GE」
如果要選未來成長確定性最高的新GE候選人,一定是伊頓。
當下全球產業最大的底層矛盾:AI算力爆發式增長,電力基建跟不上需求。
所有算力、資料中心、高端製造、新能源產業,最終都卡死在同一個環節——穩定、安全、高效的電力管理。
從發電廠,到資料中心機櫃,完整鏈路:發電 → 輸電 → 變電 → 配電 → 開關裝置 → 電源管理 → 熱管理 → 終端算力
整條產業鏈,Eaton全環節深度佈局。
它早已不是傳統電氣廠商,而是持續整合:電力裝置、資料中心基建、電氣化系統、航空配套、儲能管理。
在AI算力基建、製造業回流、全球電氣化浪潮共振下,Eaton正在成長為21世紀的“電力基礎設施帝國”。
未來所有新工業文明,都要建立在它的底盤之上。
02 Honeywell霍尼韋爾:最正統的「經典GE繼承者」
如果說Eaton代表未來趨勢,霍尼韋爾則完美繼承了老牌GE的工業基因。
業務覆蓋:工業自動化、建築智能、流程工業控制、工業軟體、航空配套(已拆分)。
它的核心壁壘從不是單一硬體,而是一套閉環生態:硬體裝置 + 控制系統 + 工業軟體 + 存量全球工業客戶
這正是巔峰GE最核心的商業模式。
隨著航空業務進一步專業化剝離,霍尼韋爾未來將徹底聚焦:自動化、數位化、流程工業。
它不會做跨行業的萬能巨頭,但會成為全球工業數位化領域的絕對統治級平台。
03 GE Vernova:純粹的「能源版超級GE」
未來十年,全球最剛性的需求只有一個:持續增長的電力。
AI資料中心、新能源汽車、新型製造、可再生能源,全部在無限拉高全球用電基數。
而GE Vernova手握完整能源產業鏈:燃氣輪機、電網裝置、風電整機、電氣化方案、全周期維運服務。
它的成長邏輯極其清晰:AI算力擴容 → 資料中心激增 → 電力需求暴漲 → 電網升級迭代 → 發電裝置更新替換
它是全球極少數,能獨立撐起一個國家能源工業體系的企業。
如果說20世紀GE靠綜合版圖稱王,21世紀的GE Vernova,將靠能源剛需統治時代。
04 GE Aerospace:垂直極致的「航空專屬GE」
不同於多元化平台,GE Aerospace走出了另一條頂級巨頭路徑:不擴賽道,只做深、做透、做壟斷。
航空工業是全球壁壘最高、認證最嚴、生命周期最長的頂級產業。
它的商業閉環堪稱工業界的印鈔機:航空發動機 → 機載系統 → 備件銷售 → 大修維護 → 長期服務合約 → 下一代迭代研發
一台發動機裝機,意味著未來30年持續穩定的現金流收益。
超高技術壁壘、超高認證門檻、極低客戶替換率、超長服務周期。
它不需要跨界醫療、能源、自動化,僅憑全球航空動力產業鏈,就足以成為21世紀的垂直超級工業帝國。
05 RTX雷神技術:空天防務一體化巨頭
RTX由雷神與聯合技術UTC合併而來,UTC本身就是當年和GE同台競爭的工業巨擘。業務覆蓋商用航空航電、發動機零部件、軍機、導彈、太空系統、國防電子。
和GE Aerospace的民用航空路線互補,RTX走軍民雙輪驅動路線。
軍工訂單具備強計畫性、高壁壘;民航航電、起落架業務擁有數十年存量維保現金流。
橫跨商業航空+國防軍工兩大高門檻賽道,具備持續大額研發投入能力,是美國空天產業的壓艙石企業。
短板在於業務偏防務航空,缺少能源、自動化類股,很難復刻當年GE全工業版圖。
06 Emerson艾默生:流程工業數位化隱形巨頭
Emerson是流程自動化領域老牌龍頭,對標當年GE的自動化與工業軟體類股。
主營油氣、化工、製藥、能源工廠的DCS控制系統、感測器、工業軟體、裝置維運服務。
核心優勢是紮根流程工業數十年,大量存量工廠的改造、數位化升級帶來持續服務收入,併購非常活躍,持續補強工業軟體與智能化方案。
相比Eaton、霍尼韋爾,賽道更聚焦流程工業,體量偏小,但在細分工業數位化領域護城河深厚。
五、時代底層變革:AI重新串聯所有工業賽道
20世紀:科技、能源、工業、航空,彼此獨立、各自發展。
21世紀:AI成為所有工業的總樞紐,徹底重構產業邏輯。
全新產業鏈路已經成型:AI算力 → 資料中心 → 電力能源 → 電網基建 → 自動化控制 → 工業軟體 → 高端製造
曾經分散的賽道,被AI強行串聯、深度繫結。
誰能掌控這條全新底層產業鏈,誰就能定義下一代工業霸權。
這也是新時代“新GE”的終極標準:不再是跨行業堆砌資產,而是掌控新時代工業文明的底層基礎設施。
六、終極預判:未來沒有一個GE,而是「四個新GE」
過去:GE = 唯一全能工業帝國
未來工業新格局:
- Eaton → AI電力基礎設施平台
- GE Vernova → 全球能源工業平台
- Honeywell → 工業自動化數位化平台
- GE Aerospace → 全球航空動力平台
- RTX雷神技術 → 全球防務工業平台
- Emerson → 流程自動化數位化平台
GE沒有消失,它一分為六,各自稱王。
美國工業真正的強大,從來不是一家巨頭,而是每一條核心戰略賽道,都有統治級的頂級平台鎮守。
七、結語:20世紀拼綜合,21世紀拼底層
我們不會再見到,那個橫跨航空、能源、醫療、金融的傳統GE。
屬於“大而全”的工業帝國時代,徹底落幕。
但屬於21世紀、AI時代、電氣化時代的新工業巨頭,正在全面崛起。
如果說:20世紀的GE,靠工業技術定義時代;21世紀的新GE,靠算力、電力、自動化、底層基建統治未來。
未來十年,真正值得長期跟蹤的核心標的:Eaton、Honeywell、GE Vernova、GE Aerospace、RTX、Emerson
新的工業王座,早已開始迭代更替。 (悅知行)