
最近,NOR Flash市場消息頻發。市場研究機構TrendForce發佈預測:NOR快閃記憶體增產有限,高容量產品價格下半年預計再漲90%至110%,部分型號價格或將直接翻倍。而本輪價格上行的根源來自AI伺服器與汽車電子兩大市場需求的集中爆發。
幾乎同一時間,英飛凌官宣以11.2億美元現金,將旗下NOR Flash和F‑RAM記憶體業務出售給華邦電子,雙方計畫於2027年下半年完成全部交割。中國產業端同樣傳來關鍵進展,中天弘宇積體電路有限公司在今年早些時候宣佈,其第二代大容量“超級快閃記憶體”晶片取得重大進展——28nm工藝、單晶片容量達到2Gb等級,目前已進入客戶送測階段。
運行多年的NOR Flash市場格局正在發生深刻變化,NOR Flash行業迎來價值重估。
01 AI催生NOR FLASH大容量需求
值得注意的是,TrendForce發佈的預測中,NOR Flash漲價幅度較大的是高容量產品。長久以來,NOR Flash憑藉XIP程式碼就地執行、高可靠性的核心特質,廣泛用於韌體記憶體場景。傳統上,NOR Flash主要用於功能手機、電視、機頂盒、USB Key等小容量程式碼記憶體。在功能手機時代,憑藉NOR+PSRAM架構稱霸一時,其中,NOR Flash用來記憶體程式碼和資料,PSRAM作為MCU和DSP執行運算時的資料快取。在傳統伺服器中,NOR Flash主要承擔BMC韌體記憶體任務,單台伺服器單板配置的晶片數量十分有限,整體用量並不起眼。
但AI的爆發徹底改變了這一現狀。在伺服器領域,單台AI伺服器對NOR Flash的需求量是傳統伺服器的3-5倍。更關鍵的是,AI伺服器內部配備了大量的Retimer(訊號中繼)晶片,每一顆Retimer都需要獨立的一顆NOR Flash來載入微碼。這直接推高了大容量和Octal SPI NOR的需求。行業資料顯示,每個伺服器機架的NOR器件數量從過去的3至5顆增至30顆以上。
另一個不容忽視的增量,來自端側AI。Edge-AI、AI PC和機器人等本地推理裝置,正在讓模型韌體規模數倍膨脹,高密度NOR Flash的需求水漲船高。一方面,安全啟動機制普及、裝置OTA遠端升級常態化、後量子加密演算法落地,都不斷拉高韌體鏡像檔案的體積;另一方面,AI PC、人形機器人、端側推理硬體等邊緣AI裝置快速落地,對於XIP程式碼就地執行的需求持續走高,而XIP模式要求程式碼直接運行在NOR記憶體介質之上,韌體規模擴張會直接轉化為對NOR晶片容量的硬性要求。
用量增長決定器件數量,韌體擴容決定單顆容量。兩項因素疊加,使需求增量集中作用於256Mb以上高容量產品,這與漲價集中於高容量段的現像一致。主控廠商新平台的設計容量基準正從128Mb向256Mb、512Mb遷移,128Mb以及更低容量的NOR產品陸續進入EOL生命周期終止流程。
02 NOR Flash大容量需求推動技術迭代
過去二十餘年,NAND快閃記憶體沿著多層堆疊路線持續迭代,記憶體容量成倍提升,而NOR Flash受限於傳統浮柵記憶體單元的物理瓶頸,發展處理程序明顯放緩。NOR Flash主流產品採用2D浮柵結構,其單晶片容量自2005年Spansion推出1Gb樣品後長期停滯。
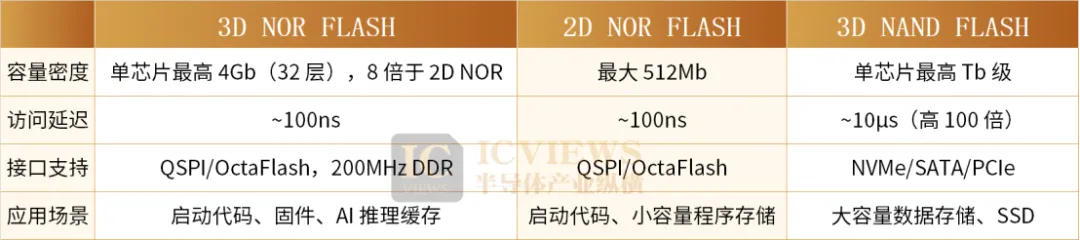
國際大廠的應對路徑有兩條:一是製程微縮,從55nm、45nm向25nm、20nm推進;二是架構創新,即3D AND方案——通過垂直堆疊記憶體單元提升密度。華邦電子的高容量路徑則押注2D微縮與SpiStack堆疊,其45nm NOR放量、製程往25/20nm微縮。不過,NOR Flash製程已不易再微縮下去,因為成本會大幅提升,旺宏電子幾年前便提出3D NOR Flash的研發方向,並預計最快有望2026年下半年推出,產品容量達4GB,用於車用控制系統。
03 全球巨頭壟斷格局加強
在技術迭代存在明顯時滯的背景下,產業併購進一步重塑全球NOR Flash的競爭版圖,行業集中度持續走高,由過去多強並立,逐步轉向“一超多強”的寡頭競爭格局。
日前,華邦電子宣佈已經與英飛凌公司旗下的Infineon Technologies LLC簽署股份購買協議,將以全現金方式取得英飛凌NOR Flash與F-RAM業務100%股權。基礎交易價格為11.2億美元,並將於交割前依股份購買協議所訂之相關規定進行調整。該交易已獲華邦董事會核准。根據雙方聲明,此次交易以無現金、無債務為基礎,全部以現金結算,預計2027年下半年完成,仍需獲得監管機構批准。據悉,華邦電子將重啟Spansion品牌。Spansion由AMD與富士通快閃記憶體部門整合而成,2014年被Cypress以約40億美元合併,2020年隨Cypress以100億歐元併入英飛凌。
站在英飛凌角度,NOR Flash業務屬於集團內部邊緣業務。受限於2D浮柵架構的容量天花板,這項業務本身長期成長性有限,本輪市場價格暴漲更多屬於行業周期帶來的短期紅利,並非業務本身實現結構性成長。在周期高位完成資產剝離處置,能夠最佳化集團財務報表,把資源集中傾斜到功率半導體、汽車MCU等核心優勢賽道。
對華邦電子而言,收購後可以承接英飛凌的車規客戶准入與管道資源;獲得成熟存量產能與完整產品矩陣,立刻補足當下的產品供給。更關鍵的是,過去高容量NOR Flash市場主要由Cypress和美光把持著,通過本次收購,將提高華邦電子在高容量NOR Flash的市場地位。未來,消費類中低容量NOR Flash仍將維持多元競爭;而車規、工業、AI伺服器所需要的高容量高可靠NOR Flash,認證壁壘高、客戶匯入周期漫長,供給話語權進一步向頭部大廠集中,後續產品定價、產能分配都會受到深刻影響。
04 中國國產廠商開始追趕
海外大廠新格局成型的同時,中國NOR Flash產業也正在加速追趕,行業內部已經分化出兩條發展路徑:一批全新創業企業入局賽道,另一條路徑則是依託底層記憶體原理創新,攻堅長期被海外壟斷的大容量NOR技術。
首先是新玩家正在湧入。優存科技在2026年9月獲得國民技術6000萬元戰略入股,投前估值達到5.9億元。這家企業選擇避開和海外巨頭在先進製程上的硬碰硬競爭,主打NOR Flash與中國國產MCU的生態深度協同,同時前瞻佈局基於NOR記憶體架構的存內計算晶片,瞄準AI端側低功耗算力市場。中國MCU龍頭中微半導也與今年1月推出型號為CMS25Q40A的SPI NOR Flash晶片產品,容量為4M bit,記憶體陣列劃分為2048個可程式設計頁,每頁容量為256字節。
僅僅依靠中低容量中國國產替代還不足以應對AI時代的產業浪潮,中國國產大容量NOR技術的突破,成為行業迫切訴求。中國國產記憶體廠商中天弘宇第二代大容量新型快閃記憶體晶片研發取得重大進展。依託原創的“二次電子倍增注入浮柵”技術架構,這款晶片實現單晶片2Gb記憶體容量,採用28奈米工藝,即將全面推進送測與量產工作。該成果是全球相容NOR Flash領域時隔21年後,首次實現容量等級的實質性迭代,打破長期以來傳統NOR Flash的容量天花板,為中國非易失記憶體底層技術自主化帶來標誌性進展。
中天弘宇改採用的“二次電子倍增注入浮柵”屬於底層原理級創新,區別於傳統NOR的熱電子注入機制,是全球範圍內第三種實現記憶體單元電荷寫入的技術路徑。該技術利用二次電子倍增效應完成浮柵電荷注入,大幅提升電荷注入效率,弱化製程微縮帶來的器件負面效應,在相容標準NOR Flash介面的前提下,適配邏輯工藝向下迭代,解決傳統NOR難以走向28nm及以下先進節點的痛點,為單晶片容量躍升打開物理空間。此前第一代小容量產品已經實現規模化出貨,累計出貨量突破6億顆,在消費電子、物聯網裝置完成市場驗證,證明這套原創技術的工程可行性與可靠性,也為第二代大容量產品的落地打下紮實的產業化基礎。本次第二代產品將工藝推進至28nm,單晶片容量達到2Gb,對比初代產品容量實現256倍的跨越式提升,同時完整相容現有NOR Flash介面,下遊客戶不需要大規模修改原有硬體與軟體設計,就可以完成產品替換,降低技術落地的遷移成本。在此之前,全球主流廠商的NOR Flash產品長期停留在512Mb的容量上限,想要實現更大容量,只能通過多顆晶片並聯,增加系統複雜度。中天弘宇2Gb單晶片產品一旦完成送測與量產,將直接補齊大容量NOR的產品空白,改變市場供給格局。
05 結語
回望過去很長一段時間,NOR Flash受限於2D浮柵架構的物理瓶頸,陷入“需求以中小容量為主、大容量供給不足、技術迭代緩慢”的發展僵局。但AI伺服器、汽車電子帶來的全新市場需求,正在徹底打破舊有產業平衡。
一邊是海外巨頭加速佈局3D‑AND新一代架構,通過資產併購整合客戶與產能資源,行業壟斷程度持續加強;另一邊中國產業一邊夯實中低端中國國產替代基本盤,一邊依靠底層記憶體原理創新,攻堅高容量技術高地。
當然,不管是海外的3D NOR方案,還是中國新一代大容量超級快閃記憶體,距離大規模量產、大規模匯入終端產品,依然要跨越良率最佳化、可靠性驗證、客戶大規模匯入等多重考驗。但可以確定的是,NOR Flash過去多年的技術僵局已經鬆動,屬於這款韌體記憶體晶片的全新競爭周期,已經正式開啟。 (半導體產業縱橫)