
美股不多說了,現在還是漲。估算了下,假期期間,美股沒有1天是跌的,全部都是漲,就是漲多漲少的問題。我現在有理由擔心明晚美股會調整了,畢竟後天A股要開盤了。
日經也是持續漲,最近今天也是拉出了4個點的漲幅。
持有日經ETF,納指ETF的投資者,這個假期是躺賺了,節後可以收紅包。挺好的。
美股持續漲的原因是頭部的幾個公司最近一直漲,其中比較重要的幾個是輝達、台積電、微軟等一些權重公司。實際上,美股現在呈現的特點是是AI相關的一些權重公司持續拉指數,但大部分其他的公司表現一般。即,權重上漲帶著指數漲,但廣度不行。
同時,美債出現創紀錄逢低抄底買盤,市政債、長久期國債 ETF 資金大量流入,但債券市場流動性極度薄弱,這批抄底資金高度取決於通膨資料。而ISM 服務業價格指數再度走高,預示四季度通膨仍存上行風險,10 月 14 日 CPI 是行情核心校驗點。
資金結構分化:散戶 ETF 在流出半導體,而避險基金在買入;公用事業類股空頭處於極端低位,存在軋空條件。市場呈現財報負偏特徵,業績超預期股價反應有限,不及預期將遭遇重挫。
美股的一些公司,比如麥當勞,其實最近持續在跌。麥當勞 3 月 2 日創歷史新高 335.16 美元後一路下行,10 月 5 日盤中觸 229.20 美元的 52 周低點,最大回撤約 -31.6%;"3 月以來"口徑約 -28.7%,2026 年內約 -22%~24%(截至 10 月 6 日收報 233.71 美元)。股價跌回四年前水平,錄得網際網路泡沫破裂後最長周線八連跌,若全年維持將創 2002 年以來最差年度表現——同期標普 500 卻漲了約 12%。
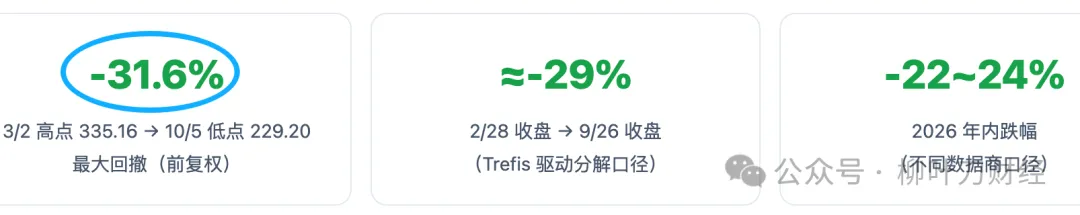
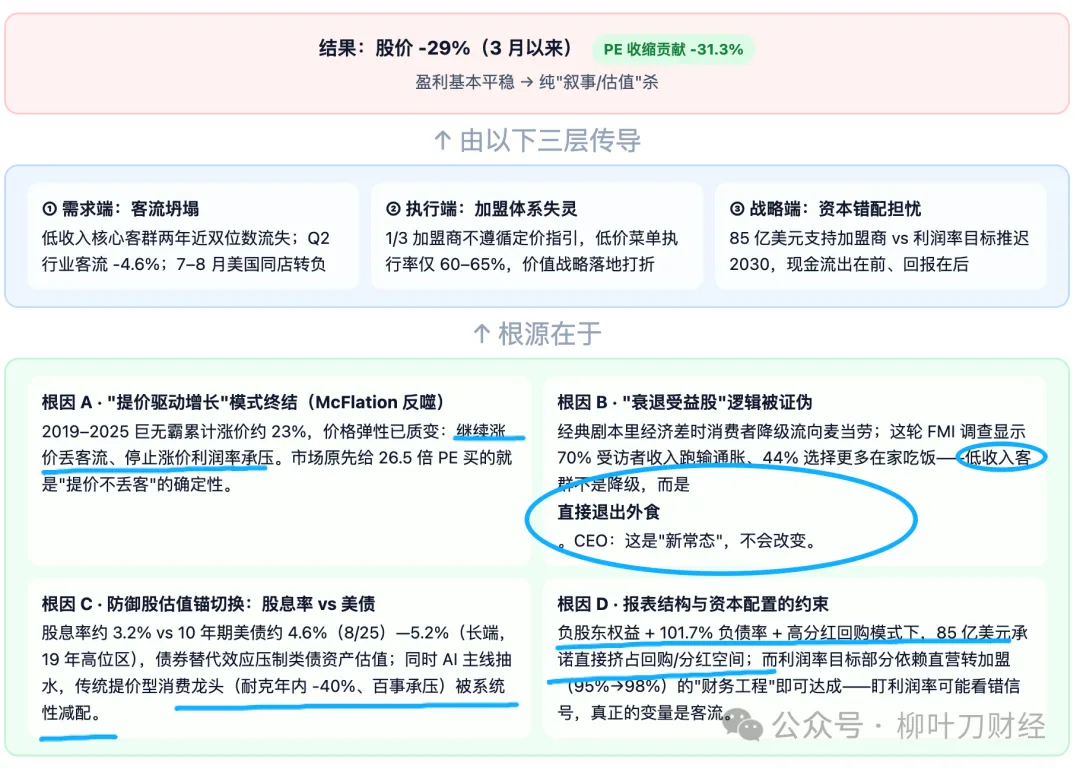
說白了:麥當勞股價大跌,不是因為生意賺不到錢,而是估值邏輯變了。 從 2 月到 9 月,股價跌 29.3%,幾乎全是市盈率(PE)估值縮水造成的,營收、利潤本身基本沒怎麼變差。之前市場把麥當勞當成能隨便漲價還不丟顧客的成長股,給它 26 倍以上的高估值;但後來漲價把客人漲跑了,疊加美債殖利率飆到多年高位,高股息的吸引力被國債比下去。市場就不再給它成長股溢價,重新按普通現金奶牛來定價。大盤這段時間還漲了 12%-13%,麥當勞卻走出網際網路泡沫之後最長的 8 周連跌。
之前其實麥當勞一直都是借錢回購,但現在其實沒辦法高了。利率太高了。
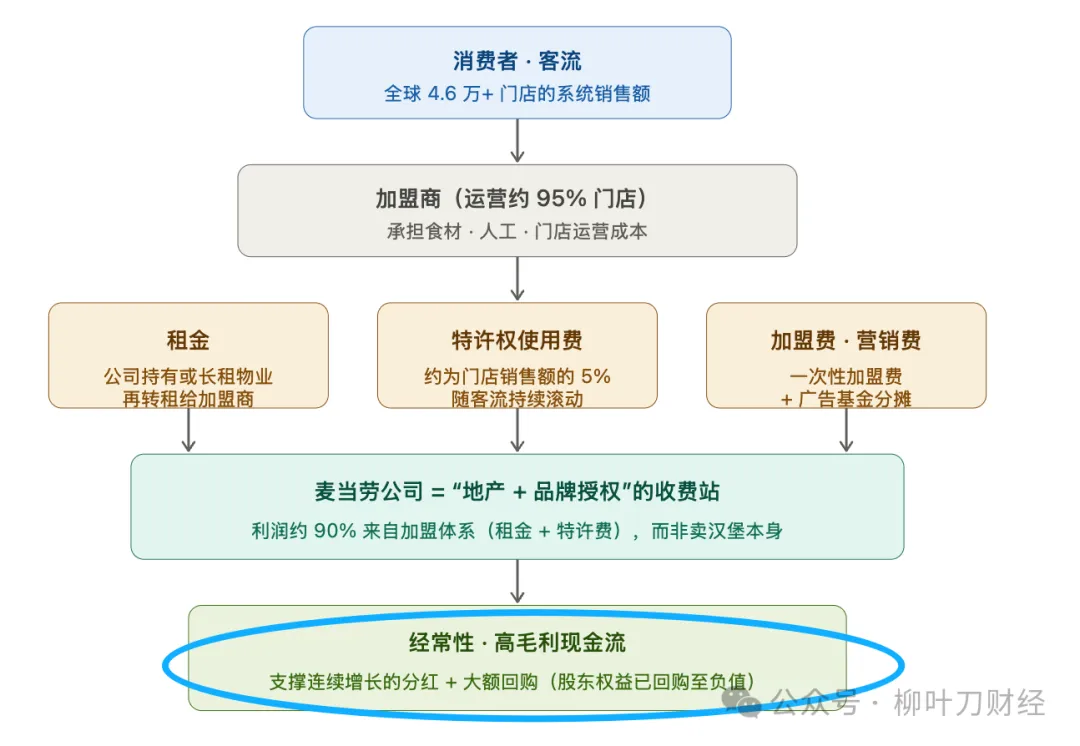
美債利率持續走高,其實對麥當勞這樣的公司是負面影響。
而且,其實美國低收入群體也都在家吃飯了:
其實這也是我昨天在周報中寫到的點,如果長債利率持續走高,雖然指數會新高,AI權重公司會新高,但是美國其他的非AI公司都會受到影響。
因此,如果美債利率再走高,市場會走向2個方向:
1)AI大模型、AI硬體都能證明自己的盈利能力,且持續盈利,帶領指數繼續走高,其他的公司則持續調整或者下跌;
2)AI大模型一旦不能證明自己的盈利能力,如果長債利率走高,聯準會再升息,大機率美股要來一波大的。
當然,未來誰也猜不准。所以你看,現在美國不少投資者在買長債ETF,也是這個原因,他們買這個,說白了,不是為了賺錢,而是他們基本上都配置了納指或者AI科技,他們也擔心科技崩啊。科技真崩了,長債ETF會持續大漲。
2000年就出現過類似的情況。
2000年科技泡沫,納斯達克從高點跌下來,最高跌了70%多,跌了2年半,一直跌到2002年底。但是這3年,美國長債基金的收益分別是:
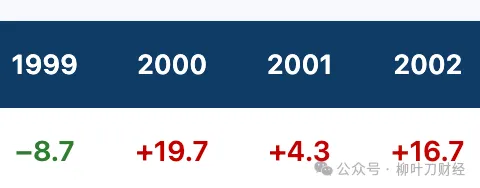
為什麼我把1999年也放進來了,是因為1999年,聯準會持續升息,那一年納指漲瘋了,但是長債跌了8.7%。
所以,市場還是需要擇時。或者我們可以這麼認為,美國投資者在2000年去配置美債更多的是為了給自己做避險,而不是為了賺多少錢。不至於全倉納指,然後這3年跌了70%。試著想下,如果你全倉納指,這3年,你大機率也會跌的懷疑人生。
當時的國債投資報告,我明天也會發給會員同學參考,明晚內部直播我也會做一些分析。
其他:
今日亞洲情況我也同步如下:
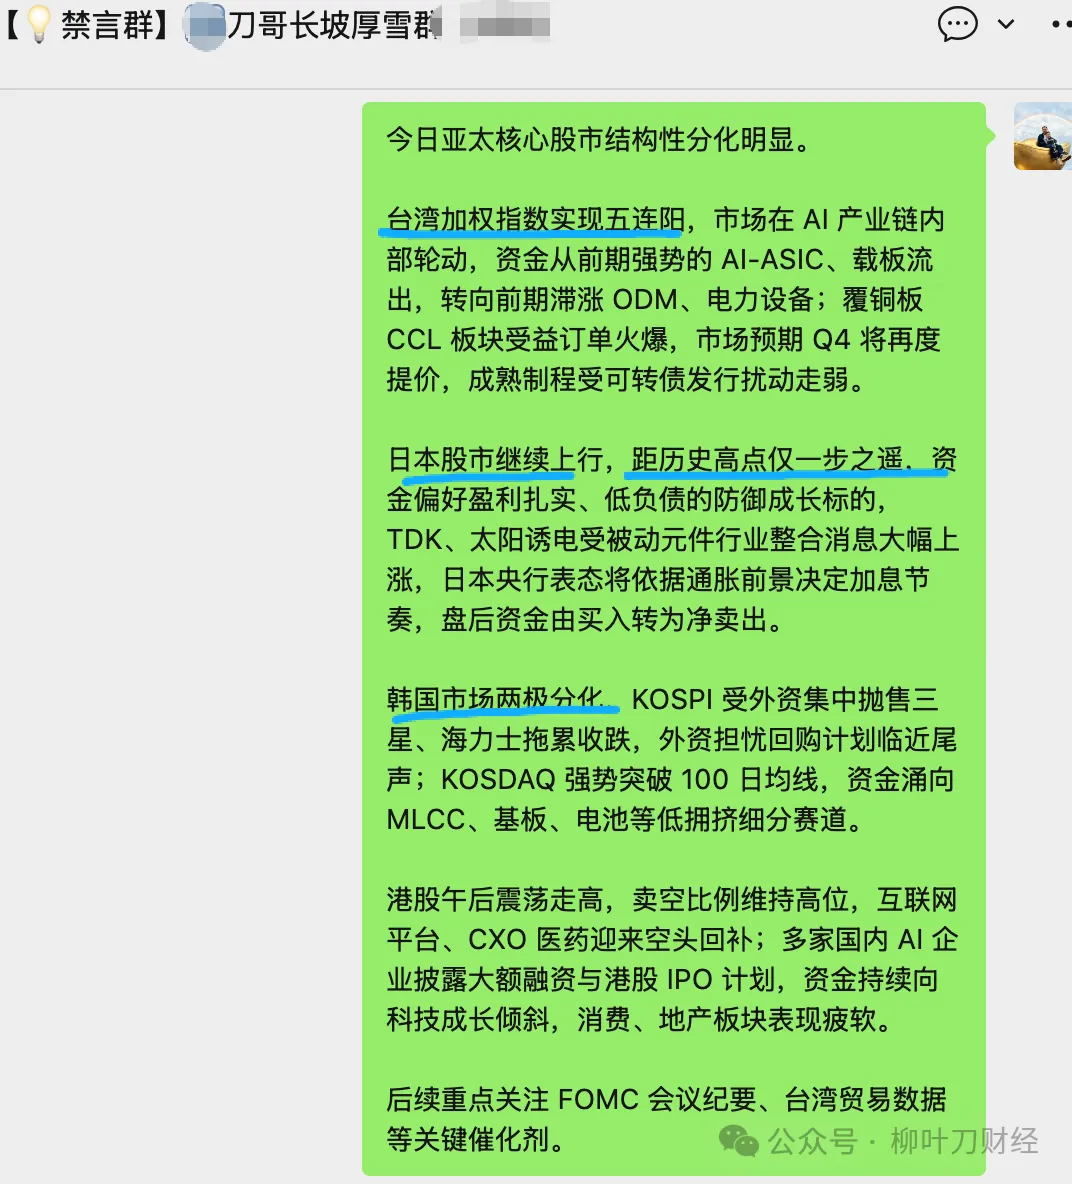
黃金現在是4160點左右,還是受到高利率的壓制。短期看,除非是10月份不升息,否則黃金會在這個位置上下100點震盪。
接下來重點看10 月 14 日 CPI資料。
港股我這幾天觀察了下,建滔股份漲了不少,這個是PCB,CCL相關的,估計節後A股開盤,這部分應該會有上漲。而光模組的港股旭創也是漲的,雖然漲的不多。其他的港股表現參差不齊,對比日經以及美股,還是差了不少。
以上。 (柳葉刀財經)