
時至2026年9月,AI算力鏈的全鏈重定價仍在持續,價格上行壓力進一步向PCB報價環節傳導。2nm晶圓、HBM與DDR記憶體、800G與1.6T光模組幾乎同頻上調報價。對硬體團隊而言,漲價不會停在晶片原廠,而是傳導到PCB,壓在預審報價環節。真正棘手的不是晶片標價,而是板廠報價還停在幾個月前的錨點。
01. 晶圓、記憶體、覆銅板漲價如何壓向PCB
要講清預審報價為何必須跟價,得看清漲價從上游到裸板的三輪推漲機制。
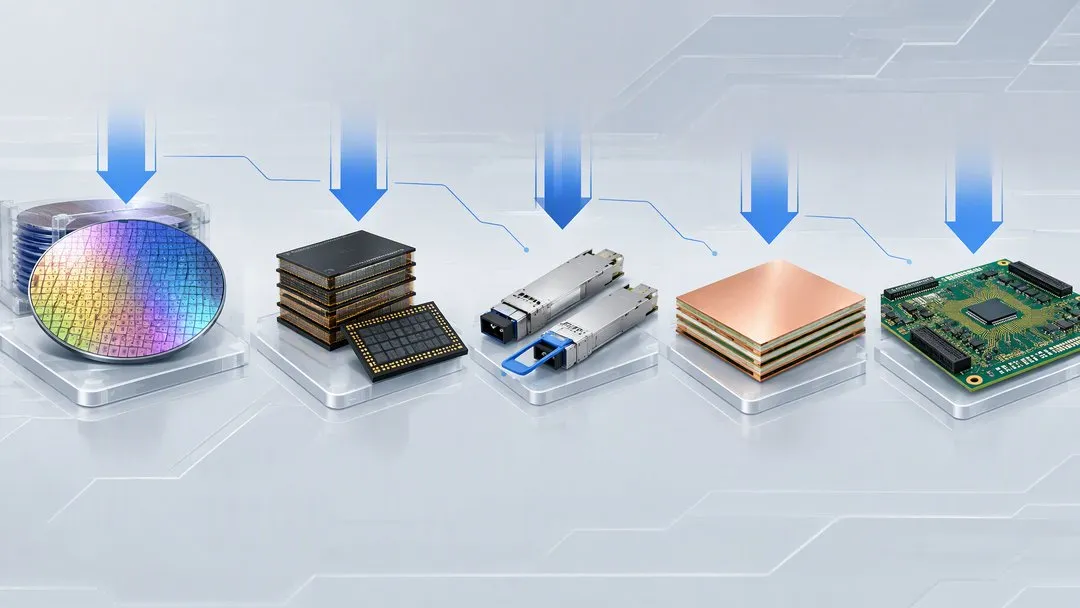
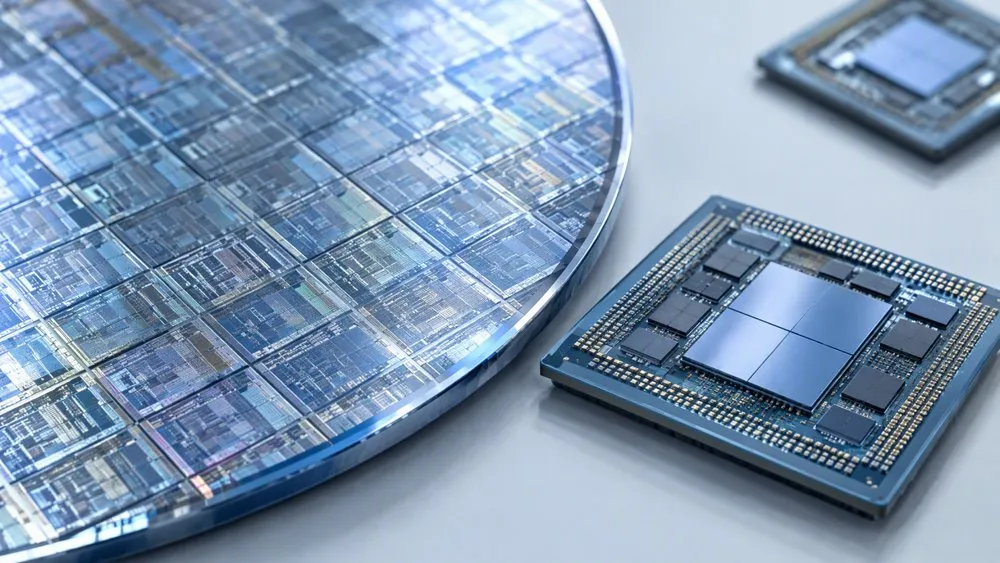
第一輪在晶圓與封裝。台積電將2nm報價定在3萬美元/片,較3nm高50%;3nm訂單排至2027年,急單溢價50%至100%,產能進入配額制。新竹、高雄五座2nm廠在建,資本開支七至八成投先進製程與CoWoS。封裝側CoWoS交期52至78周、訂單排至2027年,輝達拿過半產能。下游拿產能要付更高溢價。
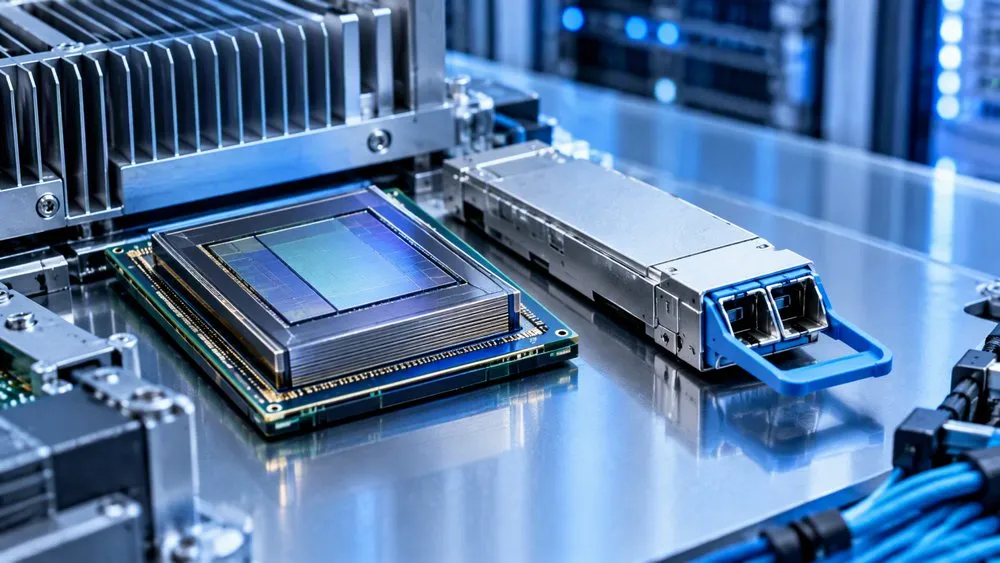
第二輪在記憶體與光互聯。HBM三強同步擴產:三星HBM4投入從約17萬片/月提至25萬片/月,增幅約47%,良率從不足60%升到約80%,市佔一季內從21%躍至33%;SK海力士清州M15X投入從1萬拉到8萬片/月;美光年底產能翻倍至約10萬片。韓廠優先保HBM與伺服器DRAM,合約價最高漲18%,整機BOM壓力外溢到PCB選材。光模組側,中際旭創營收同比增182%、過GB200認證,新易盛1.6T放量,Lumentum產能售罄;GB200單GPU配光模組達1:12,1.6T規模商用。
第三輪落到覆銅板。這裡存在兩條平行路徑:一是下游整機成本擠壓傳導,二是覆銅板自身上游材料短缺。覆銅板漲勢從2025下半年燒到2026全年:建滔年內多輪調價、累計漲幅顯著,常規FR-4價格較2025年下半年低點漲幅超過兩倍;台耀核心產品漲20%至40%、M8/M9頂格;台光、松下跟漲。根因在低介電玻纖布與低粗糙度銅箔:石英布(Q布)由日東紡等主導,HVLP4銅箔缺口約23%,高端料物理上造不出來。AI伺服器從M6向M9爬升、層數激增至78層,認證周期12至18個月。
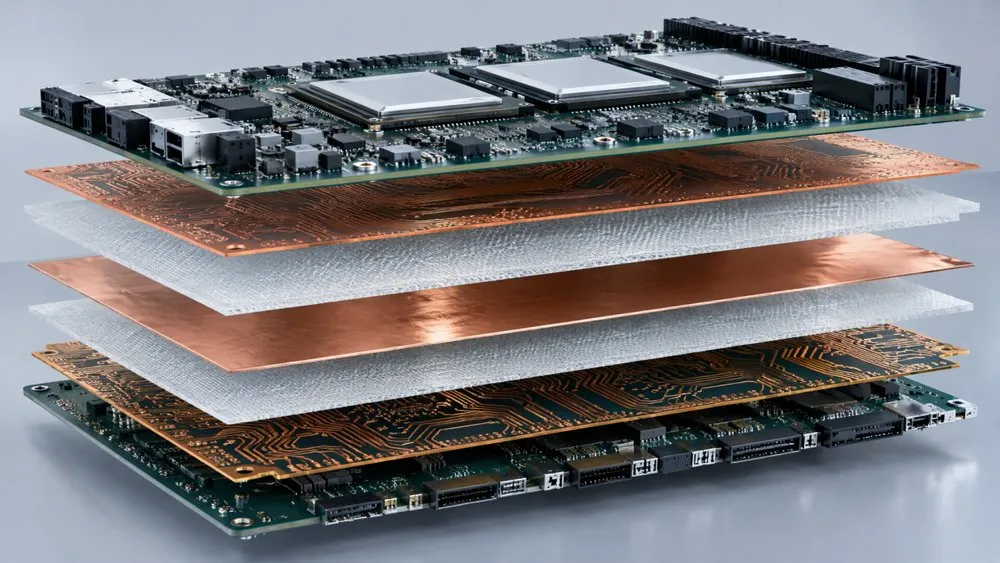
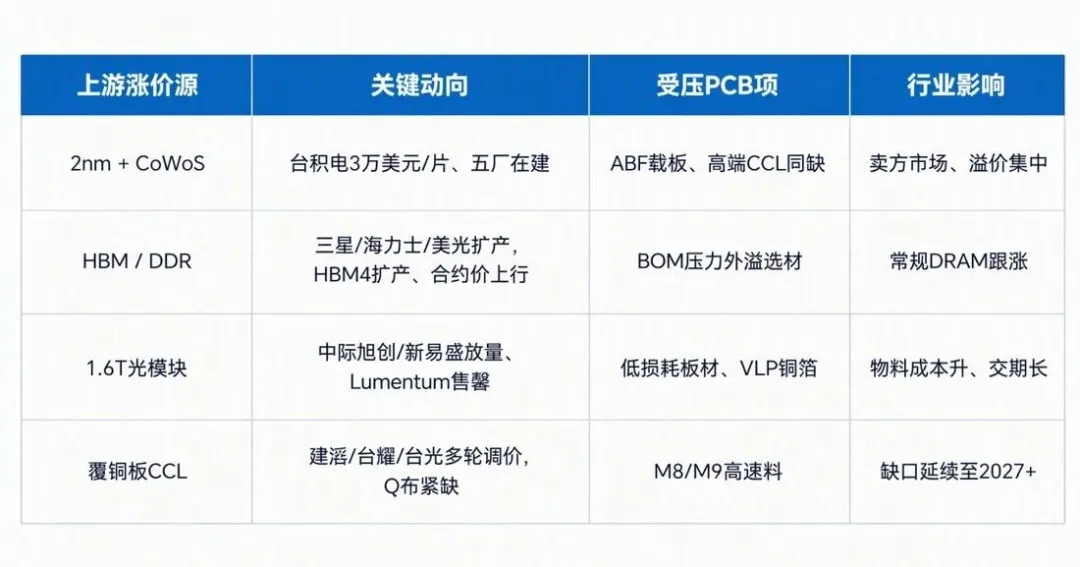
資料顯示,三層疊加後八層以上高速板材料項佔裸板BOM超四成,板廠每次調價都是上游三輪推漲的累加入帳。
02. 材料選型:從FR-4到M9,成本如何逐級跳檔
基板是成本的第一道閘門。普通FR4與高速材料單價差距可達數倍;當訊號速率逼近阻抗控制參數與公差帶臨界閾值,設計被迫上探更高等級材料,否則Df升高致插損超標、誤碼失控,成本再跳一檔。換句話說,材料選型是把性能、成本與可採購性納入成本模型提前權衡。AI伺服器層數從二十余層衝到七八十層、材料由M6爬向M9超低損耗體系,等級每升一階,裸板BOM就多壓一層。
03. 報價時滯:報價與料價脫節
板廠對多層、HDI、剛撓板的報價有效期通常只有7至15天。而一個算力硬體項目從定型到量產跨越數月,材料價其間已走兩三輪。於是舊價單失真:架構師拿立項舊價估BOM,採購單價上浮便吃穿毛利;採購比價單幾周失效;無避險的中小品牌全額接漲,預算剛定就被擊穿。時滯的根源在於:報價錨點往往停留在立項階段,而從立項到發包,材料價可能已走過兩三輪調整。板廠報出的價格本身沒錯,錯的是它錨定的時間點。
04. 預審報價:成本可見性前置到發包前
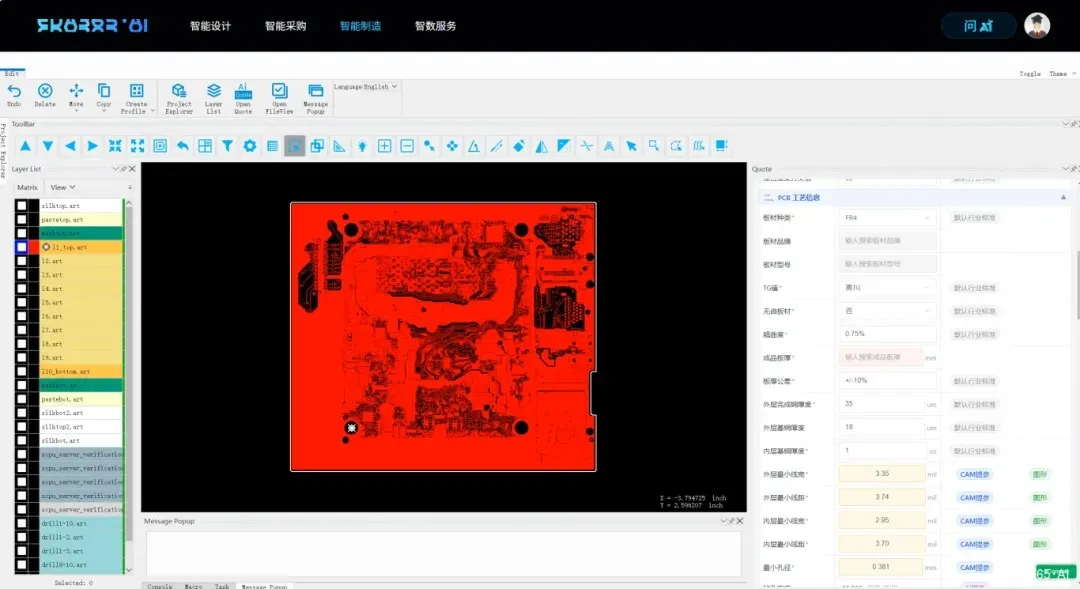
這類時滯可以通過AI工具將報價環節前移,例如EDA365·AI的PCB預審報價智能體,上傳Gerber或ODB++後,CAM引擎解析真實幾何,逐項對照工廠能力基線預審,給出即時報價與工程問詢;超能力包絡的項標紅,余量偏窄的給告警。報價隨料價同步更新,晶圓與記憶體同頻上漲時不再滯後,讓BOM成本可見性不被時滯吃掉。
05. 總結
全鏈重定價的真正影響,不在晶片漲了多少,而在報價機制能否跟上。三輪推漲後,成本壓力集中在定價最滯後的PCB環節。時滯不是漲價周期的臨時故障,而是長鏈條分工的常態。真正的風險不是料價漲了多少,而是發包時不知道漲了多少。把成本可見性前置到發包前,讓報價錨點跟著料價走,才是這輪價格重排裡最務實的應對。 (EDA365電子論壇)