
過去十多年,區塊鏈似乎一直在重複一個故事,每隔幾年就會出現一次出圈的爆發,然後又在泡沫破裂後歸於沉寂。
但到了2026年的今天,這個故事似乎正在發生變化。
最近,日本金融監管部門正推動證券行業探索區塊鏈結算,日本證券公司和大型銀行已開始相關試驗。韓國金融委員會則在近期宣佈,計畫從明年2月起推動股票、債券、基金等傳統證券的代幣化發行和流通。
與此同時,海外諸多金融機構也在重新評估區塊鏈。摩根士丹利於近日成立了Digital Asset Lab,測試穩定幣、資產代幣化和DeFi等應用;獲得紐交所母公司投資的OKX,在近期向SEC提交申請,計畫推出代幣化美股平台。
這些動作放在一起看,已經不是加密行業的小圈子在談論區塊鏈,而是傳統金融機構開始主動研究怎麼使用它。
如果把區塊鏈過去的發展放到更大的周期裡看,它經歷的過程其實並不特殊。從概念炒作,到市場降溫,再到尋找真正能夠落地的應用。
區別在於,過去大家談論更多的是區塊鏈能不能顛覆金融行業?現在問題變成了,金融機構如何真正把區塊鏈變成自己的基礎設施?
那些方向值得我們重點關注?
Gartner早在2024年的Web3與區塊鏈技術成熟度報告中已經明確指出,去中心化應用和加密貨幣已經接近廣泛採用,如今看,已得以應驗。
而隨著區塊鏈真正開始加速融入金融基礎設施,目前究竟有那些方向值得關注?在筆者看來無外乎以下三類。
第一個是代幣化股票和RWA。
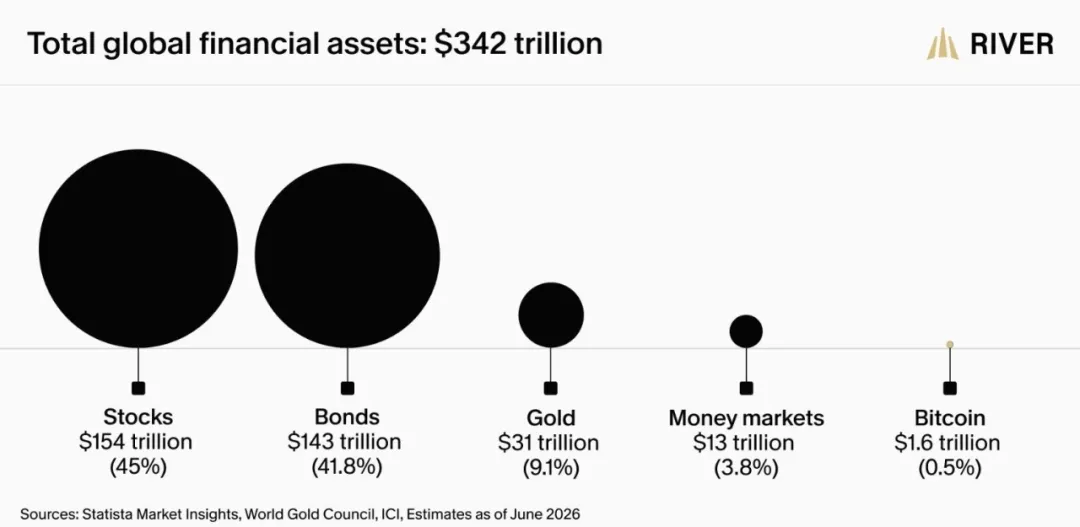
目前整個加密市場規模約3兆美元,而全球股票市場規模已經超過150兆美元。
兩者之間存在巨大的體量差距,這也意味著,加密市場真正值得想像的增量,並不只來自鏈上原生資產,而是傳統資產能否逐步進入區塊鏈。
這一方向最值得關注的訊號,就是監管態度的變化。
9月17日,美國SEC推出針對創新交易模式的豁免政策,在一定條件下允許代幣化美國NMS股票,並可通過許可型AMM和流動性池進行交易。SEC主席Paul Atkins也多次強調,希望推動美國資本市場適應數位化發展。
這意味著,監管層關注的重點已經不再是討論“代幣化股票是否合規”,而是開始考慮,什麼樣的鏈上交易模式能夠被納入現有證券市場框架。
所以我們可以看到,Binance、OKX等行業頭部平台今年已經陸續上線多種代幣化美股和ETF,OKX的單日成交額峰值更是達到了90億美元。上個月,還與紐約證券交易所母公司成立了合資公司,進一步推動代幣化美股交易平台建設。
昨天在新加坡舉辦的OKX Now全球產品與生態大會上,資產代幣化也是討論較多的方向之一。相比過去單純發行Token,現在行業更關心的是交易、清算和託管能否全部遷移到鏈上。
如果這條路走通,區塊鏈面對的就不再是一個規模有限的加密市場,而是全球傳統金融資產。
第二個方向是Crypto+AI。
AI Agent真正進入商業社會之後,一個非常現實的問題是:Agent怎麼自己花錢?
它可能需要購買資料、呼叫模型、支付API費用,也可能代表使用者購買商品或服務。
但如果每次支付都需要人工確認或帳戶授權,那麼Agent的自動執行能力就會受到限制。
區塊鏈恰好提供了一套更適合AI使用的支付體系。
錢包可以作為數字帳戶,智能合約能夠限定權限,還有穩定幣可以承擔支付和結算功能。
Visa、Mastercard目前都已經在研究Agent支付,說明這一趨勢已經開始從Crypto擴展到傳統支付體系。
這也是討論Crypto與AI時比較重要的邏輯,未來的鏈上使用者不一定只有人,也可能包括大量Agent。
一旦Agent開始擁有錢包和支付能力,Crypto的使用方式可能會發生明顯變化。
以太坊聯合創始人Vitalik,在OKX NOW大會上也表達了類似的觀點,AI將成為新的使用者介面,直接執行複雜鏈上操作或成常態。
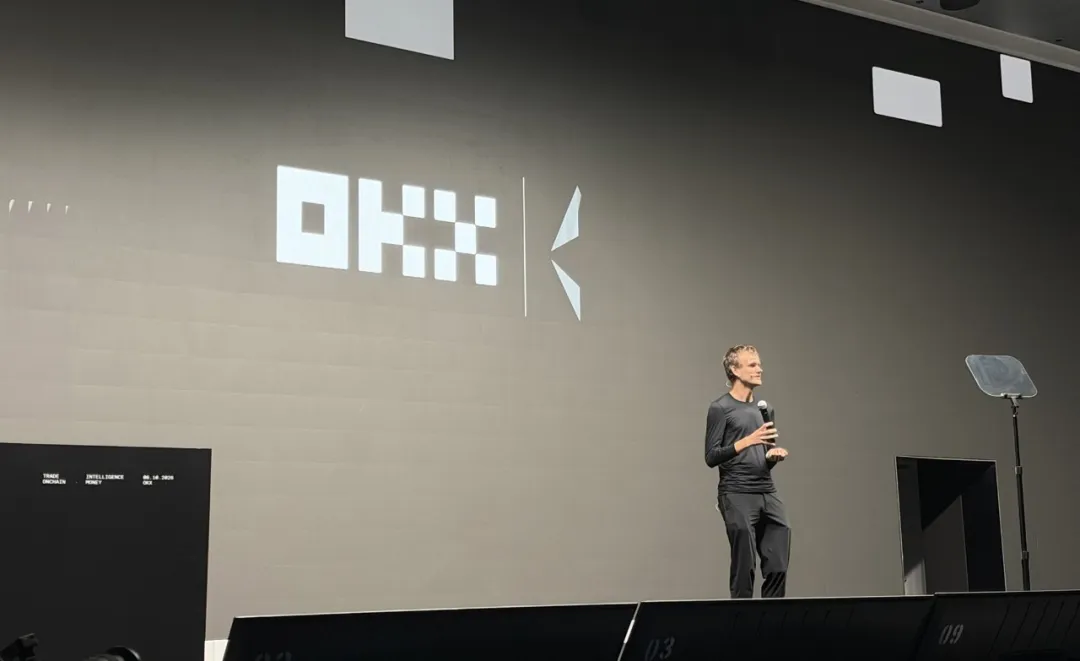
而大會上首次披露OKX尚在測試的 AI Bot,該產品可以讓使用者用自然語言生成交易策略,正是貼合了該發展趨勢。
第三個方向是穩定幣和支付。
相比其他概念,穩定幣可能是目前傳統金融機構最願意接受的區塊鏈應用之一。
原因也很現實,它並不要求重新設計金融體系,而是可以解決跨境支付和企業結算已經存在的問題。
像OKX在拉丁美洲、非洲、南亞和中東部分地區,推出的穩定幣與支付應用OKX Money可以極大程度上降低跨境支付的成本。
此外,過去穩定幣市場主要由Crypto公司推動,現在不少銀行和支付巨頭也開始加入。
從這些變化可以發現,三條路線其實正在逐漸匯合,代幣化解決的是資產怎麼上鏈,穩定幣解決的是錢怎麼在鏈上流動,而AI Agent解決的是如何使用這些資金。
正如OKX創始人兼CEO Star在大會上所說,“網際網路讓資訊變得全球化、即時化。加密技術讓價值變得全球化、可程式設計。AI則讓智能能夠規模化、個性化。當這三種技術結合在一起,金融服務就有可能發生根本變化”,或許OKX在這些領域佈局的前沿產品正代表了行業新的發展方向。
成熟之後,市場還有機會嗎?
另一方面,隨著區塊鏈在技術和監管上的完善,市場上也開始湧現一種觀點,即當傳統金融機構全面進入後,普通人的機會是不是會越來越少?
筆者認為大機率未必。
網際網路行業其實有過類似經歷,2000年網際網路泡沫破裂之後,大量公司倒閉,市場也從狂熱迅速降溫。
但恰恰是在泡沫退去之後,網際網路開始進入了新的爆發期。隨後十多年,移動網際網路、電商和社交網路快速發展,最終成為了今天的基礎設施。
區塊鏈可能也會經歷類似過程。
不同的是,這一輪行業發展已不再是完全無規則的野蠻生長。隨著各國逐步建立監管框架,機構開始大膽進入,行業的進入門檻確實會提高,但另一方面,合規也讓投入有了更明確的預期。
這意味著,未來的機會可能不會再集中在短期熱點和概念炒作上,而會逐漸轉向基礎設施和真實應用。
從OKX NOW大會釋放的資訊來看,行業討論的重點已經明顯從下一個敘事是什麼?轉向下一代金融基礎設施怎麼做?
恰好在昨晚,消息披露OKX以250億美元估值完成了新一輪融資,投資者還包含了渣打銀行,或許行業新的篇章已經啟幕。
過去十年,最容易賺錢的是講故事、賭下一個敘事。我想未來十年,更值得關注的可能是解決真實問題的團隊和產品。
這是區塊鏈過去十多年來最大的變化,也是未來真正的新機會。 (區塊鏈騎士)