
10 月 7 日,國際貨幣基金組織總裁 Kristalina Georgieva 在新加坡發表演講,提前為下周在曼谷舉行的年會定下了謹慎而清醒的基調。
這篇演講用極其直白的比喻勾勒出當前的宏觀圖景,世界經濟正如同置身於兩股反向激流之間,承受著撕扯與震盪。
中東衝突延宕帶來的供給側寒流,正與席捲全球的 AI 投資熱浪正面相撞。
供給受阻推高基本生活與生產成本,巨額算力投入又在終端刺激海量需求,兩者交織讓復甦之路變得異常逼仄。
國際金融協會披露的最新數字更是令人警醒,全球總債務已經悄然突破 365 兆美元的大關。
沉重的債務包袱讓全球經濟宛如負重前行,稍有風吹草動就可能引發劇烈搖晃。
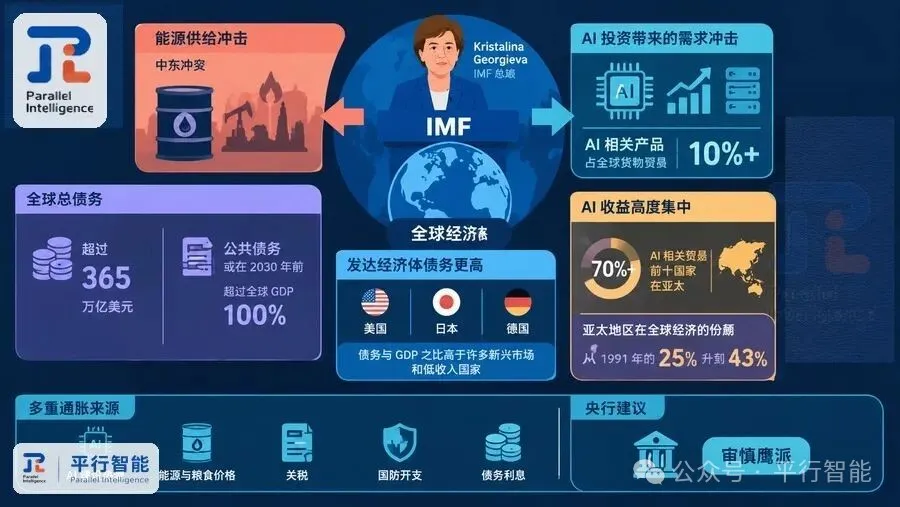
全球公共債務正在逼近歷史峰值,預計在 2030 年之前就會超過全球國內生產總值的 100%。
面對這組數字,Georgieva 直言不諱地指出,主要發達經濟體在此次債務考評中成了不折不扣的「落後生」。
美國、日本與德國的公共債務佔 GDP 比重持續攀升,甚至跨過了許多新興市場與低收入國家的警戒線。
過去 17 年裡,全球利率長期低於經濟名義增長率,政策制定者享受了罕見的廉價資金紅利。
如今全球流動性環境徹底逆轉,借貸成本居高不下,舊日的寬鬆時代已經一去不返。
過去依靠舉債粉飾帳面的日子結束了,每一筆新增利息都在直接蠶食公共財政的安全墊。
在這場宏觀風暴中,AI 產業既承載著提振生產率的殷切期盼,也暗藏著新的失衡風險。
國際貨幣基金組織測算表明,若能妥善引導並建立規則,AI 技術每年能為全球增長注入多達 0.5 個百分點的動能,把全球經濟增速推向 3.5% 的新台階。
AI 硬體以及相關供應鏈產品,目前已經佔據了全球貨物貿易總量的 10% 以上。
這份技術紅利呈現出極度集中的分佈格局,全球前 10 大 AI 貿易國家中,超過 70% 坐落在亞太類股。
得益於密集的硬體製造叢集,亞太地區在全球經濟中的總量份額已從 1991 年的 25% 躍升至 43%。
正如古語所云「旱澇不均」,當核心供應鏈企業賺得盆滿缽滿之際,全球絕大多數邊緣經濟體卻被牢牢關在了技術外溢的門外。
繁榮背後,資本市場的脆弱性正在成倍累積。
科技巨頭的估值已經計入了極高的盈利預期,如果企業業績無法兌現,過高的財務槓桿疊加全球投資人重倉的美股敞口,容易引發多米諾骨牌式的劇烈拋售。
這種由失望情緒觸發的資產震盪,極有可能從矽谷蔓延至全球金融核心地帶。
AI 基礎設施的建設狂潮、居高不下的能源與糧食成本、升溫的關稅壁壘、激增的國防開支以及攀升的國債利息,正匯聚成推動物價上漲的「五股暗流」。
面對複雜的輸入型與結構性物價壓力,各國央行必須堅持「審慎鷹派」的底線邏輯。
這既是在給過熱的資本預期潑冷水,也是為了防止通膨預期在全社會形成不可逆的惡性循環。
宏觀指標的劇烈變動,正在打亂各方對未來的增長測算。
國際貨幣基金組織在 7 月的預測中曾假設荷姆茲海峽能順利復航,並將 2026 年的全球平均油價錨定在每桶 89 美元,以此推導 2026 年增長 3.0%、2027 年反彈至 3.4% 的溫和走勢。
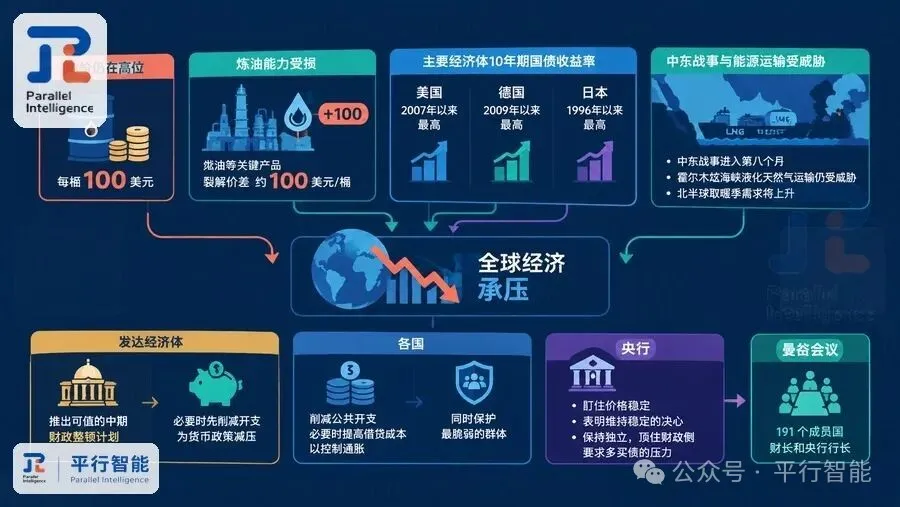
現實卻並未按照溫和劇本推進,國際原油價格目前依然頑固地懸在每桶 100 美元的高位。
三組冰冷的資料清晰指明了系統性壓力的具體來源。
原油維持在百元高位,煉油設施遭襲又讓柴油等關鍵燃料的裂解價差飆升了近 100 美元。
美國、德國與日本的 10 年期國債殖利率,分別刷新了 2007 年、2009 年以及 1996 年以來的歷史最高紀錄。
中東戰火已經延燒至第 8 個月,荷姆茲海峽的液化天然氣航運依然險象環生,隨著北半球嚴冬取暖季的逼近,能源供需的緊繃程度還將繼續加劇。
面對環環相扣的宏觀死結,政策窗口正在急速關閉。
推遲改革無異於飲鴆止渴,政策工具早已齊備,當下唯一缺少的是當機立斷的治理決心。
發達經濟體必須拿出可信的中期財政整頓方案,寧可先自斷臂膀削減非必要開支,也不應把所有穩定經濟的壓力全部推給貨幣部門。
各國政府需要在收縮公共預算與維持必要利率之間取得平衡,同時建立堅固的安全網,牢牢護住最脆弱的底層民生群體。 (平行智能)