
過去一年多,A股能跟記憶體媲美的賽道不多,其中一條當屬造船。
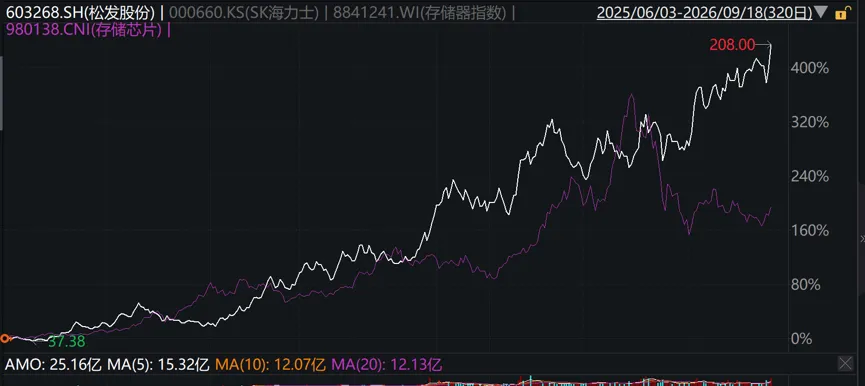
2025年,恆力重工通過鬆發股份完成借殼上市後,這家全球最具成長屬性的造船企業,在二級市場走出了一輪強勢行情,市值突破2000億元,另一國字號龍頭中國船舶市值則是接近3000億。
近一年多來,造船類股一度成為少數能與記憶體產業比肩的景氣周期代表,近一個季度松發股份更是明顯跑贏記憶體指數。
這兩個賽道看似風馬牛不相及,底層卻有著驚人的相似:都是東亞人才能玩的“苦行業”——重資產、強周期、勞動密集、重工程管理。歐美發達國家承受不起這樣的人工成本,東南亞和南美又缺乏高技能人才、基礎設施、技術積累和產業配套,氣候條件也不適宜長時間連續戶外作業。
全球造船的牌桌上,最後只剩中日韓三家,而這一輪中國似乎握著一手最好的牌。在關注度與日俱增的背景下,本文嘗試拆解本輪造船周期的正反面:
造船的景氣邏輯為何如此之硬,本輪周期的持續性究竟有多強?
在市場一致看多的當下,又有那些容易被忽略的隱憂?
01
行業供需:造就超長景氣的 “天時”
K線持續新高的背後,說明本輪新造船上行並非短脈衝,而是超長景氣,實際上整體周期景氣有望至少延續至2030年以後。
1.需求側三股力量共振
需求側基本盤是船隊老齡化帶來的更新剛需。截至2026年,按載重噸計算,全球船隊平均船齡已達13.3年,同比增長2.5%;按船隻數量計算,平均船齡約22.4年,同比增長1.5%。
保守測算,2025-2030年全球船舶年均交付需求約1.0-1.1億載重噸,其中壽命更新需求佔比超過50%。簡單來說,就是全球貿易量不再增長,僅靠新船換舊船,就能撐起一個五年以上的交付高峰。
而綠色減碳的剛性環保要求,給全球船舶的更新改造按下了加速鍵。國際海事組織(IMO)明確了“2050 年前後實現淨零排放”的願景,要求 2030 年國際航運碳排放較 2008 年至少降低 20%。
硬性減排指標倒逼船東加速淘汰高能耗老舊船舶,轉向 LNG、甲醇等替代燃料動力船。2025 年全球新簽訂單中,替代燃料船佔比已約 46%;中國船廠新能源船交付/新簽佔比也達到約 45%/40%。
地緣政治則在已經比較景氣的需求上,更是點了一把火。
這裡有一個反直覺的現象:逆全球化背景下,理論上國際貿易受損,但實際上貿易量仍在穩步增長;而地緣政治衝突(如最近的海峽封鎖),反而使運輸距離大幅提升,間接促使造船的需求景氣周期被拉長。
比如今年中東地緣衝突持續升級:沙烏地阿拉伯東西原油管道遇襲關閉、荷姆茲海峽通行量降至個位數、曼德海峽同步收緊。VLCC運價飆升至歷史新高,2026年9月TD3C中東—中國航線TCE已逼近100萬美元/天。
地緣衝突通過兩條路徑傳導至造船:其一,航運噸海里拉長→運價飆升→船東資本開支意願增強→新船訂單增加;其二,老舊油輪加速淘汰→替換需求前置釋放。2026年1-7月,全球油輪訂單達到509艘,成為過去20年油輪訂造最強年份;VLCC新船均價升至1.26億美元,創2010年以來最高。
2.供給側十年行業出清
造船是一個典型的“產能毀滅容易、重建極難”的行業。
2008年金融危機後,海運需求進入下行階段,造船市場自2011年起陷入長達十年的低迷,中日韓船廠加速整合出清,新船訂單不斷向頭部靠攏。
根據Clarkson資料,全球活躍船廠數量已從2008年峰值時的千余家,下降至如今的不足500家——十幾年間,六成以上的玩家被永久淘汰出局。
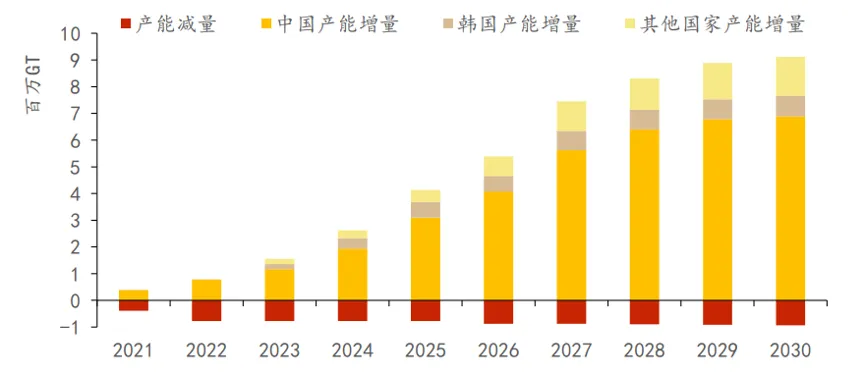
即便當前訂單飽滿、新船價攀升至歷史高位,頭部船廠擴產態度仍十分審慎。一個直觀的對照是:2027年中國、日本、韓國的預計交付量,分別約為2010年高點的1.6倍、0.6倍、0.8倍——日韓產能至今沒有恢復到上一輪周期高峰,而全球計畫擴張的產能中約80%來自中國。
供給剛性的深層原因有:
造船是勞動密集型行業,需要大量熟練技術工人,培養周期以十年計,砸錢難以速成。韓國至今面臨嚴峻的勞動力短缺,即便聘用外籍勞工,也難以補上關鍵技術工人的缺口。
勞動力成本差距顯著。中國船廠人均年薪20-45萬元(含高管),韓國頭部船廠僅普通員工年薪就超40萬元,歐美更是高出一截。
鋼材成本優勢。中國20mm造船板價格比日本、韓國分別便宜15%-24%,且為長期穩定價差。
而且即使主要增量產能貢獻地中國,供給曲線的彈性也受到限制。
其結果是:全球手持訂單保障年數已達約4.2年,接近2007年周期高點;頭部船廠排期普遍至2030年前後,這意味著船價和新簽訂單有望在2030年前維持高位。
這也正是本輪周期與上一輪的本質區別。上一輪船周期(2000-2008)的主要驅動力來自需求側。而本輪周期啟動於2021年,核心驅動來自存量更新,且供給彈性弱——訂單與交付的高點可能弱於以往,但持續時間更長。
02
競爭格局:中國造船的 “地利與人和”
在本輪全球造船景氣中,中國企業是最核心的受益者。如果說行業景氣是天時,那麼中國造船的份額與能力,就是地利與人和,形成了系統性優勢。
中國造船行業,產能已經位居全球第一。且中國具備全球最完整的造船產業鏈,配套率高、物流內嵌,國產化率已達90%以上,核心主機發動機已實現國內生產製造。
全產業鏈帶來的是“成本—交付—規模”的復合優勢:長期鋼板價差、更低的人工、更快的供應鏈響應、更強的交付確定性。在船東眼裡,交付確定性比單純便宜甚至更吸引人。
此外,長周期低利率環境帶來的低融資成本,也在放大中國船企的競爭優勢——建造過程中的資金墊付量隨船型大型化、高端化不斷升高,利率對船企盈利的影響被顯著放大。
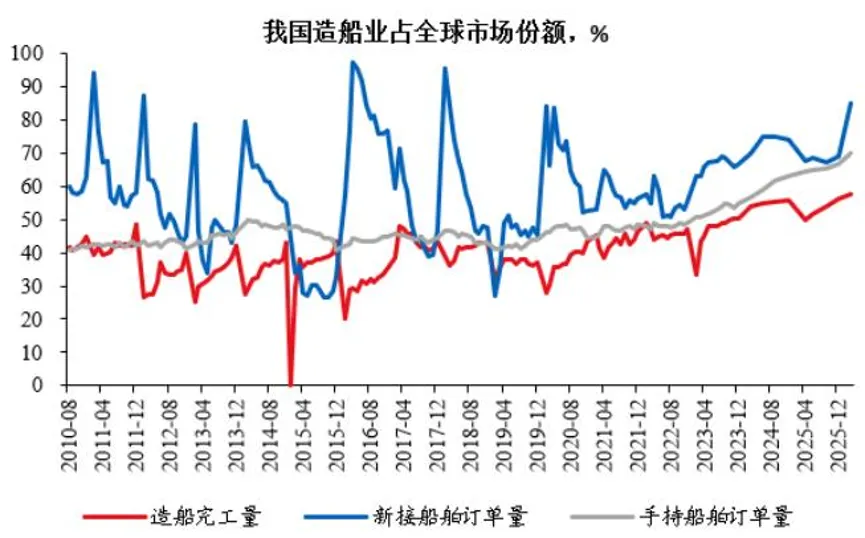
份額資料最直接,中國已連續16年造船三大指標位居全球第一。2025年,中國造船完工量、新接訂單量、手持訂單量佔全球比重分別為56.1%、69.0%、66.8%;2026年上半年,三項佔比進一步升至約62.2%、82.3%、71.2%,基本均創歷史新高或接近上輪周期高點。
分船型看,中國在今年前8個月按產能計拿下全球約75%的新造船訂單,其中集裝箱船、散貨船、原油運輸船份額分別高達91%、90%和80%。
中日韓的競爭格局也在發生質變。中國造船產能佔全球約46%,韓國約25%,日本約17%;日本新船訂單全球市佔率從1996年的47%大幅回落至2025年的6%,正逐步退出三足鼎立格局;韓國退守LNG、VLGC、FLNG等高附加值船型,1-5月新船訂單份額約21%。
中國船廠的技術能力在這輪周期中也得到提升。中國綠色船舶新接訂單國際份額2025年約69.2%,2026年一季度已超80%;LNG、甲醇、氨等技術路線多點開花。在造船工業的“皇冠三顆明珠”(大型LNG運輸船、航母和大型郵輪)上,中國已實現全面突破。
還比較有意思的一點是,本輪中國產能擴張是克制的,供給並不是無限放開。這與2000-2010年那輪無序擴張存在本質區別。投資主體不同——上一輪是貿易需求激增催生的大量初次入行的中小船廠,本輪以行業內成熟玩家為主,經歷過完整的周期起伏,投資決策審慎,大多基於在手訂單和新訂單問詢情況合理擴產。
其中有一個容易被忽視的稀缺資源邏輯。就是國內港口岸線資源不可再生,正逐漸成為制約船廠擴張的難點;但政策上允許老舊船廠現有岸線資源重啟使用,這也是恆力重工的稀缺性來源之一。
03
投資思考:兩條主線與不可忽視的周期隱憂
1.兩種邏輯——確定性 VS 高彈性
落到投資層面,本輪周期中兩類龍頭對應兩種邏輯:中國船舶買的是“確定性兌現+資產整合溢價”,松發股份買的是“產能擴張+盈利想像空間”。
中國船舶作為央企整合平台,2026H1營業收入與扣非淨利均大幅同比提升,也都驗證了行業的盈利修復曲線。訂單排至2030年,業績兌現的路徑清晰可見。
松發股份關注度更高,其背後的恆力重工,則是本輪周期中彈性最大、成長確定性最強的造船集團。前文提到,國內老舊船廠重啟是產能釋放最直接有效的方式,而恆力拿下的STX大連基地,正是這種重啟即得的稀缺岸線資源。
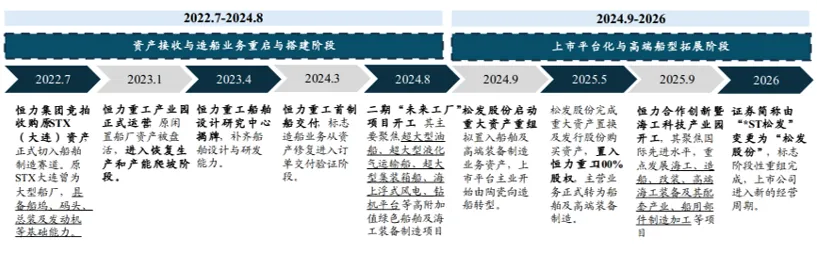
其前身是韓國STX(大連)——曾是中國最大的外資船廠,2013年因金融危機與周期下行進入破產程序。2022年7月,恆力集團成立恆力重工,耗資21億元收購閒置多年的STX資產,並投資180億元盤活。2023年產業園正式營運,2024年實現首制船提前交付、首台發動機交付。
截至2026年4月末,恆力重工在手訂單277艘、5078萬DWT、1028萬CGT,全球排名第三,交期已排至2030年。還有兩個邊際變化:
訂單結構升級:從以散貨船為主(按CGT,2025/2026年佔比88%/60%),向油輪+集裝箱船為主(2027/2028年佔比42%/87%)的結構轉型,單船價值量與盈利能力持續抬升。技術上,恆力重工可覆蓋MAN G95及以下機型,並實現LNG、LPG、甲醇、氨四種低碳零碳雙燃料發動機全覆蓋。
產能仍在擴張:一二期已滿產,三期2026年投產,還有四期新建規劃,保障交付的同時留有簽單餘地。
2.繁榮背後的風險
講完正面邏輯,必須直面那個關鍵問題:有沒有隱憂?有,且需要分短期與中長期兩個維度來看。
短期看,風險聚焦交付壓力、地緣政治和高端產品的短板。
當前手持訂單高位、產能利用率高企,行業已從“搶訂單”轉向“保交付”。部分企業接單超出能力邊界,存在交付延期與供應商付款周期拉長的風險,按期交船成為全行業的共同壓力點。成本端,人民幣升值與關鍵裝置漲價對利潤形成邊際掣肘。
中國手持訂單出口占比長期處於高位,2026 年一季度達 92.1%,對外需和海外政策變動較為敏感。美國301港口費政策階段性暫停一年至2026年11月,曾導致2025年上半年中國接單份額回落;該暫停即將到期,後續若再啟動或加碼,可能繼續擾動接單節奏與結構。
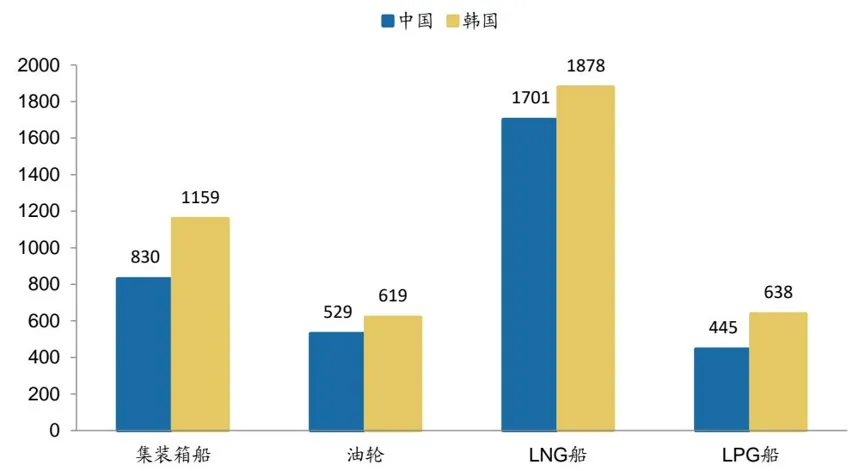
其次是高價值船的差距。比如在超高端氣體船和部分核心配套上,韓國LNG船在手訂單量佔世界66%,而中國份額顯著低於韓國;大型郵輪、LNG等高技術裝備的核心配套部分仍依賴進口,低速機高端專利技術被MAN、WinGD、J-Eng三大品牌壟斷,國內廠商多為專利授權生產。
但硬幣的另一面是:正因氣體船滲透率低、國產化空間大,中國造船在高附加值領域的每一步突破,都是增量的成長邏輯,而非存量博弈。
中長期最大的隱憂,是周期屬性與估值天花板。
造船業本質上仍是強周期行業,這一根本屬性不會因為本輪周期更長而改變。從歷史規律看,沒有永遠的景氣,當下的訂單飽滿恰恰意味著未來交付高峰過後,行業可能面臨需求回落的壓力。
更具體的風險在於船東棄單。造船行業採用訂單驅動模式,船廠接單時僅能收到少量的預付款,單船價值動輒上億美元,建造周期長達 2-4 年。如果未來航運市場大幅下行、船東經營狀況惡化,出現批次棄單情況,將對船廠的現金流和業績造成重大衝擊。當前市場普遍處於樂觀預期中,對這一風險的定價並不充分。
海外企業大浪陶少多年,很多龍頭公司也就消失在歷史的長河中。國內,國企經歷過完整的周期輪迴,有信用與金融資源托底;恆力重工成立至今始終在順周期中擴張,尚未經歷過一次真正的下行期壓力測試,其組織韌性、資產負債表與客戶結構在逆風期的表現,都還是未知數。
另外是估值與攤薄,同樣需要計價。
目前按照市場偏樂觀預期,松發股份2028年利潤在250-270億元,對應估值約8倍;如果假設2030年是景氣高點、屆時給到10倍PE,那麼從當前市值看,還有一定的空間,不過股價確實已經price in了相當多的樂觀預期。
此外,未來需要融資的機率很大。恆力仍有三期投產、四期新建的龐大資本開支規劃,而松發股份股東控股比例高達8成左右,未來通過增發擴建產能的機率較高,這意味著潛在的數量攤薄不可忽視。
03
結語
綜合機遇與風險,我們對造船行業給出“中性偏正面”的判斷。
正面部分確實足夠紮實,這輪景氣歸根結底是天時地利下的中國優勢。
行業層面,本輪周期處於“量價齊升—利潤兌現”的中後段,但景氣有望延續至2030年。
公司層面,中國造船的系統性比較優勢仍在強化,頭部船廠排期至2030年,且訂單在手,利潤也開始在報表上兌現。
審慎的部分同樣真實:短期保交付與控成本的壓力、高端船型與核心配套的差距、301條款等政策擾動、中長期周期大考,以及估值空間與潛在股東權益的攤薄。
造船和記憶體一樣,是“東亞人才能玩的苦行業”。苦行業通用的規律是:高景氣時利潤驚人,景氣低迷時屍橫遍野。區別在於,這一輪造船周期的坡足夠長(至少到2030年)、雪足夠厚(中國份額與利潤率的同步提升),也是極少數由中國掌握全球定價權的行業。
對於投資者而言,正確的姿勢或許不是糾結“還能漲多少”,而是把行業邏輯的兩面都看清楚,在長坡上享受厚雪的同時系好安全帶——緊盯交付、成本、接單節奏這三個先行指標,在周期訊號出現變化時保持足夠的敬畏。。這一點,對產業從業者和資本市場投資者都同樣適用。(錦緞)