
“多家機構判斷,節後A股大機率會出現一次情緒修複式的反彈。”
不敢相信,7天假期就這麼過去了。
不過對股民來說,戒斷長假的失落中又隱隱夾了一絲期待,因為A股又要開盤了。
長假歸來的股民,大概可以分成兩種。一部分人徹徹底底給自己放了個假,不乏“請3休13”的,出遊、聚會、兩耳不聞窗外事,一口氣離開盤面近兩周時間,如今打開炒股軟體一臉恍惚,不知其所以然。
另一類人,休假中仍始終盯著海外行情,也因此,他們對節後開盤的期待,多少帶著一點回血的急切。畢竟9月底A股連日暴跌,帶來的痛感還沒有完全散去;而休市期間,外圍市場漲成一片,送來的大多是好消息。
但無論此刻抱著那一種心情,開盤前都需先做點功課,因為在A股暫停的這些天裡,全球市場已經走過了一輪從緊張到興奮的過山車——
中東局勢再次推高油價,美債殖利率創下二十多年新高,高利率和高油價疊加,一度讓全球股市愁雲慘淡;但隨之而來的美國經濟和就業資料又驟然改變升息預期,科技股重新接過了上漲的接力棒。
這些變化將在A股恢復交易後被重新計價。而此刻,我們不妨先把假期裡散落的消息重新串起來,一起補上這份盤前功課。
01. A股休市,海外大漲
先看看假期外圍市場的成績單。
截至10月8日零點,納斯達克指數月內累計上漲2.3%,標普500指數漲了1.8%,一度雙雙創下歷史新高。費城半導體指數反彈約3%。
亞洲市場也表現不錯,國慶7天間,日經225指數假期累計上漲了4.92%,領漲全球主要股指。台灣加權指數漲了3.89%;韓股相對落後,小幅下跌0.5%。
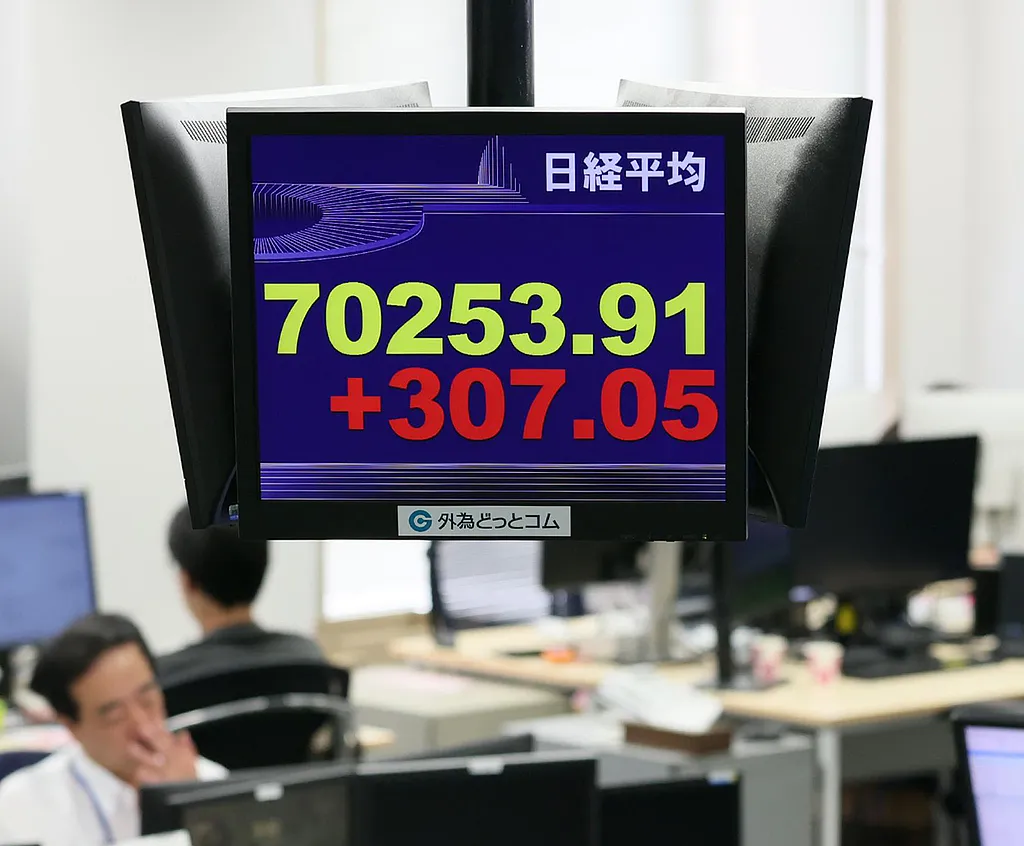
離A股最近的港股表現相對弱勢,但也走出了一條先跌後漲的曲線。10月2日港股結束假期休市後首日開盤,因為南向資金暫時缺席,恆生指數大跌2.6%,恆生科技指數跌了2.26%。但隨後幾個交易日有所修復,到10月7日收盤,恆生指數月內下跌1.96%,恆生科技指數跌1.4%。
不過總體來看,港股下跌主要受房地產、金融、科技網際網路等權重股拖累,而AI相關的細分方向反而出現了資金搶跑的跡象。
10月5日,Wind香港硬體裝置指數和半導體指數雙雙大漲約2.5%,光模組和部分半導體公司明顯反彈;次日,資金又轉向大模型和AI應用方向。國慶期間,恆生半導體產業指數漲了1.43%,智譜漲了近9%。
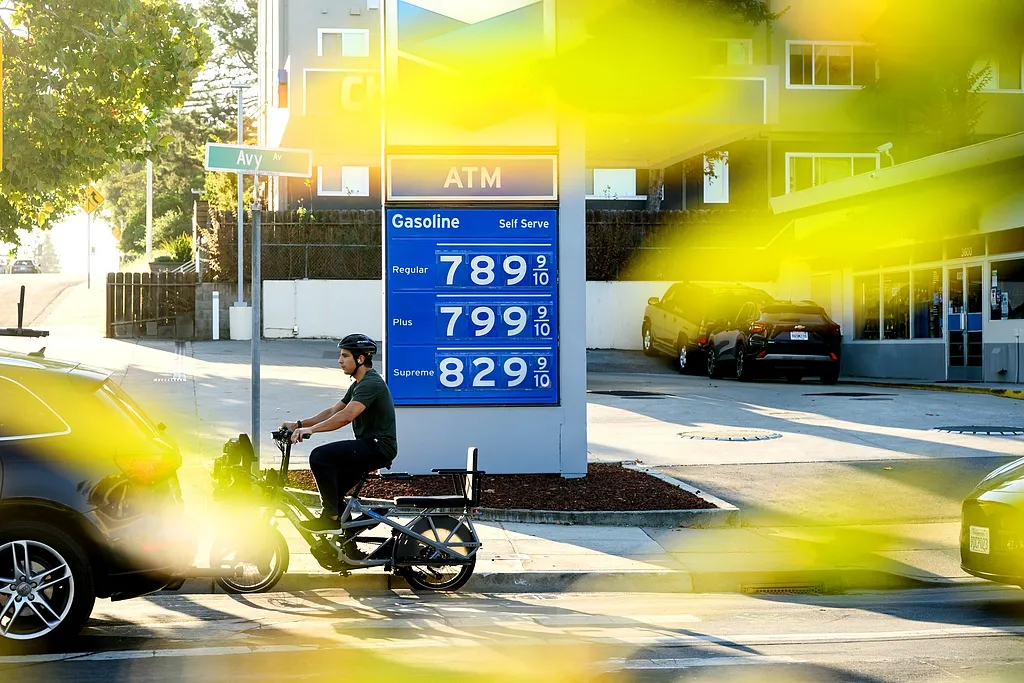
商品市場方面,國際油價月初沖高回落後高位震盪,布倫特原油10月以來累計漲約3%,目前在100-102美元區間震盪。黃金弱勢震盪,假期累計下跌約1%,一度滑落到4100美元/盎司下方。
如此看來,假期行情的輪廓就相當清楚:即便戰爭風險仍在推高油價和通膨,全球資金依然開始嘗試重新買入以AI鏈為代表的科技股。
還有一個不得不提的背景是,在這場酣暢淋漓的大漲之前,有一場暴跌潮作為鋪墊。
國慶假期前夕,A股科技類股遭遇一輪殺跌。9月最後四個交易日,科創板、創業板雙雙累計下跌近8%,半導體、光模組等此前強勢類股受傷慘重,9月28日,電子類股495隻股票中474隻下跌,其中10隻跌停。
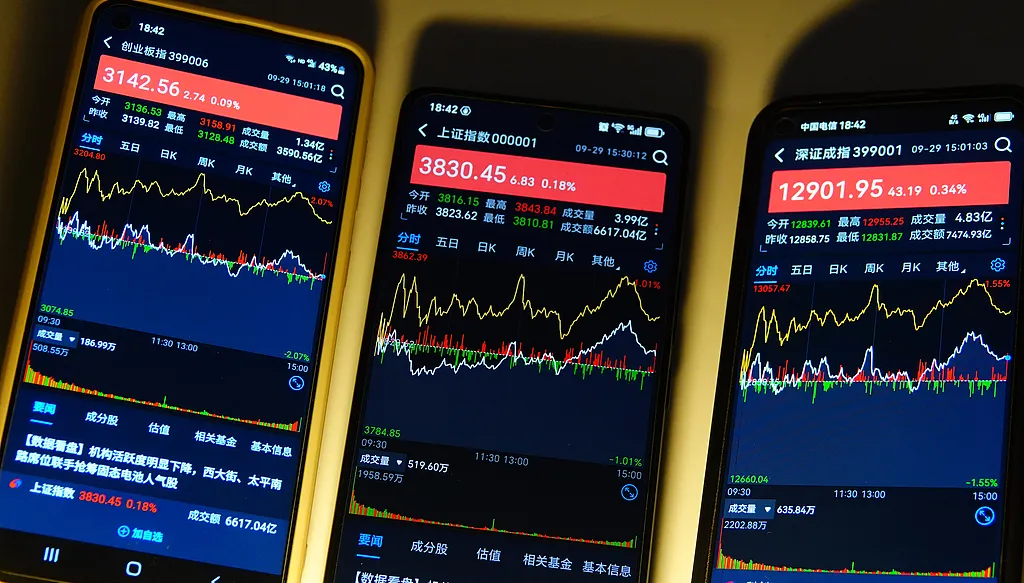
到9月30日收盤,創業板年內漲幅清零轉負,而此前累計漲幅一度達到36%。
節前已經歷一次慘淡大跌,假期裡又等來了外圍反彈,對於即將開盤的A股來說,無疑算是一個暖意融融的開場。多家機構據此判斷,節後A股大機率會出現一次情緒修複式的反彈。
對於持股過節的股民來說,或許終於可以體驗一次開門紅行情了。
不過,短暫反彈和持續上漲是兩回事,判斷修復能走到多遠,還需深入理解背後的原因,即假期裡真正改變市場的幾件大事。
02. 外圍市場,三件大事
總的來說,假期裡真正掀起外圍市場上漲潮的,是三件大事。
第一件事,是美國經濟資料轉弱,迅速改變了市場對聯準會的利率預期。
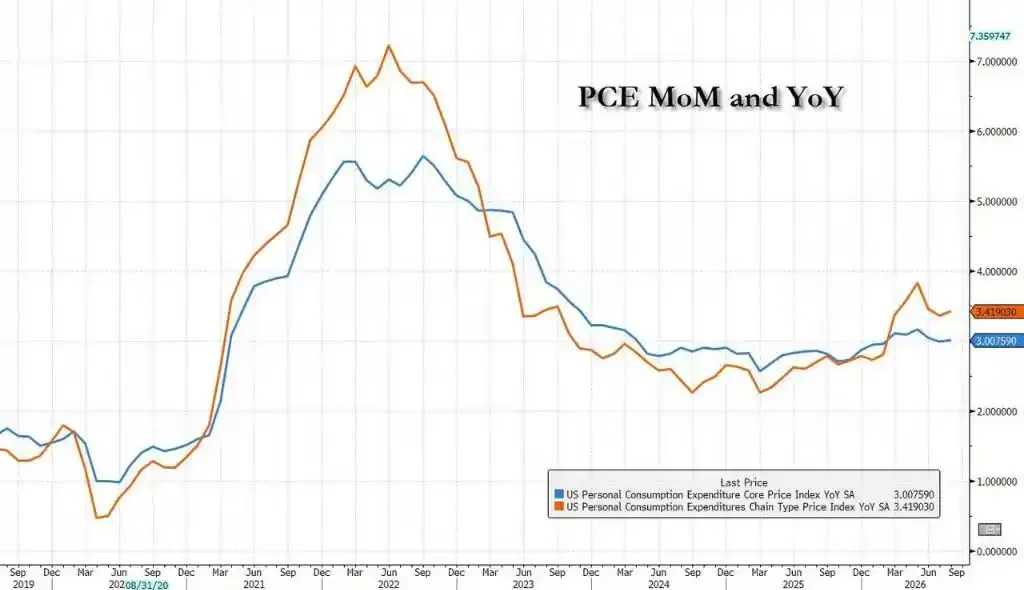
首先是9月30日公佈的美國通膨資料:美國8月個人消費支出價格指數,也就是聯準會重點關注的PCE物價指數,同比上漲3.4%,低於市場預期的3.7%。這意味著美國通膨雖然仍然偏高,但至少沒有繼續惡化。
兩天后披露的9月非農就業資料又明顯弱於預期。美國9月非農就業人數僅增加2.9萬人,遠低於市場預期的8.4萬至9萬人;失業率由4.1%升至4.2%,7月和8月新增就業人數被合計下修約6萬人,意味著就業不如預期強勁。
兩項資料拼在一起,市場得出的結論是:聯準會10月繼續升息的緊迫性下降。投資者隨即用真金白銀投票,芝加哥商品交易所的資料顯示,非農就業資料落地後,市場預期聯準會10月升息的機率從一周前的64%,快速下降到了22%左右。
升息風險下降,首先受益的就是科技成長股。這些公司的估值來自未來利潤的折現,利率越高,折價就越高,越壓制當下的估值。反之,利率壓力稍微緩和,科技股就有了估值修復的理由。
美股迅速反應過來,非農資料落地當天,納指上漲1.19%,隨後繼續走高,很快收復失地。
如果說宏觀資料替市場暫時卸下了部分壓力,那麼另一件事又真正讓資金重新興奮起來:科技巨頭再次用業績和真金白銀證明,AI行情仍有基本面支撐。
當地時間9月30日,美股記憶體龍頭美光科技公佈了2026財年第四財季以及全年業績。其中第四財季實現營收543億美元,同比增長近380%;淨利潤達到377億美元,同比暴漲10倍,超出市場預期。
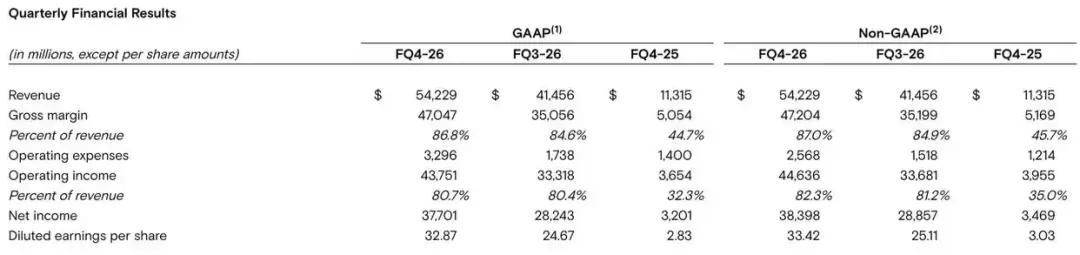
超預期業績重燃了市場的信心,讓華爾街再次開始重複科技股越漲越便宜的敘事。
另外,9月28日,輝達宣佈新增1500億美元股票回購授權,這是全球資本市場規模最大的公司回購計畫之一。當天美股主要指數普遍下跌,輝達卻逆勢上漲。10月2日,隨著升息預期下降,輝達再度上漲1.34%,刷新歷史新高,隨後幾個交易日繼續走強。
回購授權雖不代表資金會立即入市,但同樣體現了管理層的信心,也給市場注入了一針強心劑。
最後一件大事,就是油價重新走穩。
9月底,中東局勢一度驟然升溫。9月26日,川普拒絕了伊朗提出的一份停火方案,即如果美國解除對伊朗港口的海上封鎖、放寬石油制裁,並同意一項覆蓋黎巴嫩的停火安排,伊朗可以在一周內重新開放荷姆茲海峽。
幾乎同一時間,葉門胡塞武裝對沙烏地阿拉伯的襲擊也再度升級。原油市場迅速反應,到9月28日,布倫特原油一度突破每桶107美元,再次逼近此前的階段性高位。
不過隨後幾天,市場對供應中斷的恐慌逐漸降溫。緩解短期緊張情緒的,是七國集團(G7)在10月2日宣佈,即刻起通過國際能源署協調釋放最多1億桶原油和柴油儲備,釋放過程持續四個月,其中柴油儲備將在最初20天集中投放。
油價隨後高位回落至每桶100美元附近,暫時脫離了極端水平。
這幾件大事疊加起來,讓一度嚴峻的宏觀環境和行業預期都曙光乍現,對節後的A股無疑是實打實的利多。
但必須要潑的一盆冷水是,這些資訊大機率只能帶來一輪情緒性修復。一方面,聯準會利率預期雖然暫時改變,但利率水平依然居高不下;另一方面,中東戰火也依然在反覆,高利率和高油價的陰雲始終盤旋在股市上方。
其實對美股而言,這輪上漲也不乏情緒性修復的成分。
美國巴倫周刊最近發文指出,即使從盤面上看,按市值加權的標普500指數在9月只下跌了0.5%,在如此嚴峻的宏觀局勢下似乎相當不錯;但9月等權重標普500卻下跌了5%,並且連續第七周收跌。
換言之,美股表現平穩,是因為少數大市值科技巨頭穩住了整個市場。在標普500的11個行業類股中,9月份只有資訊技術和通訊服務兩個類股上漲。
也正因此,《華爾街日報》引用分析師的觀點,如此評價這輪上漲:“人們環顧市場,會問:‘那些領域能扛過這一關?’從某種意義上說,科技股幾乎被視為防禦性類股。”
美股尚有科技巨頭基本面支撐,而回到國內,情緒性的修復能否發展成真正的階段性反彈,最終還要看A股自己的節奏。
03. “紅十月”會來嗎?
股民們對A股反彈抱有期待的原因,除了假期的利多外,還有一個經常被提起的歷史規律:“紅十月”。
東吳證券復盤2006年至2025年的國慶行情,發現節前市場往往經歷震盪,而在長假結束後,大盤往往會快速放量上行,在節後的前5個交易日集中反彈。
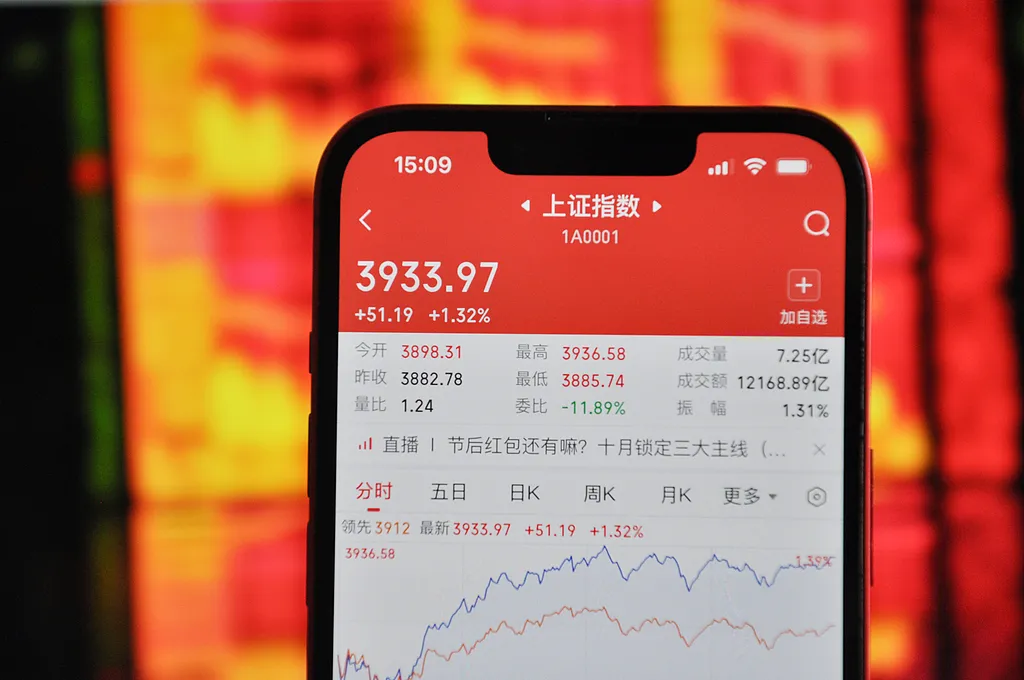
這種規律有現實基礎。長假之前,假期外圍市場依然在正常交易,不確定性因素較多,9月底又正好到了公募基金等機構資金季末調倉的節點,容易引發市場波動。這個節骨眼上,許多資金傾向降倉位避險。而假期結束後,季末調倉告一段落,節前減倉避險的資金陸續回歸。這些資金的回歸,會帶來一次短期的修復。
而10月行情真正的分水嶺,是即將密集披露的三季報。
按照交易所規定,A股上市公司需要在前三季度結束後的一個月內披露三季報。通常來說,10月上旬,市場更傾向於交易情緒和業績預期,少數績優股會提前披露業績;到了中下旬,三季報密集落地,市場也將進入真正的業績篩選期。
換言之,節後頭幾個交易日看避險資金是否返場,而接下來的幾周則要看企業是否真金白銀賺到了錢。
而今年的眾望所歸,無疑是科技股的成績單。
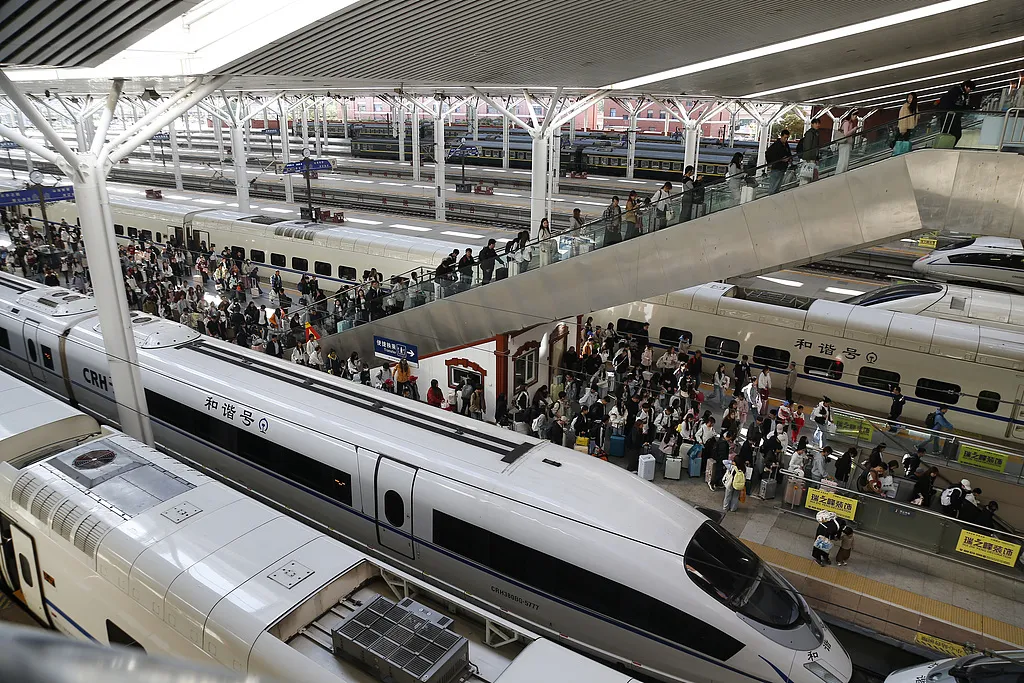
畢竟從國慶期間消費資料來看,內需疲軟依然未見好轉。據東吳證券的統計,截至10月6日,鐵路客運量同比增長8.4%,國慶檔電影票房同比下滑37%,反映出線下娛樂消費意願偏弱。總體來說,今年雙節出行和消費情況仍是總量平穩、出行旺、消費弱的分化格局。
這樣的背景下,聚集了最樂觀的增長預期的AI算力產業鏈三季報業績能否超預期,是10月真正最重要的觀察指標。
與此同時,宏觀局勢仍然需要密切關注。聯準會下一次議息會議安排在10月27日,即便弱就業資料降低了眼前的升息機率,但美國長債殖利率仍居高位,若油價重新沖高,通膨擔憂隨時可能再次壓制股市。
04. 結語
功課補完了,但後續怎麼走,還是迷霧重重。
我們翻閱了不少機構近期發佈的後市展望,發現他們也同樣糾結。從略顯分散的觀點中,我們提煉出了幾條相對清晰的建議,供大家參考。
◎ 首先,節後可以期待反彈,但不要急著把反彈當成反轉。真正值得觀察的不只是指數漲跌,而是交易量是否回升、上漲個股數量是否擴散、資金能否連續幾天回流。若市場高開,但成交量和賺錢效應沒有跟上,不宜盲目追高。
◎ 其次,三季報披露後,科技股內部分化可能進一步加大。關注訂單穩定、且訂單變成收入、利潤和現金流的優質公司,而非盲目擴張產能透支估值、或是一味講故事蹭題材的企業。
◎ 再者,採用相對均衡的思路,給不確定性留下餘地。進攻之外,防守端保留一定的低估值、高股息和現金流穩定資產,用來緩衝波動。
◎ 最後,開盤後不妨先觀察,讓市場自己給出答案。即使假期裡沒有看盤,也不必急著在第一天找回全部盤感、著急下注。投資是場長跑,搶跑者未必會獲得更豐碩的果實。多一點耐心,等方向清晰後,再把籌碼交給真正經過業績檢驗的公司。 (吳曉波頻道)