
2026年9月28日,AMD宣佈以全股票、約82億美元收購李飛飛聯合創立的World Labs。這不是一筆普通的“買團隊”交易——當晶片公司開始花錢買“未來工作負載的定義權”,AI競爭的底層邏輯已經變了。
交割後李飛飛出任AMD執行副總裁兼首席科學家,直接向董事長兼CEO蘇姿丰匯報,World Labs團隊繼續做模型研究。交易預計2026年底前完成,仍需監管審批和慣常交割條件。表面是人事新聞,實則是訊號:當大模型競爭從文字走向三維、機器人和物理模擬,晶片公司不再只賣卡,開始把前沿模型實驗室直接收編進硬體路線。
01. 交易本身:硬條款與軟敘事要分開
先釐清可硬寫的事實。AMD官方口徑下,World Labs總部在舊金山,主攻空間智能模型,能力覆蓋從文字、圖像、視訊生成、重建並模擬可互動3D環境,同時做機器人學習與模擬。收購為全股票、約82億美元,預計年底完成、受監管約束。李飛飛職位為EVP兼首席科學家,匯報線直達蘇姿丰。官方動機寫得很直——AI正向推理、機器人、模擬、物理AI擴展,算力需求越來越多樣,World Labs的模型經驗能讓AMD更早看懂工作負載,反哺硬體、軟體和系統路線圖,並服務“開放AI生態”。
按近年公開大額交易看,這樁收購僅次於AMD 2022年約500億美元收購賽靈思(Xilinx)一檔。團隊規模方面,公開材料估算約70人,第三方勞動力資料不足百人。融資與舊估值僅供參考:媒體稱2024年9月初輪2.3億美元、估值約10億,2026年2月新輪10億美元、投資方含輝達、AMD、Autodesk、Fidelity等,洽談估值約50億;82億相對50億的“溢價六成”是媒體演算法,不等於投資人實際回報,全股票交易還會受AMD股價波動影響。
人物光環可以寫,但不宜替代戰略分析。李飛飛推動ImageNet、曾任Google雲AI首席科學家、聯合創立史丹佛HAI,World Labs聯創中包含NeRF第一作者Ben Mildenhall、電腦視覺學者Justin Johnson等;這類學術號召力對AMD招模型人才、在物理AI標準討論中拿話語權有幫助,但收購價值最終不取決於名人效應,而取決於世界模型負載能否轉成晶片與軟體決策。
02. 為什麼是“世界模型”,而不是再買一個LLM團隊
AMD過去兩年在AI棧上已經補過軟體和系統:2024年6.65億美元買Silo AI補模型工程與本地化,約49億美元買ZT Systems補機架和系統整合,2025年前後又碰MEXT記憶體、Taalas推理晶片、Enosemi矽光、Brium編譯器、MK1推理引擎等零散能力。這些更多解決“怎麼把現有模型跑得更好”。World Labs補的是另一頭:未來那些模型會成為主流。
世界模型與大語言模型的區別在於對象。LLM吃token、預測下一個詞;空間智能吃多視角圖像、視訊、深度、點雲、網格、物理參數,輸出可導航3D場景、相機可控視訊、機器人可訓練模擬。World Labs研究線包括單圖生成可探索3D世界、3D Gaussian Splatting網頁流式渲染、世界模型分類學、SceniX與R2S2R機器人real-to-sim-to-real,以及2026年9月發佈的Atlas全模態世界模型。其中Atlas按公司說法原生處理文字、圖像、視訊、3D,做像素級相機控制、單圖到多圖空間重建、時空模擬;但這些性能指標和真實機器人遷移效果,目前屬於公司自述和合作夥伴驗證階段,不宜寫成“已大規模替代真實資料採集”。
對晶片廠來說,這類負載的改變是結構性的:
- 視訊記憶體與頻寬更吃重:3D場景、長視訊、多相機、點雲和模擬狀態會同時駐留,推理不是單次prompt-response,而是持續維護世界狀態;HBM容量、跨晶片互連、統一記憶體訪問比單純峰值算力更重要。
- 算子混合:傳統CNN/Transformer之外,3DGS、NeRF、體素、網格、物理求解、碰撞與接觸、光柵與光線混合,都會進入訓練與推理圖;ROCm或任何軟體棧要把這些做成一等公民,而不是靠使用者手寫外掛。
- 訓練—模擬—部署一體:世界模型價值不在出圖,而在把同一場景同時用於生成、重建、感測器模擬、機器人策略訓練;這要求GPU叢集、模擬節點、資料採集、模型版本管理打通,單賣加速卡不夠。
- 即時互動門檻:李飛飛在CES演示3D世界生成時提過推理速度對互動的影響;若可編輯3D、機器人回放、AR/VR都線上跑,首幀延遲、長序列吞吐、可中斷重規劃會比離線批處理更關鍵。
所以AMD買World Labs,本質是用一個前沿研究組持續告訴硬體團隊:下一代物理AI的“工單”長什麼樣。 蘇姿丰新聞稿說“理解模型如何演進,才能建構下一代計算平台”,翻譯成工程語言就是——把模型研究嵌進架構定義,而不是等客戶提需求再改韌體。
03. 和輝達對照:一個買開發者入口,一個買研究判斷力
把AMD這樁交易放在2026年晶片廠向上併購的大圖裡,對照會更清楚。
輝達9月3日宣佈以約129.3億美元收購Hugging Face,黃仁勳承諾平台保持開放、支援多雲和多加速器;HF自帶數百萬開發者、數百萬模型、大量企業與開源社區,且通過LeRobot、Pollen機器人硬體切入物理AI。這條線是“買分發與開發者入口”:誰在HF上跑、傳、評、微調模型,輝達就能更早看到開源趨勢,再把需求導回CUDA、Isaac、Cosmos、Jetson。
AMD選了更窄的一條。World Labs不是開發者平台,也不是成熟SaaS,而是一支小團隊、重研究、產品仍在早期。它給AMD的不是流量,而是世界模型技術判斷:3D重建用什麼表示、機器人模擬如何與生成模型統一、相機控制和物理一致性怎樣進訓練目標。換言之,輝達用平台聽全行業,AMD用實驗室聽前沿一小撮。
兩套打法各有前提。平台型收購要看中立性:HF若被質疑只優先輝達,開發者和監管都會施壓;研究型收購要看內化效率:World Labs進AMD後若變成普通產品支援組,就浪費了學術尖兵價值。蘇姿丰給的安排是團隊繼續做模型研究、李飛飛進管理層直接參與技術路線,這比“收購後併入產品部”更有利於保留研究屬性,但實際轉化仍要看三年以上的架構項目,不是季度財報。
還有一個容易被忽略的點:據媒體報導,輝達也是World Labs 2026年2月輪投資方之一。AMD用全股票收編、輝達作為老股東如何退出或換股,官方協議未披露細節;成稿唯寫存在交叉持股與未披露處理機制,不推測輝達最終拿AMD股票或被迫清倉。
04. 對AMD生態的真實意義:ROCm、開放模型與物理AI閉環
市場解讀常把這類收購寫成“對抗輝達”。更準確的說法是補三個薄弱層。
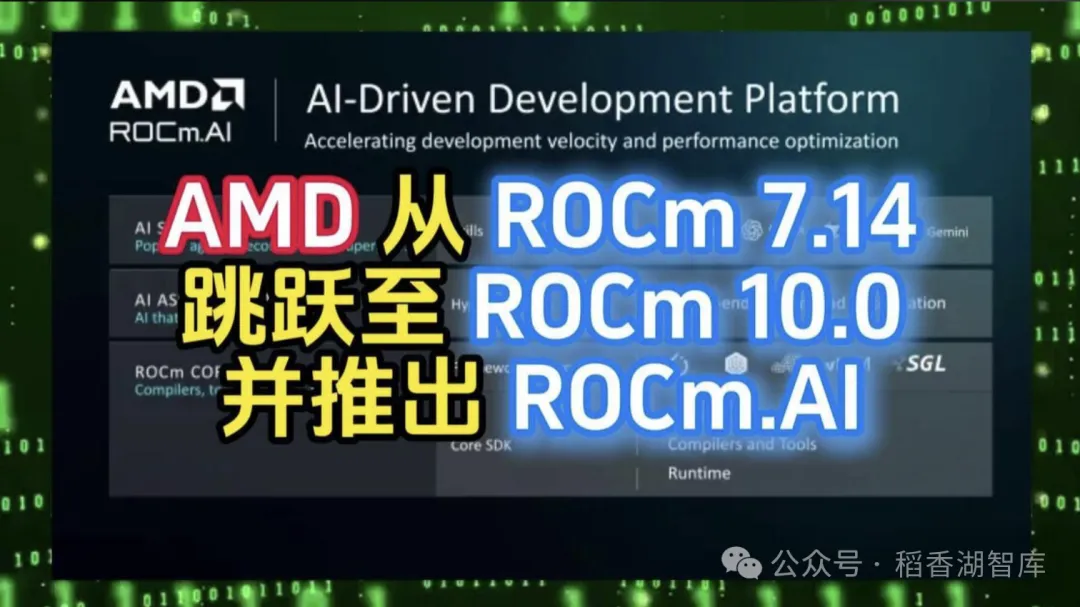
第一,ROCm的空間計算算子層。 AMD GPU硬體這幾年追得很緊,但軟體和場景庫仍弱於CUDA。世界模型涉及3DGS、NeRF、點雲、網格、相機模型、物理模擬,若World Labs把這些負載在Instinct上跑通並形成基準,ROCm就能從“能跑PyTorch”進一步到“原生懂空間智能”。這比單純移植LLM推理更有差異化。
第二,開放模型與可審計研究。 AMD新聞稿反覆提open ecosystem;World Labs若把Marble/Atlas部分能力以開放權重、可自託管、可復現評測形式放出,對高校、國家實驗室、機器人公司會形成吸引力。但“開放到什麼程度”目前未定,不能提前寫“開源Atlas”。穩妥表述是:雙方承諾共建覆蓋硬體、軟體、平台、廣泛可獲取開放模型的生態,具體權重、許可證、商業API待後續公告。
第三,物理AI系統參考架構。 機器人客戶不只要訓練卡,還要知道怎麼用合成場景做預訓練、用real-to-sim-to-real做策略評估、用數字孿生做工廠部署。World Labs的SceniX+R2S2R+Atlas若和AMD機架、Instinct、Pensando網路、Xilinx自適應計算組合,理論上能提供“從世界生成到機器人控制”的參考棧。這對人形機器人、倉儲、汽車、工業模擬的吸引力,會大於單講GPU算力。
財務上不必過度解讀股價。部分媒體稱宣佈當日AMD跌約3.6%—4%,全股票收購、稀釋預期、監管不確定都能解釋波動;但“市場不看好”屬於過度推論。更合理寫法是:投資者仍在評估82億美元買研究團是否能在硬體收入上回收,短期看ROCm與客戶驗證,中期看物理AI機架方案。
05. 中國視角:世界模型不是3D特效,而是算力需求重構
把這筆交易放回國內AI戰略,重點不在“我們也買一個李飛飛式實驗室”,而在三件事。
其一,3D與機器人研究要和解,不要各做各的。 國內很多團隊要麼做三維重建/NeRF/3DGS,要麼做機器人模仿學習,中間缺世界模型把“場景生成—物理模擬—策略訓練”串起來。World Labs的R2S2R、SceniX、Atlas給出一種整合樣本:用真實視訊重建場景,用世界模型生成多相機與深度資料,再回灌機器人策略。但問題是,國內做世界模型的團隊大多仍停留在“出好看視訊”階段,離可訓練機器人還差一個模擬閉環。核心競爭指標是“模擬—策略—真實”三環打通的比例。
其二,加速卡廠商要提前定義“空間負載”。 世界模型對視訊記憶體、互連、空間算子、模擬I/O的要求不同於LLM。國產GPU不能只對標註意力算力和視訊記憶體頻寬,還要benchmarking 3DGS渲染、點雲、物理求解、多相機視訊、即時互動延遲。但現實是,國內加速卡廠商對空間算子的重視程度遠低於LLM推理。核心競爭指標是空間計算benchmark覆蓋度和算子庫完善度。
其三,開放生態與資料治理要同步。 World Labs類實驗室價值在高品質空間資料:多視角視訊、深度、雷射、CAD、機器人示教、物理標註。國內做世界模型,既要建資料,也要定脫敏、版權、工業場景准入。若只買模型不建資料閉環,最後仍依賴外部3D資產和高精感測器。核心競爭指標是高品質空間資料集的規模與治理成熟度。
更現實的產業落點有四個:自動駕駛的模擬與長尾場景生成、人形/工業機器人的合成預訓練、數字孿生工廠的即時重規劃、文娛與AR/VR的可編輯3D內容。它們共同要求“模型—算力—模擬器—硬體在環”一體化,而不是單獨採購生成模型。
06. 風險與邊界:別把收購寫成勝利宣言
寫公眾號要避免兩類誇大。一類是把World Labs現有產品當成成熟平台:Marble、Atlas、SceniX相關能力仍處於早期訪問、合作驗證或部分開源階段,機器人zero-shot遷移、相機可控視訊、3D重建精度都需要在具體任務裡復現,不能套用“幾個月顛覆資料集”。另一類是把AMD生態寫成已追平輝達:ROCm開發者基數、3D算子豐富度、與Isaac/Cosmos/Omniverse等成熟模擬棧的競爭,仍需多個產品代際驗證。
監管也是變數。全股票、AI+半導體、李飛飛團隊若有政府或軍工相關合同、敏感機器人模擬資料,可能觸發美國外資/反壟斷/出口審查;目前官方僅說“subject to regulatory approvals”,不預設通過或受阻。對國內讀者而言,更值得跟蹤的是:AMD是否發佈基於World Labs負載的公開基準、Instinct後續代際是否增加空間智能專用記憶體/互連、ROCm是否上線3DGS/NeRF/機器人模擬示例、以及李飛飛團隊在AMD內部是否保持獨立研究產出。
07. 結論:晶片廠買“未來工作負載”,比買營收更划算
AMD花82億美元買一家小團隊、少營收的World Labs,帳面看貴,戰略上看的是期權:世界模型若成為物理AI主流,提前掌握負載定義權,就能在GPU架構、記憶體、互連、軟體棧、機器人參考系統上少走彎路。 輝達用Hugging Face買開發者廣度,用Cosmos做世界模型深度;AMD用World Labs補研究深度,用Silo/ZT/Taalas補工程與系統寬度。兩條路都說明同一件事——下一階段AI競爭不只在“誰的模型參數大”,還在“誰能把模型演進轉成硬體和應用閉環”。
對國內而言,啟示不是複製收購,而是補足閉環:空間資料、3D重建、物理模擬、機器人策略、國產加速卡和開放軟體棧要放在同一個項目制裡跑。誰先把世界模型從“出好看視訊”做成“可訓練機器人、可模擬工廠、可服務自動駕駛”的科研與產業基礎設施,誰就在物理AI時代拿到和晶片廠議價的主動權。
後續最該盯三個訊號:Atlas與Marble是否在AMD Instinct/ROCm上出公開基準、World Labs獨立研究線是否持續發世界模型論文與開源元件、AMD下一代機架是否針對空間智能增加記憶體/互連/模擬I/O特性。這三項比82億美元標價更能判斷,晶片廠反向養實驗室到底值不值。 (稻香湖智庫)