
記憶體產業的國產時刻,不是某一顆晶片的突破,而是整條產業鏈第一次站在了同一個節奏上。
2026年8月29日,長鑫存儲宣佈LPDDR6量產,全球首發搭載於小米18 Fold摺疊旗艦手機。這是中國記憶體企業首次在高端記憶體標準上打破三星、SK海力士長期把持的產品首發局面。一個月前,長鑫科技登陸科創板,上市首日收盤市值突破3.28兆元,登頂A股市值榜首;半年報顯示營收約1503億元(+873.64%)、歸母淨利潤約776億元。
更早的8月19日,長江存儲以14%的NAND位元出貨份額首次穩定躋身全球第三,僅次於三星(25%)和SK海力士(22%)。
一家登上A股市值之巔,一家拿到全球前三的位置——國產記憶體的兩大支柱,在同一年完成了從"追趕"到"同台"的跨越。核心問題隨之而來:國記憶體儲產業鏈究竟形成了什麼樣的格局?誰在真正量產交付,誰在卡位關鍵環節?
一、產業背景:超級周期遇上國產替代窗口
全球記憶體正在經歷"超級增長周期"。記憶體晶片正成為半導體產業第一大品類。WSTS預測,2026年記憶體器銷售額同比增長約249.5%,記憶體晶片收入將佔全球半導體總營收的50%以上(約53%),歷史性超越邏輯晶片。
TrendForce預估2026年全球記憶體產業總產值約5516億美元、2027年增至約8427億美元(注意:此為2026年1月舊版預測,該機構2026年5月已上修至2026年8893億美元、2027年逾1.28兆美元)。這個超級周期的核心驅動力,不是消費電子換機潮,而是AI資料中心對HBM、DDR5、企業級SSD的爆發式需求。
國際大廠轉向HBM造成的結構性缺口。三星、SK海力士、美光將大量先進產能轉向HBM。美光在Hot Chips 2026上披露:每將一片晶圓用於HBM,相當於減少約三片DDR5晶圓的產出。通用DRAM供給被嚴重擠壓,這為國產記憶體廠商創造了難得的市場機遇。
國產替代從"可選項"變為"必選項"。集微諮詢報告指出,美國出口管制持續升級,國產替代已從"可選項"變為"必選項"。半導體裝置國產化率正從整體約20%至25%(2025年)向50%至60%(2030年目標)邁進。伯恩斯坦將2026至2028年中國WFE市場預測上調至580億/670億/770億美元,引擎只有一個:記憶體。瑞銀證券預計,中國記憶體廠商出貨量的全球份額將從2025年的約7%,提升至2026年的8.4%、2027年的9.4%。
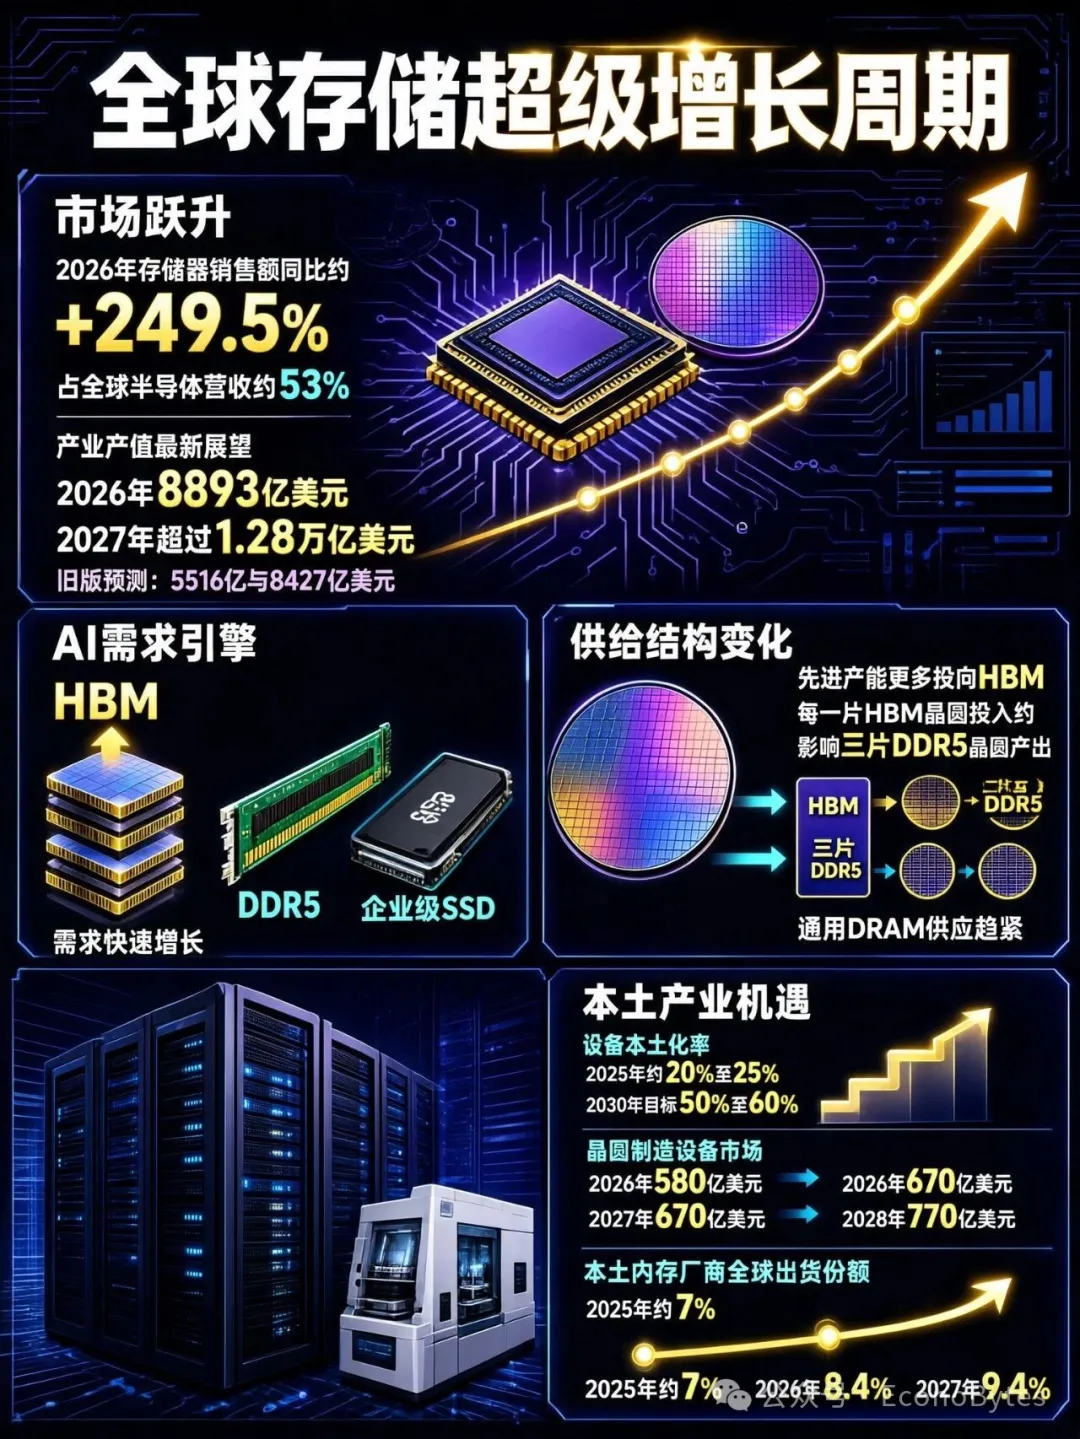
這不是一次普通的記憶體周期反彈,而是AI驅動的結構性增長——需求端的量級躍遷,恰好撞上國際大廠產能轉向HBM留下的供給缺口。
二、DRAM:長鑫存儲的"臨界點時刻" ★
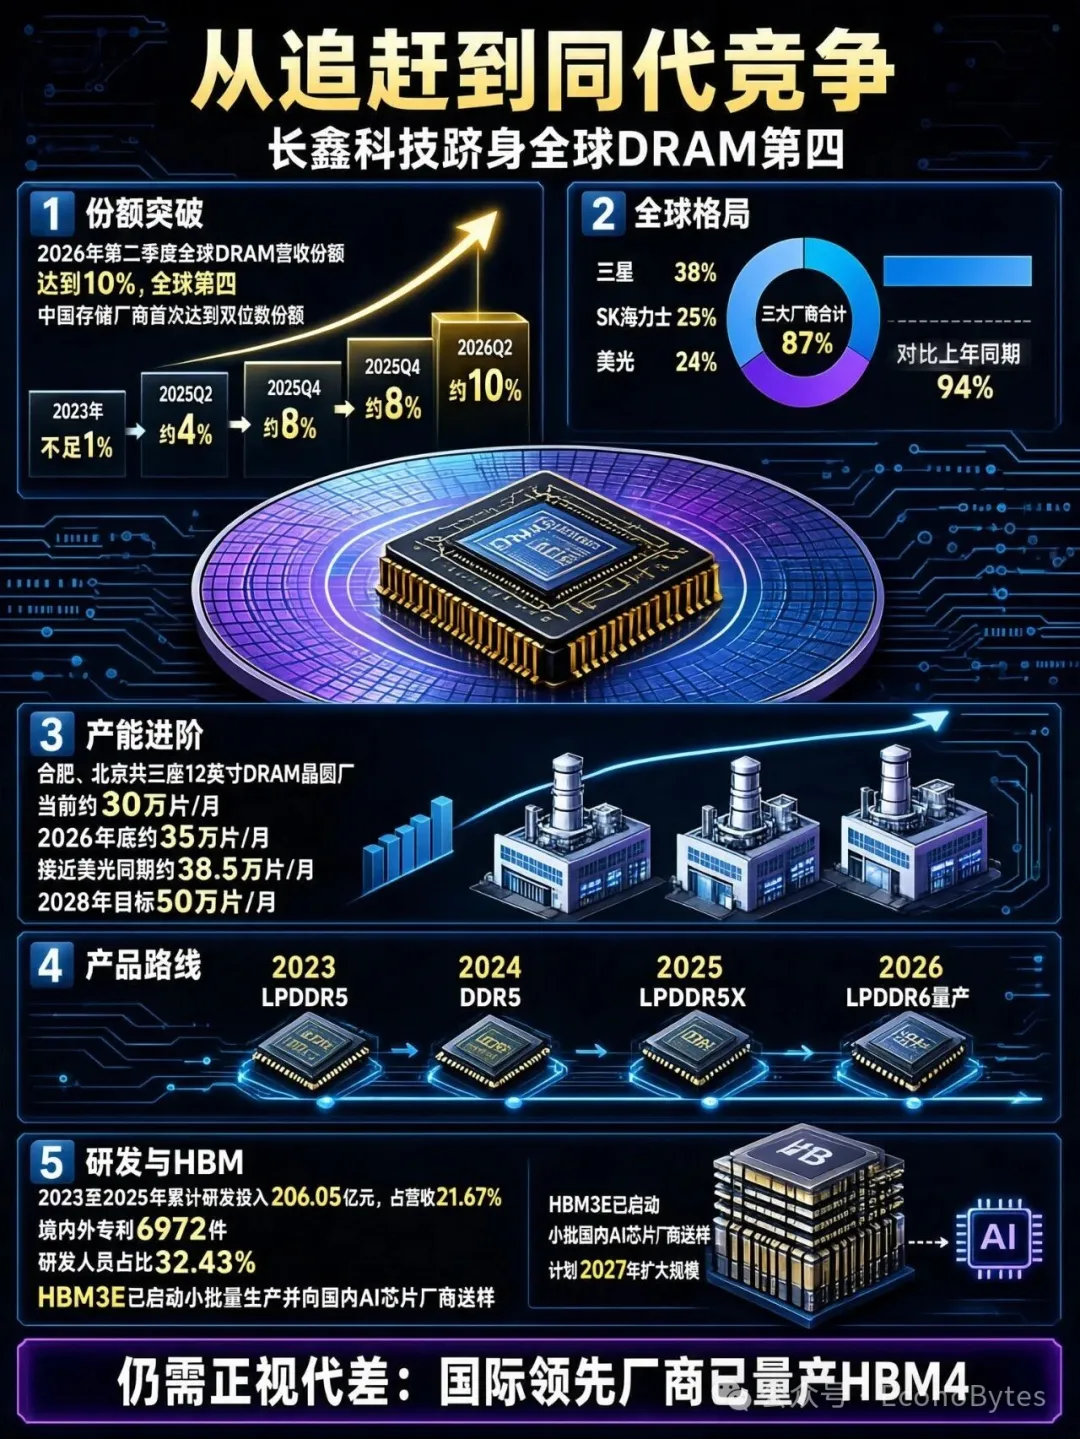
從追趕到同代競爭。2026年第二季度,長鑫科技全球DRAM營收份額達到10%,位列全球第四——這是中國記憶體廠商首次達到雙位數份額(Counterpoint資料)。份額連續多季度提升:2023年不足1%→2025Q2約4%→2025Q4約8%→2026Q2約10%。同期三星38%、SK海力士25%、美光24%,三大原廠合計份額降至87%(較去年同期94%明顯下滑)。
產能方面,長鑫在合肥、北京共營運三座12英吋DRAM晶圓廠,當前月產能約30萬片,2026年底預計提升至約35萬片(接近美光同期約38.5萬片),2028年目標達50萬片/月。產品迭代幾乎每年一代:2023年LPDDR5、2024年DDR5、2025年LPDDR5X、2026年LPDDR6量產。
研發投入同樣可觀:2023至2025年累計研發投入達206.05億元,佔營收比例21.67%;累計擁有境內外專利6972件,研發人員佔比32.43%。HBM方面,HBM3E已啟動小批次生產並向國內AI晶片廠商送樣,計畫2027年擴大規模——需注意,這與國際龍頭已量產的HBM4仍有代差。
北京君正(車規級記憶體"隱形冠軍")。在車規級SRAM領域,據弗若斯特沙利文(按2025年收入計),其車規級SRAM市場份額全球第一,利基型DRAM全球第七、車規級DRAM全球前五。
兆易創新(利基DRAM的國產主力)。2026年上半年實現營業收入115.66億元(+178.67%)、歸母淨利潤68.57億元(+1091.50%),其中記憶體晶片營收同比增長245.44%(淨利潤中含持有長鑫股權的公允價值變動收益約22.28億元)。據Omdia,2025年SPI NOR Flash份額約19.4%、全球第二、中國內地第一;據Web-Feet Research,SLC NAND份額約7.1%、全球第六。它是長鑫的核心採購方之一,2026年與長鑫的關聯交易額度已上調至78.54億元。
關鍵洞察:長鑫LPDDR6與三星、SK海力士實現同年量產的意義,在於首次打破了"首發窗口"的排他性。當一個後來者能夠在同一技術世代內提供同等性能的產品時,寡頭合謀定價的根基便開始動搖。
三、NAND:長江存儲躋身全球前三
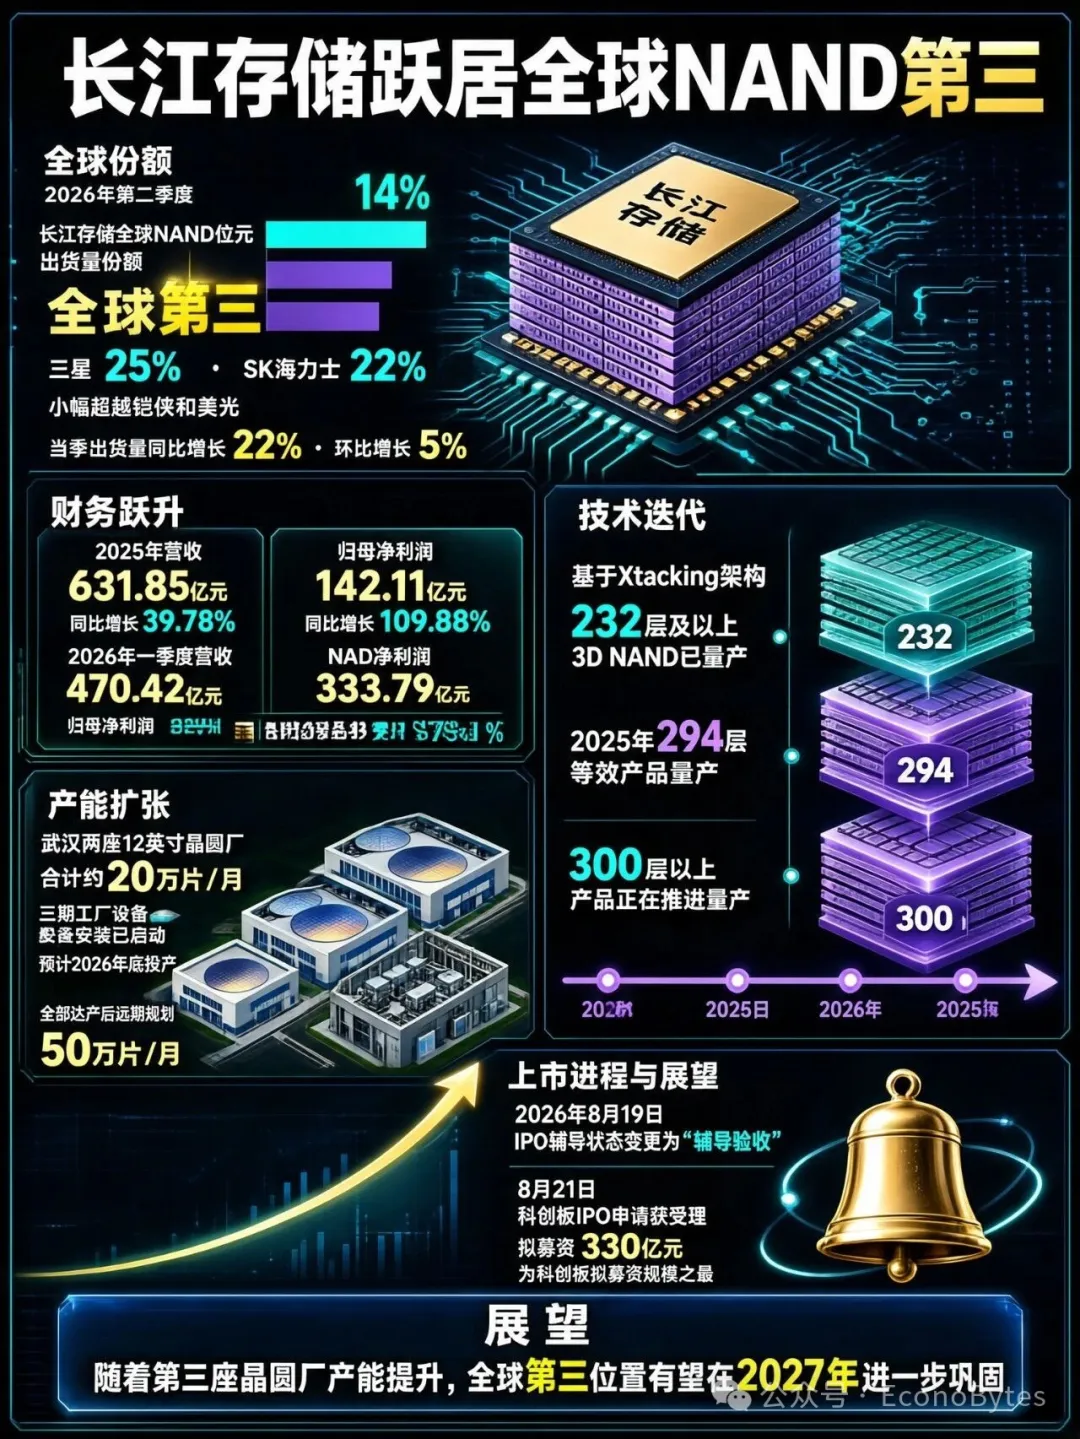
2026年第二季度,長江存儲全球NAND位元出貨量份額達到14%,躍居全球第三,僅次於三星(25%)和SK海力士(22%),小幅超越鎧俠和美光。當季出貨量同比增長22%、環比增長5%。
財務資料比市場預想的更強:據招股書,公司2025年實現營收631.85億元(+39.78%)、歸母淨利潤142.11億元(+109.88%);2026年一季度營收470.42億元、歸母淨利潤333.79億元,NAND產品毛利率78.73%。
產能層面,長江存儲在武漢營運兩座12英吋晶圓廠、合計月產能約20萬片。三期工廠裝置安裝已啟動,預計2026年底投產,全部達產後遠期規劃月產能50萬片。技術方面,基於Xtacking架構已實現232層及以上3D NAND量產,2025年294層(等效)產品量產,300層以上產品正在推進量產。
2026年8月19日,長江存儲IPO輔導狀態變更為"輔導驗收",8月21日科創板IPO申請獲受理,擬募資330億元,為科創板擬募資規模之最。Counterpoint研究總監MS Hwang指出:與去年短暫進入全球前三不同,此次排名更具持續性,隨著第三座晶圓廠產能提升,其全球第三的位置有望在2027年進一步鞏固。
兆易創新與東芯股份。兆易創新的SLC NAND在利基市場迅速打開局面——國際大廠削減2D NAND產能、轉攻3D NAND,2D NAND形成明顯供給缺口,公司產品容量覆蓋1Gb到8Gb,2026年上半年量價齊升。東芯股份則聚焦中小容量記憶體晶片,同時提供NAND/NOR/DRAM完整解決方案。
關鍵洞察:長江存儲出貨量排名提升的驅動力,不僅是自身產能擴張,更是AI推理驅動下企業級SSD需求爆發——2026年第二季度,企業級SSD已佔全球NAND出貨容量的48%,較去年同期的26%接近翻倍(來源於Counterpoint)。
四、記憶體介面與主控晶片:記憶體系統的"神經中樞"
瀾起科技(DDR5介面晶片全球同步領先)。其第五子代RCD(RCD05)已量產,傳輸速率達8000 MT/s。全球能量產DDR5介面晶片的廠商僅瀾起、瑞薩、Rambus三家。2026年第一季度實現營業收入14.61億元(+19.51%)、歸母淨利潤8.47億元(+61.30%,刷新單季度歷史新高),整體毛利率69.8%。
聯芸科技(SSD主控晶片國內龍頭)。國內SSD主控晶片龍頭、全球第二大獨立第三方SSD主控廠商。據CFM快閃記憶體市場,2024年其SSD主控出貨佔比約25%(不含NAND原廠自用),出貨量約4900萬顆,僅次於慧榮科技。已完成SATA、PCIe 3.0/4.0/5.0全代際佈局。
國科微與紫光國芯。國科微推出了國內首款全自主固態硬碟控制晶片GK2302,搭載國產嵌入式CPU IP核。紫光國芯則推出CXL記憶體擴展主控方案與第四代SeDRAM三維堆疊DRAM技術。
關鍵洞察:市場討論記憶體時習慣把注意力放在晶圓製造環節,但記憶體介面晶片和SSD主控晶片是連接記憶體顆粒與計算系統的"神經中樞"。瀾起科技在DDR5介面晶片的全球同步領先、聯芸科技在SSD主控的25%市佔率,代表了中國記憶體產業在"高附加值環節"的實質性卡位。
五、模組廠商:本輪周期的"業績彈性之王" ★
江波龍2026年第一季度營業收入99.09億元(+132.79%)、歸母淨利潤38.62億元(同比扭虧,刷新單季歷史新高)。自有品牌FORESEE與Lexar覆蓋消費/工業/車規級SSD。截至6月末存貨257.77億元,較2025年末增長120.73%。
佰維記憶體2026年第一季度營業收入68.14億元(+341.53%)、歸母淨利潤28.99億元(同比扭虧)。覆蓋NAND/DRAM設計+封測+模組製造,2026年3月簽訂15億美元記憶體晶圓合同,6月再簽18.61億美元採購合同。截至6月末存貨181.68億元。
德明利2026年第一季度營業收入75.38億元(+502.08%)、歸母淨利潤33.46億元(同比扭虧,創單季歷史新高)。自研SATA SSD主控已量產。截至6月末存貨214.12億元,較2025年末增長203.36%。
模組環節的整體判斷。深圳記憶體模組環節6家企業(江波龍、佰維記憶體、德明利、大普微、協創資料、朗科科技)2026年上半年合計營收751.85億元、淨利270.27億元,平均淨利率超35%,是本輪周期的核心受益環節。
關鍵洞察:模組廠商是本輪記憶體周期中業績彈性最大的環節——它們既是記憶體漲價的直接受益者,又通過長期供應協議鎖定了上游產能。當記憶體顆粒價格持續上漲時,前期以低價簽訂的長期協議和戰略備貨成為利潤放大器。
但長期協議也是一把雙刃劍——當現貨價格回落時,企業可能面臨採購成本高於市場價格的擠壓。257億、181億、214億的存貨規模,既是彈藥,也是風險敞口。
六、封裝測試:記憶體晶片的"最後一公里"
封測擴產潮:近400億元投向記憶體。2026年上半年,國內半導體封測企業擴產投資總額已接近400億元:通富微電擬投8.88億元(年新增記憶體晶片封測產能84.96萬片);華天科技控股子公司擬投30億元(年封測記憶體積體電路約4.3億隻);深科技子公司擬投14.7億元(主要投向UFS、DDR測試);長電科技擬投78億元在上海臨港建設高端先進封測項目。
深科技(DRAM封測核心力量)。具備DRAM/NAND全流程封測能力,旗下沛頓科技在高端DRAM封測領域佔據重要地位(市場流傳其市佔率約28%至30%,公司未官方披露精確數值)。據項目規劃,深圳沛頓預計每月增加封裝產能500萬顆晶粒及測試產能800萬顆晶片,合肥沛頓記憶體預計每月增加封裝產能2880萬顆晶粒。
通富微電擴產主要針對FLASH、DRAM記憶體產品;長電科技在投資者關係活動中表示,本輪記憶體上量勢頭強勁,預計持續時間較長。
關鍵洞察:記憶體封測的需求確定性正在持續攀升。以長江存儲、長鑫存儲為代表的本土企業在堆疊層數、製程節點上持續突破,加快建設和提升面向記憶體晶片的本土封測產能,已成為保障國產記憶體晶片穩定供給的關鍵一環。
七、CPO與光互連:記憶體產業的"跨界新戰場"
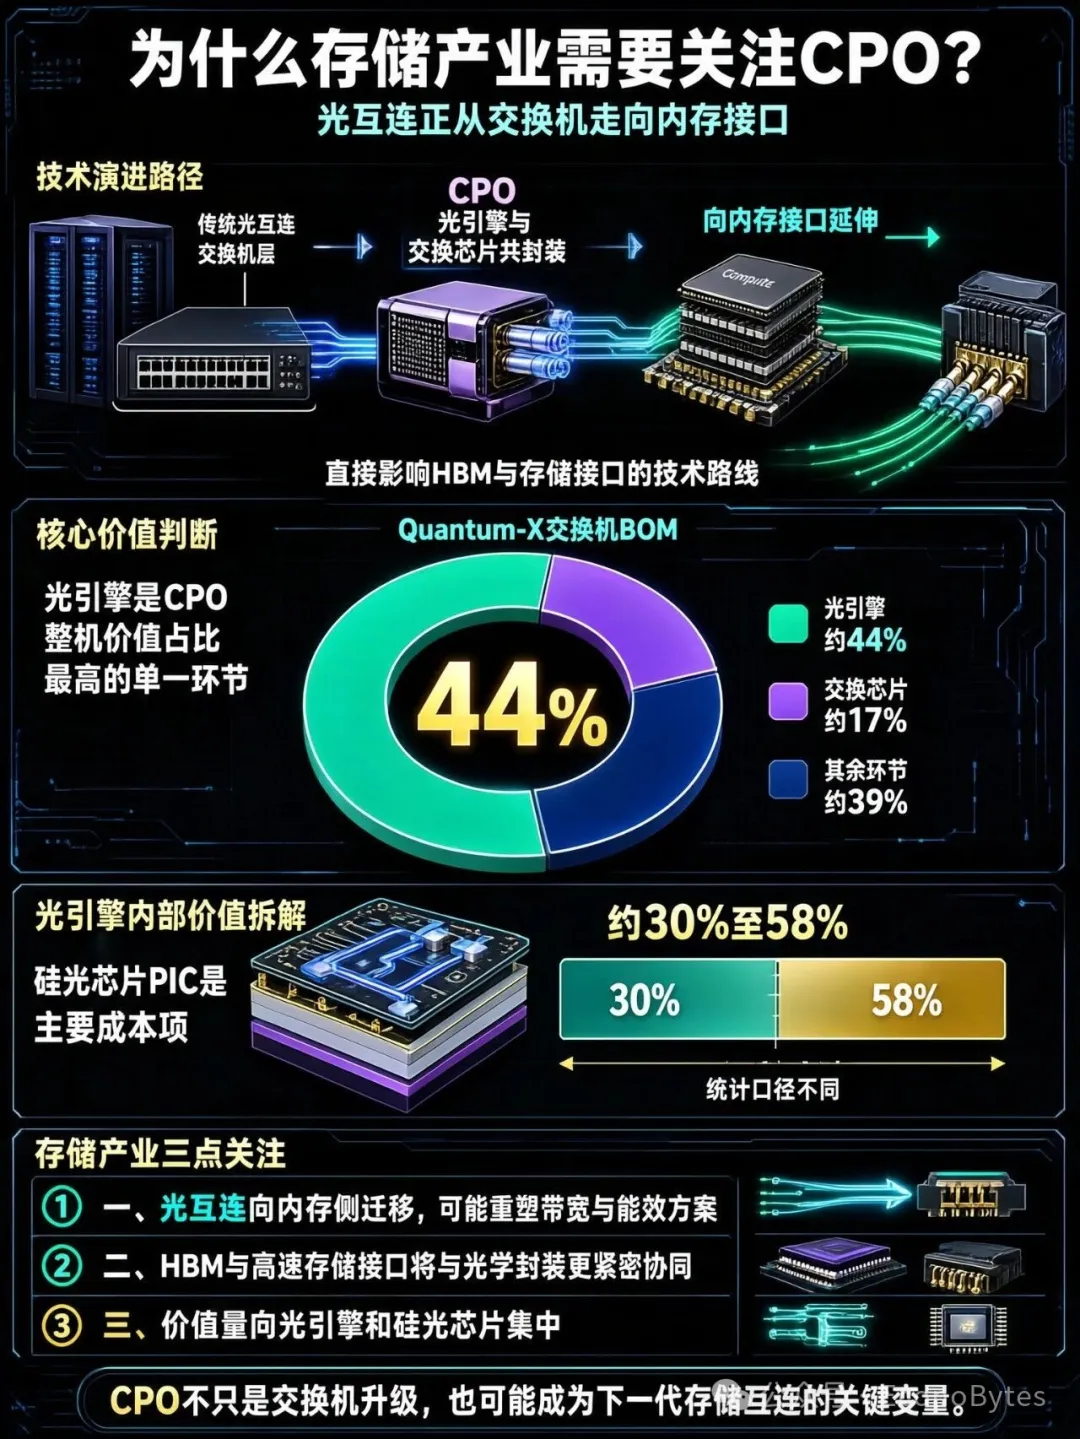
為什麼記憶體產業需要關注CPO?CPO(共封裝光學)正在將光互連從交換機層向記憶體介面擴展,這直接影響HBM、記憶體介面的技術路線。在價值分佈上,光引擎是CPO整機中價值佔比最高的單一環節——據伯恩斯坦拆解,輝達Quantum-X交換機的光引擎約佔整機BOM的44%,交換晶片約17%。光引擎內部,矽光晶片(PIC)是成本大頭(不同機構口徑從約30%到58%不等)。
天孚通訊(輝達CPO核心供應商)。天孚是輝達CPO交換機的核心供應鏈企業——在輝達公佈的Spectrum-X CPO供應鏈名單中,天孚負責雷射器模組子元件組裝,是名單中唯一的A股公司。公司CPO配套產品已進入量產交付階段,面向CPO應用的FAU(光纖陣列單元)和ELS(外接光源)產品已進入交付狀態。2026年第一季度主營業務收入13.3億元,同比增長40.82%,毛利率56.6%。
光晶片與記憶體在技術上的交匯。國內光晶片企業如源傑科技(CW 70mW/100mW雷射器已批次供貨、300mW高功率CW實現突破)、長光華芯(100G EML已量產)的進展,不僅服務於光模組,也將為未來光互連向記憶體介面延伸提供基礎支撐。
關鍵洞察:CPO從交換機層向記憶體層擴展,打開的是AI算力基礎設施的下一片藍海。記憶體產業的競爭不再侷限於"誰的顆粒做得好",而是延伸到"誰能定義資料在計算與記憶體之間如何流動"。
八、產業格局判斷與風險提示
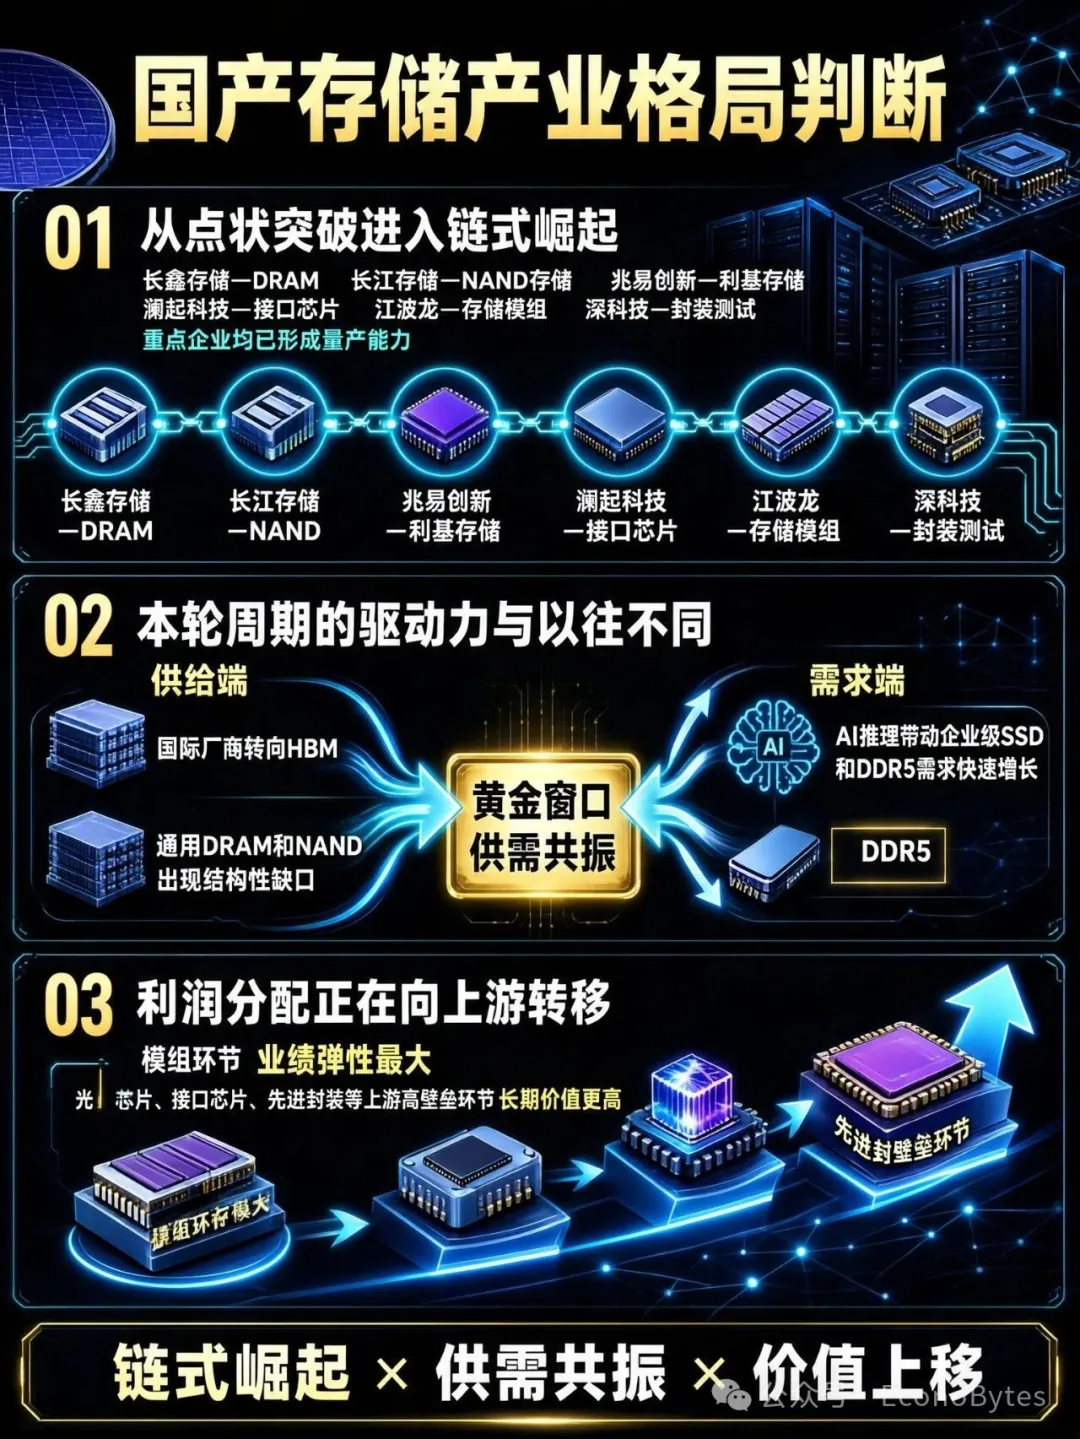
判斷一:國產記憶體已從"點狀突破"進入"鏈式崛起"。從長鑫存儲的DRAM到長江存儲的NAND,從兆易創新的利基記憶體到瀾起科技的介面晶片,從江波龍的模組到深科技的封測,產業鏈各環節均形成了具備量產能力的重點企業。
判斷二:本輪周期的驅動力與以往不同。供給端國際大廠轉向HBM造成通用DRAM和NAND結構性缺口,需求端AI推理帶動企業級SSD和DDR5需求爆發,供需兩端共同推動國產記憶體進入"黃金窗口"。
判斷三:利潤分配正在向上游轉移。模組環節的業績彈性最大,但光晶片、介面晶片、先進封裝等上游高壁壘環節的長期價值更高。
風險提示。技術節點差距仍然存在——長鑫HBM3E仍處於小批次生產與送樣階段,與國際龍頭的HBM4存在代差;長期供應協議具雙刃劍效應,當現貨價格回落時企業可能面臨採購成本高於市場價格的擠壓;長江存儲產品結構仍需升級,營收排名(全球第五)落後於出貨量排名(全球第三);地緣政治與出口管制的不確定性持續存在,核心裝置、特種材料及底層專利生態仍存在顯著代差。
關鍵洞察:國產記憶體的進步是真實的,但冷靜同樣重要。長鑫在HBM領域與SK海力士仍有代差,長江存儲在營收端仍落後於出貨量排名,模組廠商的高利潤率很大程度上來自漲價周期而非技術壁壘——這些"未完成"的事項,恰恰是下一階段的投資主線。
結語:記憶體產業的"國產時刻"
國記憶體儲產業已經從"有沒有"進入"好不好"的階段。
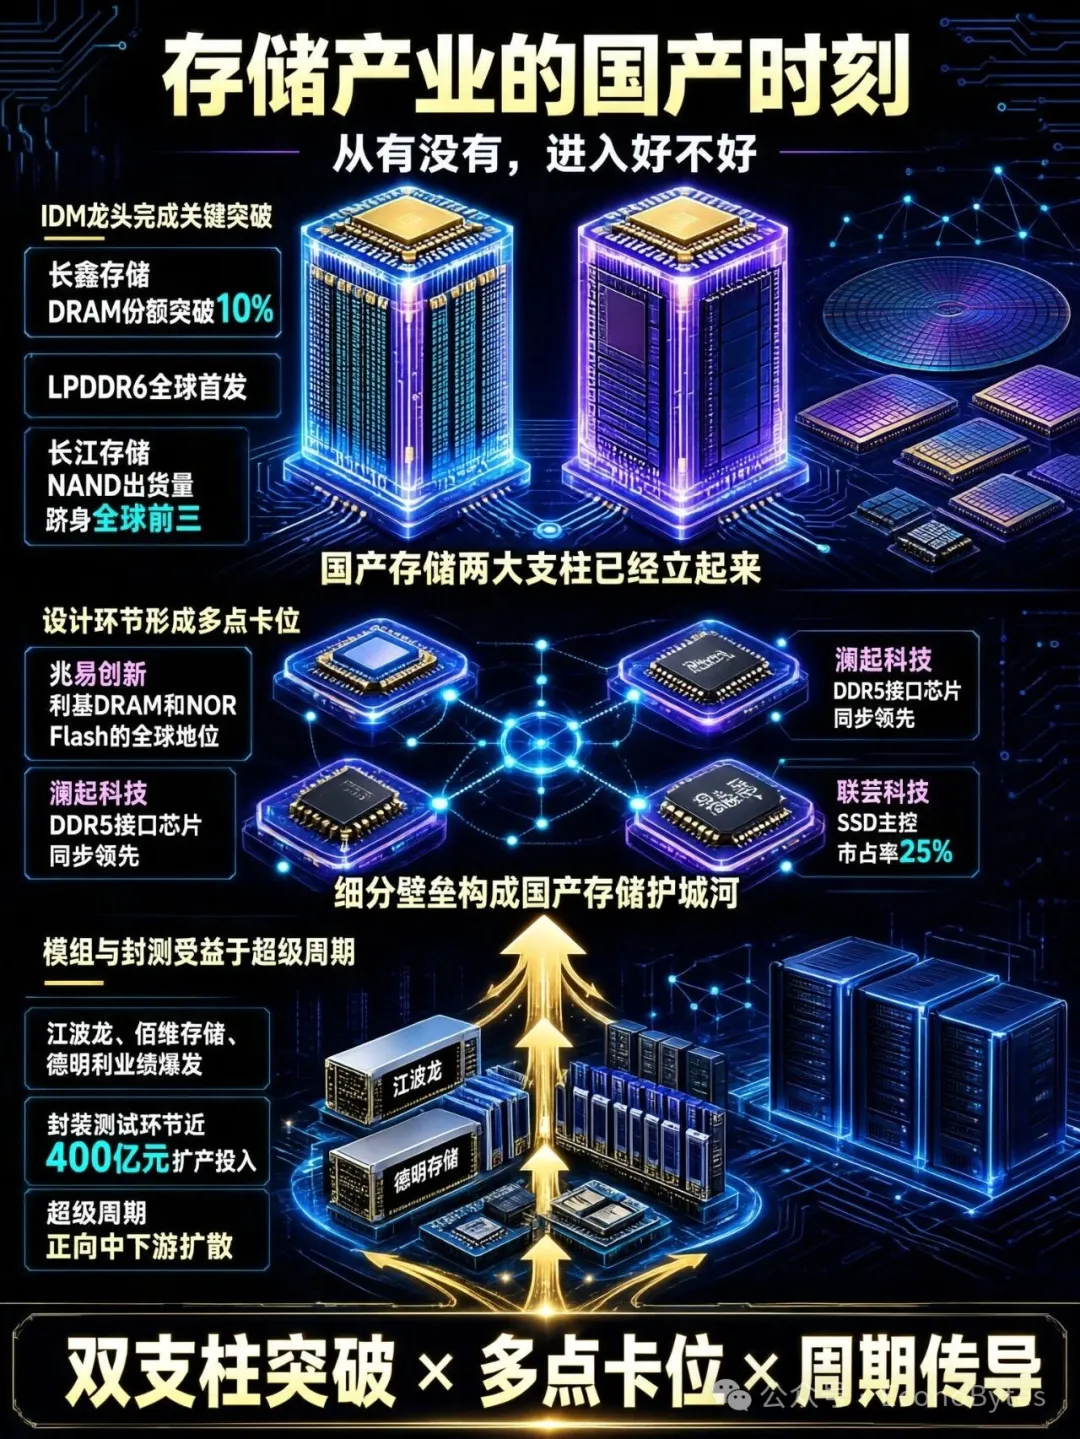
IDM龍頭完成關鍵突破。長鑫存儲DRAM份額突破10%、LPDDR6全球首發;長江存儲NAND出貨量躋身全球前三——國產記憶體的兩大支柱已經立起來。
設計環節形成多點卡位。兆易創新在利基DRAM和NOR Flash的全球地位、瀾起科技在DDR5介面晶片的同步領先、聯芸科技在SSD主控的25%市佔率——這些企業在各自細分賽道的壁壘,構成了國產記憶體的"護城河"。
模組與封測受益於超級周期。江波龍、佰維記憶體、德明利的業績爆發,以及封測環節近400億元的擴產投入,說明記憶體的"超級周期"正在向產業鏈中下游傳導。
對讀者的啟示:跟蹤國記憶體儲產業,不能只看"誰在漲價",要看"誰在擴產、誰在驗證、誰在卡位關鍵環節"。IDM看長鑫和長江存儲的產能爬坡,設計看兆易創新和瀾起科技的市佔率提升,模組看江波龍和佰維記憶體的長期協議落地,封測看通富微電和深科技的產能釋放——這才是國產記憶體真正的增長引擎。
記憶體產業的國產時刻,不是某一顆晶片的突破,而是整條產業鏈第一次站在了同一個節奏上。 (EconoBytes)