
倫敦金融城今年靠併購算是賺翻了
“收割”超12億英鎊顧問費
最頂的banker收入就達1620萬英鎊
英國打工人卻在生活成本危機裡硬扛
英國工會看不下去了:
這麼能發獎金,請多交點稅吧
01
倫敦併購潮收割12億英鎊
連英國工會都破防了
9月27日,《衛報》發了篇讓英國網友血壓拉滿的報導:今年英國上市公司併購太火爆,投行、律所和會計師事務所從中賺走的顧問費,合計超過12億英鎊。
倫敦證交所資料顯示,2026年涉及英國上市公司的併購總額暴漲175%,達1329億美元(約1000億英鎊)。摩根大通一家擔任顧問的交易就有14單,涉及金額約676億英鎊。
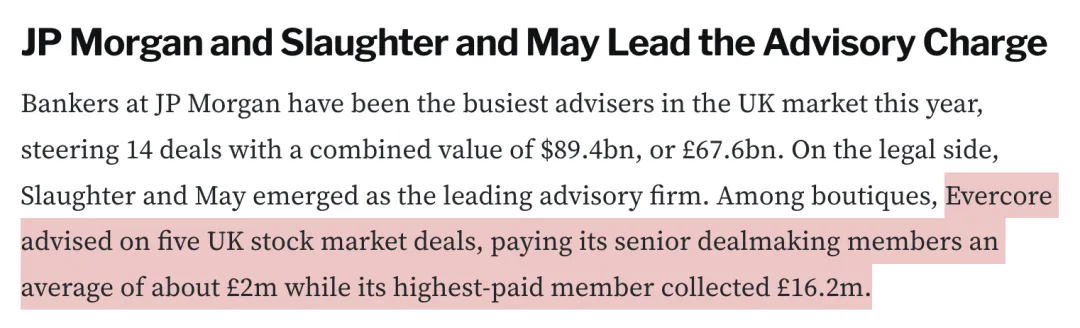
真正讓英國網友炸鍋的是:精品投行Evercore今年參與了5單英國上市公司交易,負責做交易的高級董事總經理人均收入約200萬英鎊,收入最高的那位拿了1620萬英鎊。
英國生活成本危機下,工會先破防了
問題是,英國正處在水深火熱的生活成本危機裡。本月早些時候,ONS資料顯示,含獎金的平均薪資增速放緩到3.9%。
對比之下,GMB工會國家秘書直接開炮:金融掮客拿著巨額報酬,撐起國家運轉的人卻在為生計發愁。TUC總書記Paul Nowak則重提對銀行利潤徵收暴利稅,說銀行既然發得起天價高管獎金,就該多交稅。
火上澆油的還有獎金:英國2023年底取消了銀行家獎金不得超過兩倍年薪的上限,銀行家的獎金因此水漲船高。
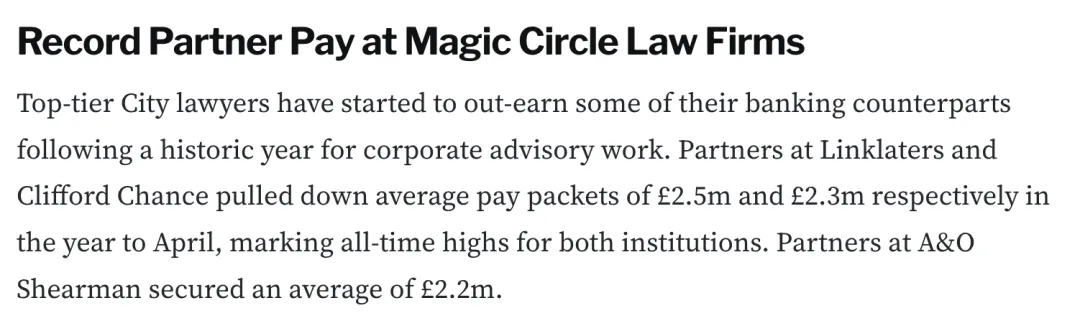
不過,英國銀行業目前繳納28%的公司稅,高於標準的25%,還要繳納資產負債表附加稅。
看到這裡我們可以先冷靜一下,1620萬英鎊的收入對應的是MD層級,應屆生的入場券則有另一套定價邏輯。
大行vs精品行,第一年的工資條有何不同?
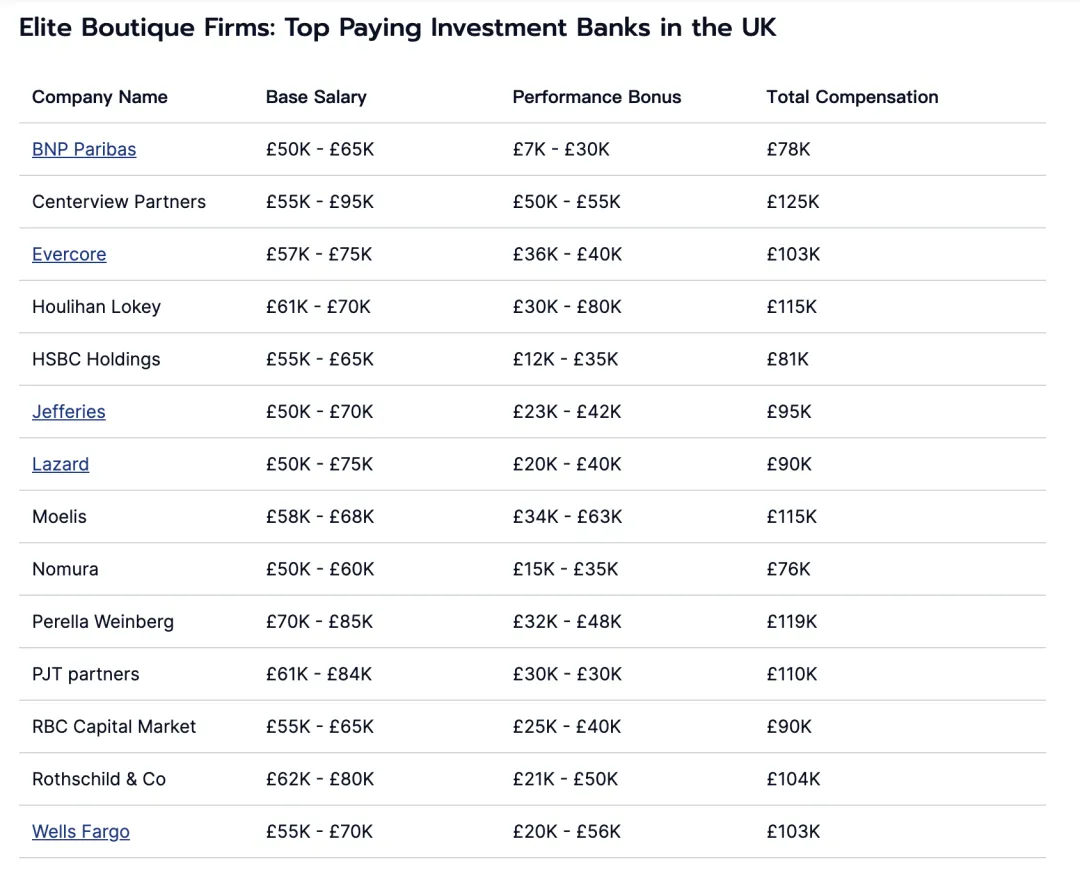
根據PrepLounge最新資料顯示,精品行總包普遍在10萬英鎊上下,Centerview以12.5萬英鎊領跑,八大投行則集中在9-9.5萬英鎊。第一年的工資起跑線其實沒那麼懸殊。
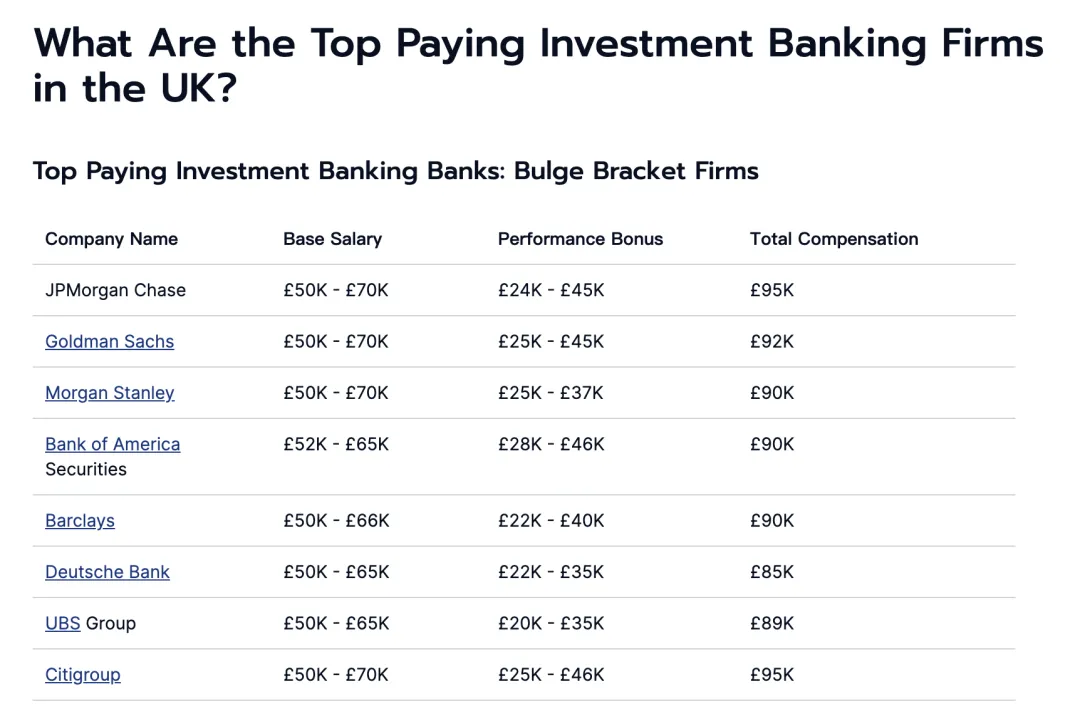
再交叉驗證一下:Canary Wharfian在2026年5月更新的倫敦薪資指南里,一年級分析師總包區間為7.5–10.5萬英鎊;按機構類型看,大行分析師約9–14萬英鎊,精品行約10–15萬英鎊。
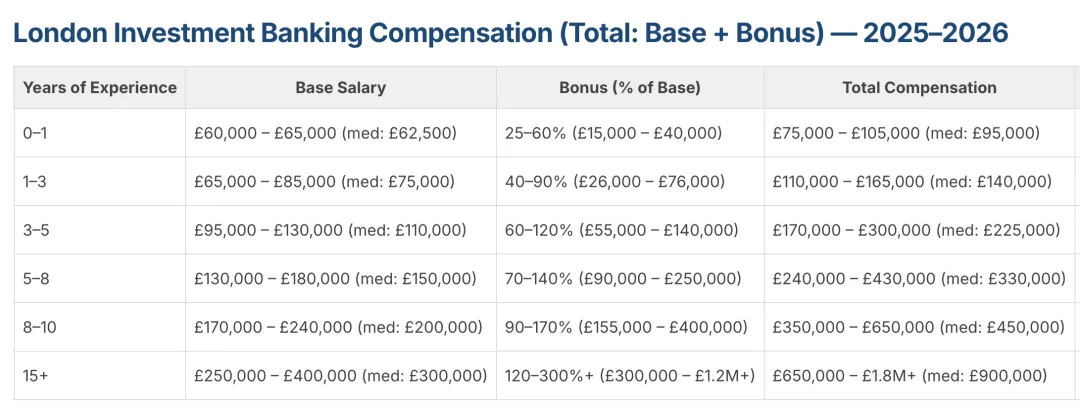
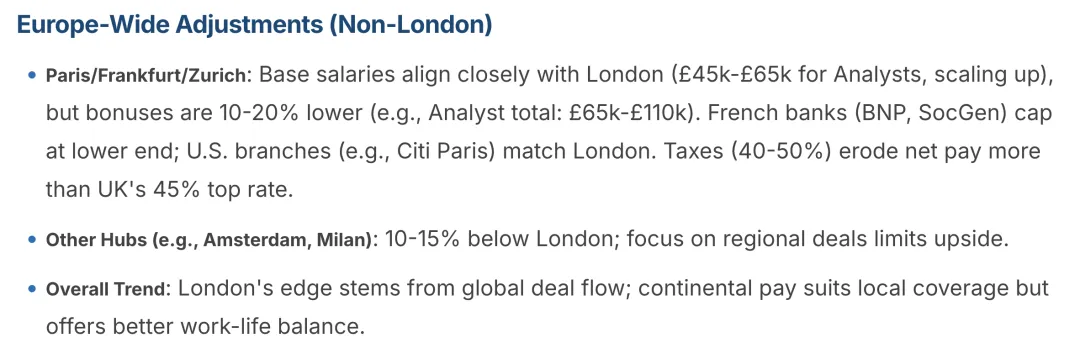
兩個網站口徑不同,但方向一致:入行第一年,選大行還是精品行,錢包的感受沒那麼戲劇化。
Mergers & Inquisitions的最新指南里,2024年和2025年全球整體的併購交易量整體呈增長趨勢;投資銀行費用每年增長10%至30%。
遺憾的是,這並沒有轉化為分析師和助理們更高的薪酬;大部分福利都流向了資深銀行家。
根據2025年底的獎金計算,分析師和助理的總薪酬增長5%,副總裁和總監增長10%至15%,董事總經理增長約25%以上。所以金字塔越往上,分到的蛋糕也越大。
同一棟樓,三種人生
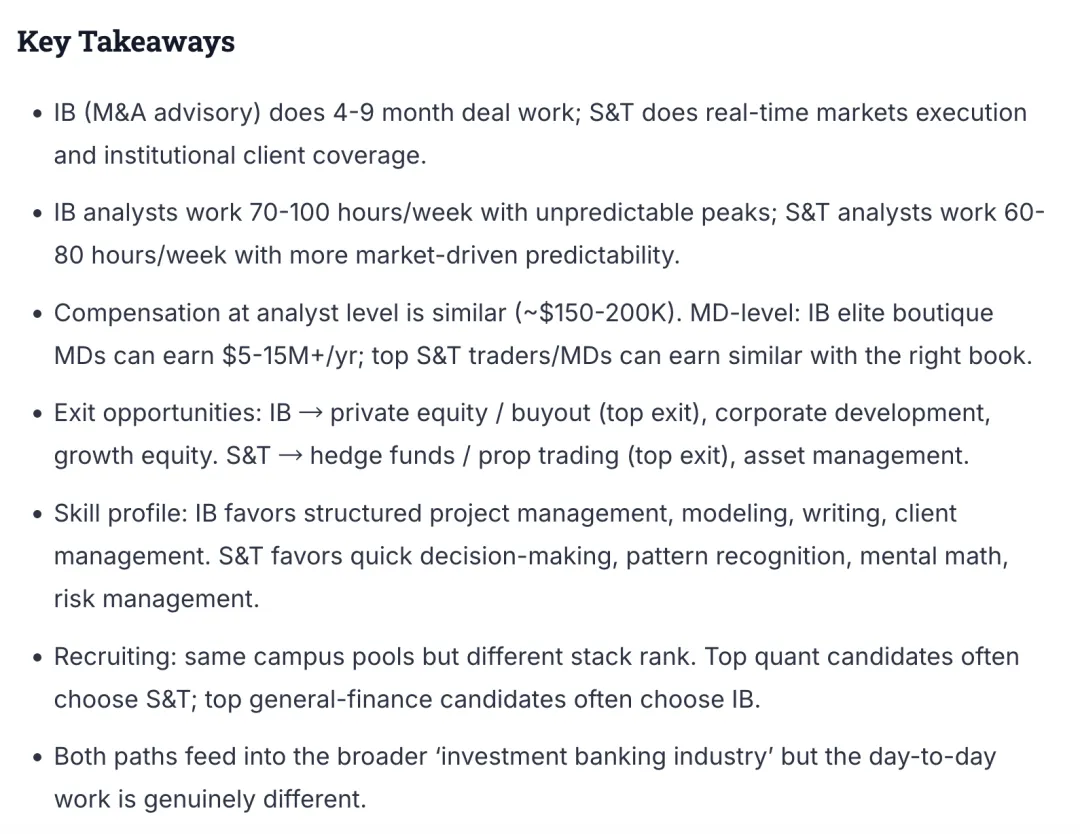
同在金融城,崗位不同,節奏和上限差得不止一星半點。IBD、S&T、ER等部門第一年薪酬看著接近,但真正拉開的是工時和上行空間。
IBD(併購/行業組):倫敦大行一年級總包約£85K–£120K;每周70–100小時,live deal周還會更高。
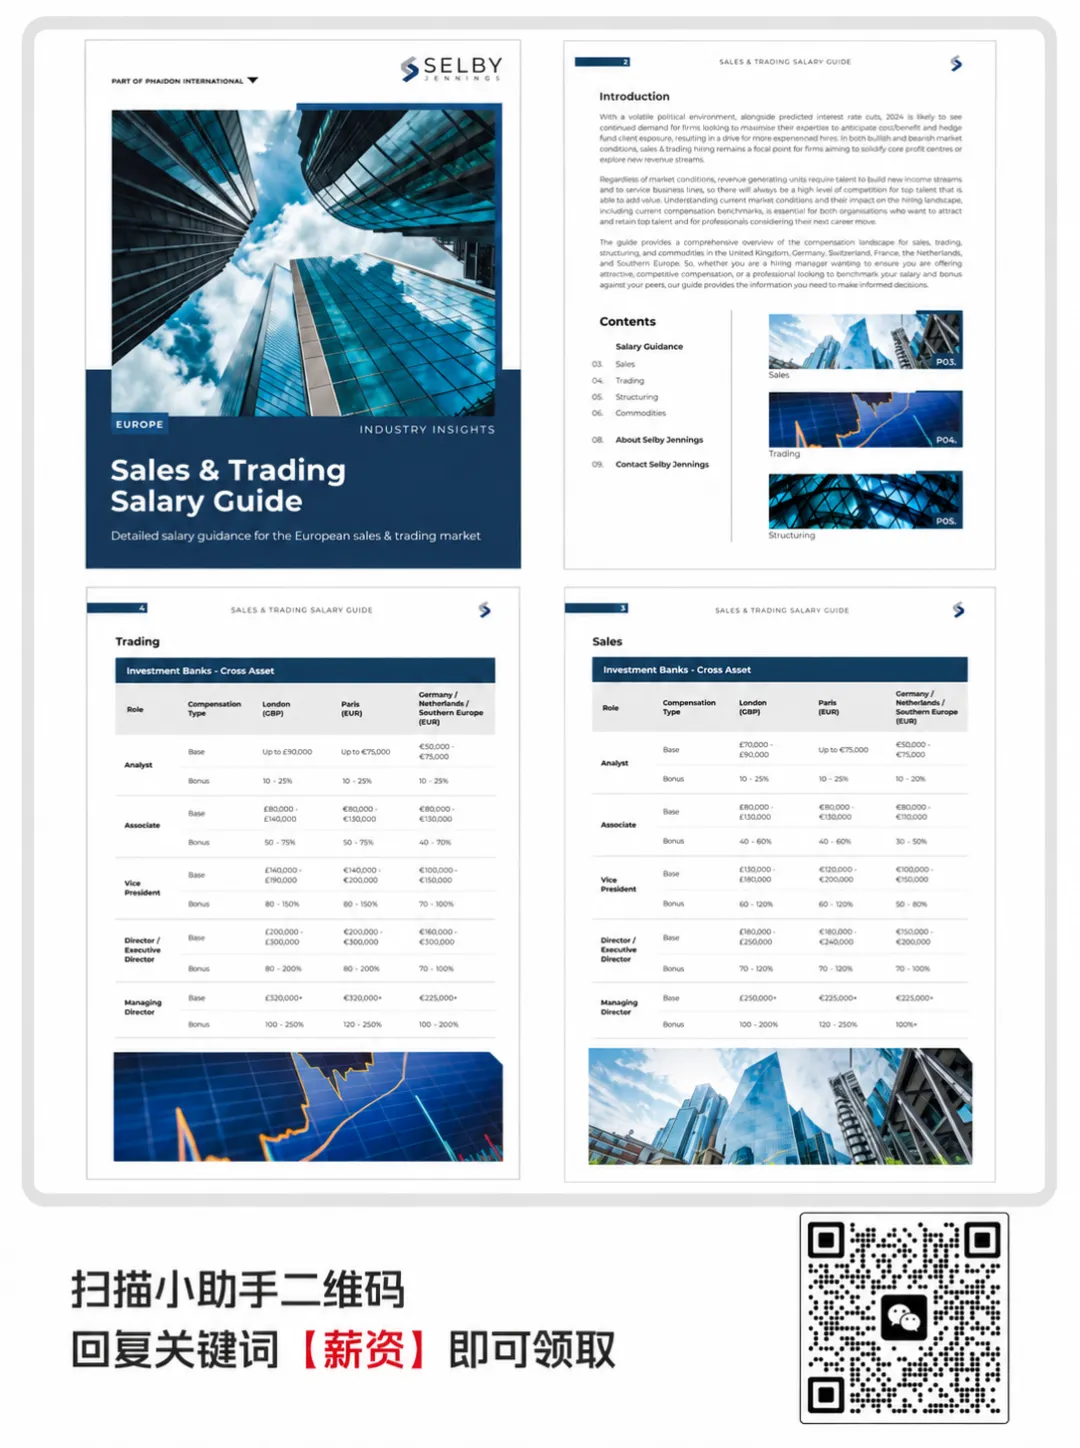
- S&T(Global Markets):Selby Jennings的歐洲薪酬指南給出,倫敦跨資產銷售分析師底薪約£70K–£90K、獎金約為底薪的10%–25%;交易分析師底薪最高約£90K,獎金比例也在10%–25%左右。
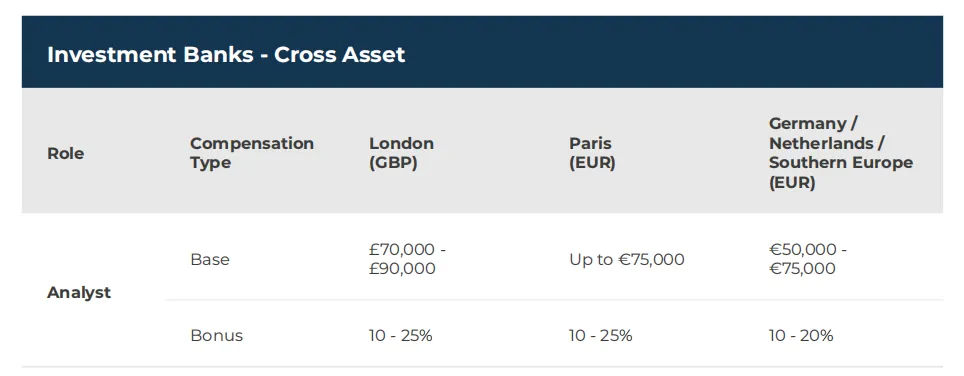
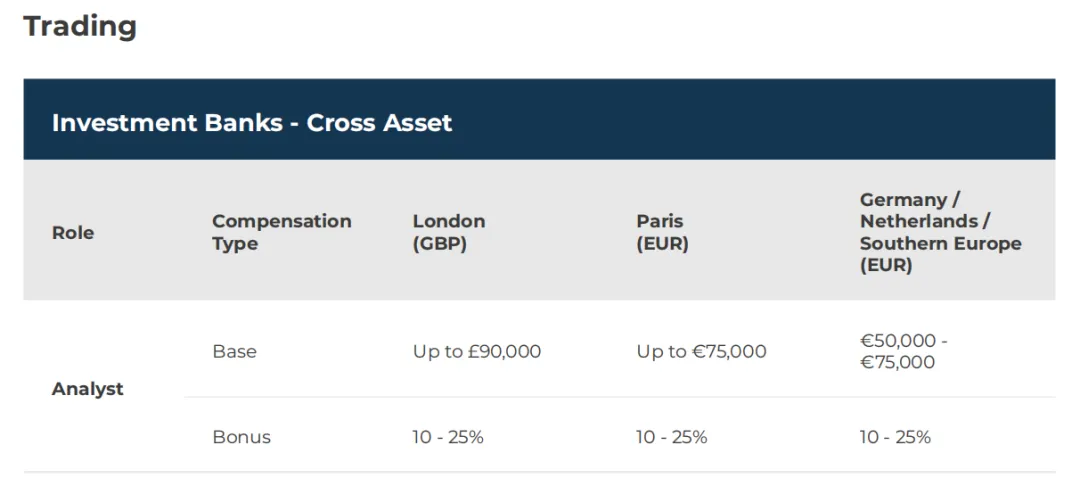
cr.Selby Jennings
WST已經整理好Selby Jennings發佈的《歐洲Sales & Trading薪酬指南》,倫敦S&T分析師的底薪、獎金區間都能查到。掃描小助手二維碼,回覆關鍵詞【薪資】即可獲取~
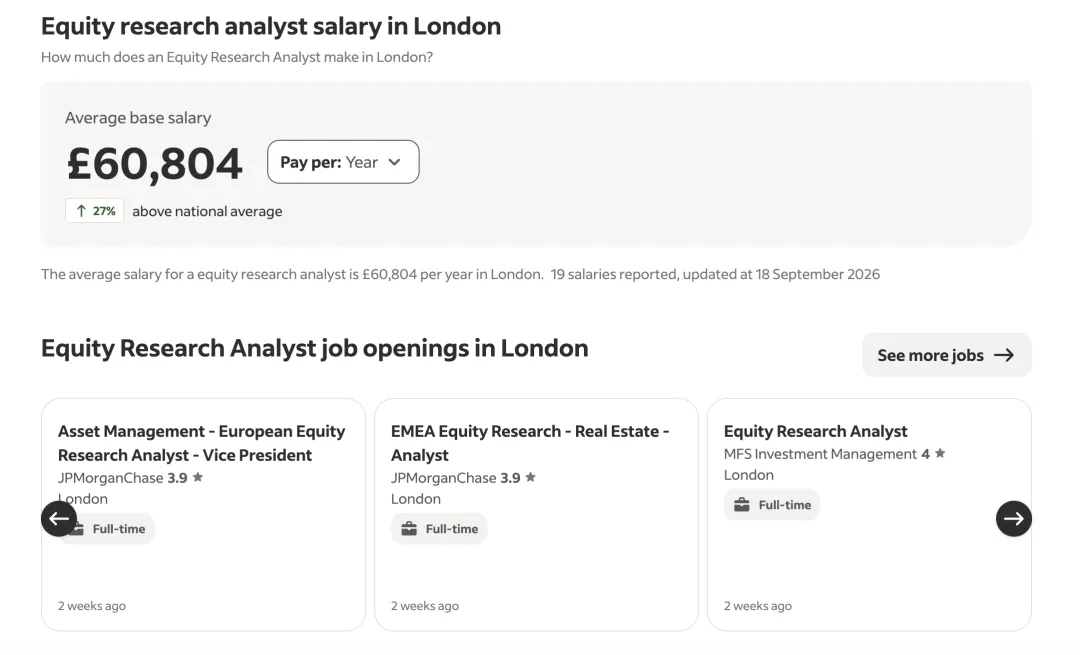
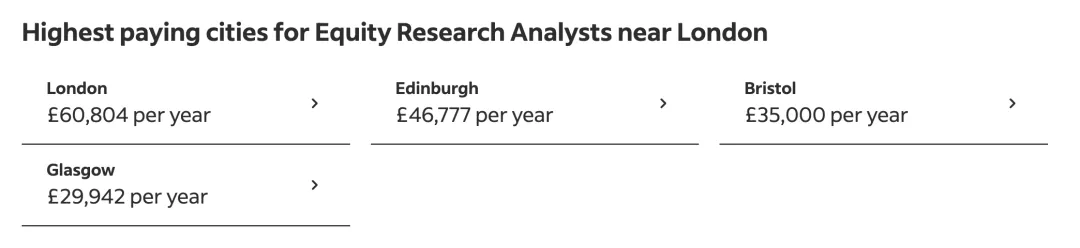
研究(Research):Indeed上倫敦股票研究分析師平均 base 約£64K;美國賣方研究一年級總包約$165K–$250K,略低於IBD的$180K–$300K,工時財報季70–80小時,平時55–65小時。
看完這三種人生,你大概已經發現:起薪的差距遠沒有工時和上行空間的差距大。就算最後鎖定了IBD,真正的第一道岔路口也已經擺在面前:是進業務線齊全的大行,還是去精品行?既然第一年的工資條差不了多少,那它們的差別到底藏在那?
02
選大行還是精品行
求職窗口可不會等你想清楚
招聘季的節奏向來不等人,等你想清楚再動手,窗口可能已經關了。與其臨近截止日才糾結,不如先把兩類機構的差異摸清楚。薪資既然拉不開差距,我們就從更影響日常體驗和長期成長的幾個維度來拆解:
1
團隊規模與分工
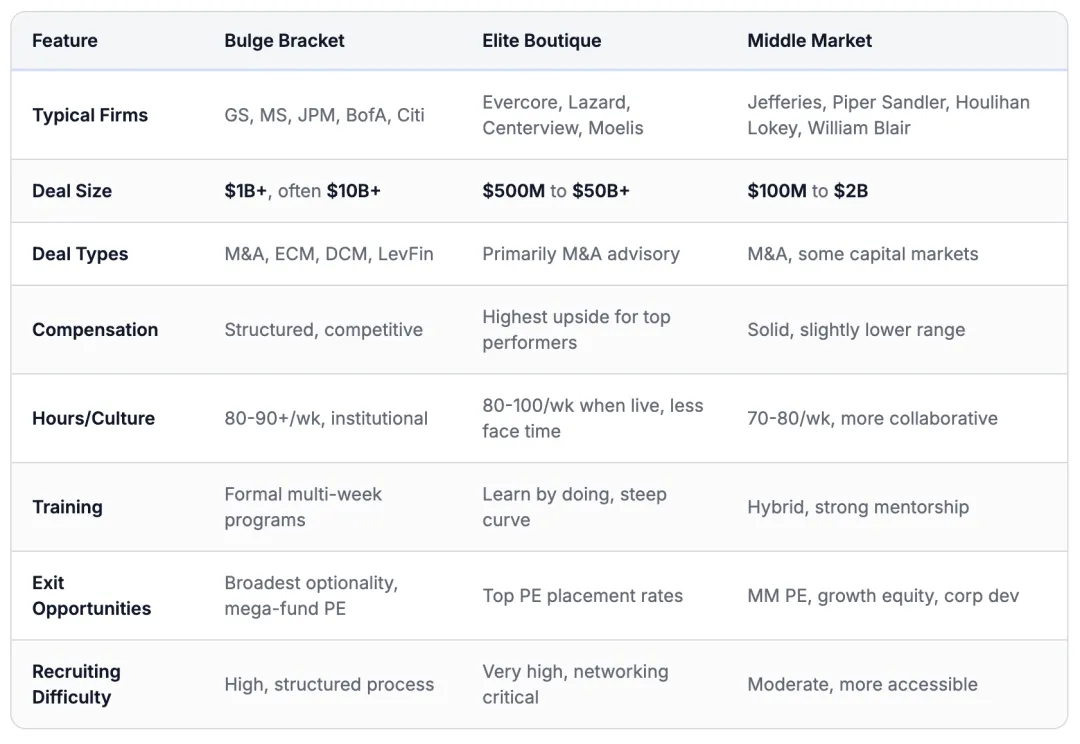
大行是業務線齊全的全球性機構,單個辦公室每屆分析師通常在三十至一百餘人之間,一個項目組可能多達十五人,而在大型交易中,團隊規模甚至可以擴展到五十人左右的跨國協作,分析師往往只負責財務模型中的某一部分。
相比之下,精品行每屆分析師通常只有五到二十人,組織結構扁平,合夥人直接參與交易執行,行業組可能只有六七位銀行家,因此在四人左右的項目組裡,每位成員的貢獻都清晰可見,也很難隱身於團隊之後。
2
項目經驗與培養方式
大行的優勢在於產品線齊全,分析師可能先後接觸併購、股權融資、債務融資和槓桿融資等業務,並服務大型跨國客戶。
但由於分工細密,分析師通常只參與大型交易的局部環節,還要把相當一部分時間花在最終未必轉化為實際交易的推介材料上。
精品行則以併購顧問為主,因此分析師能夠接觸更完整的交易流程,實際交易在工作量中的佔比也更高。培養方式以邊做邊學為主,正式培訓往往只有一到兩周,對產出質量的要求自入職第一天起就很嚴格。
3
招聘方式
在招聘機制上,大行的流程高度標準化,錄取名額相對較多;精品行每屆名額很少,錄取率通常更低,對提前溝通和對公司的瞭解要求更高。
就目前核實到的2027年倫敦暑期項目來看,精品行的申請窗口也明顯更短:
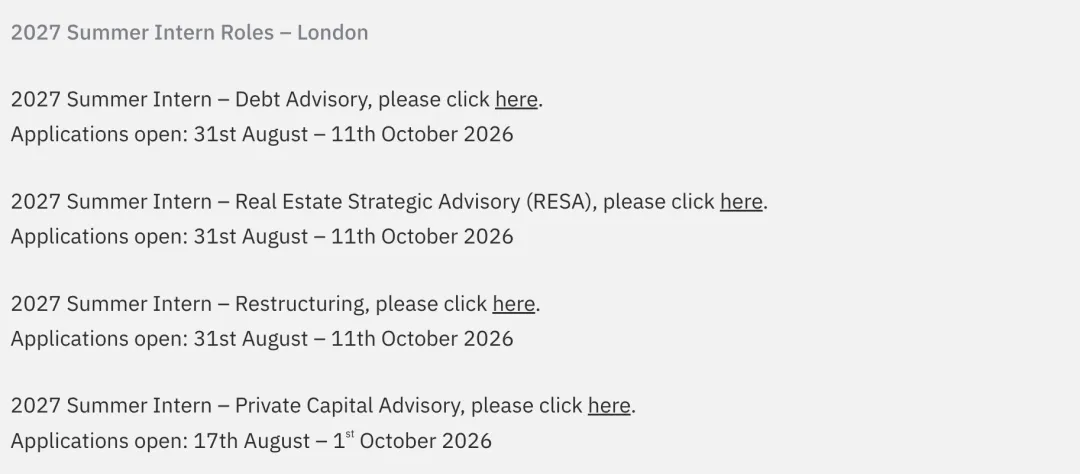
Evercore倫敦暑期實習的申請期為8月31日至10月11日;
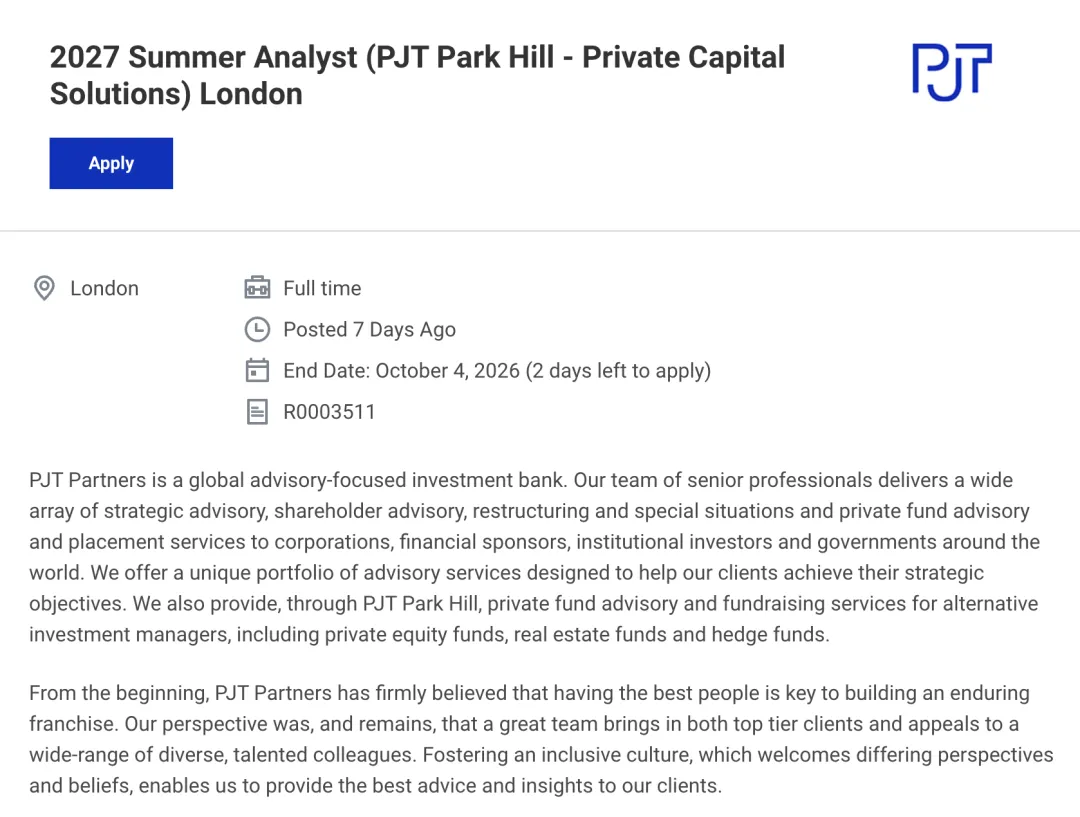
PJT為8月31日至10月4日;
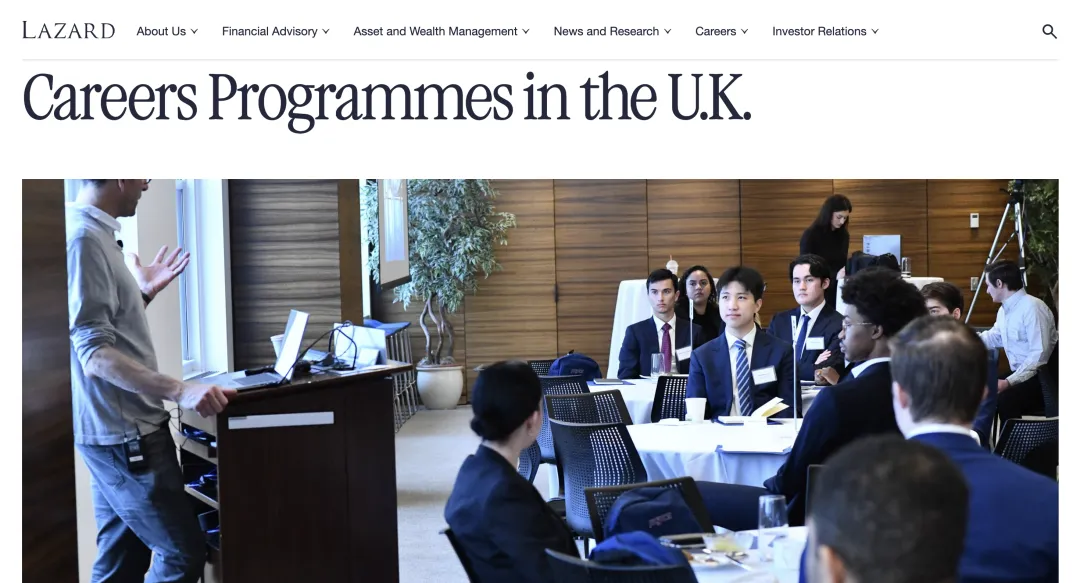
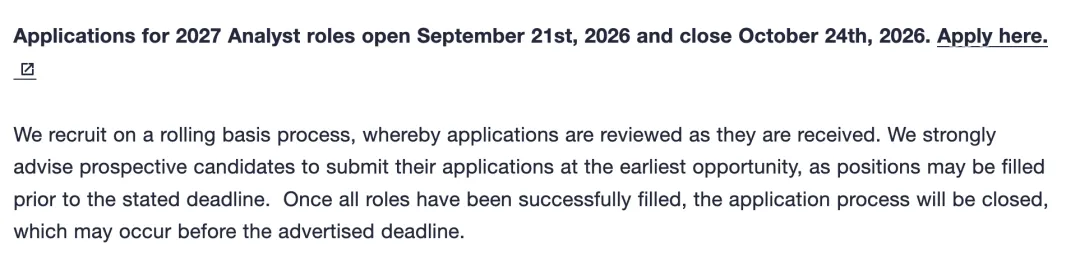
Lazard 為9月8日至10月4日,並明確提示職位可能在截止日前就被填滿;
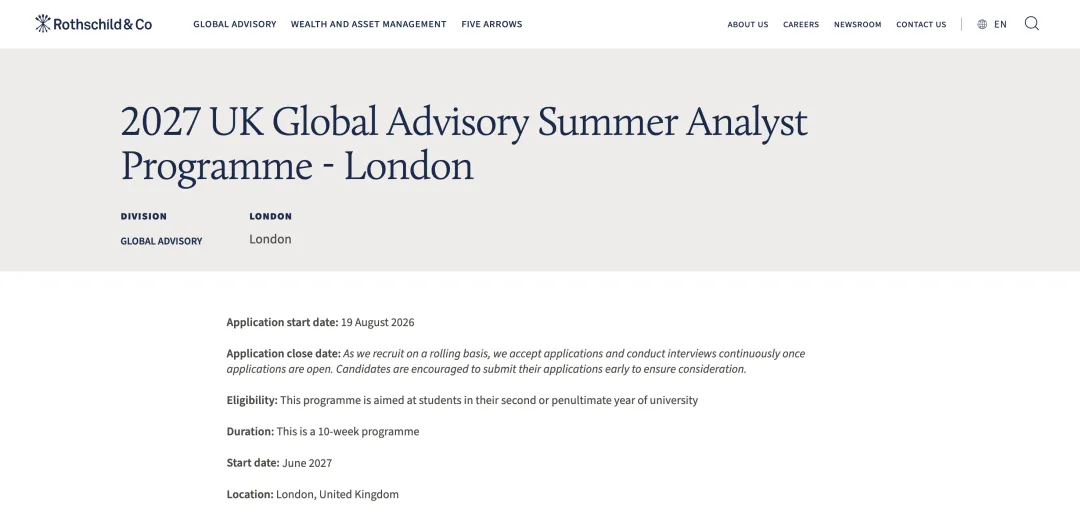
Rothschild 官網列出的截止日期則是9月27日。
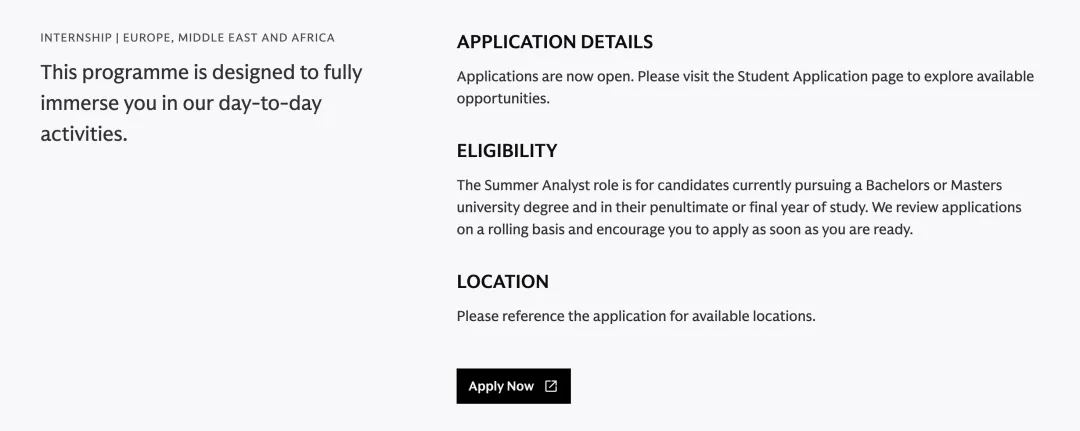
相比之下,高盛的項目截至10月1日仍顯示開放,並採用滾動稽核;
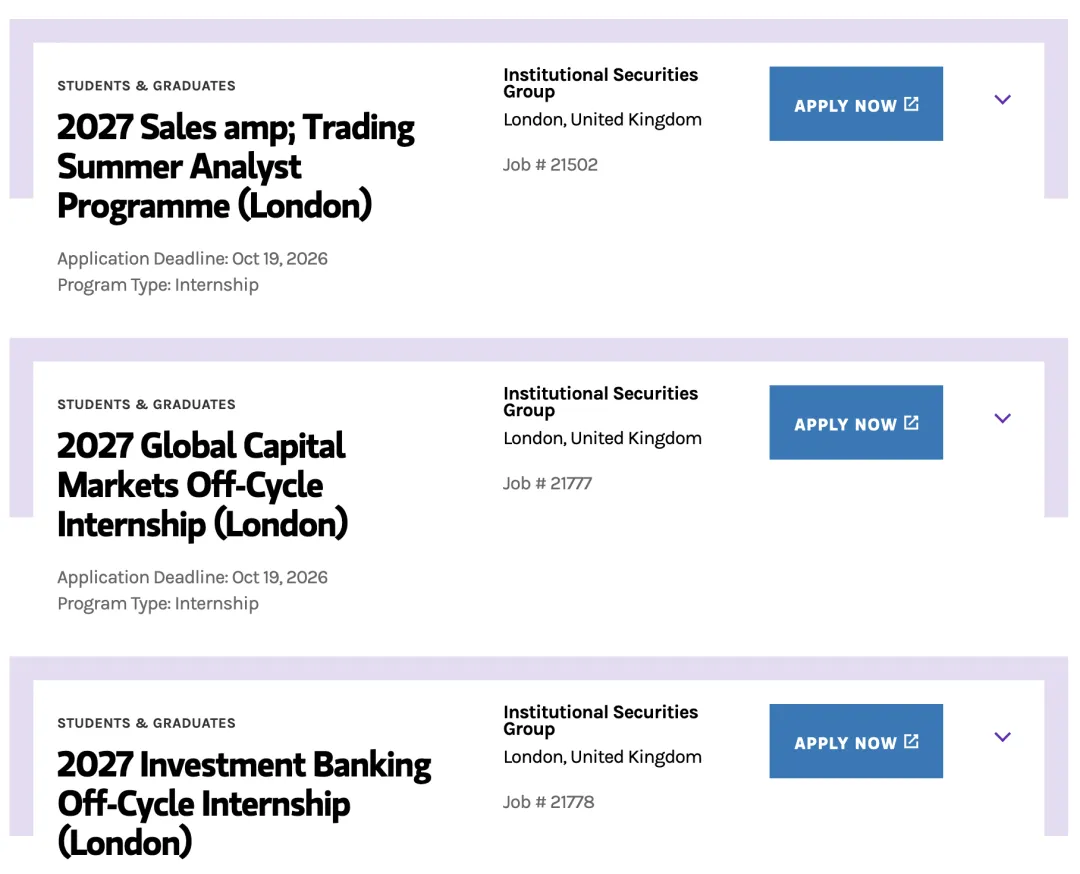
摩根士丹利的2027年倫敦Investment Banking Summer Analyst已開放申請。官網列出的截止日是10月18日,並說明申請會滾動稽核;
摩根大通的2027年倫敦Global Investment Banking Analyst Summer Internship也已出現在官網招聘頁,官方列出的截止日為11月1日,這項實習為期九周。
此外,多數大行在同一招聘周期內只受理一份有效申請,這意味著在投遞之前就需要確定業務方向。
Bulge Bracket vs Elite Boutique,留學生怎麼選?
綜合來看,選擇的關鍵並不在於機構類型本身,而在於個人目標與適應能力。
如果更看重品牌認可度、全產品線的輪崗機會、系統化培訓和更寬的退出選擇,大行是更穩妥的起點。
如果希望盡快積累完整的併購實戰經驗,能夠適應精簡團隊中的高強度和高自主性,並且以頂級私募股權基金為明確目標,精品行的優勢則更突出。
(WallStreetTequila)