
有一個數字比銷量更值得盯。今年前七個月,汽車行業收入 60780 億元,同比增長 2.7%,成本漲了 3.8%,利潤 2162 億元,下降 20%。
行業利潤率 3.6%,低於下游工業 6.5% 的平均水平。整車製造環節更薄,只有 1.5%,創近十年新低。
我的判斷是,這屬於規模經濟這門生意的定價權丟失。產銷第一證明製造能力,盈利檢驗議價能力。
一
第一個斷點在供需的算術上。汽車製造業產能利用率今年上半年 70.6%,低於 75% 的健康線。國內整車總產能超 4000 萬輛,今年內需約 2200 萬輛。
問題從來不在總量,在結構錯配。頭部新能源車企利用率在 75% 至 90%,年銷 10 萬輛以下的尾部品牌開工率不足 30%,燃油車產能利用率約 60%。
更麻煩的是油電轉換沒走通。工信部原副部長蘇波介紹,通過油電轉換消化的燃油車產能只有約 200 萬至 300 萬輛,老產線背折舊,新產線推資本開支。
二
第二個斷點在價格傳導的單向性上。汽車行業資深顧問梅松林把機制說透了,終端價格只能降不能升,上游價格卻可漲可降,記憶體晶片正在急速漲價。
惠譽評級亞太區企業評級董事楊菁的判斷是,今年車企的壓力來自國內銷量萎縮、價格競爭持續,疊加晶片、電池、大宗金屬與運費的上漲。
銷量已經先跌了。今年前七個月國內銷量下降 21.4%,8 月新車註冊量同比降 24%。乘聯分會秘書長崔東樹給出的口徑是,全行業平均降幅達到 18%。
三
第三個斷點在管道和利潤的再分配上。中國汽車流通協會會長肖政三披露,汽車流通業盈利面縮小至 23.5%,虧損面高達 55.7%,82% 的經銷商存在價格倒掛。
上游鋰電、有色、半導體的利潤在擴張,終端在降價,整車與管道夾在中間,"增收不增利"成為半年報的共同寫照。
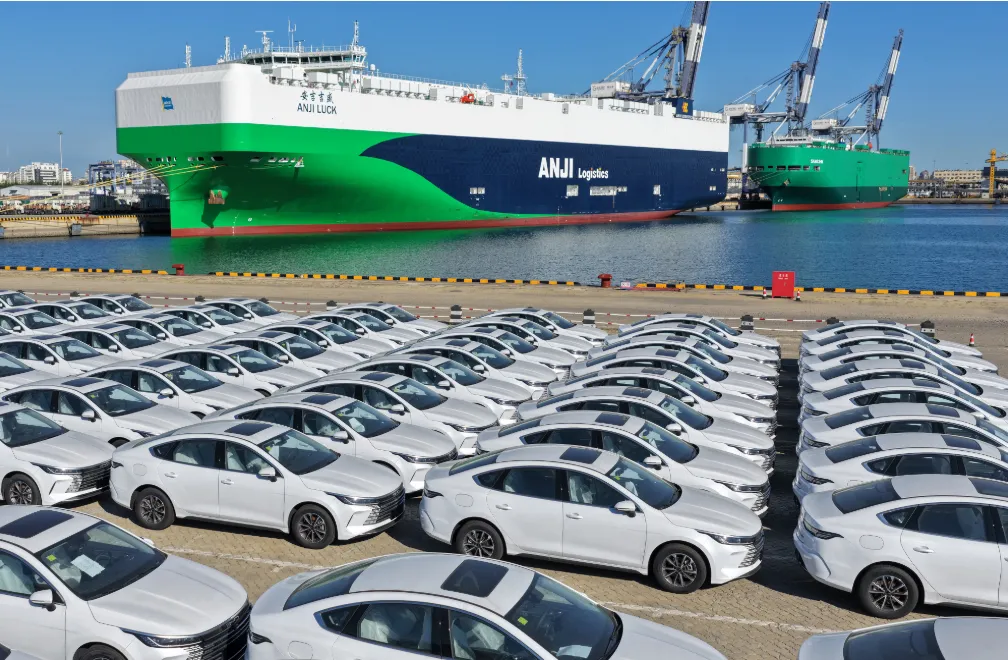
出海是當前唯一確定的結構性避險,也是篩選器,不解藥。上半年中國汽車出口 509.6 萬輛,同比增長 65.3%。
利潤的分層已經出現。15 家上市車企上半年合計歸母淨利潤 215.46 億元,同比下降 38.74%,而披露完整海外銷量的 7 家車企全部盈利,海外佔比 26.9% 是盈虧線。
風險同樣清楚。歐盟反補貼關稅最高逼近 45%,巴西對進口整車征 35%,美國維持 100%。艾睿鉑判斷,30 家聚焦新能源的車企到 2030 年只有約 7 家能盈虧平衡。
我看到的另一個變數是價格紀律的修復速度。市場監管總局的《汽車行業價格行為合規指南》已明確禁止低價傾銷。
而真正的拐點,在誰先敢把價格漲回去。那之前,這份全球第一的帳本,只是一張規模證明書。(正商研究院)