一山不容二虎,大戰一觸即發。
一邊是字節的紅果。作為這幾年冒出來的獨立App,靠著全免費、海量短劇,一路做到月活3億,成了無數人刷劇的首選。
另一邊是騰訊。微信裡悄然上線了一個叫“綠泡泡短劇”的小程序,由微信短劇內容中心推出,同樣免費、靠廣告變現,不用下載,打開微信就能看。
一個是獨立App,一個是小程序;一個裝在手機桌面,一個藏在聊天框裡。紅果已經攢下大批追劇使用者,綠泡泡背後則是微信十幾億人的流量。
名字裡都帶個顏色,兩家爭的卻是同一件事——使用者下一部短劇,在那裡看。這場仗,騰訊把主場直接設在了微信裡。
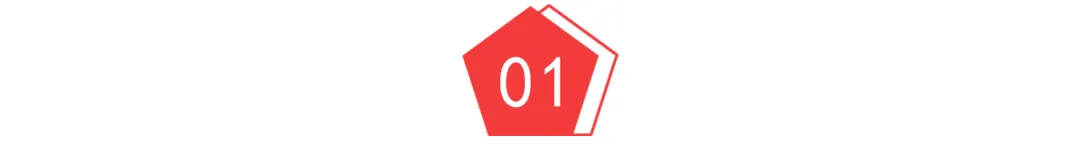
綠泡泡首先解決的,是使用者怎麼開始看劇的問題。
首頁有推薦、有榜單,能自己挑,也能點進“刷一刷”,像刷短影片一樣往下刷,遇到感興趣的就接著追。播放頁可以評論、分享、收藏,還支援小窗播放,回個微信消息,劇也不會停。
這些功能,別的短劇App裡早就有了。但放在微信裡,份量不一樣。
朋友發來一部劇,點開就能看;刷到好看的,隨手就能追下去。人本來就在微信裡,少一次下載、少一次跳轉,就少一個讓人中途放棄的理由。
微信做短劇,也不是從零開始。
QuestMobile資料顯示,2026年2月,微信短劇小程序管道的月活使用者有4.27億,獨立短劇App管道是3.35億。
微信裡本來就有人看短劇,綠泡泡要做的,是給這些人一個更明確的入口,方便找劇,也方便回來看。
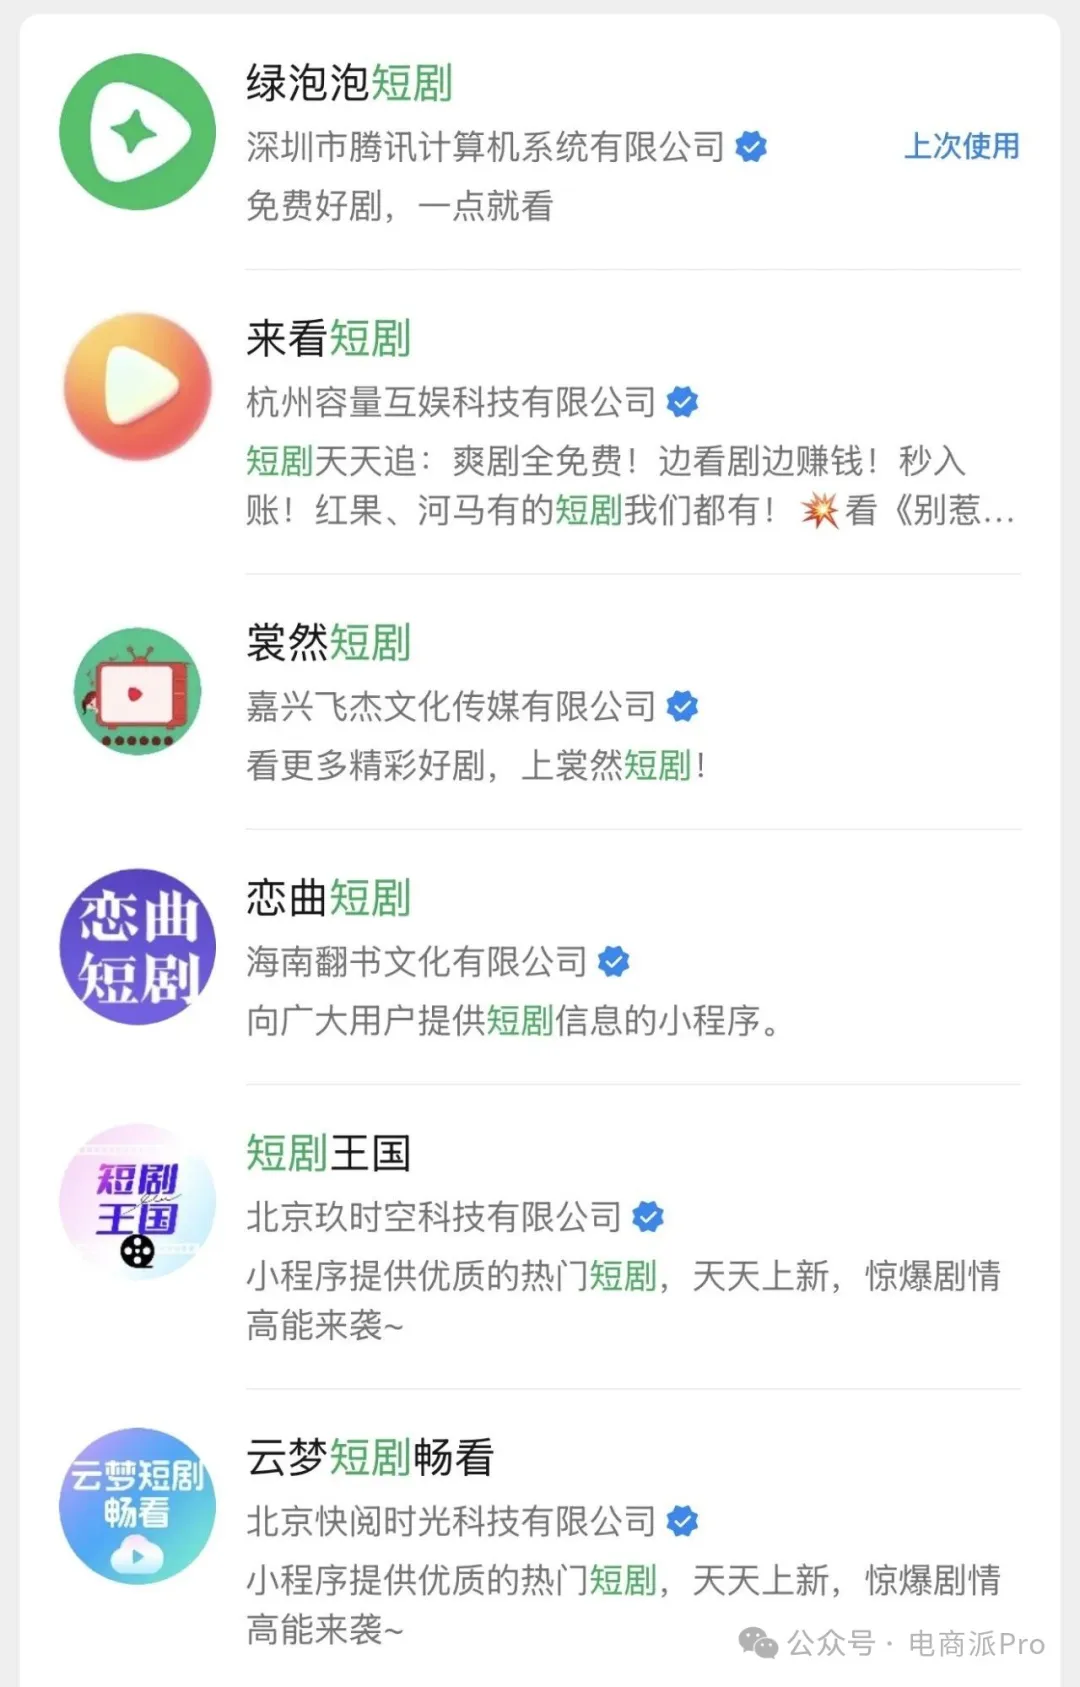
朋友分享能帶來第一次點選,但想讓人一部接一部地追,還得靠推薦和榜單。只靠偶爾發來的連結,撐不起一個平台。
微信生態的能量有多大,已經有案例可以參考。
AI短劇《影后芽芽》在綠泡泡首發,又在視訊號繼續傳播,幾天內兩端觸達超過1000萬使用者,人均觀看時長都超過30分鐘,還帶來了幾百萬元的廣告收入。
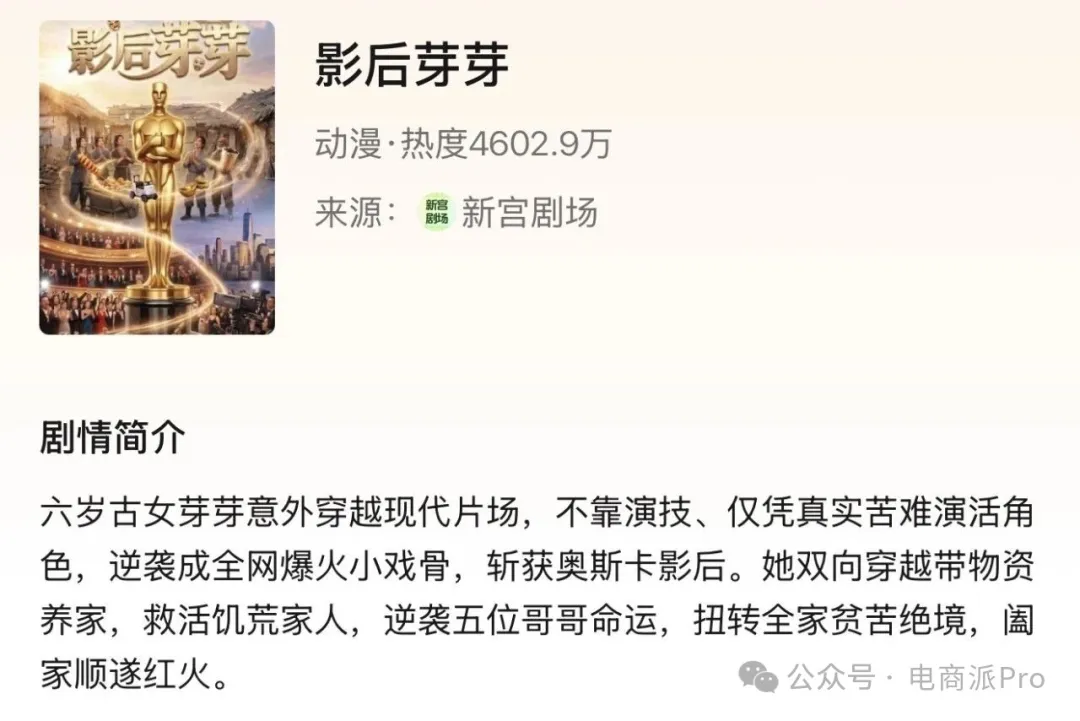
一部劇既能在小程序裡看,又能借視訊號擴散,內容方等於多了一條分發管道。微信的優勢,也不只是使用者多。
不過,這是平台自己披露的單部作品,收入也不等於利潤。它只能說明這條路有人跑通過,能不能讓大量作品持續賺錢,還得再看。
綠泡泡進了微信,紅果的家底也不薄。
QuestMobile資料顯示,2026年7月,紅果日活已經達到1.68億,同比增長107%。
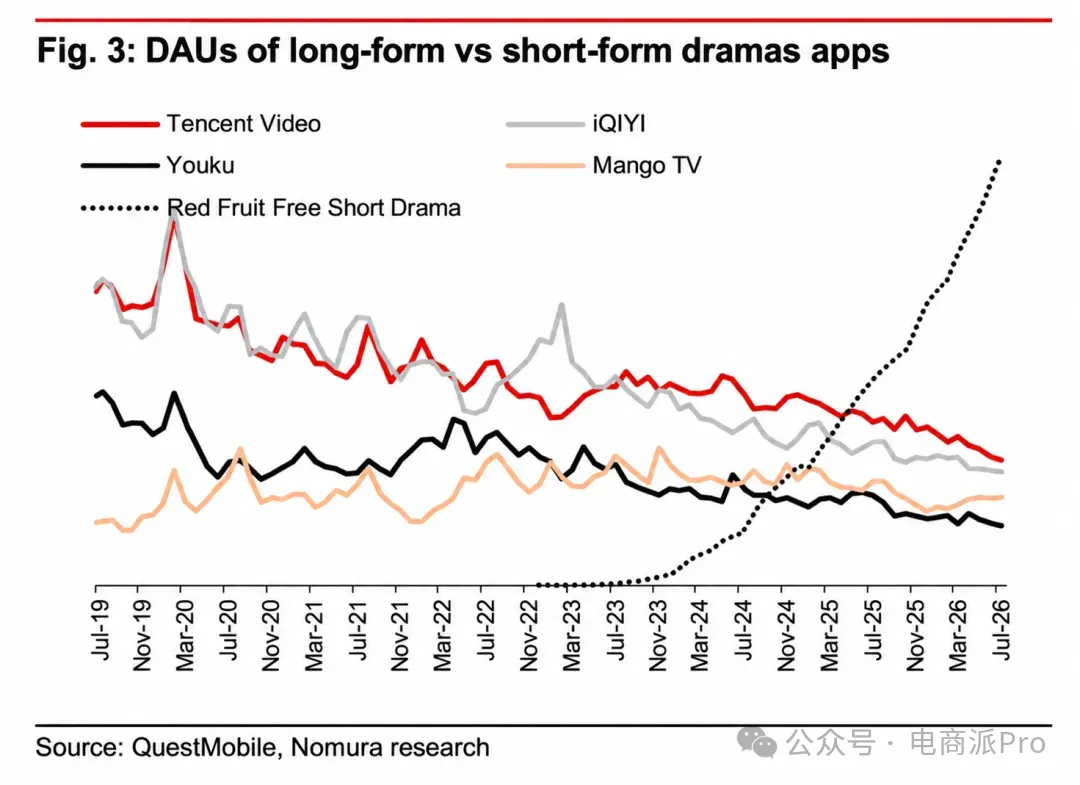
綠泡泡省了下載這一步,但使用者看完一部劇還願不願意回來,仍是個問題。紅果早就裝在手機裡了,同樣得不斷給使用者一個重新打開的理由。
兩邊都免費,價格拉不開差距。真正影響選擇的,是有沒有好劇、推薦准不准、看著順不順。
同一部劇如果在幾個平台都能看,觀眾會比較誰家廣告少、找劇方便、續看省心。但要是某部新劇只在一家平台上線,使用者也可能跟著內容走。
所以騰訊爭的不只是使用者,更是使用者每天願意花在短劇上的時間。一個人完全可以同時用著綠泡泡和紅果,平台真正要搶的,是更頻繁的打開和觀看。
微信的社交關係能幫著傳播,卻代替不了使用者的喜好。朋友追的劇,自己未必看得上。推薦准不准、有沒有新劇可看,還得靠產品和營運。
在微信裡追劇,也容易被工作消息、群聊打斷。小窗播放能緩解切換的麻煩,但劇好不好找、上次看到那兒能不能接著看,直接影響使用者回不回來。
紅果使用者多,也不能只靠老內容留人。平台越大,要照顧的題材和人群越多,更新、稽核、推薦都得持續投入。
爭到最後,雙方都會碰到同一個問題,好劇從那兒來。
微信正在拿合作條件吸引內容方。按照活動規則,10月16日到12月31日,參與綠泡泡聯合發行、人均播放時長達到10分鐘的優質新劇,最高能拿到100%的收入激勵,其中90%是現金分成,10%是廣告金配贈。
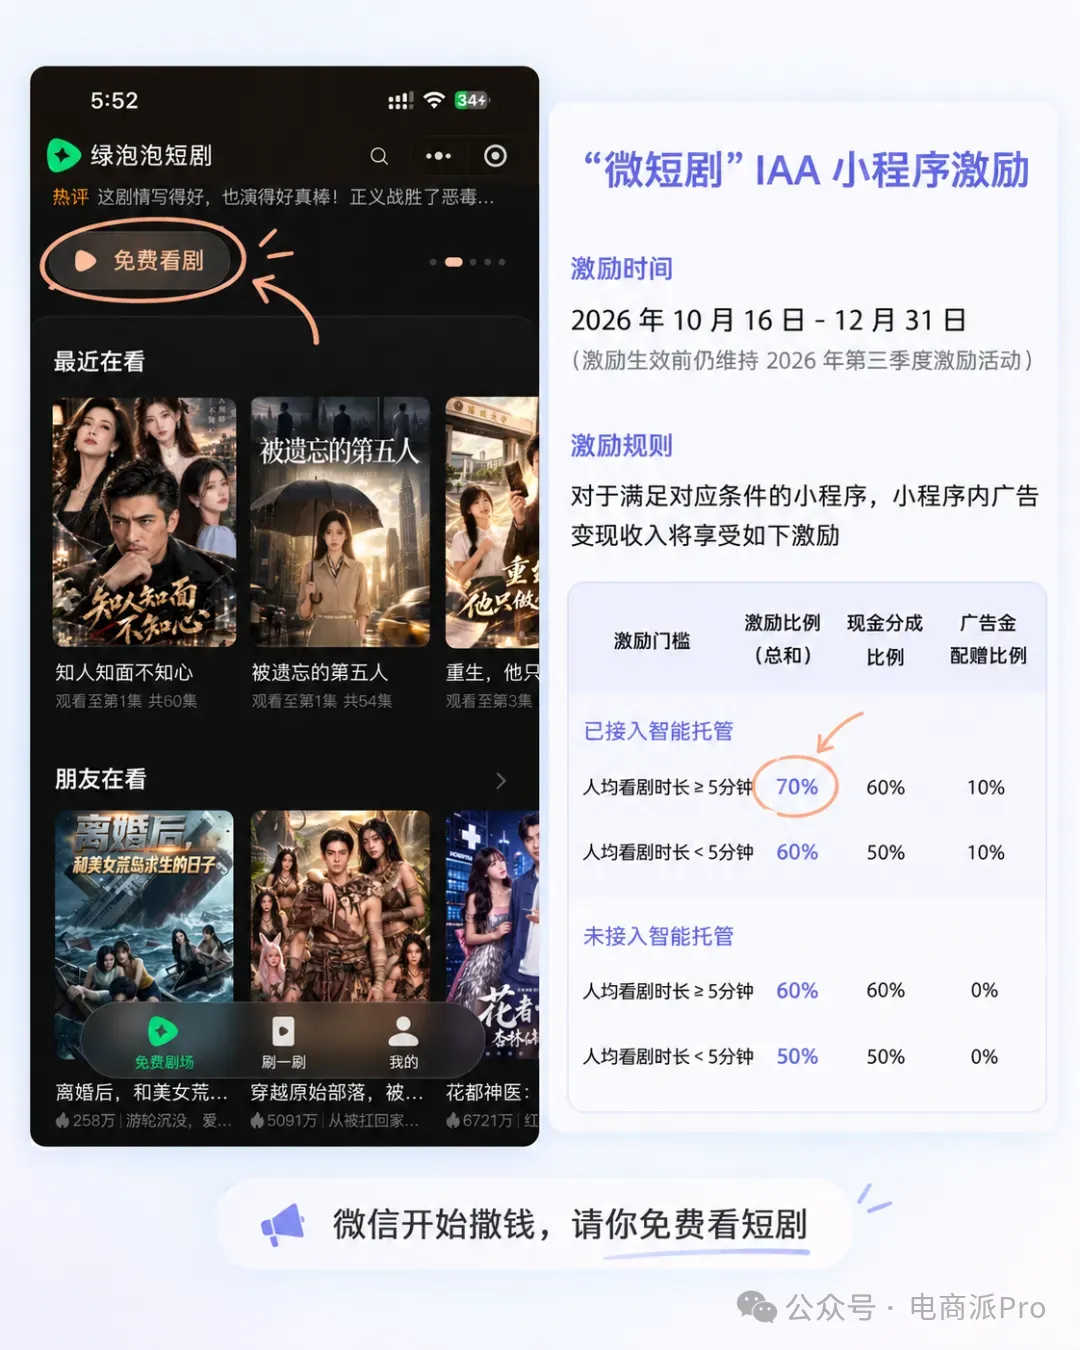
活動還沒開始,最高比例也有門檻。值得注意的是,它考核的是看劇時長,等於鼓勵內容方把觀眾留住。廣告金和現金不是一回事,製作方算帳時得拆開看。
字節在內容供給端也有佈局。它的短劇創作者中心,給編劇、導演、演員和版權方都留了合作入口,從選IP、投劇本、撮合項目,到成品經營、按約定分帳,都覆蓋了。
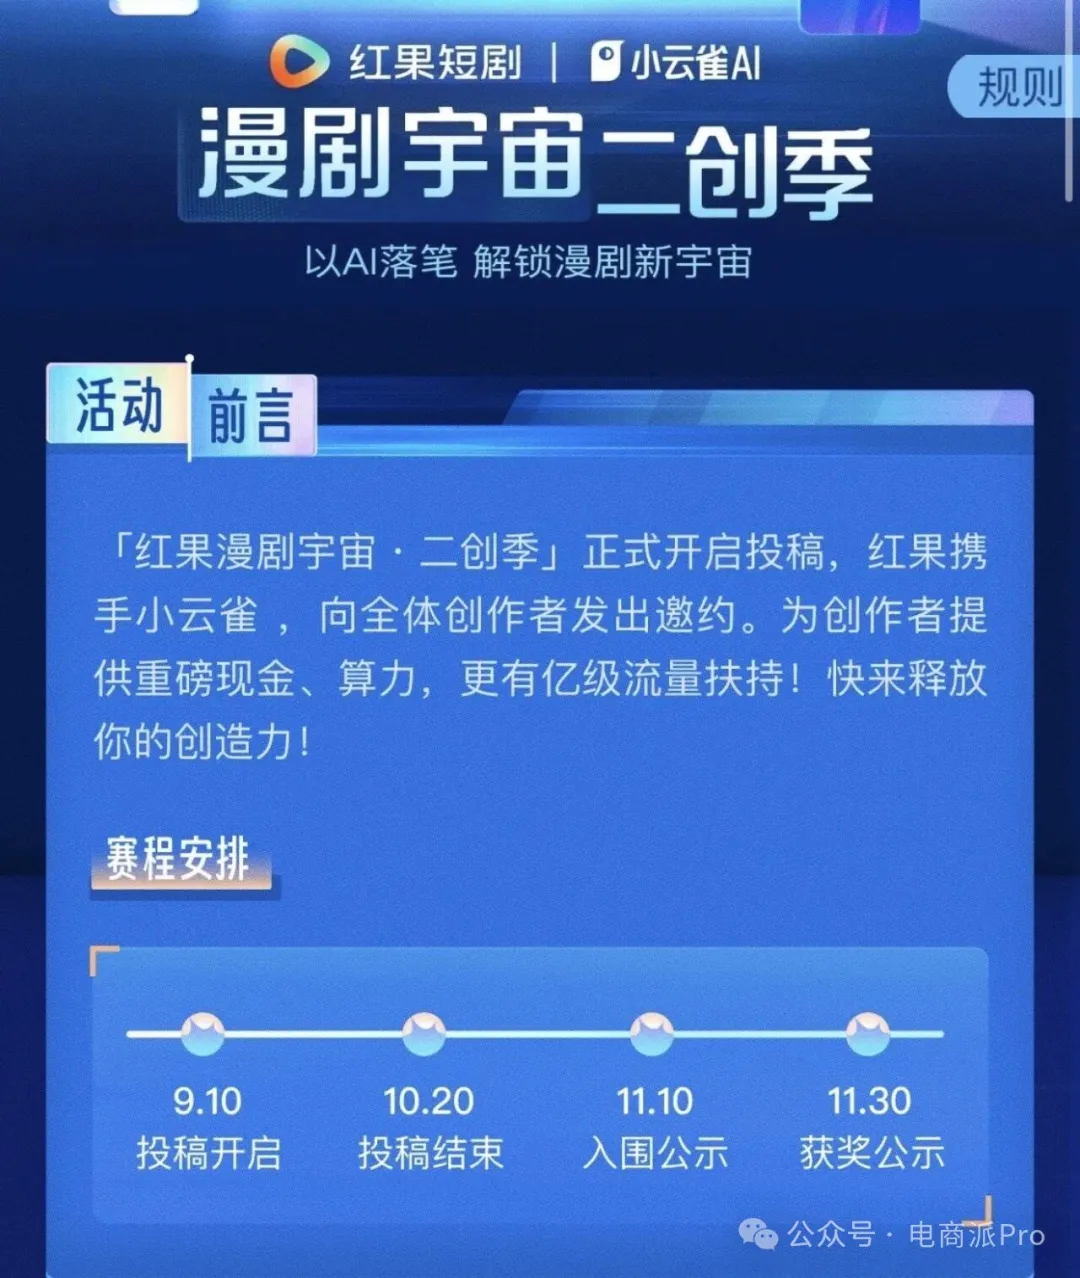
這場競爭已經延伸到一部劇怎麼生產、怎麼發行、怎麼結算。誰能讓合作方更容易找到項目、拿到回報,誰就更有機會得到持續的好內容。
紅果也在往外找合作。芒果超媒年報披露,芒果TV和紅果聯合推出了果果劇場,內容互通,還配合推薦、流量和聯合行銷。
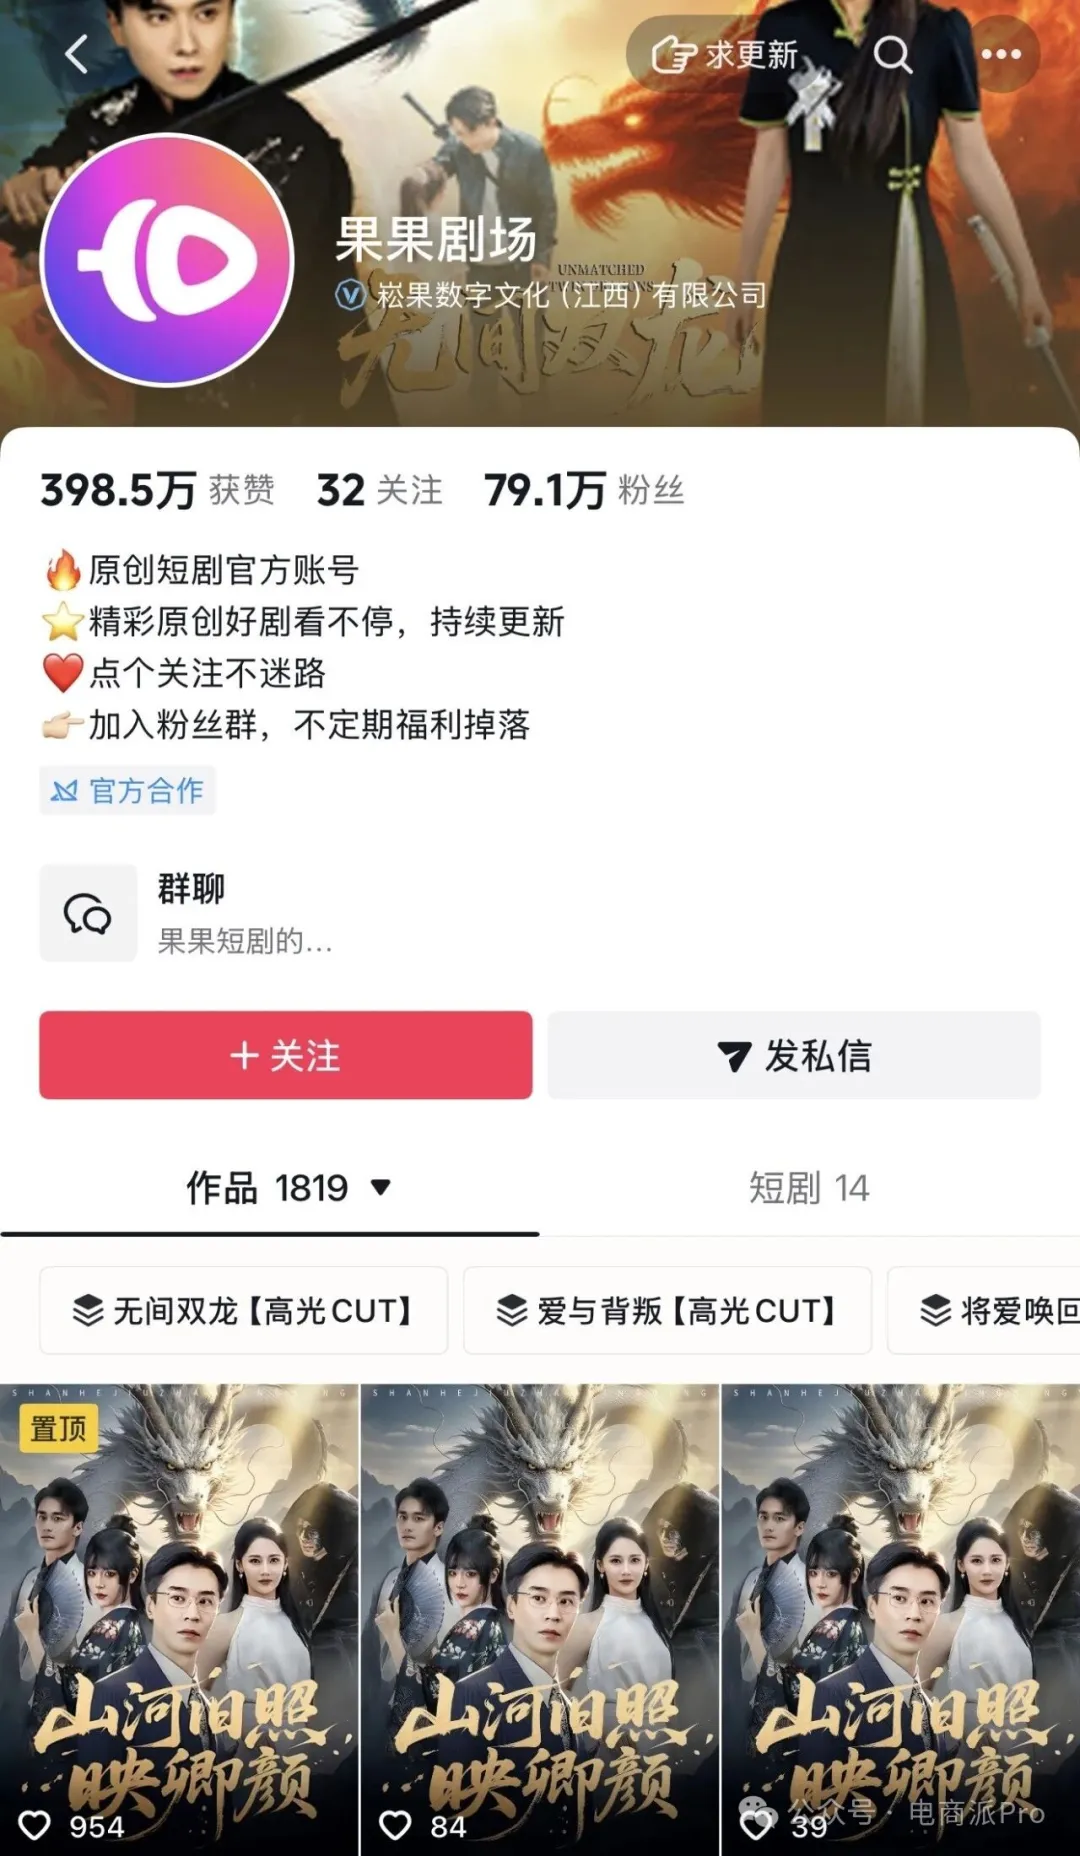
這也在提醒騰訊,紅果的競爭力還會繼續變。綠泡泡借微信找觀眾,紅果也能靠合作補內容。
對製作方來說,新平台多了一個選擇,但劃不划算,得看具體合同。分成比例、實際曝光、是不是獨家、什麼時候結算,都會影響一部劇最終能賺多少。
非獨家發行,製作方可以比較同一部劇在不同管道的收益。首發或獨家,就得算另一筆帳,平台多給的好處,能不能補上其他管道損失的收入,能賺到錢,才有底氣繼續拍。綠泡泡和紅果想長期爭使用者,這筆帳誰都繞不過去。
騰訊和字節願意繼續砸錢,有一個共同前提,短劇已經是一門有大量使用者的生意。
QuestMobile資料顯示,2026年2月,短劇行業月活使用者已經達到7.18億。獨立App和微信小程序都在增長,短劇的形態也越來越多,例如豎屏真人劇、橫屏真人劇、AI漫劇等等。
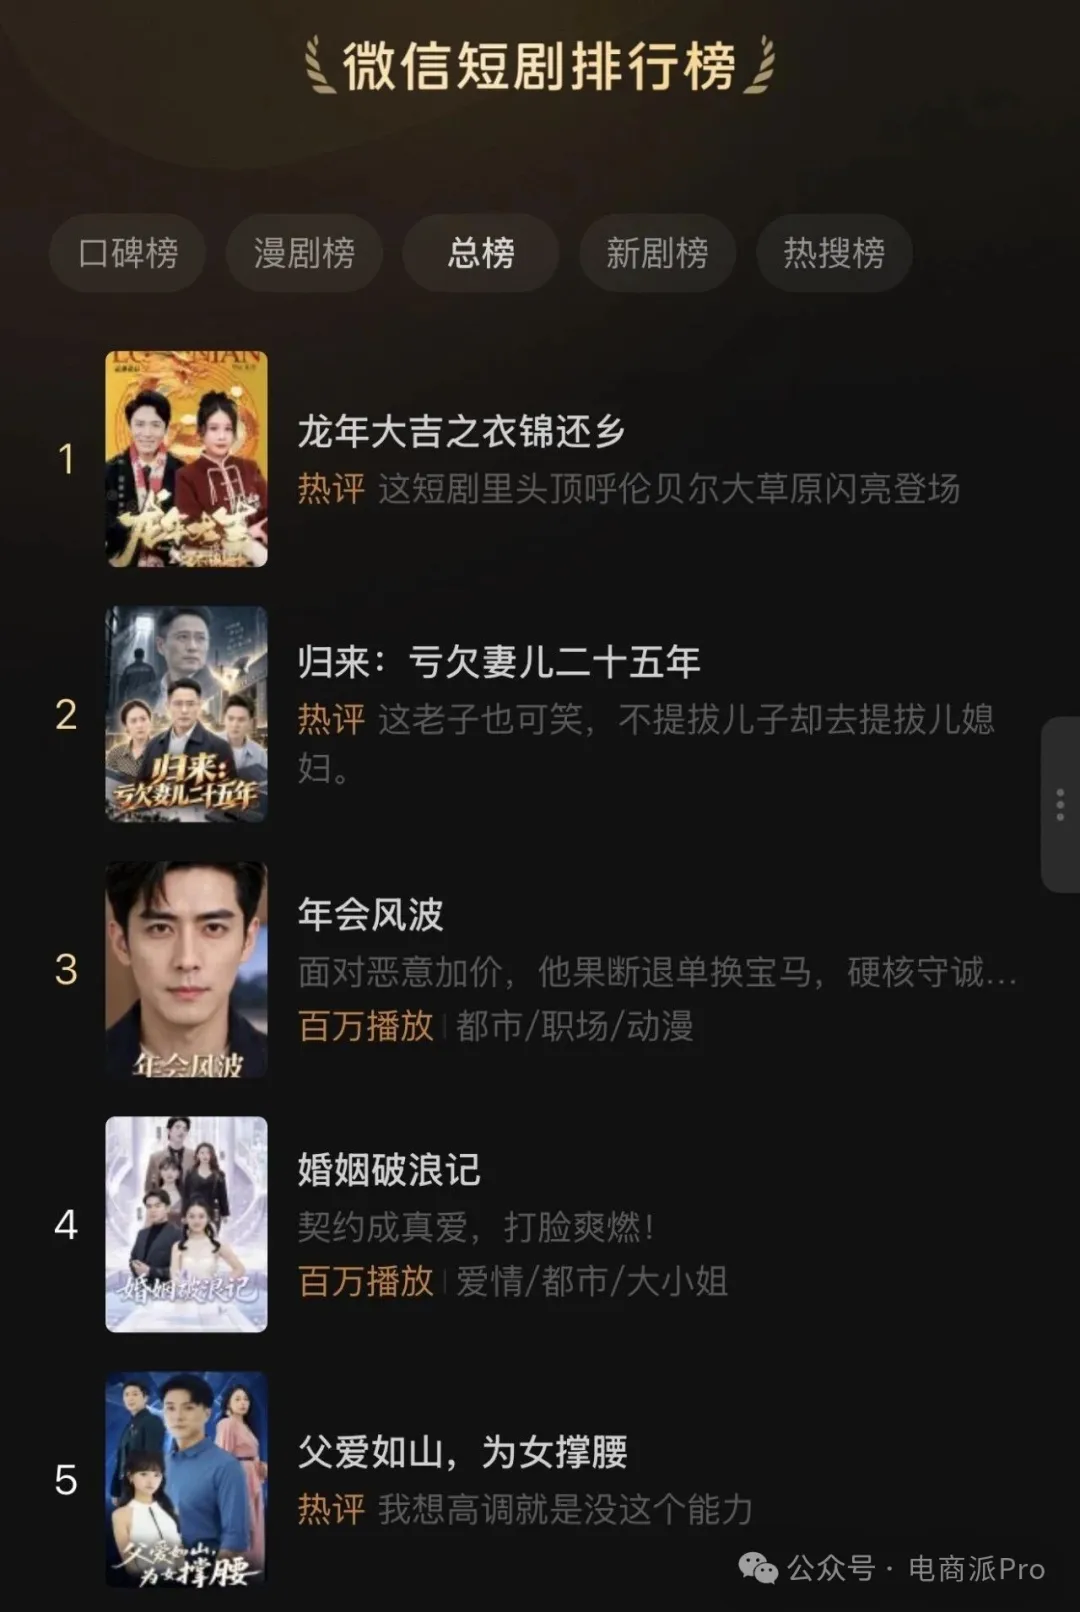
不同人群喜歡的故事、習慣用的產品都不一樣。這給新平台留出了空間,但也要求平台找準自己的內容和使用者,不能把所有劇一股腦塞進一個片庫。
市場上也不只有騰訊和字節。芒果和紅果的合作就說明,競爭和合作可以同時發生。手裡有內容的,可以和手裡有觀眾的一起發行;製作方也得根據授權條件,安排不同的管道。
平台願意給錢,對行業是好事,但錢該花在什麼內容上,同樣重要。
今年5月,國家廣電總局提出,6家重點平台將投入至少60億元,支援優秀真人微短劇的創作和傳播,抖音、騰訊視訊、芒果TV、咪咕、快手、點眾都在其中。
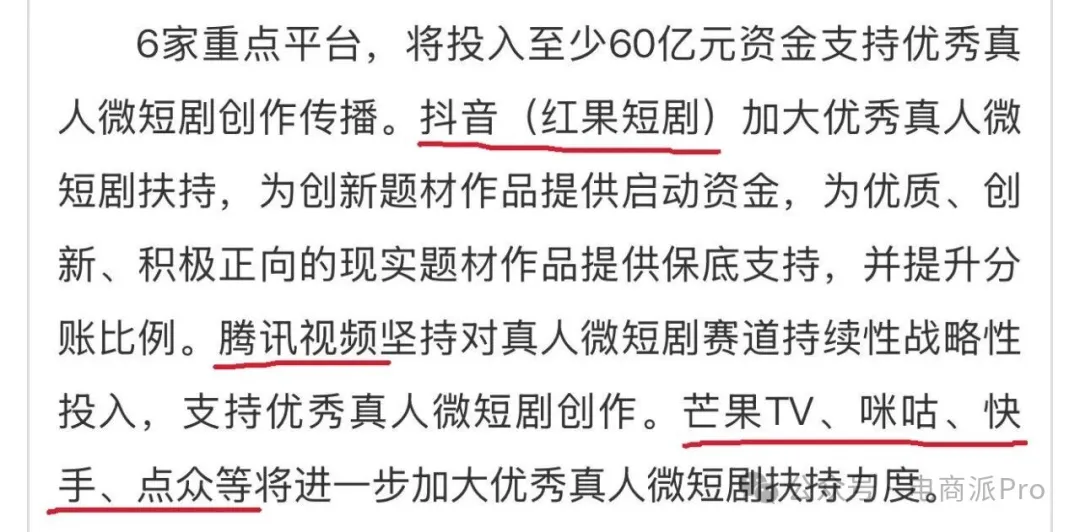
一部劇能不能回本,取決於製作投入、發行條件和實際觀看資料。製作方還得一部一部地算帳,不能拿行業的投入規模,當成自己的收入預期。
平台擴大供給,也得篩選內容。更多作品有機會拿到支援,但故事、表演、製作過不過關,最終還得觀眾說了算。
免費能降低觀看門檻,卻保證不了觀眾願意追完。為了多放廣告而頻繁打斷劇情,只會把人趕走;想少放廣告,又得有別的變現方式覆蓋成本。
品牌定製、商品推廣能增加收入,但同樣得建立在內容質量上。劇情被生硬的廣告打斷,觀眾一走,廣告和交易都落空。
免費,從來不是這門生意的終點,而是爭奪使用者的開始。
使用者不用為看劇付費,平台卻要為內容付費、為流量付費、為製作方的回報付費。這不是靠補貼就能贏的仗,補貼能買來一時的點選,買不來持續的好內容。
微信能給綠泡泡的,是十幾億人的入口和社交關係;紅果能守住的,是3億月活養成的追劇習慣。這兩條路,都得一個品類一個品類地熬,一部劇一部劇地積累。
對使用者而言,多一個免費看劇的地方,總歸是好事;對製作方而言,多一個平台競價,就多一份議價的底氣。
至於最後誰能贏,使用者的手指會給出答案。圖示是什麼顏色不重要,重要的是點開之後,有沒有一部讓人捨不得劃走的好劇。 (電商派Pro)