
EconoBytes · 產業鏈全解析
星間雷射通訊產業鏈全解析
這不是技術問題,是星座問題
報告摘要
星間雷射通訊被稱作"太空光纖",但它的產業真相裡有一個被反覆忽略的錯配:需求極度確定,兌現極度滯後。核心發現有三點:
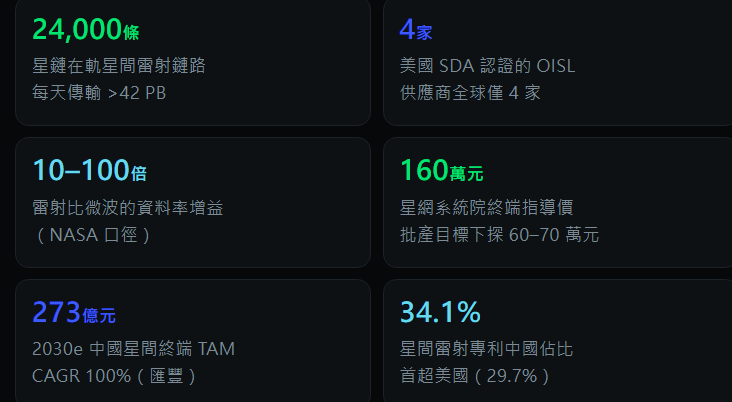
一、格局已被資本整合,真正的主流供應鏈只有少數幾家。美國太空發展局(SDA)認證的 OISL 供應商全球僅 4 家——Mynaric/Rocket Lab、Tesat-US、Skyloom、CACI。Mynaric 2026 年被 Rocket Lab 以 1.553 億美元收購、Skyloom 被報導由 IonQ 收購。所謂"終端百花齊放"是表象。
二、中國是"器件強、整機追趕、星座滯後"的典型結構。光迅科技是全球唯二、國內唯一量產 100Gbps 星間模組的企業(另一家為 NEC),晶片自給率 >70%;但GW + 千帆在軌 400 余顆衛星"尚未大規模應用星間雷射通訊"——與星鏈的 24,000 條鏈路差距顯著。
三、不要被"總市場"數字迷惑,口徑差異可達 5–10 倍。同為"2025 年全球市場",機構給出的數字從 17.2 億美元到 92 億美元——根源是"終端整機"與"全產業鏈/載荷"的口徑混用。把後者當作終端市場,會高估 5–10 倍。
核心結論
星間雷射通訊的本質不是"技術問題",而是"星座問題"——
當需求規模是當前產能的 10 倍以上時,
勝負手一定從"能不能造出來"轉移到"能不能造得便宜、造得快"。
全文導航
01 驅動背景:星座的數量級,才是這個行業的發令槍
02 概念概覽:把 1550nm 雷射對準 5400km 外的衛星
03 產業鏈結構:上游看器件,中游看良率,下游看星座
04 價值分佈:成本下降的斜率,決定產業生死
05 競爭格局:SpaceX 一家獨大,認證供應商只有 4 家
06 趨勢與機會:確定性在需求端,勝負手在成本端
07 結論與下游聯動:三大判斷與投資主線
01 驅動背景
星座的數量級,才是這個行業的發令槍
標誌性事件:從"點對點"到"太空光網"
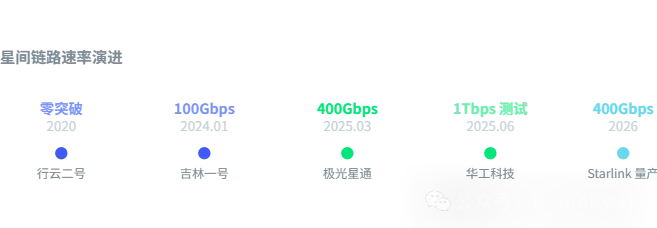
2020 行雲二號實現中國星間雷射通訊"零的突破"
2023.11 NASA DSOC(Psyche 任務)首次"first light",開啟深空雷射通訊
2024.01 長光衛星吉林一號完成國內首次星間 100Gbps 遙感資料在軌傳輸
2025.03 極光星通完成國內首次在軌星間 400Gbps 驗證
2025.06 華工科技參與全球首個低軌 1Tbps(太位元)雷射通訊測試(>2000km)
2025 底 星鏈在軌雷射鏈路總數突破 24,000 條,日傳輸量 >42PB
2026.04 Rocket Lab 以 1.553 億美元完成對德國 Mynaric 的收購
2026.06 SpaceX Starshield 獲 23 億美元訂單,成為美國"太空資料網(SDN)"核心
真正的發令槍:星座的規模
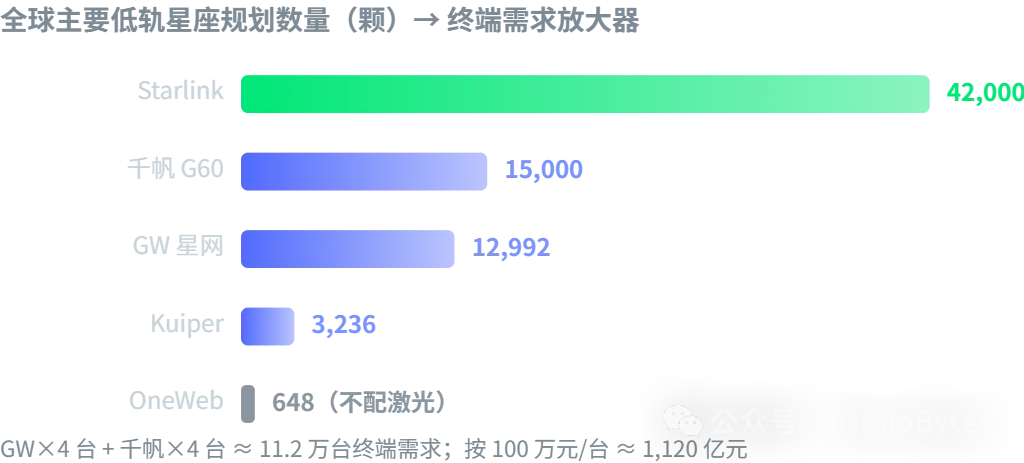
星間雷射通訊的經濟性完全由低軌星座的規模決定——因為每顆衛星需要 2–5 台雷射終端,星座越大,終端需求越呈數量級放大。
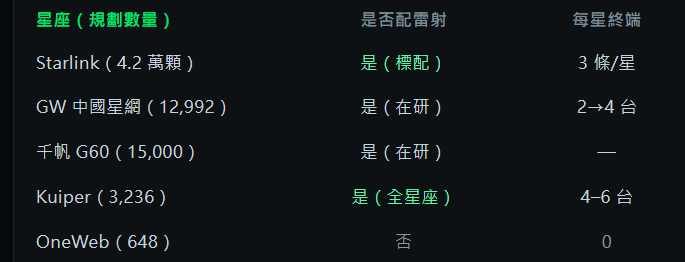
粗算:僅 GW(12,992×4)+ 千帆(15,000×4)就對應約 11.2 萬台終端需求;Starlink 4.2 萬顆×3 台約 12.6 萬台(自產自用)。
核心矛盾:需求確定,兌現極慢
· 全球申報低軌衛星 >10 萬顆(截至 2025.10)
· 中國 ITU 新增申報 >20 萬顆(14 個星座系統,2025.12)
· 真正規模化部署雷射終端:基本只有 Starlink
· 中國 GW + 千帆在軌 400 余顆:尚未大規模應用星間雷射
2026 年國內終端交付約 500 台套,2027 年預計 >2000 台套——與 10 萬顆衛星的規劃相比,交付曲線才剛剛起步。
02 概念與技術概覽
把一束 1550nm 的雷射,對準 5400 公里外的另一顆衛星
星間雷射通訊(ISL)本質是自由空間光通訊:以真空為介質、以近紅外雷射束為載體建立衛星間點對點鏈路。終端是"光機電熱"一體化系統,採用"艙外光學頭 + 艙內電氣單元"模組化架構。
性能上限與最新進展
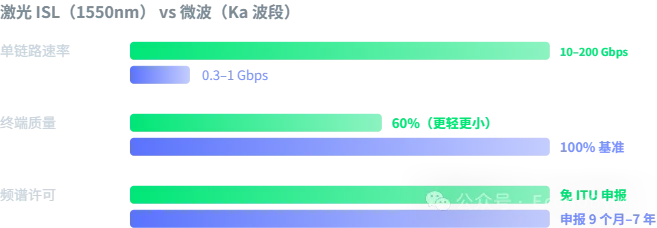
單鏈路速率:星鏈 100–200Gbps(量產)→ 2026 升級 400Gbps;極光星通 400Gbps 在軌、華工科技參與 1Tbps 測試
鏈路距離:星鏈實現星間 >5400 km 穩定鏈路;極光星通 5100km 超遠距、單次連續通訊 >116 小時
建鏈時間:CONDOR 在已知星曆下 <2 秒
建鏈穩定性:1000 小時穩定建鏈為組網門檻;中國 504 所達 700 小時,商業公司多在百小時級
技術難點
① ATP 極致精度:光束髮散角 <1 μrad,任何微偏即斷鏈。LEO 衛星速度 7.8 km/s,目前僅能克服約 1kHz 以內的平台振動。
② 多普勒頻移補償:高速相對運動帶來頻移,需 DSP 與提前瞄(Point-Ahead)動態校正。
③ 熱控:終端功率密度高、真空無法對流散熱,是靠軌可靠性上限。
④ 抗輻照:某商業星座初期 20 台終端中 3 台因輻射導致探測器性能下降。
⑤ 量產一致性:人工調校是成本大頭;波長標準不統一(1550/1064 並存)、協議各自為政,抬高整合難度。
03 產業鏈結構
上游看器件,中游看良率,下游看星座
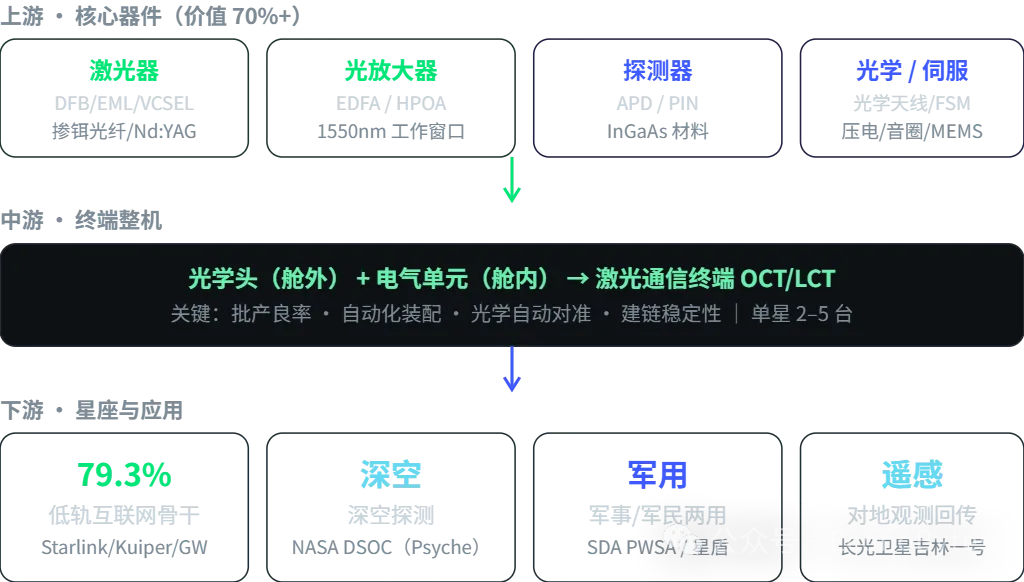
中游的真實瓶頸:不是設計,而是"千台級"批產良率
雷射通訊終端採用"艙外光學頭(望遠鏡、精瞄機構、探測器)+ 艙內電氣單元(雷射器、調制解調、控制電子學)"的模組化架構。中游的勝負手不是設計能力,而是自動化裝配、光學自動對準與測試能力——藍星光域把"雙產線 + 雙測試"作為核心賣點,恰恰說明這是決定"年產千台"能否兌現的關鍵。
04 價值分佈與核心技術路線
成本下降的斜率,決定產業的生死
終端成本構成(多種口徑,差異大)
終端內部構成:電子學 40%(含雷射器、光放各半)+ 光學機械 50% + ATP <10%
上游硬體成本(IIM):光學天線+伺服 38% + 雷射器+探測器 21% + 訊號處理 17%
單台終端:光學鏡頭 30% + 探測器 20% + 裝配測試 15%
⚠️ 口徑提示:光學/機械/伺服合計佔成本約一半——雷射終端不是一個純晶片生意,而是一個精密光電製造生意,這是它"降本難"的根本原因。
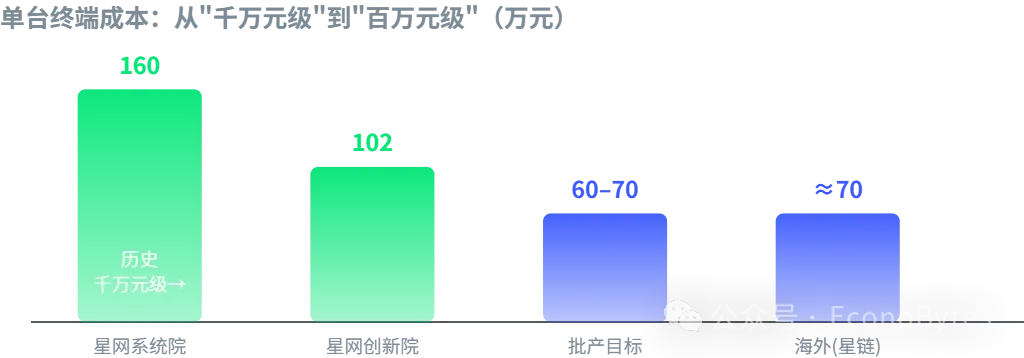
器件級降本實例(專家紀要 2026)
光放大器:40 萬 → <10 萬元
光柵:3 萬 → 0.8 萬元
跟蹤相機:3–5 萬 → <1 萬元
壓電快反鏡:3–5 萬 → 約 1 萬元
光學鏡片加工:約 5 萬 → <1 萬元
全球終端均價:2025 約 28 萬美元(↓51%)
學習曲線:累計產量每翻一番,降本 20–30%
Mynaric 目標:累計產量每翻一番降本 20–30%;材料成本佔比從 CONDOR Mk1 的 ~80% → Mk2 ~30% → Mk3 ~15% → 高量產目標 ~5%
歷史曲線:2Gbps 級 LEO 終端單價 2021 年約 50 萬美元 → 2031 年預計 2 萬美元(Euroconsult)
SpaceX 官方:截至 2026-03,星鏈 Kit 平均製造成本較 2022 年下降約 59%
核心邏輯:當星座規模是當前產能的 10 倍以上時,降本的斜率比降本的目標更重要。誰能把終端從"手工定製"變成"流水線量產",誰就拿到這個行業的定價權。
核心技術路線:1550nm 已成絕對主流
1550nm(絕對主流):EDFA 工作窗口、可復用地面光纖產業鏈、人眼安全、支援 WDM。 1064nm:最成熟、光束質量好,Tesat/ESA 部分產品採用。 800nm:已淡出。
調製體制:非相干(IM/DD)簡單成熟、成本低,適配低軌微納衛星批次組網;相干(BPSK/QPSK)靈敏度高、速率高,是骨幹網/深空首選,但需抗輻照電路、成本高。當前海外主流低軌星座多採用相干 BPSK,速率約 10Gbps 起。
05 市場競爭格局
SpaceX 一家獨大,全球認證供應商只有 4 家
全球主要玩家
SpaceX(自研)——V2 Mini 3 條鏈路、100–200Gbps→400Gbps;在軌終端數萬台、年產 1 萬+台;Mini Laser 外銷 Starcloud 50+ 台
Tesat-Spacecom(Airbus 子公司,德)——SCOT 系列(1.7kg–28kg);雷射通訊產品收入 2.5 億歐元;為 SDA 供貨
Mynaric(現屬 Rocket Lab)——CONDOR Mk3 已交付 >100 台;2026.4 被 Rocket Lab 以 1.553 億美元收購
Skyloom Global(美)——LEO-GEO-地面多層光架構,在軌 84 台;SDA 四家認證供應商之一
CACI(Crossbeam)——SDA Tranche 整合商,份額約 6–9%
General Atomics EMS——2025.9 飛機-5470km 外低軌衛星 2.5Gbps 雙向通訊
Hensoldt / Thales Alenia(德/法)——光學終端,份額約 3%–8%
Ball Aerospace / Honeywell / L3Harris(美)——深空履歷 / 小衛星光終端 / 終端+地面站
NEC(日本)——100Gbps 星間雷射模組量產(與光迅並列"全球唯二")
⚠️ 關鍵事實:美國太空發展局(SDA)認證的 OISL 供應商全球僅 4 家——Mynaric/Rocket Lab、Tesat-US、Skyloom、CACI。所謂"終端賽道百花齊放",真正進入主流供應鏈的門檻極高。資本整合正在進行:Mynaric 被 Rocket Lab 收購、Skyloom 被報導由 IonQ 收購。(Mynaric 是"重組+被收購",並非破產清算。)
中國主要玩家:器件強、整機追趕、星座滯後
器件/模組(最強環節)
光迅科技——全球唯二、國內唯一量產 100Gbps 星間模組(另一家為 NEC);國內市佔率 >50%,晶片自給率 >70%;2025.3 完成國內首次 400Gbps 在軌驗證;400G 送樣、1.6T 在研。
烽火通訊——終端+星載光模組+星載路由一體化。長光華芯/源傑科技——100Gbps+ 雷射晶片。久之洋(捕跟相機)、復旦微電(抗輻照 FPGA)、長盈通(光纖放大器)。
極光星通
2.5–100Gbps、4.9kg、100–2000km、最快 4 秒建鏈
累計交付 >200 台套(在軌 >50)
常熟產能 1000 台/年,規劃 5000 台
上光通訊
500–5200km,雙向 1.2–15Gbps
累計交付 200+ 台套、入軌 130+
在軌通訊 >30 萬小時
藍星光域
LX Z4:55mm 孔徑 / 7kg / 80W
誤位元率 ≤1×10⁻¹²
主打"雙產線 + 雙測試"批產能力
氦星光聯 / 長光衛星
氦星:在軌 >30 台,2026.8 單次穩鏈 237 小時
長光:星間 10G/100Gbps、星地 100Gbps,遙感資料星間下傳
國產化率:器件與模組自主度高,最高端器件仍受制
2025 年全球雷射通訊核心元器件國產化率約 34%(北美 79%、歐洲 56%、亞太 41%);光迅晶片自給率 >70%。
短板:仍依賴進口高端核心元件(如 FPGA)與高端相干接收模組——2025 年中國是全球雷射通訊載荷最大進口國(進口額 6.4 億美元),美國為最大出口國(8.7 億美元);高端單光子探測器國產化率不足 20%。
專利:累計 >6,200 件,中國佔比 34.1%(首超美國 29.7%)。熱點集中在 ATP 粗精復合伺服控制、高功率光纖雷射器散熱封裝、星上光訊號再生中繼、輕量化光學天線。
06 產業趨勢與機會
確定性在需求端,勝負手在成本端
短 / 中 / 長期判斷
短期(2026–2027):交付元年但規模有限。國內終端交付約 500 台套 → >2000 台套;單台價格下探至 60–100 萬元是"全網雷射互聯"前提。
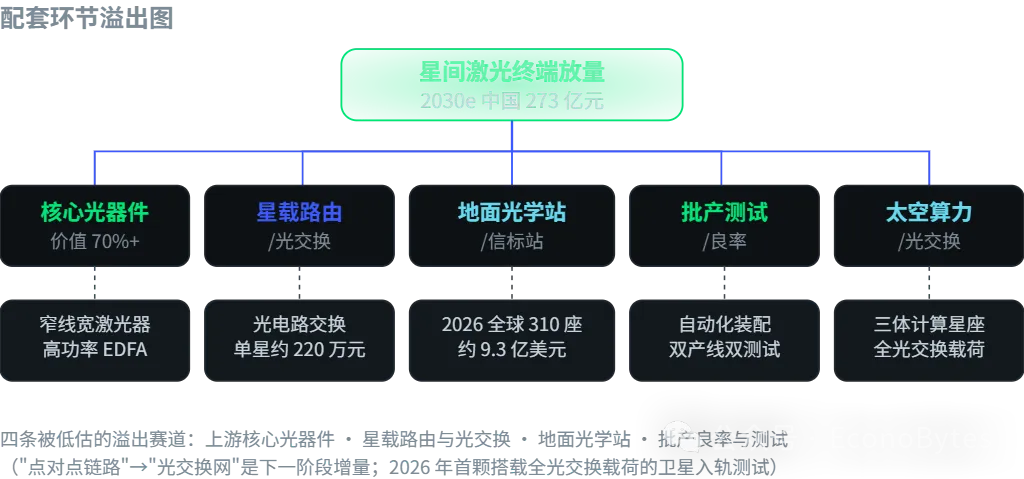
中期(2028–2030):成本平價與批次部署。匯豐預測中國星間終端市場 2025–2030 CAGR 100%,2030e TAM 達 273 億元;終端均價跌破 15 萬美元。
長期(2030+):太空光網基礎設施化。星間雷射成為 6G 空天地一體化骨幹,與地面 DCI/OIO 光通訊深度協同。
市場規模預測(口徑差異極大,必須分列)
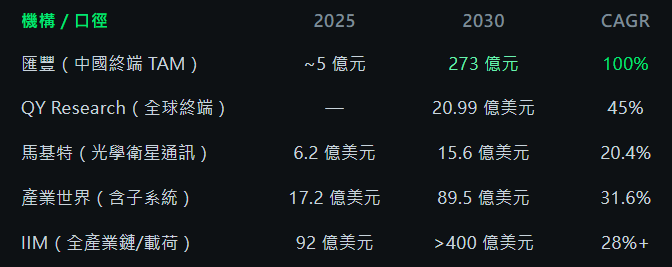
⚠️ 口徑差異根源:是否含地面站/星地終端/子系統、是否含服務(LaaS)、是否含軍用。終端整機市場(10–20 億美元級)與"全產業鏈/載荷市場(90–400 億美元級)"必須嚴格區分——把後者當作終端市場,會高估 5–10 倍。
應用場景
① 低軌網際網路星座骨幹(主戰場,佔需求 79.3%)——Starlink/Kuiper/GW/千帆
② 深空探測——NASA DSOC(Psyche,最遠 3.5 億 km,速率 12.4 Mbps)
③ 軍用/軍民兩用——SDA(PWSA,雷射通訊 2029 年累計成本近 350 億美元)、Starshield(2026.6 獲 23 億美元)
④ 地球觀測資料回傳——長光衛星吉林一號 100Gbps 遙感影像星間下傳
⑤ 太空算力/軌道資料中心(新興)——三體計算星座、Starcloud(採購 50+ 台 Mini Laser)
07 結論與下游聯動
三大判斷與投資主線
一句話核心觀點
星間雷射通訊的本質不是"技術問題",而是"星座問題"——它的天花板由低軌星座的部署節奏決定;當需求規模是當前產能的 10 倍以上時,行業的勝負手一定從"能不能造出來"轉移到"能不能造得便宜、造得快"。
判斷一:格局已被資本整合,真正的主流供應鏈只有少數幾家。美國 SDA 認證的 OISL 供應商全球僅 4 家;Mynaric 2026 年被 Rocket Lab 以 1.553 億美元收購、Skyloom 被報導由 IonQ 收購。所謂"終端賽道百花齊放"是表象——真正能進入規模化星座供應鏈的門檻極高。
判斷二:中國是"器件強、整機追趕、星座滯後"的典型結構。光迅科技是全球唯二、國內唯一量產 100Gbps 星間模組的企業,晶片自給率 >70%;極光星通、上光通訊等整機廠已完成小批次交付。但星座端搭載率低——GW + 千帆在軌 400 余顆衛星"尚未大規模應用星間雷射"。
判斷三:不要被"總市場"數字迷惑,口徑差異可達 5–10 倍。同為"2025 年全球市場",機構給出的數字從 17.2 億美元到 92 億美元——根源是"終端整機"與"全產業鏈/載荷"的口徑混用。投資判斷必須錨定"終端整機 + 核心器件"這一層,而非被放大的"總盤子"。
投資主線(三條)
確定性最高:上游核心光器件——光迅科技(100G 星間模組全球唯二)、長光華芯/源傑科技(雷射晶片)、久之洋(捕跟相機)、復旦微電(抗輻照 FPGA)。價值佔比 70%+,壁壘最高。
彈性最大:整機終端與批產能力——極光星通、上光通訊、藍星光域、氦星光聯的融資與產能擴張;關鍵看"千台/年"良率能否兌現。
最被低估:地面光學站 + 星載路由/光交換——地面站 2026 年預計 310 座、約 9.3 億美元市場;星載路由單星價值約 220 萬元級,"光交換網"是下一階段增量。
衍生子賽道(可獨立成篇)
窄線寬雷射器 / 高功率 EDFA——終端成本核心項,光放已從 40 萬降至 <10 萬元
抗輻照 FPGA / 光電晶片——最高端器件仍依賴進口,國產替代最薄弱環節
精瞄機構(FSM)/ MEMS 微鏡——ATP 系統核心,壓電快反鏡已從 3–5 萬降至約 1 萬元
地面光學站與信標站——2026 全球預計 310 座,約 9.3 億美元裝置與服務市場
星載路由與全光交換(OCS)——單星價值約 220 萬元級,"點對點→光交換網"演進關鍵
深空雷射通訊——NASA DSOC 已驗證 3.5 億 km 鏈路,中國尚在在研
太空算力 / 軌道資料中心——Starcloud 採購 50+ 台 Mini Laser,算力衛星對星間頻寬需求極高
資料口徑提示
1. "2025 年全球市場"差異達 5–10 倍:17.2 億 vs 42.7 億 vs 92 億美元——務必聲明口徑(終端整機/載荷/含服務/含軍用)
2. "在軌星間終端"差異近 4 倍:600 余台 vs 2,300 台——是否含 Starlink 自產
3. 單台價格離散度極大:60–100 萬元 vs 150 萬元 vs 200–350 萬元 vs 53 萬美元——源於速率/體積/軍品/民品差異
4. 規劃 vs 量產:400Gbps/1Tbps 多為在軌驗證/規劃,100–200Gbps 為已量產
5. Starlink 在軌衛星數:8.4k(摩根士丹利)vs 9.0k vs 9.35k(百度百科)——發射/在軌/工作三個口徑常被混用。建議涉及投資決策時,以公司公告與官方統計口徑為準。 (EconoBytes)